À Paris, l'avant-contrat d'une vente immobilière prend deux formes possibles : la promesse unilatérale de vente, signée chez le notaire, qui engage le seul vendeur et laisse à l'acheteur une option à lever ; et le compromis de vente, qui engage réciproquement les deux parties dès la signature. Les deux mènent au même acte authentique, mais elles ne répartissent pas le risque de la même façon — et à Paris, c'est la promesse qui domine la pratique notariale.
Ce guide explique laquelle signer selon votre situation, ce que chacune coûte, le calendrier réel jusqu'à l'acte, les clauses suspensives indispensables, les documents à annexer, le délai de rétractation de dix jours et les scénarios d'échec.
Le compromis de vente est l'acte qui fait basculer une vente immobilière du stade des discussions à celui de l'engagement juridique. À Paris, où les montants en jeu dépassent régulièrement le demi-million d'euros et où le droit de préemption de la Ville ajoute une étape spécifique, sa rédaction mérite une attention particulière. Ce guide détaille tout ce qu'un vendeur ou un acheteur parisien doit savoir : différences entre compromis et promesse, calendrier réel jusqu'à l'acte authentique, clauses suspensives indispensables, documents à annexer, délai de rétractation et scénarios d'échec.
Avant même de parler de compromis, rappelons une évidence souvent négligée : un avant-contrat solide commence par un prix juste. Un bien surestimé attire des acheteurs fragiles qui se rétractent ou échouent au financement, et chaque compromis avorté coûte deux à trois mois de commercialisation. Notre outil d'estimation en ligne permet de valider votre positionnement en quelques minutes avant d'engager la vente.
Offre d'achat, promesse, compromis : quelles différences ?
Trois actes jalonnent le début d'une transaction, et ils n'engagent pas les parties de la même manière. Les confondre est l'une des premières sources de litiges.
L'offre d'achat : le point de départ
L'offre d'achat est un document par lequel l'acheteur propose d'acquérir le bien à un prix donné, généralement avec une durée de validité de 5 à 10 jours. Si le vendeur l'accepte par écrit au prix proposé, un accord sur la chose et sur le prix est formé : le vendeur ne peut plus, en principe, vendre à un autre acheteur. L'acheteur, lui, reste protégé par son futur délai de rétractation. À Paris, sur les biens correctement positionnés, il n'est pas rare de recevoir plusieurs offres dans les premiers jours : le vendeur choisit alors non seulement un prix, mais un dossier (apport, financement, situation professionnelle).
La promesse unilatérale de vente : la pratique dominante à Paris
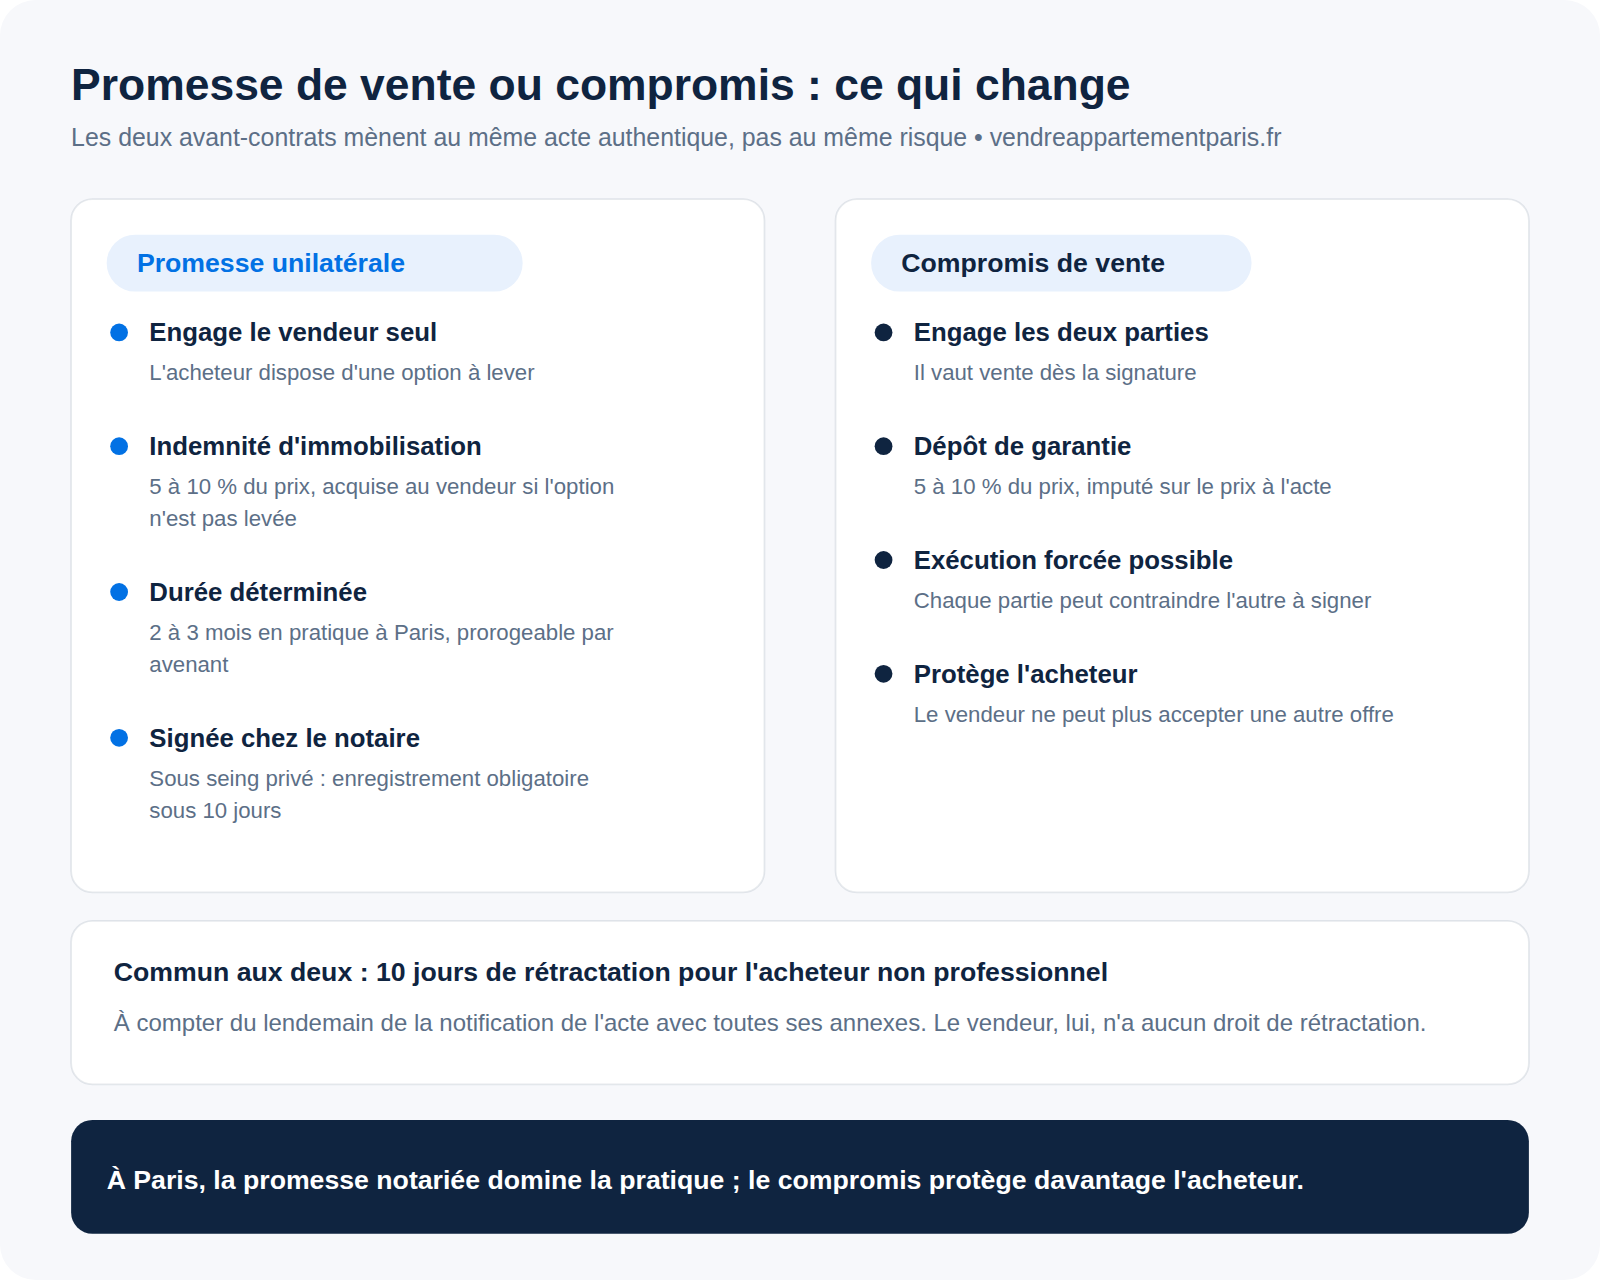
Particularité de la place parisienne : les notaires y privilégient souvent la promesse unilatérale de vente plutôt que le compromis. Le vendeur (promettant) s'engage à vendre pendant une durée déterminée, généralement 2 à 3 mois ; l'acheteur (bénéficiaire) dispose d'une option qu'il peut lever ou non. En contrepartie, il verse une indemnité d'immobilisation, le plus souvent 10 % du prix, qui reste acquise au vendeur si l'acheteur renonce hors des cas prévus par les clauses suspensives. Une promesse signée sous seing privé doit être enregistrée auprès des services fiscaux dans les 10 jours.
Le compromis de vente : l'engagement réciproque
Le compromis (promesse synallagmatique de vente) engage les deux parties : le vendeur s'engage à vendre, l'acheteur à acheter, sous réserve des conditions suspensives. Juridiquement, le compromis « vaut vente » dès sa signature : si l'une des parties se dérobe sans motif prévu au contrat, l'autre peut demander l'exécution forcée de la vente devant le tribunal, en plus d'éventuels dommages et intérêts. En pratique, promesse et compromis aboutissent au même résultat pour une transaction qui se déroule normalement ; les protections de l'acheteur (rétractation, condition de prêt) sont identiques dans les deux cas.
Promesse unilatérale ou compromis : lequel signer ?
La question se pose à chaque vente, et la bonne réponse dépend de qui veut se protéger. Voici ce qui sépare réellement les deux actes.
Ce que la promesse unilatérale change pour le vendeur
En signant une promesse, le vendeur s'engage seul : il réserve le bien à l'acheteur pendant une durée déterminée, généralement deux à trois mois. L'acheteur, lui, dispose d'une option — il peut la lever ou non. En contrepartie, il verse une indemnité d'immobilisation, couramment de 5 à 10 % du prix, qui reste acquise au vendeur s'il renonce sans motif prévu au contrat. Pour le vendeur, c'est une sécurité financière claire : si l'acheteur se désiste hors conditions suspensives, l'indemnité compense l'immobilisation du bien.
Ce que le compromis change pour l'acheteur
Le compromis, ou promesse synallagmatique, engage les deux parties immédiatement : juridiquement, il vaut vente. Chacun peut contraindre l'autre à signer l'acte authentique, au besoin en justice. Pour un acheteur qui craint de voir le vendeur changer d'avis ou accepter une meilleure offre, c'est la formule la plus protectrice. Pour un vendeur pressé, c'est aussi l'acte qui verrouille le plus fermement la transaction.
Comment trancher en pratique
- Bien rare, plusieurs acheteurs intéressés : la promesse laisse au vendeur une position plus confortable et une indemnité d'immobilisation substantielle.
- Acheteur au dossier bancaire solide, calendrier serré : le compromis sécurise les deux parties et évite la phase de levée d'option.
- Dossier de copropriété incomplet ou situation juridique délicate — indivision, succession, bien loué : la promesse notariée offre plus de temps pour purger les difficultés avant l'engagement réciproque.
- Vente entre particuliers, sans intermédiaire : quelle que soit la forme retenue, passez par le notaire. Les modèles en ligne omettent régulièrement les annexes obligatoires, ce qui repousse le point de départ du délai de rétractation.
Une précision utile : la promesse unilatérale de vente doit, en principe, être enregistrée auprès de l'administration fiscale dans les dix jours lorsqu'elle est établie sous seing privé, à peine de nullité. Signée chez le notaire — la pratique parisienne courante — la formalité est prise en charge par l'étude.
Quelles sont les étapes juridiques d'une vente immobilière en droit français ?
Le droit français organise la vente immobilière en trois temps, et chacun produit des effets distincts qu'il vaut mieux ne pas confondre.
L'accord sur la chose et le prix. En droit, la vente est parfaite dès que vendeur et acheteur s'accordent sur le bien et son prix. C'est ce qui donne à l'offre d'achat acceptée une portée bien plus forte que ne l'imaginent la plupart des vendeurs.
L'avant-contrat. Promesse ou compromis, il organise la période intermédiaire : conditions suspensives, dépôt de garantie ou indemnité d'immobilisation, délai de rétractation de l'acquéreur non professionnel, annexes d'information. C'est le document qui compte réellement : l'acte authentique ne fait, le plus souvent, que reprendre ses termes.
L'acte authentique. Signé devant notaire, il transfère la propriété, organise le paiement du prix et permet la publication au service de la publicité foncière, qui rend la vente opposable aux tiers. C'est à ce moment que les clés changent de main.
Combien de temps est valable une promesse de vente ?
La durée est fixée librement par les parties, et se situe en pratique entre deux et trois mois à Paris. Elle doit couvrir trois délais incompressibles : la rétractation de dix jours, la purge du droit de préemption de la Ville — qui peut atteindre deux mois — et l'obtention du financement, soit quarante-cinq à soixante jours.
À l'échéance, si l'acheteur n'a pas levé l'option, la promesse devient caduque et le bien redevient libre ; l'indemnité d'immobilisation reste au vendeur, sauf défaillance d'une condition suspensive. Une prorogation est toujours possible par avenant, et elle est fréquente lorsque la banque prend du retard — mieux vaut la formaliser que la laisser courir.
Peut-on se rétracter après avoir signé une promesse de vente ?
L'acquéreur non professionnel dispose de dix jours calendaires pour se rétracter, sans motif ni pénalité, à compter du lendemain de la première présentation de la notification de l'acte accompagné de toutes ses annexes. Ce droit vaut aussi bien pour la promesse que pour le compromis. Les sommes versées lui sont restituées dans les vingt et un jours.
Le vendeur, lui, n'a aucun droit de rétractation. Une fois la promesse signée, il est tenu ; s'il refuse ensuite de signer l'acte, l'acheteur peut demander en justice la réalisation forcée de la vente ou des dommages et intérêts. C'est la différence la plus mal connue entre les deux parties, et elle explique pourquoi un vendeur ne doit jamais signer un avant-contrat avant d'avoir arrêté sa décision.
Le vendeur n'a pas de droit de rétractation. Dès l'avant-contrat signé — promesse ou compromis — il est tenu, quand l'acheteur, lui, dispose encore de dix jours pour renoncer sans motif. C'est le déséquilibre le plus mal connu de la vente immobilière française.
Le calendrier réel d'une vente parisienne
Entre l'acceptation de l'offre et la remise des clés, comptez 3 à 4 mois à Paris. Voici les étapes et leurs durées constatées.
De l'offre acceptée à la signature de l'avant-contrat : 2 à 4 semaines
Ce délai sert à réunir les pièces du dossier : titre de propriété, diagnostics, et surtout les documents de copropriété exigés par la loi ALUR (voir plus bas), dont certains doivent être demandés au syndic. Un vendeur prévoyant qui commande ses diagnostics et son pré-état daté dès la mise en vente gagne facilement deux semaines à cette étape. Notre guide complet pour vendre son appartement à Paris détaille la préparation en amont.
Le délai de rétractation : 10 jours incompressibles
Après la signature, l'acheteur non professionnel bénéficie d'un délai de rétractation de 10 jours, sans avoir à se justifier et sans pénalité. Le vendeur, lui, n'a aucun droit de rétractation.
La purge du droit de préemption : jusqu'à 2 mois
Paris est couverte par un droit de préemption urbain. Le notaire adresse une déclaration d'intention d'aliéner (DIA) à la Ville, qui dispose de 2 mois pour se prononcer. Dans l'immense majorité des ventes de lots de copropriété, la Ville renonce, souvent avant l'échéance, mais ce délai structure le calendrier.
L'obtention du financement : 45 à 60 jours
La condition suspensive de prêt prévoit généralement 45 à 60 jours pour obtenir une offre de prêt. Instruction du dossier, passage en comité, édition de l'offre, puis délai légal de réflexion de 10 jours avant acceptation : la mécanique bancaire est incompressible, même pour un excellent dossier.
L'acte authentique : la ligne d'arrivée
La date de signature de l'acte est fixée dans l'avant-contrat, habituellement 3 mois après le compromis. Le solde du prix est versé par virement au notaire avant la signature, les clés sont remises le jour même.
Ce que doit contenir le compromis
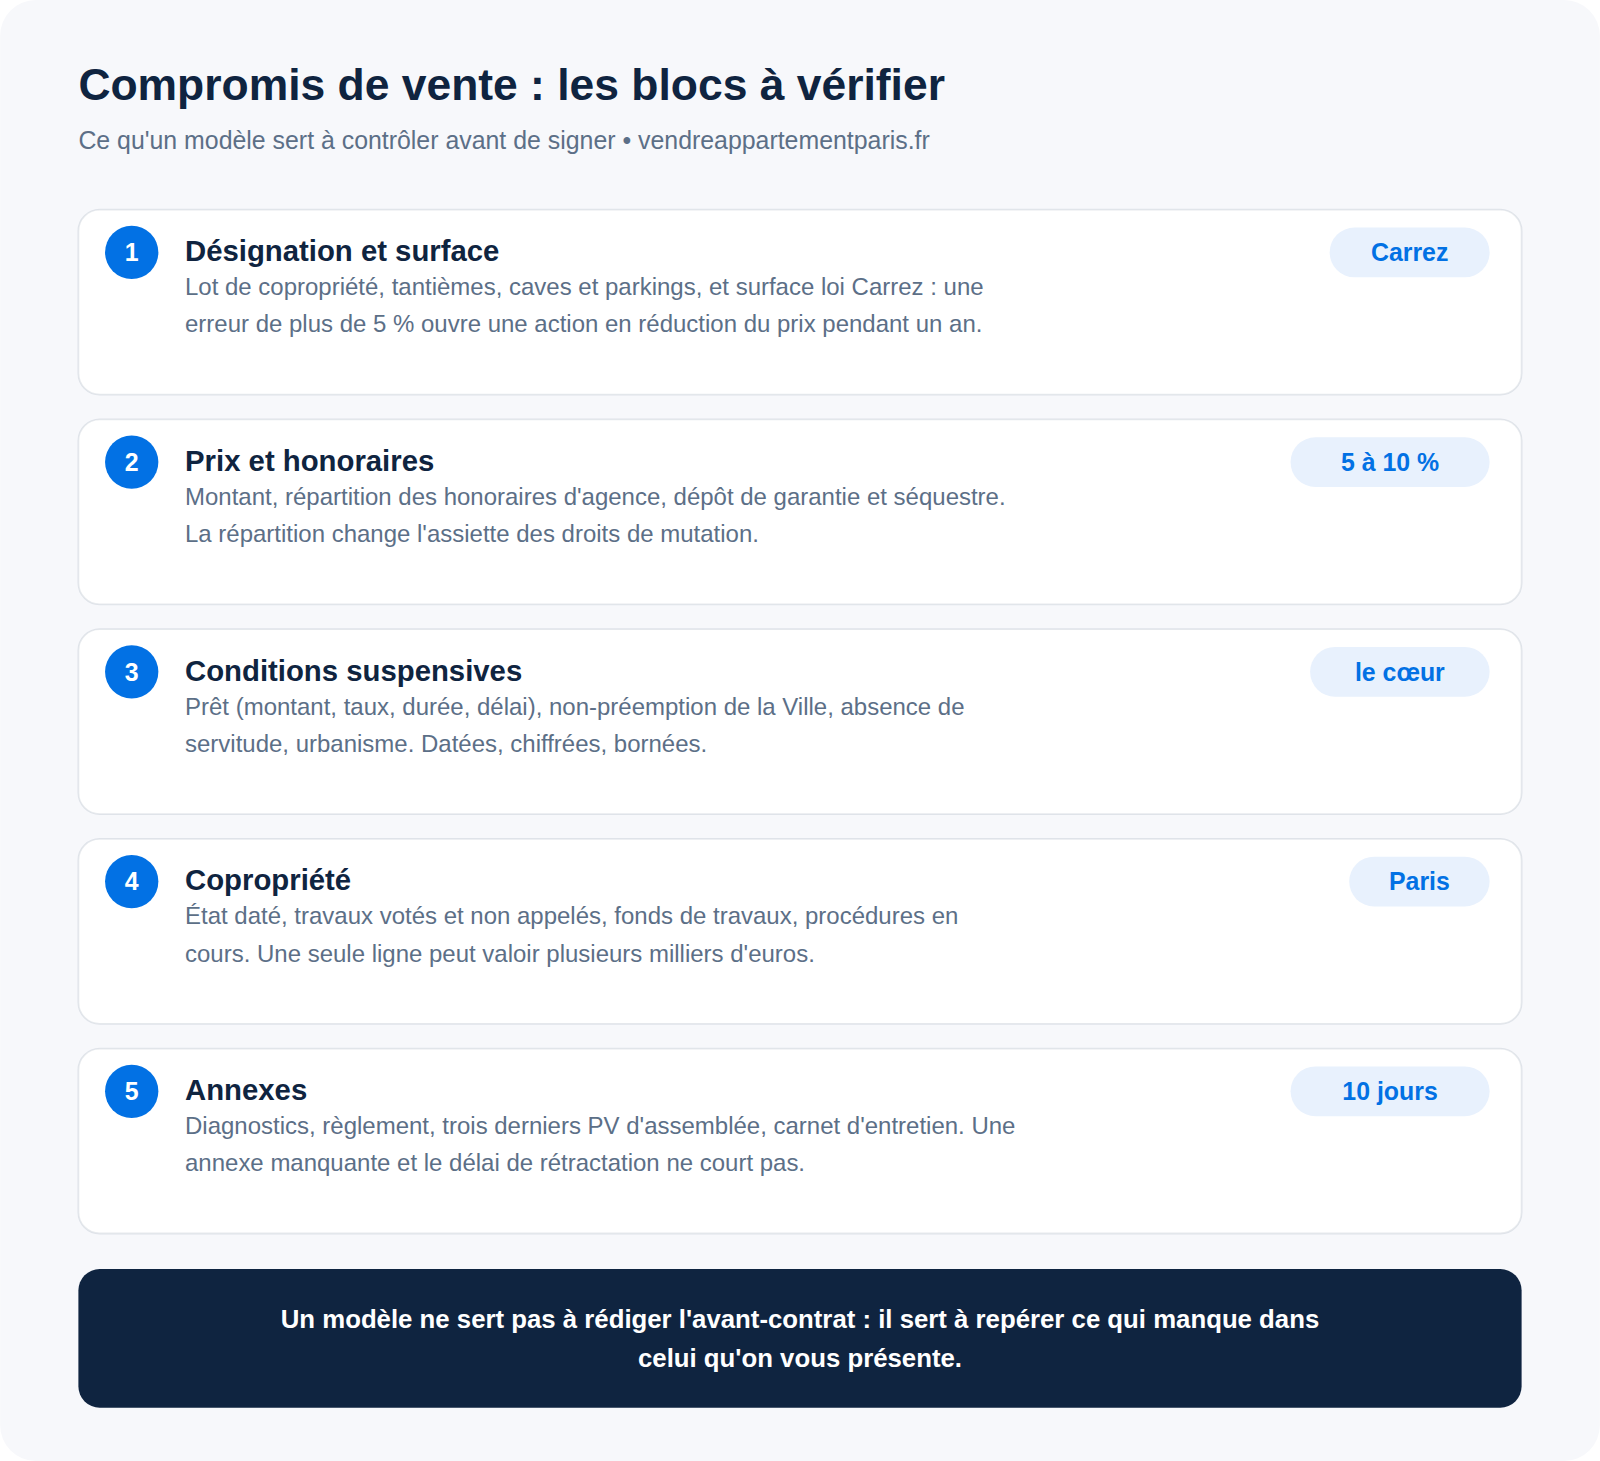
Un compromis parisien bien rédigé comporte trois blocs : les mentions descriptives, les conditions financières et les clauses suspensives.
Les mentions essentielles
Identité complète des parties, désignation précise du bien (adresse, lot de copropriété, tantièmes, surface Carrez), origine de propriété, prix et modalités de paiement, répartition des honoraires d'agence, date butoir de signature de l'acte, sort des meubles éventuellement inclus (leur valorisation séparée réduit l'assiette des frais de notaire). Une erreur de plus de 5 % sur la surface Carrez ouvre à l'acheteur une action en diminution du prix pendant un an après l'acte : faites mesurer par un professionnel, ne reprenez jamais une surface « estimée ».
Le dépôt de garantie
L'acheteur verse à la signature un dépôt de garantie, en pratique 5 à 10 % du prix, séquestré chez le notaire (jamais sur le compte personnel du vendeur). Il s'impute sur le prix le jour de l'acte, est intégralement restitué si une condition suspensive défaille ou si l'acheteur se rétracte dans les 10 jours, et reste acquis au vendeur si l'acheteur renonce hors de ces cas.
La condition suspensive de prêt : la protection centrale
Dès lors que l'acheteur finance par emprunt, la condition suspensive d'obtention du prêt est obligatoire (loi Scrivener). Elle doit préciser le montant maximal emprunté, le taux plafond et la durée : des caractéristiques trop vagues sont la première source de contentieux. Si l'acheteur n'obtient pas son prêt aux conditions stipulées et le justifie (attestations de refus, en général deux banques exigées par le contrat), le compromis est caduc et le dépôt de garantie restitué. Attention au piège inverse : un acheteur qui déclare acheter comptant renonce à cette protection par une mention manuscrite, et reste engagé même si son financement personnel échoue.
Les autres clauses suspensives utiles
Selon les situations : absence de préemption de la Ville, absence de servitudes graves révélées par l'urbanisme, situation hypothécaire permettant de vendre (le prix doit couvrir le capital restant dû), obtention d'une autorisation de travaux ou de changement d'usage pour certains projets, absence de procédure en cours dans la copropriété. Un vendeur a intérêt à limiter les conditions au strict nécessaire : chaque clause supplémentaire est une porte de sortie offerte à l'acheteur.
Les documents obligatoires à annexer
Pour la vente d'un lot de copropriété, la loi ALUR impose de remettre à l'acheteur, au plus tard à la signature de l'avant-contrat, un ensemble de documents : règlement de copropriété et état descriptif de division avec leurs modificatifs, procès-verbaux des assemblées générales des trois dernières années, carnet d'entretien de l'immeuble, montant des charges courantes et hors budget des deux derniers exercices, sommes restant dues au syndicat, état du fonds de travaux, et le dossier de diagnostic technique complet — dont le DPE, devenu déterminant dans la négociation. Notre guide complet du DPE et notre simulateur DPE gratuit permettent d'anticiper ce sujet avant la mise en vente.
Point capital : le délai de rétractation de 10 jours ne commence à courir qu'à compter de la remise complète de ces documents. Un dossier incomplet à la signature repousse d'autant le point de départ du délai — et donc la sécurisation de la vente. C'est l'argument définitif pour préparer le dossier de copropriété dès la mise en vente plutôt qu'après l'offre.
Le délai de rétractation de 10 jours en pratique
Le délai court à partir du lendemain de la première présentation de la lettre recommandée notifiant l'avant-contrat à l'acheteur (ou du lendemain de la remise en main propre selon les formes prévues). Il se décompte en jours calendaires ; s'il expire un week-end ou un jour férié, il est prorogé au premier jour ouvrable suivant. Pour se rétracter, l'acheteur adresse une lettre recommandée avec accusé de réception avant l'expiration du délai — le cachet de la poste fait foi. Aucune justification n'est requise, aucune somme ne peut être retenue. Passé les 10 jours, l'acheteur est définitivement engagé, sous réserve des conditions suspensives.
Que se passe-t-il si la vente échoue ?
Le prêt est refusé
Si l'acheteur justifie de refus conformes aux caractéristiques prévues dans la clause, le compromis tombe et le dépôt lui est restitué. S'il a saboté sa demande (dossier jamais déposé, demande hors des caractéristiques prévues), la jurisprudence considère la condition comme réalisée par sa faute : le vendeur peut conserver le dépôt de garantie.
La Ville préempte
Cas rare sur les appartements, mais prévu : la vente se fait alors au profit de la Ville, au prix de la DIA ou après négociation. L'acheteur évincé récupère son dépôt, le vendeur est payé — par un autre acquéreur que prévu.
Une partie refuse de signer l'acte
Le compromis valant vente, la partie lésée peut mettre en demeure l'autre par huissier, puis demander en justice l'exécution forcée de la vente ou la résolution avec dommages et intérêts. La plupart des compromis prévoient une clause pénale, généralement égale au dépôt de garantie (5 à 10 % du prix), due par la partie défaillante. En pratique, la voie amiable — conservation du dépôt et remise en vente — est presque toujours préférée à un contentieux de plusieurs années.
Compromis chez le notaire ou à l'agence ?
Les deux sont valables. La signature chez le notaire est la norme parisienne : rédaction par un juriste, vérifications d'urbanisme et d'état hypothécaire lancées immédiatement, séquestre sécurisé, et coût de rédaction nul ou modeste (les émoluments sont perçus à l'acte définitif). Un compromis d'agence bien rédigé est tout aussi engageant, mais il transitera de toute façon par un notaire ensuite. Dans une vente entre particuliers, le passage direct par le notaire est indispensable — notre guide vendre sans agence à Paris détaille ce parcours. Et si vous êtes accompagné, le choix du bon professionnel se joue avant le compromis : voyez nos conseils pour trouver le bon agent immobilier.
Les conseils spécifiques aux vendeurs parisiens
Trois réflexes font la différence. D'abord, préparer le dossier avant l'offre : diagnostics commandés dès la mise en vente, documents de copropriété réclamés au syndic sans attendre, pré-état daté anticipé. Ensuite, choisir l'acheteur sur son dossier autant que sur son prix : un apport de 20 %, une simulation bancaire récente et une situation stable valent souvent mieux que 10 000 € de plus proposés par un dossier fragile — un compromis qui échoue sur le financement coûte trois mois et fragilise la commercialisation. Enfin, verrouiller le prix en amont : un bien juste positionné limite les renégociations entre l'offre et le compromis. Les situations particulières (vente en succession, en indivision, suite à un divorce ou avec un locataire en place) ajoutent des règles propres détaillées dans nos guides dédiés.
FAQ : vos questions sur le compromis de vente à Paris
Combien coûte la signature d'un compromis ?
Chez le notaire, la rédaction du compromis est le plus souvent gratuite ou facturée quelques centaines d'euros de frais de dossier, récupérés sur les émoluments de l'acte définitif. Une promesse unilatérale sous seing privé supporte un droit d'enregistrement de 125 €. Le vrai décaissement du jour de la signature est le dépôt de garantie de l'acheteur, séquestré chez le notaire.
Peut-on renégocier le prix après le compromis ?
Le prix est fixé par le compromis et ne peut être modifié qu'avec l'accord des deux parties, par avenant. En pratique, une renégociation survient parfois si un élément nouveau apparaît (vice découvert, refus partiel de financement) : le vendeur reste libre de refuser, quitte à laisser jouer les clauses du contrat.
Quelle est la durée de validité d'un compromis ?
Celle que les parties y inscrivent : la date butoir de l'acte authentique, en général 3 mois après la signature à Paris. Si l'acte n'est pas signé à cette date, la date est prorogée par avenant d'un commun accord, ou la partie diligente met l'autre en demeure et fait jouer la clause pénale.
Le vendeur peut-il accepter une autre offre après le compromis ?
Non. Dès le compromis signé, le vendeur est juridiquement engagé envers son acheteur, même si un tiers propose davantage. Vendre à un autre exposerait à l'annulation de la seconde vente et à des dommages et intérêts.
Que devient le dépôt de garantie si l'acheteur se rétracte ?
Dans le délai légal de 10 jours : restitution intégrale sous 21 jours, sans retenue possible. Après le délai et hors défaillance d'une condition suspensive : le dépôt reste en principe acquis au vendeur au titre de la clause pénale.
Faut-il un compromis pour une vente entre particuliers ?
Oui, plus encore que dans une vente accompagnée : c'est l'avant-contrat qui organise les protections des deux parties. Faites-le rédiger par un notaire — les modèles trouvés en ligne omettent régulièrement les annexes ALUR, ce qui repousse le délai de rétractation et fragilise toute la vente.
Quelle différence entre une promesse de vente et un compromis de vente ?
La promesse unilatérale n'engage que le vendeur, qui réserve le bien ; l'acheteur dispose d'une option et verse une indemnité d'immobilisation. Le compromis engage les deux parties dès la signature et vaut vente. Dans les deux cas, l'acheteur non professionnel conserve ses dix jours de rétractation.
La promesse de vente doit-elle obligatoirement être signée chez le notaire ?
Non, mais c'est fortement recommandé et c'est l'usage à Paris. Établie sous seing privé, la promesse unilatérale doit être enregistrée auprès de l'administration fiscale dans les dix jours, faute de quoi elle est nulle. Signée en l'étude, la formalité est traitée par le notaire.
Quelle est la différence entre l'indemnité d'immobilisation et le dépôt de garantie ?
L'indemnité d'immobilisation accompagne la promesse : elle rémunère l'exclusivité consentie à l'acheteur et reste au vendeur si l'option n'est pas levée sans motif valable. Le dépôt de garantie accompagne le compromis : il s'impute sur le prix à la signature de l'acte. Les montants sont voisins, l'ordre de grandeur étant de 5 à 10 % du prix.
Préparer la suite de votre vente
Le compromis n'est qu'une étape d'un parcours qui commence par un prix juste et une commercialisation soignée. Pour situer précisément votre bien, utilisez notre estimation gratuite en ligne et consultez le panorama du marché parisien en 2026 ainsi que nos prix au m² par arrondissement. Pour la dimension fiscale de votre vente, notre guide de la plus-value immobilière à Paris détaille abattements et exonérations. Et pour être accompagné par le bon professionnel, la plateforme MonMandat vous met en relation avec des conseillers immobiliers de votre secteur, qui vous adressent leurs propositions détaillées avant tout engagement.
Bien préparé, le compromis de vente est une formalité qui sécurise les deux parties ; mal préparé, c'est le point de départ de trois mois d'incertitude. À Paris, la différence tient presque toujours aux mêmes détails : un dossier de copropriété complet dès la signature, une clause de prêt précise, un acheteur choisi pour la solidité de son dossier, et un calendrier réaliste qui intègre la préemption et les délais bancaires.