
Entre le compromis et l'acte de vente, comptez trois mois environ. Mais ce chiffre n'est écrit nulle part dans la loi : aucun texte ne fixe de délai entre la signature du compromis de vente et celle de l'acte authentique. La date inscrite dans votre avant-contrat est une date contractuelle, choisie par le notaire et les parties pour laisser le temps aux formalités de se dérouler.
C'est tout l'intérêt de comprendre ce qui se passe réellement pendant ces trois mois. Le délai n'est pas une attente : c'est un empilement de délais qui appartiennent à des tiers — la banque de l'acheteur, la mairie, le syndic, le locataire éventuel. Aucun d'eux ne vous obéit, et deux d'entre eux peuvent repartir de zéro. Avant même de signer, un prix de départ cohérent avec le marché reste le meilleur moyen de ne pas voir ce calendrier se prolonger.
Quel est le délai légal entre le compromis et l'acte de vente ?
Il n'y en a pas. Le code civil ne connaît pas de durée imposée entre l'avant-contrat et la réitération par acte authentique. La pratique notariale retient trois mois, parfois quatre, parce que c'est le temps nécessaire pour réunir les pièces et purger les droits des tiers — pas parce qu'un texte l'exige.
Cette absence de délai légal a une conséquence pratique immédiate : le délai est négociable. Une vente au comptant, sans prêt, sans locataire et hors zone de préemption, peut se signer en cinq à six semaines, le temps de réunir les diagnostics et le dossier de copropriété. À l'inverse, une vente qui cumule un prêt, une purge de préemption et un syndic lent dépassera les quatre mois sans que personne soit fautif.
Le compromis de vente doit donc porter une date réaliste. Une date trop courte n'accélère rien : elle produit simplement un avenant de prorogation un mois plus tard.
Que se passe-t-il si la date prévue au compromis est dépassée ?
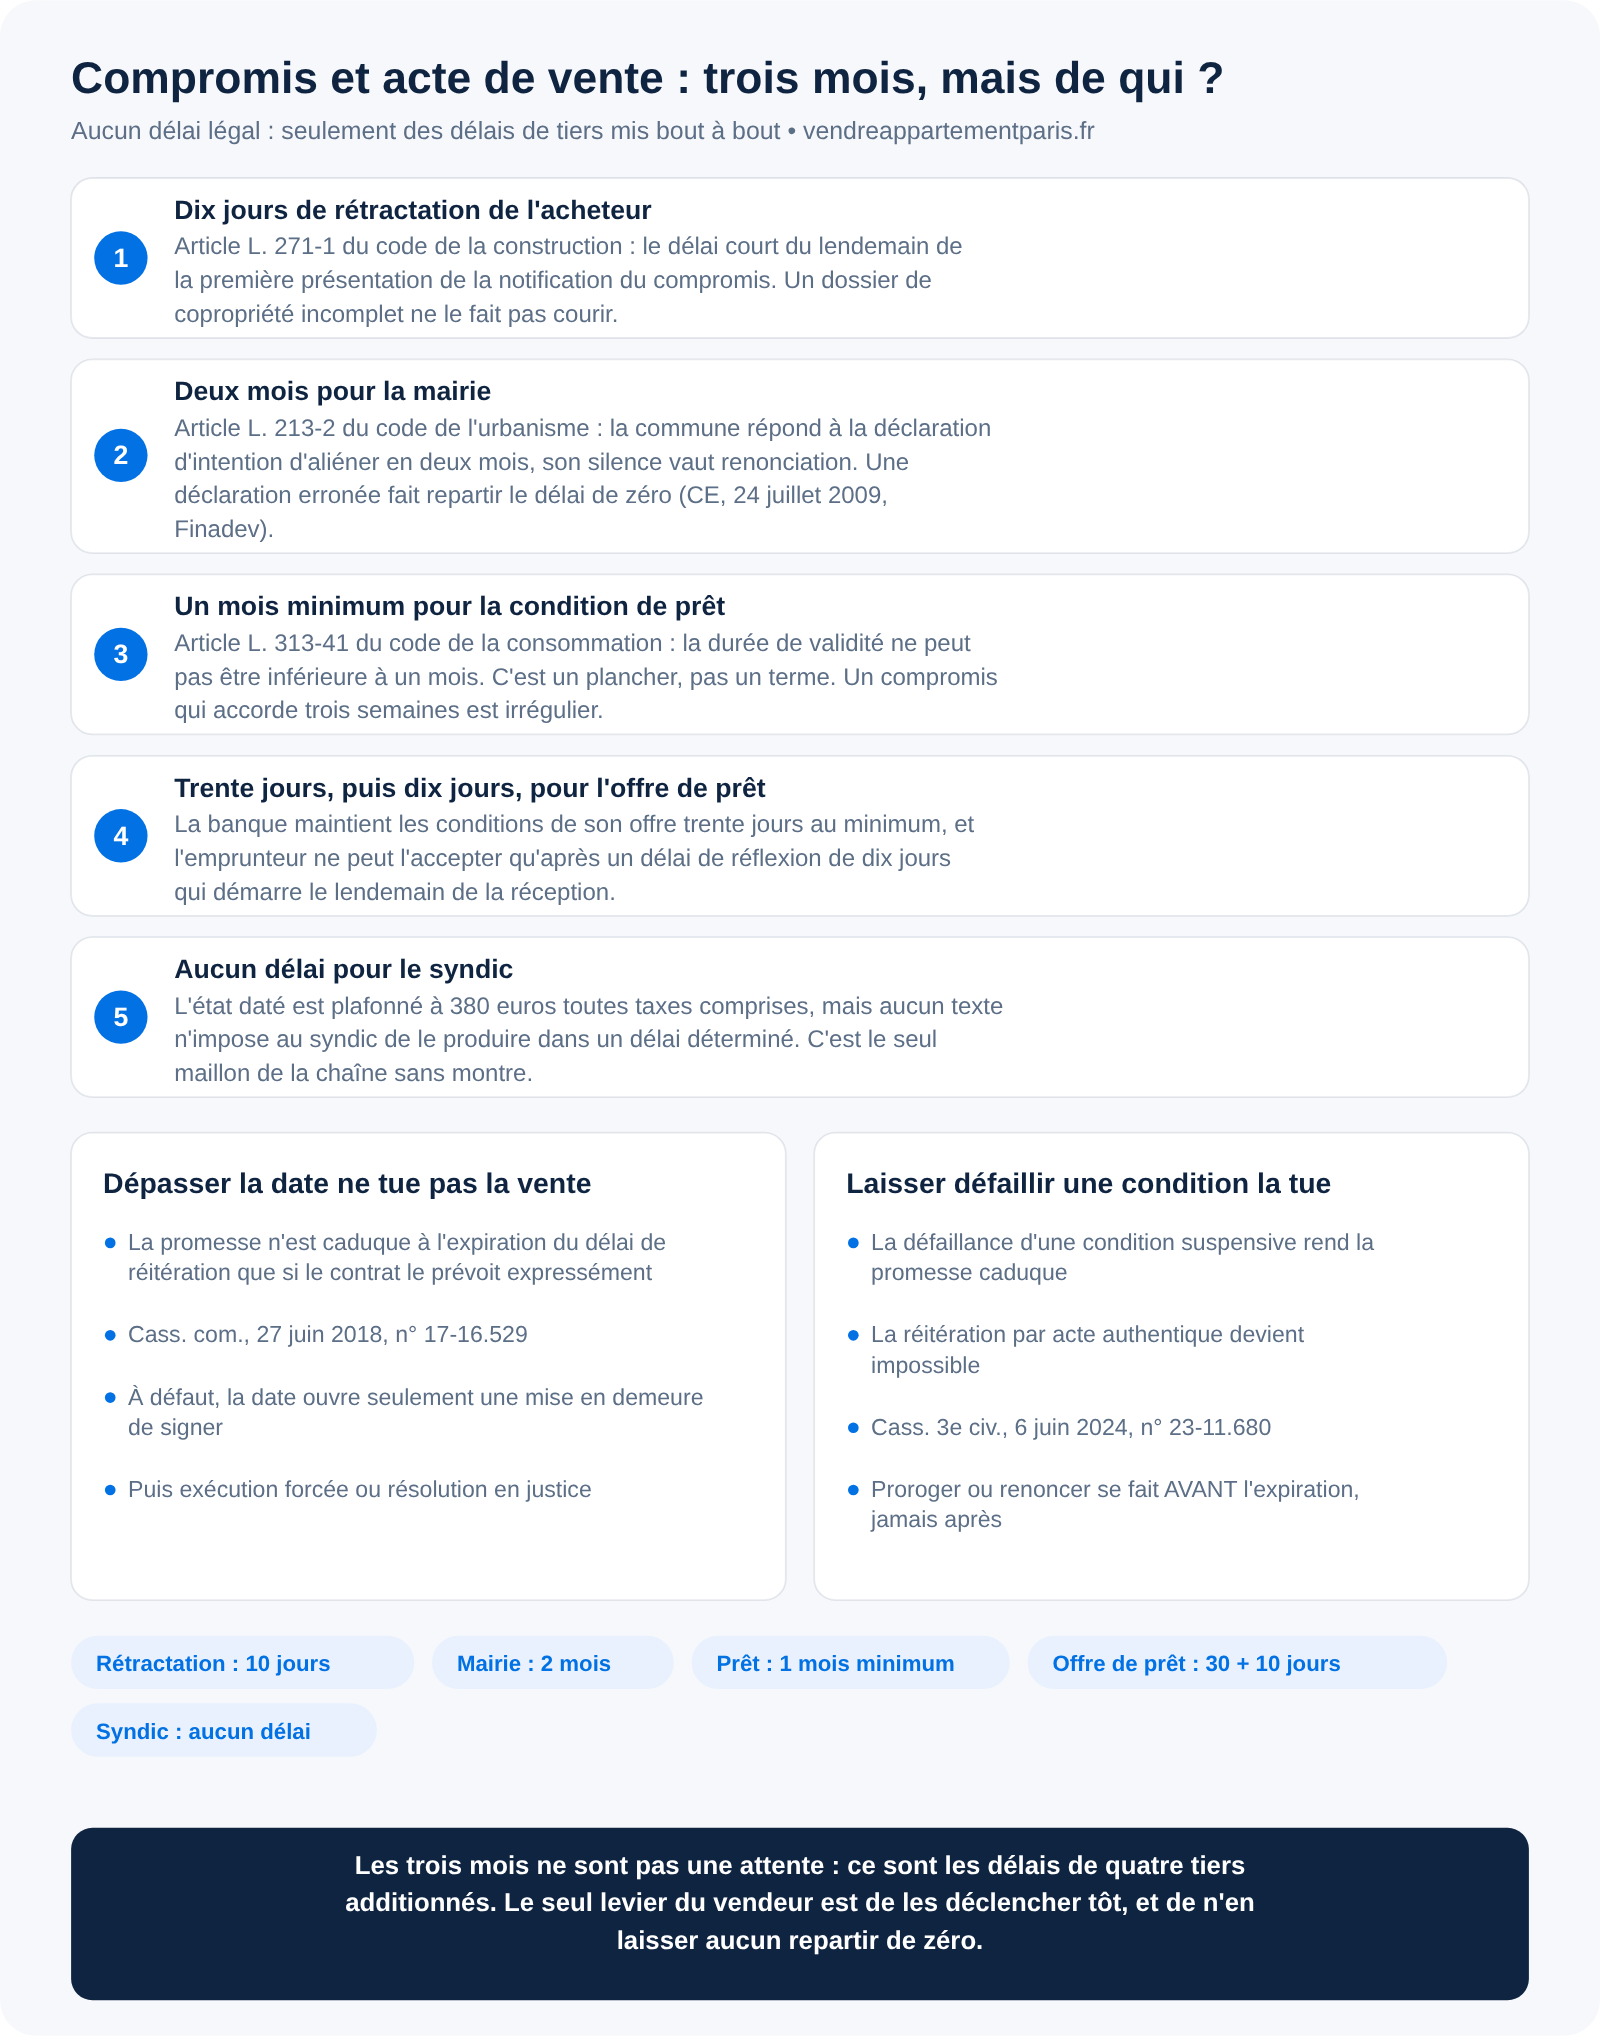
C'est le point que la plupart des vendeurs ignorent, et il joue en leur faveur. Le dépassement de la date de réitération n'annule pas la vente, sauf si le compromis le stipule expressément. La Cour de cassation l'a jugé en termes clairs : une promesse synallagmatique assortie d'un délai de réitération n'est caduque à l'expiration de ce délai que si cette sanction est prévue par le contrat lui-même (Cass. com., 27 juin 2018, n° 17-16.529).
Autrement dit, la « date butoir » n'est pas un couperet : c'est le point à partir duquel une partie peut mettre l'autre en demeure de signer. Si l'acheteur ne se présente pas, le vendeur peut demander en justice l'exécution forcée de la vente ou sa résolution, et faire jouer la clause pénale.
La dissymétrie mérite d'être retenue : dépasser la date ne tue pas la vente, mais laisser défaillir une condition suspensive la tue. La troisième chambre civile a rappelé que la défaillance d'une condition rend la promesse caduque et rend la réitération impossible (Cass. 3e civ., 6 juin 2024, n° 23-11.680). Ce qu'il faut proroger, ce n'est donc pas la date de signature : c'est le délai de réalisation des conditions, et avant qu'il n'expire.
Deux articles complètent ce point : celui consacré aux conditions suspensives du compromis vues par le vendeur, qui détaille ce qu'il faut proroger et quand, et celui consacré au séquestre du compromis de vente, qui explique à qui revient le dépôt de garantie lorsque la vente s'arrête.
Les dix jours de rétractation de l'acheteur
Le compte à rebours commence par là. L'acquéreur non professionnel d'un logement dispose de dix jours pour se rétracter, à compter du lendemain de la première présentation de la notification du compromis (article L. 271-1 du code de la construction et de l'habitation). Tant que ce délai court, rien d'irréversible n'est engagé.
Un détail compte pour le vendeur en copropriété : le délai ne court valablement que si la notification comprend l'ensemble des pièces exigées. Un dossier de copropriété incomplet ne fait pas courir le délai, et vous découvrirez deux mois plus tard que l'acheteur peut encore se rétracter. Le détail du mécanisme est traité dans notre article sur le délai de rétractation du compromis de vente.
Le financement de l'acheteur : trois délais qui s'additionnent
C'est le poste le plus long, et il se décompose. L'acheteur dépose son dossier, la banque instruit, puis émet une offre. Une fois l'offre reçue, le prêteur doit en maintenir les conditions pendant trente jours au minimum, et l'emprunteur ne peut l'accepter qu'après un délai de réflexion de dix jours qui démarre le lendemain de la réception (direction générale de la concurrence, de la consommation et de la répression des fraudes). Dix jours incompressibles, donc, avant même que l'acceptation puisse être postée.
En amont, la condition suspensive de prêt a une durée de validité qui ne peut pas être inférieure à un mois à compter de la signature de l'acte (article L. 313-41 du code de la consommation). C'est un plancher, pas un terme : un compromis qui accorde trois semaines est irrégulier. Ce qui se passe lorsque le prêt est refusé — et ce que le vendeur peut alors exiger — est détaillé dans notre article sur le refus de prêt de l'acheteur.
Additionnez : deux à quatre semaines d'instruction bancaire, dix jours de réflexion, puis la transmission des fonds au notaire. Six à huit semaines sont une hypothèse normale, pas un retard.
La purge des droits de préemption : deux mois, et parfois davantage
Dès le compromis signé, le notaire adresse une déclaration d'intention d'aliéner au titulaire du droit de préemption. En zone de droit de préemption urbain, la commune dispose de deux mois pour répondre, et son silence vaut renonciation (article L. 213-2 du code de l'urbanisme). À Paris, où la préemption renforcée couvre une grande partie du territoire, cette formalité est la règle plutôt que l'exception.
Le piège est ailleurs. Le délai de deux mois ne court qu'à compter de la réception d'une déclaration exacte : une déclaration entachée d'une erreur substantielle sur la consistance du bien, le prix ou les conditions de la vente ne fait courir le délai qu'à compter de la réception d'une déclaration rectifiée (Conseil d'État, 24 juillet 2009, Finadev, n° 316158). Une surface mal reportée, et votre délai de deux mois recommence.
D'autres titulaires peuvent se superposer, chacun avec son propre délai : un mois pour un coindivisaire, deux mois pour un locataire ou pour la SAFER, trois mois en espace naturel sensible. L'ordre dans lequel ces droits se purgent et les notifications qui s'imposent sont détaillés dans notre article sur le droit de préemption applicable à la vente d'un appartement.
Les trois mois entre le compromis et l'acte ne sont pas un délai d'attente : ce sont les délais de trois ou quatre tiers mis bout à bout. Le seul levier du vendeur est de déclencher chacun d'eux le plus tôt possible, et de ne jamais en laisser un repartir de zéro.
Les pièces à réunir et les acteurs qui peuvent ralentir la vente
Pendant que la banque et la mairie travaillent, le notaire rassemble le dossier : titre de propriété, état hypothécaire, renseignements d'urbanisme, et en copropriété l'état daté du syndic. Ce dernier est plafonné à 380 euros toutes taxes comprises, mais aucun texte ne fixe de délai au syndic pour le produire — une anomalie que nous détaillons dans notre article sur l'état daté, son prix et son délai.
Un crédit en cours sur le bien ajoute une étape : la mainlevée de l'inscription hypothécaire, que le notaire organise avec votre banque et qui suppose un décompte de remboursement anticipé. Le calendrier correspondant est décrit dans notre article consacré à la vente d'un appartement avec un crédit en cours.
D'autres situations allongent structurellement le calendrier : une vente par une société civile immobilière suppose une décision des associés, une vente pour le compte d'un majeur protégé exige une autorisation judiciaire préalable, une indivision demande l'accord de tous. Dans ces cas, quatre à six mois sont réalistes.
Comment raccourcir le délai entre le compromis et l'acte de vente
Trois leviers existent, et aucun n'est spectaculaire. Le premier est d'anticiper le dossier avant la mise en vente : diagnostics complets, dossier de copropriété demandé au syndic, titre de propriété retrouvé. Un compromis signé avec un dossier complet gagne deux à trois semaines sur un compromis signé avec un dossier à constituer.
Le deuxième est de vérifier la solidité du financement avant d'accepter une offre : un acheteur disposant d'une simulation bancaire écrite et d'un apport constitué ne suit pas le même calendrier qu'un acheteur qui commence ses démarches après la signature.
Le troisième est le choix de l'interlocuteur qui prépare la vente. Confronter plusieurs lectures du dossier avant de signer un mandat a une valeur concrète ici : une plateforme de mise en relation comme MonMandat met un propriétaire en relation avec trois agents au maximum, ce qui suffit à comparer la manière dont chacun prépare un dossier de vente, sans multiplier les interlocuteurs.
Questions fréquentes
Peut-on signer l'acte de vente avant la date prévue au compromis ?
Oui, dès que toutes les conditions sont levées et toutes les formalités purgées, rien n'interdit de signer plus tôt si les deux parties sont d'accord. La date du compromis est une date maximale d'organisation, pas un rendez-vous obligatoire.
Que faire si l'acheteur ne se présente pas à la signature ?
Le notaire dresse un procès-verbal de carence. Le vendeur met ensuite l'acheteur en demeure de signer, puis peut saisir le tribunal pour obtenir l'exécution forcée de la vente ou sa résolution assortie de dommages-intérêts, et faire jouer la clause pénale prévue au compromis.
Le délai est-il plus long pour un bien loué ?
Souvent, oui. Si le bien est vendu libre, le congé pour vendre doit être délivré six mois avant la fin du bail et ouvre au locataire une offre d'achat prioritaire de deux mois. Si le bien est vendu occupé, le calendrier reste celui d'une vente ordinaire.
Peut-on proroger le compromis de vente ?
Oui, par avenant signé des deux parties. La prorogation doit intervenir avant l'expiration du délai de réalisation de la condition concernée : une fois la condition défaillie, la promesse est caduque et il est trop tard pour la prolonger.
Qui fixe la date de signature de l'acte authentique ?
Le notaire, en accord avec les parties, en fonction de l'avancement des formalités. Lorsque deux notaires interviennent — celui du vendeur et celui de l'acheteur —, la date est arrêtée entre eux, sans surcoût pour les parties puisque les émoluments sont partagés.
Sources : code civil, articles 1304-4 et 1304-6 ; Cass. com., 27 juin 2018, n° 17-16.529 ; Cass. 3e civ., 6 juin 2024, n° 23-11.680 ; code de la construction et de l'habitation, article L. 271-1 ; code de la consommation, article L. 313-41 ; code de l'urbanisme, article L. 213-2 ; Conseil d'État, 24 juillet 2009, Finadev, n° 316158 ; DGCCRF, crédit immobilier ; service-public.gouv.fr.


