
Le prix de l'immobilier à Paris s'est stabilisé en 2026, après une correction d'environ 12 % depuis le pic de 2023. C'est le premier palier durable depuis le retournement de 2022 : les volumes de transactions remontent, les délais de vente se resserrent, et la négociation moyenne cesse de s'écarter. Après trente ans marqués par une hausse quasi ininterrompue puis une baisse rapide, le marché parisien est entré dans une phase où le prix ne fait plus l'essentiel du résultat d'une vente — la qualité du bien et son étiquette énergétique s'en chargent.
Cet article retrace l'évolution des prix parisiens depuis 1995, la détaille sur les vingt dernières années, l'analyse arrondissement par arrondissement, puis expose trois scénarios chiffrés à l'horizon 2030. Les chiffres cités sont des ordres de grandeur issus des données notariales et de la base DVF ; pour votre bien précis, seule une estimation tenant compte de l'étage, de l'exposition, de l'état et du DPE a une valeur opérationnelle.
Le prix de l'immobilier va-t-il baisser à Paris en 2026 ?
Les indicateurs disponibles en 2026 ne décrivent pas une poursuite de la baisse, mais une stabilisation. Trois signaux convergent : la remontée des volumes de transactions après deux années de blocage, le raccourcissement des délais de commercialisation, et la réduction de l'écart entre prix affiché et prix signé. Ces trois éléments apparaissent généralement ensemble en sortie de correction.
Cela ne signifie pas que tous les biens se valorisent. Le marché parisien s'est fracturé : les biens de qualité, bien situés et correctement classés énergétiquement retrouvent de la tension, tandis que les logements sans ascenseur, en rez-de-chaussée sur rue, ou classés F et G continuent de subir des négociations importantes. Parler d'un « prix de l'immobilier à Paris » au singulier a d'ailleurs de moins en moins de sens : l'écart entre les deux segments s'est creusé plus vite que la moyenne n'a bougé.
Depuis 2024, l'écart de prix entre deux appartements du même immeuble s'est creusé davantage que l'écart entre deux arrondissements. La moyenne parisienne décrit de moins en moins la réalité d'une vente.
Quelle a été l'évolution du prix du m² à Paris depuis 20 ans ?
Sur vingt ans, de 2006 à 2026, le prix moyen au mètre carré parisien a très nettement progressé, malgré la correction récente. Le mouvement s'est joué en trois temps.
La période 2006-2012 prolonge la dynamique des années 2000, brièvement interrompue par la crise financière de 2008 — une pause courte à Paris, où les prix retrouvent leur niveau d'avant-crise plus vite que dans le reste du pays. La période 2012-2020 constitue l'accélération décisive : la baisse continue des taux d'intérêt augmente le pouvoir d'achat immobilier plus vite que les revenus, et l'écart entre Paris et les métropoles régionales atteint son maximum historique. La période 2020-2026, enfin, marque la rupture : la crise sanitaire redistribue les préférences vers les grandes surfaces et l'extérieur, puis la remontée brutale des taux à partir de 2022 réduit la capacité d'emprunt de plusieurs dizaines de milliers d'euros pour un même dossier.
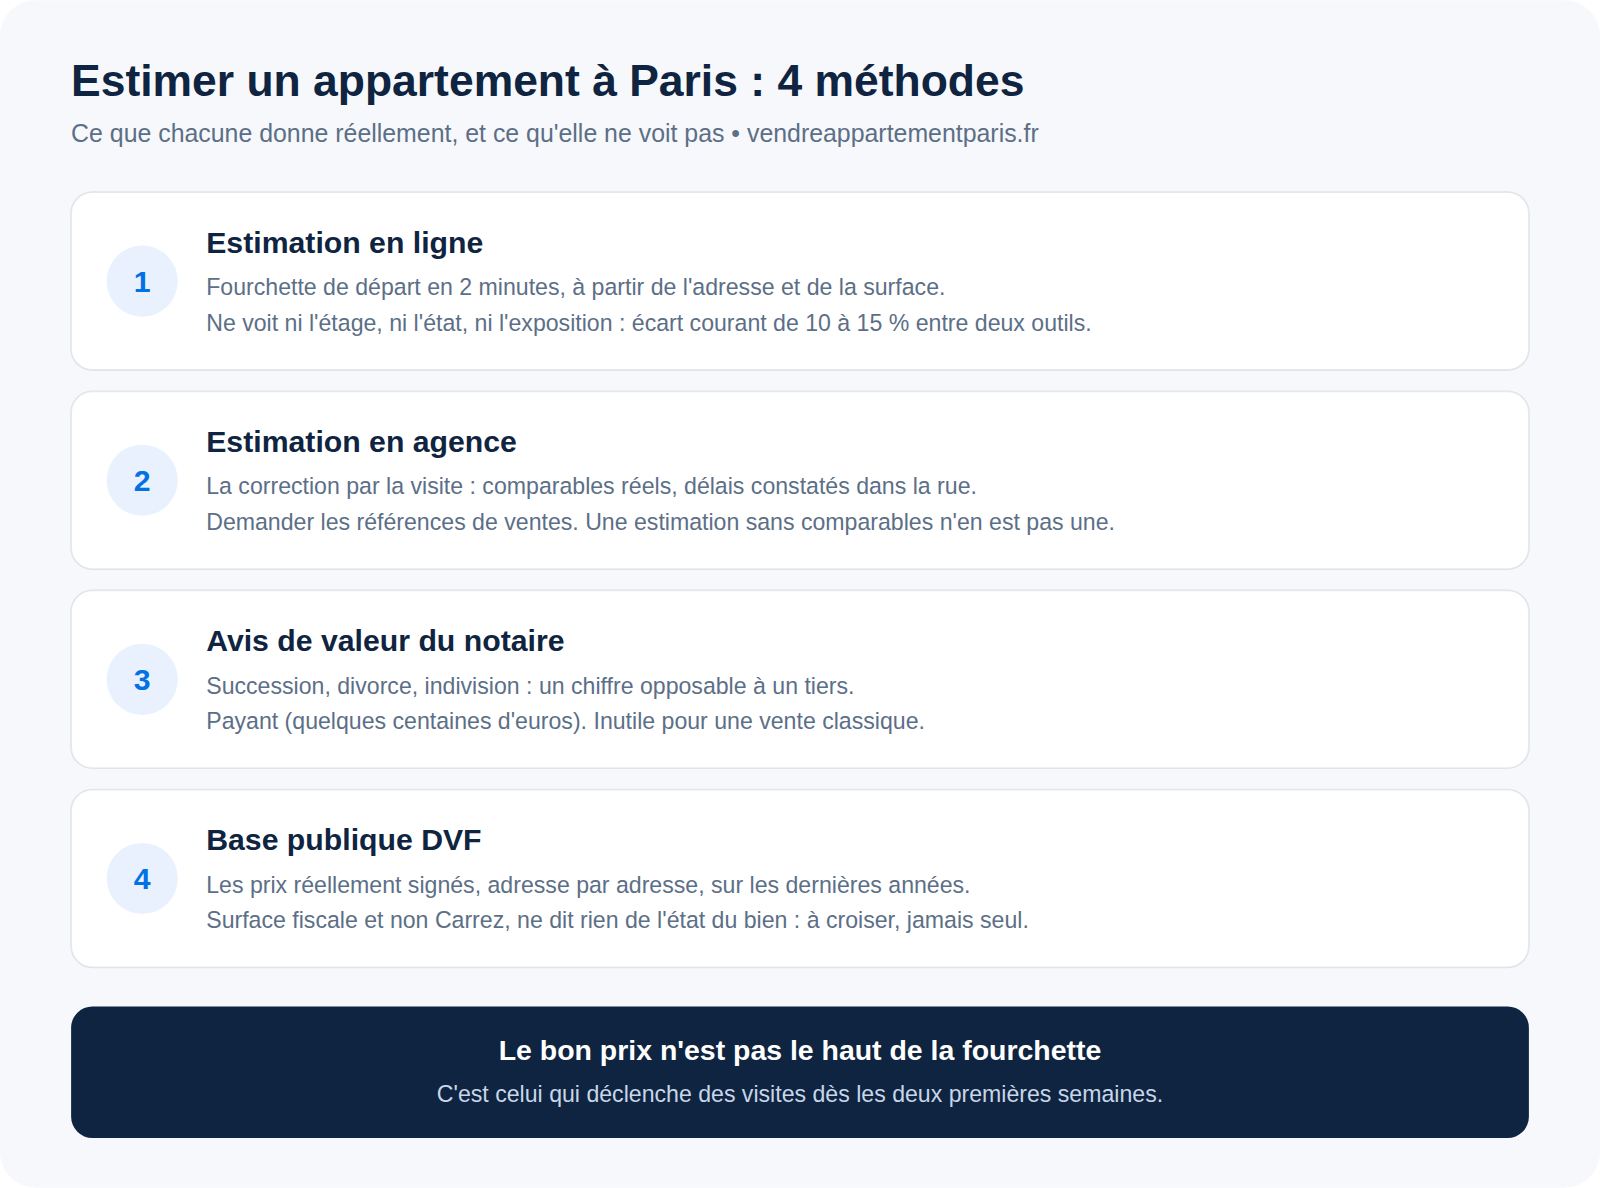
Le bilan sur vingt ans reste donc largement positif pour un vendeur qui a acheté avant 2015. Il l'est beaucoup moins pour un achat réalisé entre 2019 et 2022, au sommet du cycle : ces propriétaires-là revendent aujourd'hui à un niveau proche, voire inférieur, de leur prix d'acquisition frais inclus. C'est le point à vérifier en priorité avant de mettre en vente — notre estimateur en ligne permet de situer votre bien, et notre guide de l'estimation d'un appartement à Paris détaille les écarts entre les méthodes.
Prévision du marché immobilier en 2030 : les trois scénarios
Toute projection à cinq ans repose sur des hypothèses, principalement de taux et d'offre. Trois trajectoires sont raisonnablement défendables.
- Scénario central — reprise modérée. Les taux se détendent progressivement, l'offre reste structurellement contrainte par la rareté du foncier parisien, et les prix reprennent une progression lente, inférieure à celle de la période 2012-2020. C'est le scénario le plus souvent retenu par les observatoires.
- Scénario haussier. Une détente plus rapide du crédit, combinée à la sortie du marché des logements les plus énergivores, réduit encore l'offre disponible de biens conformes et crée une tension sur le segment des logements bien classés. La hausse serait alors concentrée sur une partie du parc, et non générale.
- Scénario baissier. Une fiscalité immobilière alourdie, un maintien durable de taux élevés, ou une accélération des mises en vente d'investisseurs contraints par le calendrier énergétique pèseraient sur les prix. Ce scénario frapperait d'abord les petites surfaces et les biens mal classés.
Le point commun aux trois scénarios mérite d'être souligné : aucun ne prévoit un retour à une hausse générale et uniforme comparable à celle des années 2010. La différenciation par la qualité du bien est désormais structurelle.
Le DPE a-t-il changé l'évolution des prix à Paris ?
Oui, et c'est la transformation la plus profonde du marché parisien depuis dix ans. L'entrée en vigueur du DPE opposable, puis l'interdiction progressive de louer les logements les moins performants, ont introduit dans le prix une variable qui n'existait pas auparavant.
Le parc haussmannien, qui fait la valeur patrimoniale de Paris, est aussi celui qui concentre les mauvaises étiquettes : simples vitrages, murs non isolés, façades protégées. Deux appartements identiques par la surface et l'adresse peuvent désormais se négocier avec un écart significatif sur la seule base de leur classe. Depuis le 1er janvier 2026, le passage du coefficient de conversion de l'électricité de 2,3 à 1,9 a par ailleurs reclassé une partie du parc chauffé à l'électricité, sans qu'aucun travaux n'ait été réalisé — un effet purement réglementaire, mais bien réel sur les prix affichés. Nos analyses de la décote DPE à la vente et de la vente d'un logement classé G chiffrent cet écart, et notre simulateur DPE permet de situer votre bien.
Faut-il vendre son appartement à Paris maintenant ou attendre ?
La réponse dépend moins de la conjoncture générale que de trois caractéristiques de votre bien. Sa classe énergétique d'abord : un logement classé F ou G subit une pression qui s'accentue à mesure que les échéances de 2028 et 2034 approchent, et l'attente coûte plutôt qu'elle ne rapporte. Sa date d'acquisition ensuite : un achat antérieur à 2015 laisse une marge confortable, un achat de 2020-2022 mérite un calcul précis avant décision. Sa typologie enfin : les petites surfaces, dépendantes de la demande locative, sont plus exposées que les familiales.
Attendre a un coût — charges, fiscalité, immobilisation du capital — qu'il faut mettre en face du gain espéré. Dans un marché stabilisé où aucun scénario ne prévoit de reprise brutale, ce calcul penche rarement en faveur de l'attente pour les biens mal classés, et se discute au cas par cas pour les autres. Notre analyse du marché immobilier parisien en 2026 et notre guide complet de la vente à Paris aident à poser les termes de la décision.
Rétrospective des prix immobiliers parisiens depuis 1995
Pour saisir l'ampleur des mouvements actuels, il faut d'abord prendre du recul sur trois décennies. Le marché parisien a connu des variations d'une amplitude rare, qui ont redessiné en profondeur le profil des propriétaires de la capitale.
Les années 1995-2005 : la décennie du rattrapage
Au milieu des années 1990, Paris sort d'une crise immobilière sévère. Le prix moyen au mètre carré tourne alors autour de 2 400 €/m², soit l'équivalent de 4 000 € actuels une fois corrigé de l'inflation. La reprise démarre en 1998 avec la baisse des taux d'intérêt, l'arrivée de l'euro et le retour de la croissance. En dix ans, les prix doublent pour atteindre environ 5 500 €/m² en 2005. Cette décennie marque le retour de Paris comme place financière et touristique de premier plan.
Les années 2005-2015 : la première envolée
La période s'ouvre sur un marché déjà tendu et voit les prix continuer leur ascension, malgré une pause ponctuelle lors de la crise de 2008. Le mètre carré parisien passe de 5 500 € à plus de 8 200 € en dix ans, soit une hausse de 49 %. La crise des subprimes, puis celle de la zone euro, n'ont que peu ralenti cette dynamique, soutenue par la baisse continue des taux d'emprunt et la raréfaction de l'offre. Les primo-accédants commencent à être massivement exclus du marché parisien.
Les années 2015-2020 : l'âge d'or des vendeurs
Cette demi-décennie consacre Paris comme l'une des villes les plus chères d'Europe. Les prix franchissent successivement les 9 000, 10 000 puis 11 000 €/m² en moyenne. Les conditions d'emprunt exceptionnelles (taux sous 1,5 % sur 20 ans) déclenchent une frénésie d'achats. Les vendeurs imposent leurs conditions, les biens se vendent en quelques jours, parfois au-dessus du prix demandé. Cette période voit l'émergence massive des investisseurs internationaux et la financiarisation de l'immobilier parisien.
La rupture de 2022-2024 : retour à la raison
Le retournement arrive brutalement avec la remontée des taux d'emprunt consécutive à la guerre en Ukraine et au choc inflationniste. En dix-huit mois, les conditions de financement se durcissent radicalement. La capacité d'emprunt des ménages chute de 25 à 30 %, les transactions s'effondrent de près de 35 %, et les prix corrigent de 8 à 12 % selon les arrondissements. Pour la première fois depuis vingt ans, les vendeurs doivent accepter des négociations significatives et des délais de vente rallongés.
État actuel du marché parisien en 2026
Après la correction post-Covid, le marché parisien entre dans une phase d'équilibre. Plusieurs indicateurs convergents montrent que la zone de turbulences est derrière nous, sans pour autant que les conditions euphoriques des années 2015-2020 ne reviennent.
La stabilisation des prix depuis mi-2025
Le prix moyen parisien s'établit en 2026 autour de 9 800 €/m², avec une légère tendance haussière sur les six derniers mois. Les écarts entre arrondissements se creusent : les secteurs premium du centre (6e, 7e, 4e) affichent déjà des progressions de 2 à 4 %, tandis que les arrondissements périphériques stagnent. Pour une vision détaillée arrondissement par arrondissement, consultez notre guide complet des prix immobiliers à Paris.
Le retour progressif des volumes
Les transactions repartent à la hausse, avec environ 30 000 ventes annuelles attendues en 2026, contre moins de 24 000 en 2024. Cette reprise témoigne d'un marché qui retrouve sa liquidité naturelle. Les primo-accédants reviennent, les investisseurs patrimoniaux aussi, et la clientèle internationale se manifeste à nouveau dans les quartiers premium.
La nouvelle donne des négociations
La marge de négociation moyenne s'établit désormais autour de 4 % sous le prix affiché, contre 8 à 12 % au plus fort de la crise. Certains biens rares se vendent à nouveau au prix, voire au-dessus dans les situations de mise en concurrence entre acheteurs. Cette dynamique retrouve progressivement les codes d'un marché normalisé.
Les délais de commercialisation
Le délai médian pour vendre un appartement parisien redescend autour de 75 jours en 2026, contre 110 jours en 2023. Les biens correctement estimés et préparés peuvent même partir en moins de 45 jours, notamment dans les arrondissements où la demande reste structurellement forte.
Les facteurs qui expliquent l'évolution des prix parisiens
Comprendre les mouvements de prix passe par l'analyse des forces qui structurent le marché parisien. Ces dynamiques, parfois contradictoires, agissent simultanément et expliquent la complexité du marché immobilier de la capitale.
La rareté structurelle de l'offre
Paris intra-muros compte 1,3 million de logements répartis sur 105 km², soit une densité parmi les plus élevées du monde. Les possibilités de construction neuve sont quasi nulles, ce qui crée une pénurie permanente face à une demande qui ne faiblit pas. Chaque année, moins de 3 000 logements neufs sont livrés dans la capitale, alors que la demande dépasse largement cette offre. Cette tension structurelle constitue le plancher de valeur du marché parisien.
Les taux d'intérêt et le pouvoir d'achat immobilier
Sur les deux dernières décennies, les taux d'emprunt ont été le principal moteur des fluctuations de court terme. Une baisse de 1 point de taux sur 20 ans équivaut à environ 10 % de pouvoir d'achat immobilier supplémentaire pour un ménage. L'évolution des taux explique ainsi à elle seule une part majeure des mouvements de prix observés.
La démographie et les flux migratoires
La population parisienne intra-muros est relativement stable autour de 2,2 millions d'habitants, mais les flux migratoires internes (jeunes actifs qui arrivent, familles qui partent en banlieue) maintiennent une rotation permanente. La région parisienne, elle, continue d'attirer plus de 80 000 nouveaux habitants nets chaque année, ce qui alimente indirectement la pression sur le marché intra-muros.
L'internationalisation du marché
Depuis 2010, la clientèle internationale représente 8 à 12 % des transactions parisiennes, avec des pics dépassant 20 % dans les arrondissements premium. Cette demande étrangère, largement déconnectée des conditions de crédit domestiques, joue un rôle d'amortisseur dans les phases de crise et d'accélérateur dans les phases de hausse.
Les politiques publiques et réglementaires
L'encadrement des loyers, la réforme du DPE, le durcissement des conditions de location saisonnière, l'évolution de la fiscalité immobilière : autant de décisions publiques qui pèsent lourdement sur les comportements des acheteurs et vendeurs. Le renforcement progressif des normes énergétiques crée notamment une fracture croissante entre les biens performants et les passoires thermiques.
Évolution des prix par arrondissement : qui a le plus progressé ?
Paris n'évolue pas comme un bloc homogène. Certains arrondissements ont tiré leur épingle du jeu bien mieux que d'autres sur les deux dernières décennies.
Les champions de la hausse long terme
Les 3e, 10e et 11e arrondissements affichent les plus fortes progressions sur 20 ans, avec des hausses cumulées supérieures à 320 %. Ces secteurs, historiquement populaires, ont bénéficié d'une gentrification massive portée par les jeunes actifs CSP+. Le 11e arrondissement illustre parfaitement cette dynamique de rattrapage accéléré.
Les arrondissements à la progression mesurée
Les 7e, 6e et 16e, déjà chers dans les années 2000, ont progressé plus modérément (180 à 220 % sur 20 ans). Ces secteurs premium, déjà proches de leur plafond structurel, ont moins bénéficié de l'effet de rattrapage. Pour une analyse détaillée du marché premium, consultez notre étude du 16e arrondissement.
Les arrondissements les plus corrigés en 2022-2024
Les 19e et 20e, plus populaires et plus dépendants des investisseurs, ont subi les corrections les plus marquées lors du choc des taux. Certains quartiers ont perdu jusqu'à 15 % de valeur avant de commencer à se redresser en 2025. Cette volatilité reflète une clientèle plus sensible aux conditions de financement.
Le cas particulier des arrondissements centraux historiques
Le 1er arrondissement et le 2e arrondissement présentent une résilience remarquable. Leur clientèle internationale et patrimoniale les a protégés des turbulences récentes, avec des baisses limitées à 4-6 % sur la période 2022-2024, contre 10-12 % en moyenne à Paris.
Comparaison avec les autres grandes villes
Situer Paris dans le contexte international et national permet de relativiser ses niveaux de prix et d'anticiper ses évolutions futures.
Paris face aux grandes capitales mondiales
Paris reste compétitif face à Londres, Manhattan ou Hong Kong, qui affichent des prix 40 à 80 % supérieurs dans leurs quartiers premium. Cette décote relative, combinée à la qualité de vie parisienne, soutient durablement l'attractivité internationale de la capitale française. Elle explique aussi pourquoi Paris est moins volatil que d'autres places mondiales.
Paris face aux métropoles françaises
L'écart avec Lyon, Bordeaux ou Nice reste considérable (100 à 120 % de plus pour Paris). Cette prime parisienne s'explique par la concentration économique sans équivalent dans l'Hexagone. Elle a tendance à se maintenir, voire à s'accentuer dans les phases de hausse.
L'effet Grand Paris sur les prix
Le projet du Grand Paris Express, avec ses nouvelles lignes de métro, redessine la carte des valeurs immobilières en Île-de-France. Certaines communes de petite couronne rattrapent progressivement les prix parisiens, tandis que des secteurs de Paris bénéficient directement des nouvelles dessertes.
Perspectives d'évolution pour 2026-2030
Anticiper les prix parisiens reste un exercice délicat, mais plusieurs tendances lourdes dessinent le paysage des cinq prochaines années.
Le scénario central : hausse modérée
Le consensus des analystes anticipe une progression annuelle de 2 à 4 % sur la période 2026-2028, portée par la normalisation des taux, le retour des acheteurs internationaux et la rareté structurelle de l'offre. Ce rythme modeste, loin des envolées des années 2015-2020, reflète un marché désormais plus mature.
Les facteurs de hausse potentielle
Une baisse plus rapide qu'anticipé des taux d'emprunt, un afflux d'investisseurs internationaux lié à des tensions géopolitiques, ou l'aboutissement de grands projets urbains (Grand Paris, Jeux Olympiques 2024 à effet différé) pourraient accélérer la hausse des prix. Les quartiers centraux premium seraient les premiers bénéficiaires.
Les facteurs de risque baissier
À l'inverse, une remontée surprise des taux, une récession économique française ou européenne, ou un durcissement fiscal sur l'immobilier pourraient peser sur les prix. Les quartiers populaires et les passoires thermiques seraient les plus vulnérables dans un tel scénario.
La fracture énergétique qui s'installe
L'une des tendances les plus structurantes sera la polarisation croissante entre biens performants et passoires thermiques. L'écart de prix entre un appartement classé B et un équivalent classé F pourrait atteindre 25 à 30 % d'ici 2030, contre 15 à 20 % aujourd'hui. Les vendeurs de logements énergivores ont donc tout intérêt à anticiper. Notre guide pour améliorer son DPE détaille les leviers les plus efficaces, complété par un simulateur DPE gratuit pour projeter rapidement votre classement énergétique.
Impact de l'évolution des prix sur les vendeurs et acheteurs
Les mouvements du marché parisien transforment en profondeur les stratégies à adopter selon votre position. Vendeur, acheteur, investisseur : chaque profil doit adapter sa lecture des tendances.
Pour les vendeurs : saisir la fenêtre de reprise
La phase actuelle de stabilisation et de légère reprise offre une fenêtre intéressante pour les vendeurs qui envisagent de céder leur bien dans les 12 à 18 mois. Les acheteurs sont de retour, les négociations se resserrent, les délais raccourcissent. Un positionnement juste du prix, basé sur une estimation précise au mètre carré, permet de tirer parti de ce contexte favorable.
Pour les acheteurs : la fin des opportunités exceptionnelles
Les acheteurs qui ont attendu en 2022-2023 ont pu réaliser de belles opportunités. En 2026, ces opportunités se raréfient. Il reste cependant des poches de valeur dans les arrondissements en transition et sur les biens à rénover avec un potentiel d'amélioration énergétique. Notre guide sur la vente parisienne éclaire également le côté acheteur par l'analyse des négociations en cours.
Pour les investisseurs : repenser la stratégie long terme
Les investisseurs doivent intégrer la nouvelle donne énergétique et l'encadrement des loyers dans leurs calculs de rentabilité. Le marché parisien reste pertinent pour la préservation patrimoniale long terme, mais les logiques de rendement locatif court terme sont profondément bousculées.
Comment tirer parti de ces évolutions pour votre projet
Que vous envisagiez de vendre ou d'acheter, la connaissance fine des évolutions de prix constitue un avantage décisif. Plusieurs outils concrets vous permettent d'objectiver votre projet immobilier.
Obtenir une estimation à jour de votre bien
Les prix évoluant rapidement, une estimation de plus de six mois peut être totalement périmée. Notre outil d'estimation en ligne intègre les dernières transactions enregistrées pour vous donner une fourchette réaliste et actualisée. Pour approfondir, notre méthodologie d'estimation par arrondissement détaille tous les critères à prendre en compte.
Anticiper les évolutions réglementaires
Le durcissement continu des normes énergétiques rend indispensable l'anticipation du DPE. Simulez votre performance énergétique avant toute mise en vente et projetez l'impact des éventuels travaux de rénovation. Notre guide complet sur le DPE immobilier répertorie toutes les obligations actuelles et à venir.
Choisir le bon professionnel pour vendre
Dans un marché qui évolue rapidement, s'entourer d'un agent immobilier au fait des dernières tendances fait toute la différence. La plateforme MonMandat vous permet de comparer plusieurs propositions d'agents parisiens spécialisés, avec leurs analyses de marché, leurs honoraires et leurs stratégies de commercialisation. Vous choisissez le professionnel le plus adapté à votre bien et à votre secteur, en toute transparence, après les avoir rencontrés.
Intégrer l'horizon temporel dans votre décision
Sur 20 ans, Paris reste l'un des actifs immobiliers les plus performants au monde. Sur 2 ou 3 ans, les mouvements peuvent être plus volatils. Aligner votre projet avec son horizon temporel réel permet d'éviter les arbitrages précipités. Pour une vision globale, consultez notre guide complet pour vendre à Paris, qui intègre ces considérations temporelles dans la stratégie.
Passer à l'action avec les bons outils
La meilleure manière de transformer la connaissance des tendances en résultat concret reste de passer à l'action avec les bons outils. Commencez par simuler la valeur de votre appartement en quelques minutes, puis projetez votre classe énergétique pour anticiper l'impact du DPE sur votre stratégie de prix.
Ensuite, rendez-vous sur la plateforme MonMandat pour recevoir plusieurs propositions d'agents parisiens qualifiés sous 48 heures. Vous comparez en toute transparence les honoraires, les stratégies de commercialisation et les analyses de marché de chaque professionnel, puis vous rencontrez ceux qui vous correspondent avant tout engagement. Cette approche remet le vendeur au centre de la décision, dans un marché parisien qui récompense désormais plus que jamais les propriétaires bien préparés et bien conseillés.
Questions fréquentes
De combien les prix ont-ils baissé à Paris depuis 2023 ?
La correction depuis le point haut de 2023 est de l'ordre d'une dizaine de pour cent en moyenne parisienne, avec de fortes disparités : certains arrondissements centraux ont mieux résisté, tandis que les secteurs qui avaient le plus progressé entre 2015 et 2020 ont corrigé davantage. Une moyenne ne dit rien d'un bien précis : deux appartements du même arrondissement peuvent avoir connu des trajectoires opposées selon leur étage, leur luminosité et leur DPE.
Quel arrondissement a le plus progressé sur vingt ans ?
Ce sont généralement les arrondissements de l'est et du nord-est parisien, partis de niveaux plus bas, qui affichent les progressions relatives les plus fortes sur longue période — un effet de rattrapage classique. Les arrondissements centraux et l'ouest, déjà chers en 2006, progressent moins en pourcentage mais résistent mieux dans les phases de correction. Notre guide des prix immobiliers à Paris détaille la situation par arrondissement.
Les prix parisiens peuvent-ils revenir à leur niveau de 2023 ?
Rien ne l'interdit à moyen terme, mais aucun des scénarios crédibles ne le situe à court terme. Le retour au pic de 2023 supposerait une détente rapide et durable des taux, dans un contexte d'offre toujours contrainte. Pour un vendeur, raisonner en attendant ce retour revient à parier sur un calendrier que personne ne maîtrise, tout en supportant les coûts de détention entre-temps.
Faut-il se fier aux estimations en ligne pour suivre l'évolution des prix ?
Elles donnent une tendance utile, jamais un prix de vente. Les outils automatisés raisonnent sur des moyennes de quartier et intègrent mal l'étage, l'exposition, l'état, les charges de copropriété et le DPE — précisément les critères qui font aujourd'hui l'écart entre deux biens voisins. Elles sont un point de départ, à confronter à des transactions comparables réelles.
Où consulter les prix de vente réels à Paris ?
La base DVF, publiée par l'administration fiscale, recense les transactions réellement enregistrées et reste la source la plus fiable pour vérifier un ordre de grandeur sur une rue ou un immeuble donné. Elle est consultable librement sur app.dvf.etalab.gouv.fr, et se complète utilement des indices trimestriels publiés par les Notaires de France.
Sources et méthodologie
Dernière mise à jour : août 2026. Les séries de prix et d'évolutions citées proviennent de la base BIEN des Notaires du Grand Paris (indices standardisés des appartements anciens depuis 2000), de la base publique DVF (DGFiP), des baromètres MeilleursAgents et PAP, et des statistiques INSEE sur le logement en Île-de-France.
Les projections 2027-2030 sont des scénarios de cadrage construits à partir des tendances observées (taux de crédit, volumes de transactions, contraintes DPE, démographie). Elles ne constituent ni une garantie ni un conseil en investissement.