
Quand reçoit-on l'argent de la vente d'un appartement ? La réponse honnête commence par ce qu'on ne lit presque jamais : aucun texte ne fixe de délai au notaire pour vous virer le prix. Pas un article du code civil, pas un décret, pas une règle professionnelle chiffrée. Les « deux à trois semaines » que tout le monde récite sont une moyenne de pratique, pas une durée légale, et personne n'est tenu de la respecter.
Ce qui fixe réellement la date, c'est autre chose : une chaîne de formalités qui dépendent de trois tiers — votre banque, votre syndic et le service de la publicité foncière. Le notaire n'est pas celui qui décide, il est celui qui attend. Votre virement part quand la dernière de ces formalités est levée, et la seule façon d'avancer cette date est de les préparer avant la signature. Si vous en êtes encore à arbitrer le prix, commencez par notre estimateur d'appartement parisien ; cette page traite de ce qui se passe après.
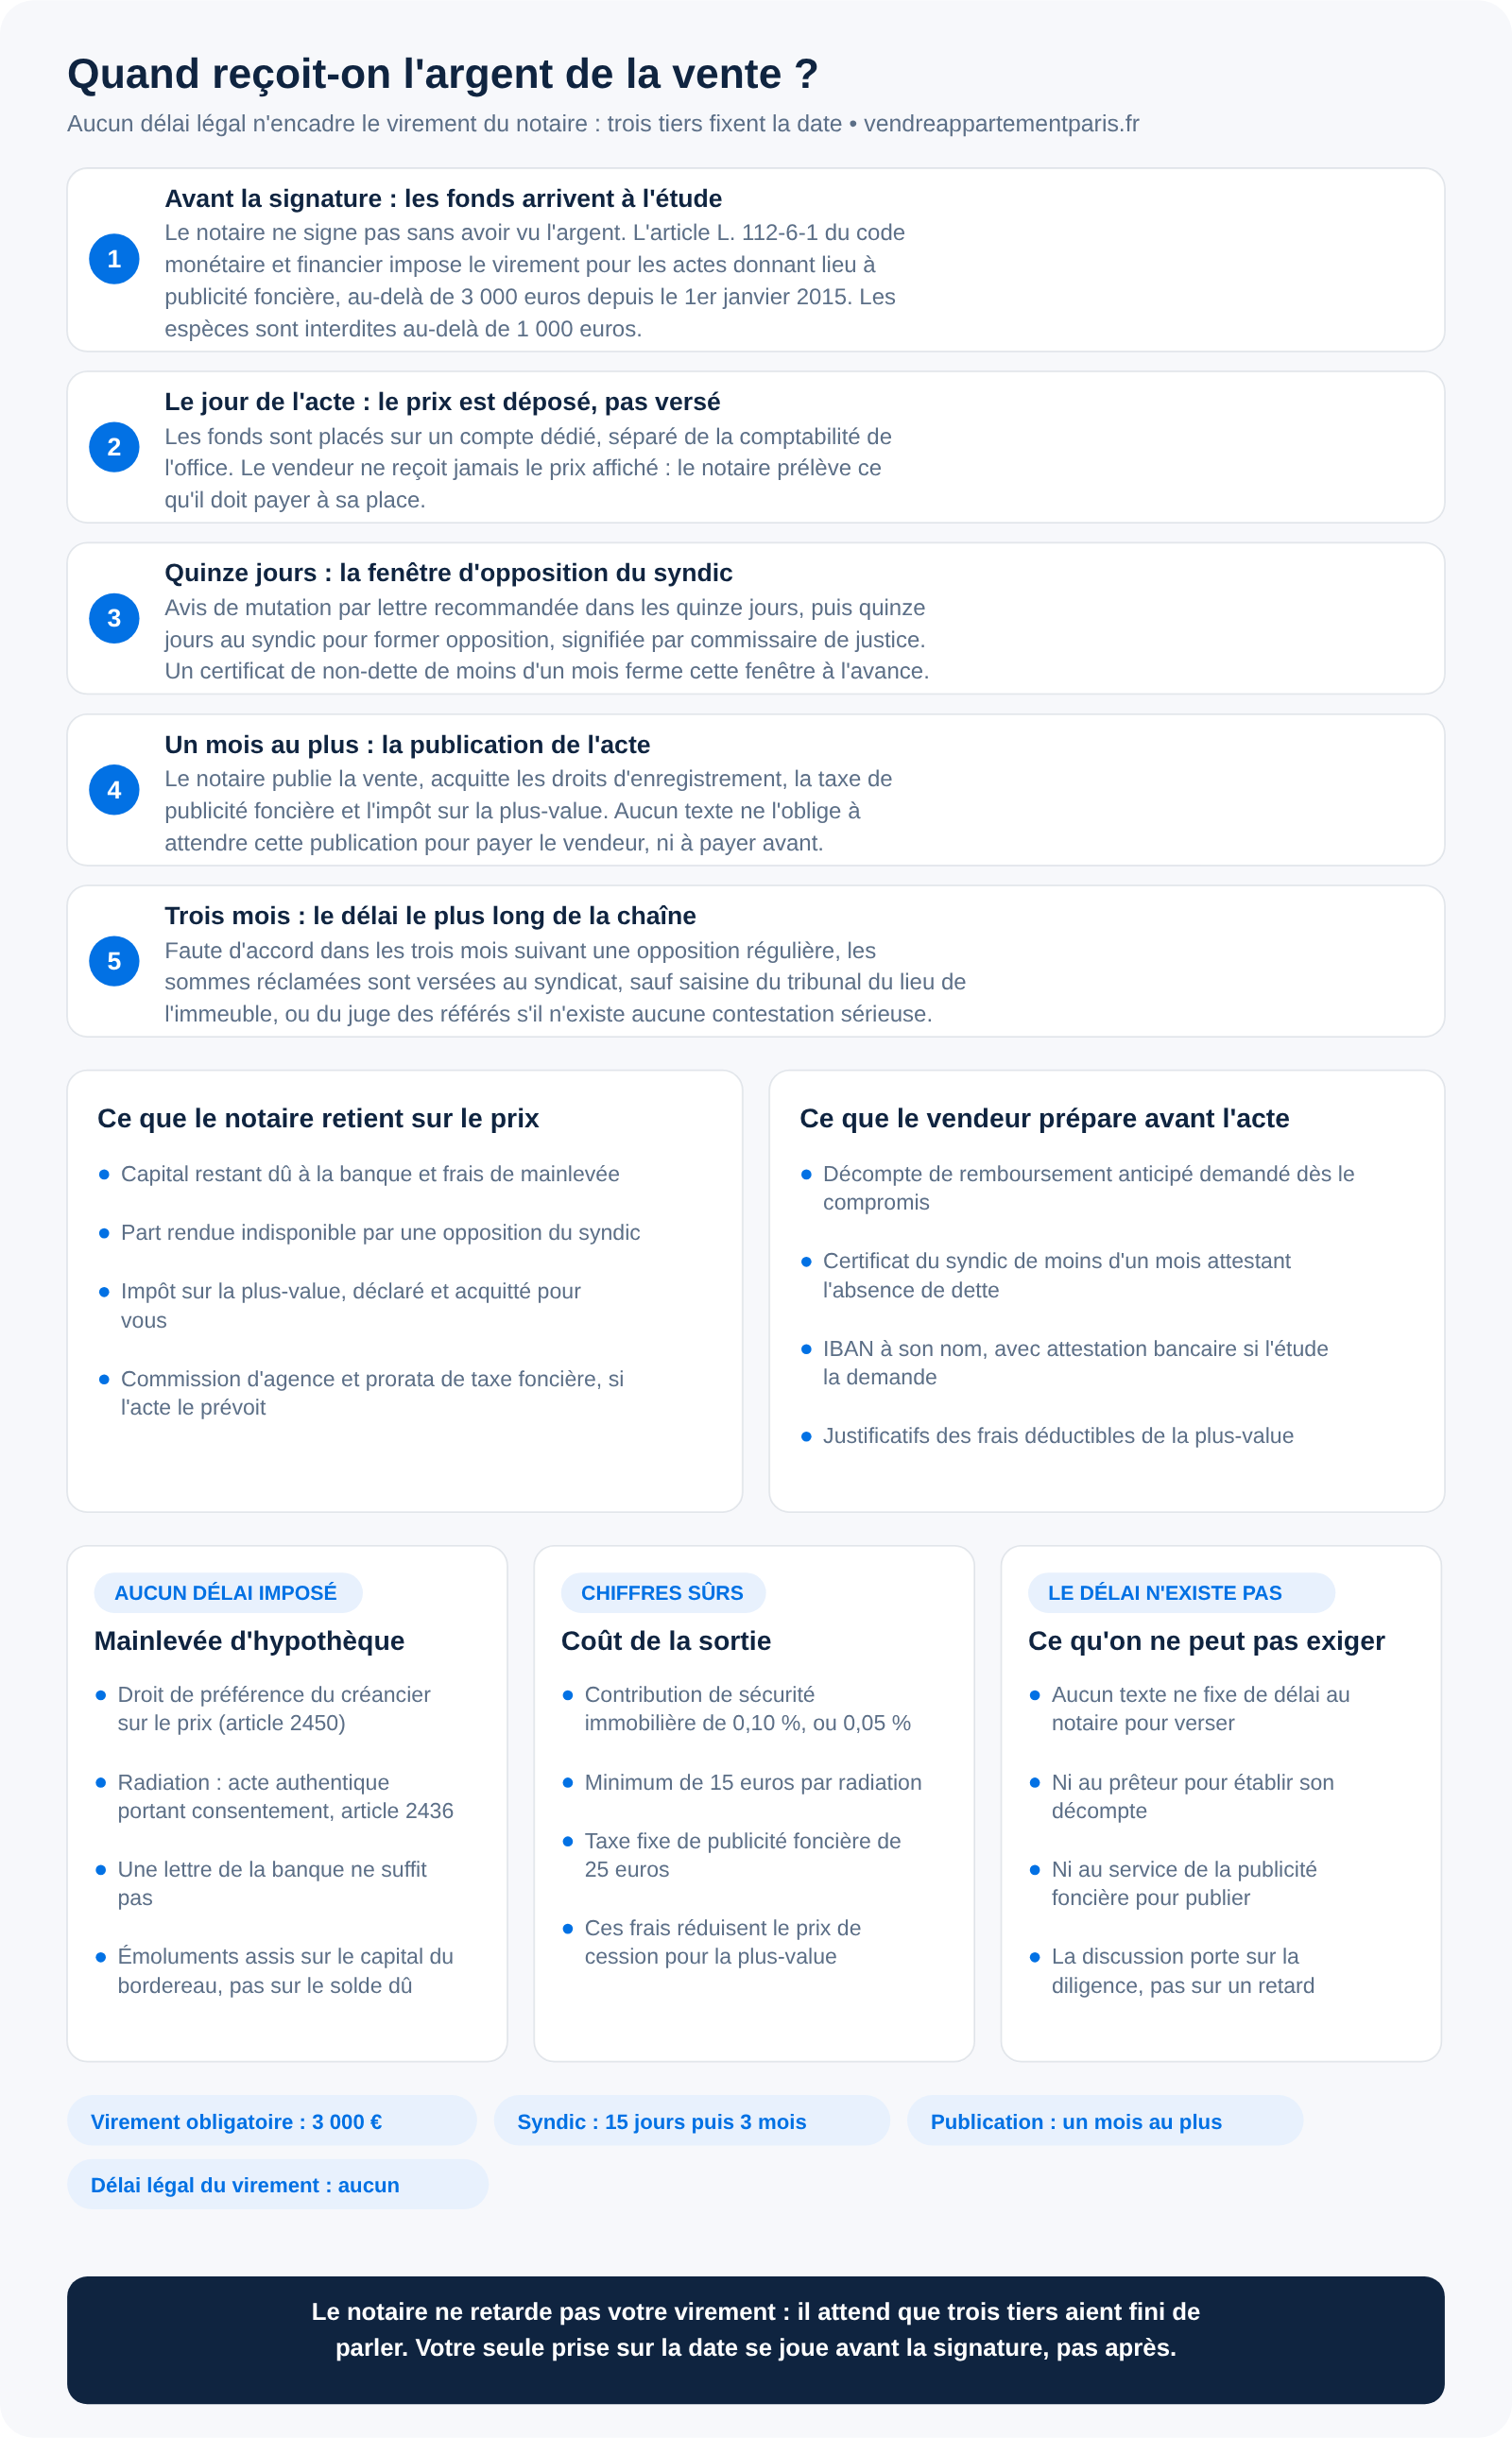
Aucun délai légal n'encadre le virement du notaire
C'est le point de départ, et il déplace tout le raisonnement. Les textes consultables n'imposent de délai ni au prêteur pour établir son décompte, ni au notaire pour verser le solde, ni au service de la publicité foncière pour publier l'acte. Le notaire est tenu de diligence professionnelle et répond d'une négligence, mais on ne peut pas lui opposer un nombre de jours qui n'existe pas.
Conséquence pratique : nous refusons de vous annoncer un délai en jours, parce que ce chiffre serait faux pour la moitié des dossiers. À la place, voici les trois dates que vous pouvez réellement suivre, et qui gouvernent la vôtre : le jour où le décompte de votre banque arrive à l'étude, le jour où expire le délai d'opposition de votre syndic, et le jour où l'acte est publié. Demandez ces trois dates à votre notaire ; elles sont vérifiables, contrairement à une estimation.
Où est l'argent entre la signature et le virement ?
Il n'a jamais été chez l'acheteur le jour de la signature, et il n'est pas non plus chez le notaire au sens où on l'imagine. Les fonds sont virés à l'étude avant le rendez-vous — le notaire ne signe pas sans les avoir vus — et ils sont déposés sur un compte dédié, séparé de la comptabilité de l'office.
Le mode de paiement n'est pas libre. L'article L. 112-6-1 du code monétaire et financier impose que les paiements effectués ou reçus par un notaire pour le compte des parties à un acte authentique donnant lieu à publicité foncière soient assurés par virement. Un décret du 20 mars 2013 en a fixé les modalités : le seuil, de 10 000 euros à l'origine, est de 3 000 euros depuis le 1er janvier 2015, et il s'apprécie sur le montant total de l'opération, quel que soit le nombre de versements. Autrement dit, pour une vente parisienne, tout passe par virement. Les espèces, elles, sont interdites au-delà de 1 000 euros depuis un décret du 24 juin 2015.
Une conséquence méconnue : la banque de l'acquéreur peut être invitée à attester que le compte débité est bien à son nom. Un IBAN mal renseigné et le dossier s'arrête là, avant même la signature.
Quelles sommes le notaire retient-il sur le prix de vente ?
Le vendeur ne reçoit jamais le prix affiché. Entre le prix et le virement, le notaire prélève ce qu'il est chargé de payer à votre place, et c'est la raison pour laquelle votre relevé de compte définitif arrive parfois après l'argent.
Dans l'ordre d'importance : le remboursement du capital restant dû à votre banque et les frais de mainlevée de la garantie ; la part éventuellement bloquée sur opposition du syndic ; l'impôt sur la plus-value, que le notaire déclare et acquitte pour vous — voir notre page sur la déclaration 2048-IMM ; la commission d'agence si elle est à votre charge, détaillée dans les honoraires d'agence à Paris ; et le prorata de taxe foncière, qui n'est pas une obligation légale mais une clause de l'acte. S'y ajoutent les régularisations de charges de copropriété et, le cas échéant, le sort du séquestre versé au compromis.
Le notaire ne retarde pas votre virement : il attend que trois tiers aient fini de parler. Votre seule prise sur la date se joue avant la signature, pas après.
Combien de temps le syndic peut-il bloquer une partie du prix ?
C'est le blocage le plus long et le moins anticipé. Le mécanisme est celui de l'article 20 de la loi du 10 juillet 1965. Le notaire notifie le transfert du lot au syndic sans délai, puis lui adresse un avis de mutation par lettre recommandée avec accusé de réception dans les quinze jours. Le syndic dispose alors de quinze jours pour former opposition, et pas par simple courrier : l'opposition doit être signifiée par commissaire de justice, faute de quoi elle est inopérante.
Cette opposition n'est pas un transfert : la somme réclamée devient indisponible entre les mains du notaire, le syndicat ne peut pas s'en saisir directement. Elle doit en outre énoncer précisément le montant et les causes de chaque créance, à peine de nullité — seules comptent les créances liquides et exigibles au jour de la mutation, ce qui exclut en principe les frais accessoires. Le syndicat bénéficie par ailleurs d'un privilège de l'article 2402 du code civil sur les charges de l'année courante et des deux précédentes.
Le déblocage survient par accord entre vous et le syndic, ou par décision de justice. Faute d'accord dans les trois mois suivant une opposition régulière, les sommes réclamées sont versées au syndicat, sauf si vous avez saisi le tribunal du lieu de l'immeuble — ou le juge des référés lorsqu'il n'existe aucune contestation sérieuse — d'une demande de mainlevée, totale ou partielle.
Le levier existe, et il est en amont : si vous remettez au notaire un certificat du syndic de moins d'un mois attestant l'absence de dette envers le syndicat, l'avis de mutation n'a pas lieu d'être, et la fenêtre d'opposition ne s'ouvre pas. Voir nos pages sur l'état daté et sur l'obligation de prévenir le syndic de la vente, et, en cas d'arriérés, sur les impayés de charges lors d'une vente.
Combien de temps la mainlevée d'hypothèque retarde-t-elle le virement ?
Si votre appartement garantit un prêt, le notaire retient une fraction du prix jusqu'à ce que la garantie soit radiée. Le créancier dispose d'un droit de préférence sur le prix au titre de l'article 2450 du code civil, et la radiation ne s'obtient pas avec une lettre : il faut une expédition d'acte authentique portant le consentement du créancier, déposée au service de la publicité foncière, selon l'article 2436.
Ici encore, aucun texte n'impose de délai, ni à la banque pour fournir son décompte de remboursement, ni au service pour procéder à la radiation. D'où le conseil : demandez le décompte par écrit dès la signature du compromis, et non la semaine de l'acte. Côté coût, les émoluments sont proportionnels au capital évalué au bordereau d'inscription, et non au capital restant dû ni au prix — rembourser davantage avant la radiation ne réduit donc pas la facture. S'y ajoutent une contribution de sécurité immobilière de 0,10 % des sommes radiées, ramenée à 0,05 % dans le cas de l'article 2436 alinéa 3, avec un minimum de 15 euros, et une taxe fixe de publicité foncière de 25 euros. Ces frais réduisent votre prix de cession pour le calcul de la plus-value immobilière, à condition d'en remettre le justificatif au notaire. Pour le reste, voir vendre un appartement avec un crédit en cours.
Faut-il attendre la publication de l'acte pour être payé ?
La publication intervient dans un délai maximum d'un mois à compter de la signature. C'est à cette occasion que le notaire acquitte les droits d'enregistrement, la taxe de publicité foncière et l'impôt sur la plus-value. Une fois l'acte publié, plus aucune garantie ne peut être inscrite au nom de l'ancien propriétaire.
Aucun texte n'oblige le notaire à attendre la publication pour vous payer, et aucun ne l'oblige à payer avant. En pratique, la part du prix qui n'est grevée de rien peut partir rapidement ; ce qui attend, c'est la fraction retenue pour la radiation et pour l'opposition. Le titre de propriété et le relevé de compte définitif suivent plus tard, sans délai fixé : cela dépend de l'encombrement du service concerné.
Ce que le vendeur peut faire avant la signature pour être payé plus vite
Cinq gestes, tous antérieurs à l'acte, et c'est ce qui les rend efficaces. Demander à votre banque, dès le compromis, le décompte de remboursement anticipé. Obtenir du syndic un certificat de moins d'un mois attestant l'absence de dette, pour fermer la fenêtre d'opposition. Transmettre un IBAN à votre nom. Remettre les justificatifs de frais déductibles de la plus-value. Et faire écrire au compromis la clause de prorata de charges et de taxe foncière, plutôt que de la découvrir au rendez-vous.
Si la vente s'inscrit dans un enchaînement — vous rachetez derrière —, c'est l'ordre des deux signatures qui compte plus que le délai de virement : voir vendre pour acheter plus grand à Paris et notre guide de l'acte de vente. Deux pages complètent ce calendrier : choisir son notaire pour vendre, en amont, et la remise des clés, qui n'attend pas le virement.
Si une hypothèque grève encore votre bien, elle s'intercale dans ce calendrier : il faut la faire radier avant que l'acheteur devienne propriétaire d'un bien libre de charge. Notre page sur la vente d'un appartement avec une hypothèque explique quand l'inscription s'éteint d'elle-même et quand il faut un acte notarié.
Questions fréquentes
Le notaire peut-il verser l'argent le jour même de la signature ?
Rien ne l'interdit si les fonds sont à l'étude et que rien ne doit être retenu : pas de prêt à solder, pas d'opposition du syndic, pas de retenue fiscale. Ce cas existe, mais il est minoritaire. Demandez le point avant le rendez-vous, pas pendant.
Que faire si le notaire ne verse pas l'argent au bout de plusieurs semaines ?
Écrivez à l'étude en demandant l'état précis des formalités en cours et la pièce qui manque. Comme aucun délai légal ne s'applique, la discussion porte sur la diligence, pas sur un retard : identifiez le tiers qui bloque. Si la réponse ne vient pas, la chambre des notaires du département peut être saisie.
Le notaire peut-il garder une partie du prix sans mon accord ?
Il peut, et il doit, retenir ce qu'une opposition régulière ou une garantie inscrite rend indisponible : ce n'est pas discrétionnaire. En revanche, toute retenue sans fondement doit être justifiée par écrit.
Reçoit-on l'argent par virement ou par chèque ?
Par virement, et c'est une obligation légale au-delà de 3 000 euros pour les actes donnant lieu à publicité foncière. Un chèque pour le solde d'une vente parisienne ne devrait pas vous être proposé.
Le délai est-il plus long en cas de succession ou d'indivision ?
Souvent oui, parce que la répartition entre ayants droit s'ajoute aux formalités : le notaire doit savoir à qui et dans quelle proportion verser. Voir vendre un appartement en succession, la liquidation d'une indivision et vendre en étant expatrié, où une retenue fiscale particulière peut s'appliquer.


