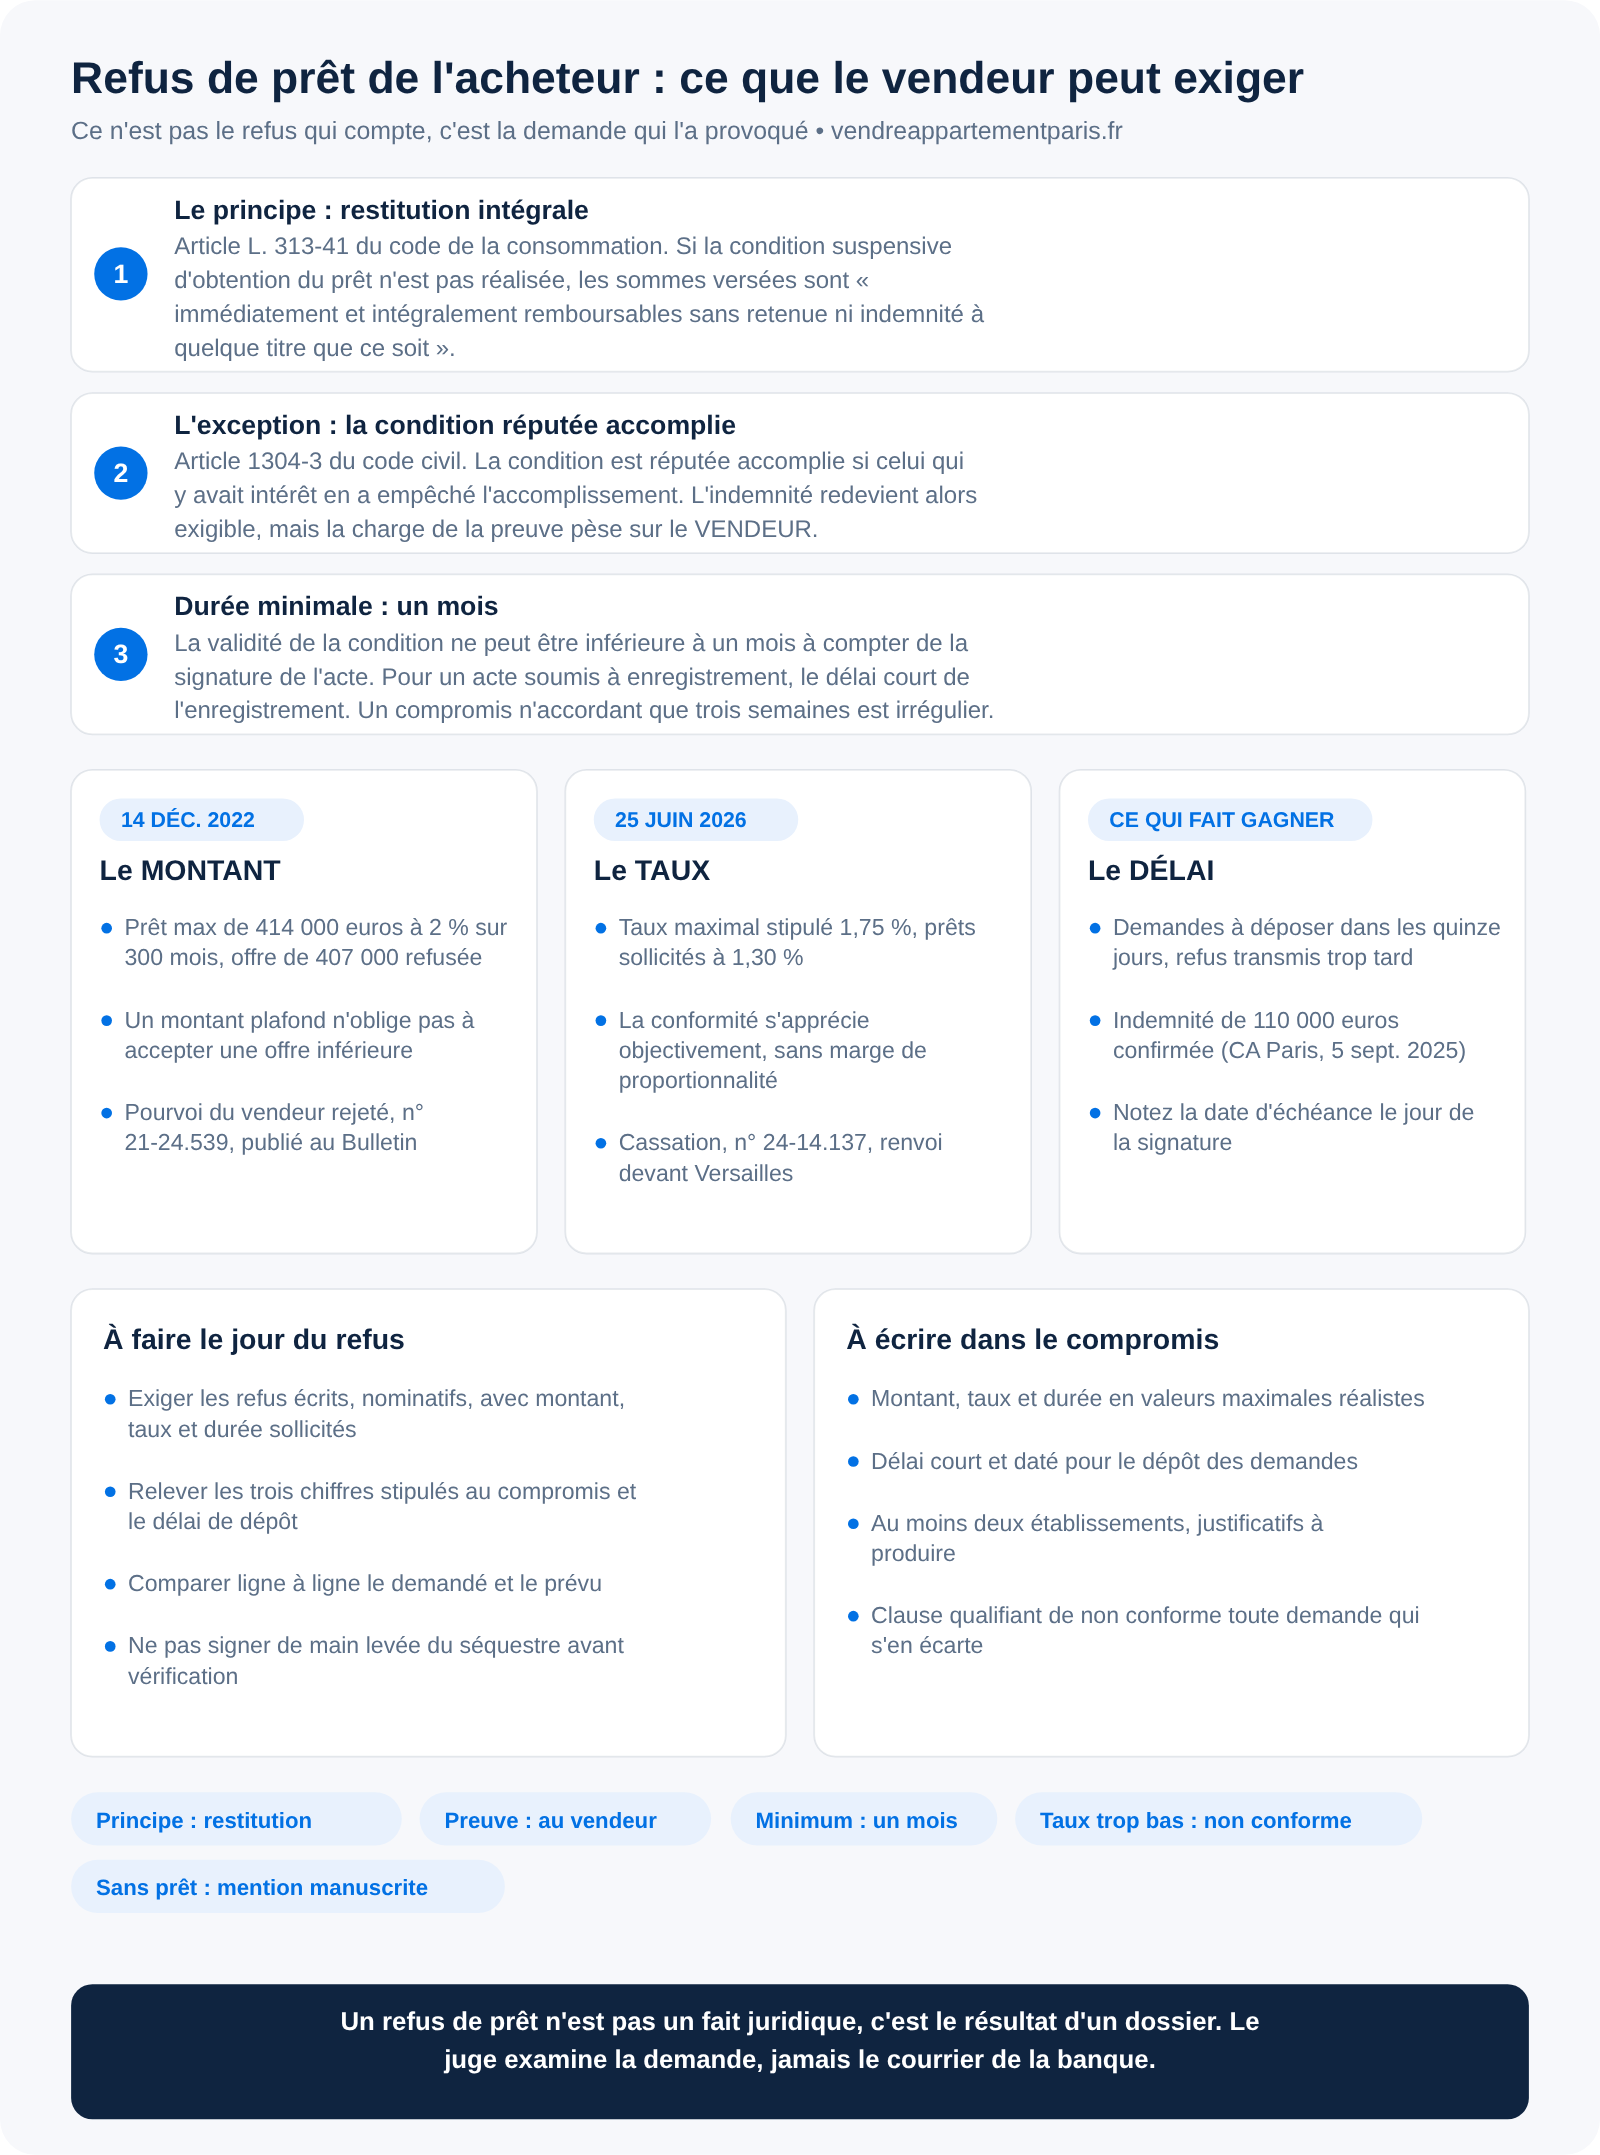
Votre acheteur vous annonce que sa banque a refusé son prêt. Le compromis est signé depuis six semaines, le séquestre est chez le notaire, et la première question est de savoir si vous pouvez le garder. La réponse est non par défaut : l'article L. 313-41 du code de la consommation prévoit que, si la condition suspensive d'obtention du prêt n'est pas réalisée, les sommes versées sont « immédiatement et intégralement remboursables sans retenue ni indemnité à quelque titre que ce soit ».
Il existe pourtant une voie, et elle ne passe pas par le refus. Elle passe par la demande qui l'a provoqué. L'article 1304-3 du code civil répute la condition accomplie lorsque celui qui y avait intérêt en a empêché l'accomplissement : si l'acheteur n'a pas sollicité le prêt prévu au compromis, la condition est réputée remplie et l'indemnité redevient exigible. Ce n'est donc pas le refus qu'il faut examiner, c'est le dossier déposé — et depuis un arrêt du 25 juin 2026, un taux demandé trop bas peut suffire. Avant de relancer, remettez votre prix à jour avec notre estimation d'appartement.
Un refus de prêt annule-t-il la vente automatiquement ?
Il la rend caduque, ce qui n'est pas exactement une annulation. Dès que l'avant-contrat indique que le prix sera payé, même partiellement, à l'aide d'un prêt, l'article L. 313-40 du code de la consommation impose de le mentionner, et l'article L. 313-41 le place de plein droit sous condition suspensive d'obtention de ce prêt. La condition défaillant sans faute de l'acquéreur, l'avant-contrat tombe.
Ce texte fixe aussi une durée minimale : la validité de la condition « ne peut être inférieure à un mois à compter de la date de la signature de l'acte ». Un compromis n'accordant que trois semaines serait donc irrégulier. Pour un acte soumis à enregistrement, le délai court de l'enregistrement.
La caducité se constate, en revanche : le notaire réunit les attestations de refus, les confronte aux stipulations du compromis, puis établit un acte constatant la défaillance de la condition. C'est à ce moment que le séquestre est débloqué.
Le vendeur peut-il garder le séquestre après un refus de prêt ?
Seulement s'il démontre que l'acheteur a empêché la réalisation de la condition. La charge de la preuve pèse sur lui, et c'est tout l'enjeu : le refus bancaire plaide en apparence pour l'acquéreur, et il faut aller chercher ce qui s'est passé avant.
Les fonds déposés chez le notaire ne sont libérés qu'avec l'accord des deux parties ou sur décision de justice. Le vendeur qui conteste doit s'opposer par écrit, puis saisir le juge ; celui qui laisse passer verra les sommes restituées. Sur ce que vaut, en amont, un accord non encore formalisé, voir le vendeur peut-il se rétracter après une offre acceptée.
Deux réflexes : exiger les refus par écrit, nominatifs, mentionnant montant, taux et durée sollicités — un refus verbal ne vaut rien devant un tribunal —, puis relire le compromis, qui a fixé les obligations de l'acheteur en matière de délai et de nombre de demandes.
Qu'est-ce qu'une demande de prêt conforme au compromis ?
Une demande qui correspond au montant, au taux et à la durée stipulés. La jurisprudence s'est construite sur ces trois paramètres, et elle n'a pas toujours donné raison aux vendeurs.
L'arrêt de référence, publié au Bulletin, concerne le montant. Une promesse était conditionnée à un prêt « d'un montant maximum de 414 000 euros au taux de 2 % l'an, remboursable sur une durée de 300 mois ». La banque a refusé ce montant et proposé 407 000 euros, que les acquéreurs ont déclinés. La Cour de cassation a rejeté le pourvoi du vendeur, l'indication d'un montant maximal n'étant pas « de nature à contraindre les acquéreurs à accepter toute offre d'un montant inférieur » (3e chambre civile, 14 décembre 2022, n° 21-24.539). La défaillance n'était pas imputable aux acheteurs : promesse caduque, rien n'était dû.
La leçon est claire : un montant plafond ne crée aucune obligation d'accepter moins. Pour verrouiller ce point, c'est la rédaction du compromis qu'il faut travailler, pas le contentieux qui suivra.
Pourquoi un taux demandé plus bas que prévu peut coûter le séquestre à l'acheteur
Parce que la conformité s'apprécie objectivement, sans marge de proportionnalité, et qu'un taux inférieur au plafond contractuel n'est pas « mieux » : il est différent. Une promesse prévoyait un taux maximal de 1,75 % par an ; la bénéficiaire a sollicité deux prêts à 1,30 %, et la cour d'appel de Paris en avait déduit des demandes conformes, ce taux n'étant pas hors de proportion avec le plafond.
La Cour de cassation a cassé cet arrêt en toutes ses dispositions : la cour d'appel, tout en constatant que la bénéficiaire avait sollicité deux prêts à un taux inférieur aux conditions prévues au contrat, n'avait pas tiré les conséquences légales de ses propres constatations (3e chambre civile, 25 juin 2026, n° 24-14.137, rendu en formation restreinte). L'affaire a été renvoyée devant la cour d'appel de Versailles. L'indemnité d'immobilisation en jeu atteignait 147 500 euros, dont 73 750 euros séquestrés chez le notaire.
Le même arrêt ajoute un second grief, tiré de l'article 1104 du code civil : les juges devaient rechercher si l'acquéreur avait manqué à son obligation d'exécuter la promesse de bonne foi en demandant une prorogation sans révéler les refus déjà reçus. Un vendeur qui a accordé une prorogation a donc intérêt à vérifier ce que l'acheteur savait à cette date.
Un refus de prêt n'est pas un fait juridique, c'est le résultat d'un dossier. Ce que le juge examine n'est jamais le courrier de la banque : c'est la demande qui l'a déclenché, et sa conformité aux trois chiffres écrits dans le compromis.
Le délai des demandes de prêt : le vrai point de rupture
C'est, dans les faits, le motif qui fait gagner les vendeurs : les compromis imposent presque toujours de déposer les demandes dans un délai court après la signature, souvent quinze jours, et de justifier ces démarches.
La cour d'appel de Paris a ainsi confirmé au profit d'un vendeur une indemnité d'immobilisation de 110 000 euros, dont 55 000 euros séquestrés, avec intérêts au taux légal et 7 000 euros de frais d'appel, pour un lot vendu 1 100 000 euros : les demandes devaient être déposées dans les quinze jours et les refus ont été transmis trop tard (pôle 4, chambre 1, 5 septembre 2025, RG n° 23/13105). Un tribunal judiciaire a de même retenu une clause pénale de 12 700 euros contre une acquéreuse n'ayant pas justifié ses démarches dans les quarante-cinq jours prévus.
La conséquence pratique est simple : le jour de la signature, notez la date d'échéance des demandes de prêt et réclamez les justificatifs à cette date précise. Un acheteur qui ne les produit pas est fragile, quel que soit le refus qu'il obtiendra ensuite.
Ce délai n'est qu'un maillon d'une chaîne plus longue : notre article sur le délai entre le compromis et l'acte de vente replace les démarches de prêt au milieu des autres délais, ceux de la mairie, du syndic et de la rétractation.
Ce que le vendeur doit faire le jour où il apprend le refus
- Demander les refus écrits, nominatifs et datés, avec montant, taux et durée sollicités, pour chaque établissement.
- Relire la clause de financement et relever les trois chiffres stipulés, le délai de dépôt et le nombre d'établissements imposé.
- Comparer ligne à ligne ce qui a été demandé et ce qui était prévu : c'est là que se trouve votre éventuel argument.
- Vérifier les dates de dépôt des demandes et de notification des refus.
- Ne pas signer de main levée du séquestre avant d'avoir fait ces vérifications, et le dire par écrit au notaire.
- Relancer la commercialisation sans attendre : le temps perdu ne se rattrape pas, et le contentieux reste un aléa.
Comment rédiger la condition suspensive de prêt pour s'en protéger
En étant précis sur ce qui sera opposable. Trois exigences se négocient à la rédaction : un montant, un taux et une durée exprimés en valeurs maximales réalistes, un délai court et daté pour le dépôt des demandes, et l'obligation de consulter au moins deux établissements avec remise des justificatifs. Une clause qualifiant expressément de non conforme toute demande qui s'en écarte est celle que les juges appliquent. C'est aussi le critère qui devrait guider le choix quand vous avez plusieurs offres d'achat en main.
Inversement, si l'acheteur déclare acheter sans emprunt, l'article L. 313-42 du code de la consommation exige de sa main une mention manuscrite indiquant qu'il ne pourra pas se prévaloir du régime protecteur s'il recourt malgré tout à un prêt. Mention absente, non manuscrite, ou financement omis : le régime de l'article L. 313-41 revient, et la protection de l'acheteur avec lui.
Pour replacer cette étape dans le calendrier complet, voyez notre guide du compromis de vente à Paris. Si vous achetez en parallèle, la condition suspensive de vente de votre bien actuel suit des règles distinctes : voir vendre pour acheter plus grand à Paris et le prêt relais.
La condition de prêt n'est jamais seule dans un compromis. Les autres, leur hiérarchie et celles que le vendeur peut stipuler à son profit sont traitées dans notre article sur les conditions suspensives du compromis vues par le vendeur.
Questions fréquentes
Combien de temps l'acheteur a-t-il pour obtenir son prêt ?
Le compromis le fixe, mais l'article L. 313-41 du code de la consommation interdit une durée inférieure à un mois à compter de la signature. Les compromis parisiens retiennent le plus souvent quarante-cinq à soixante jours, avec un délai de dépôt bien plus court.
L'acheteur doit-il consulter plusieurs banques ?
Seulement si le compromis l'impose : d'où l'intérêt de l'y faire écrire. À défaut, une seule demande conforme suffit à caractériser la bonne exécution de la condition.
Puis-je demander des dommages-intérêts en plus du séquestre ?
Si la condition est réputée accomplie au sens de l'article 1304-3 du code civil, c'est l'indemnité d'immobilisation ou la clause pénale du compromis qui s'applique, et son montant est celui que vous avez stipulé. Un préjudice distinct et prouvé peut s'y ajouter, mais il doit être démontré par pièces.
Que se passe-t-il si l'acheteur se rétracte dans les dix jours ?
Il n'a rien à justifier et rien à payer : le droit de rétractation de l'article L. 271-1 du code de la construction et de l'habitation s'exerce sans motif. La question du prêt ne se pose pas. Voir le délai de rétractation du compromis et, en amont, l'acheteur qui se rétracte après son offre.
Faut-il accepter une prorogation du délai de prêt ?
Cela se décide au cas par cas, mais demandez par écrit l'état exact du dossier avant de l'accorder, refus déjà reçus compris. L'arrêt du 25 juin 2026 montre que leur dissimulation peut caractériser un manquement à la bonne foi.
Sources : les articles L. 313-40 à L. 313-42 du code de la consommation et l'article 1304-3 du code civil fixent le régime de la condition suspensive de prêt ; le crédit immobilier est présenté sur economie.gouv.fr. Faites établir le constat de défaillance par votre notaire.