La plus-value immobilière est souvent l'enjeu fiscal majeur d'une vente, particulièrement à Paris où les prix ont fortement progressé sur longue période. Entre le taux affiché de 36,2 % et ce qu'un vendeur paie réellement après abattements, l'écart se compte en dizaines de milliers d'euros. Encore faut-il savoir le calculer.
Cette page fait office de simulateur de plus-value immobilière : elle donne la méthode de calcul pas à pas, les deux barèmes d'abattement, la surtaxe, un exemple parisien entièrement chiffré, et les cas d'exonération. Avant de commencer, il vous faut un prix de vente réaliste : notre estimateur immobilier en ligne vous donne une fourchette en quelques minutes, et c'est le premier chiffre de tout le calcul.
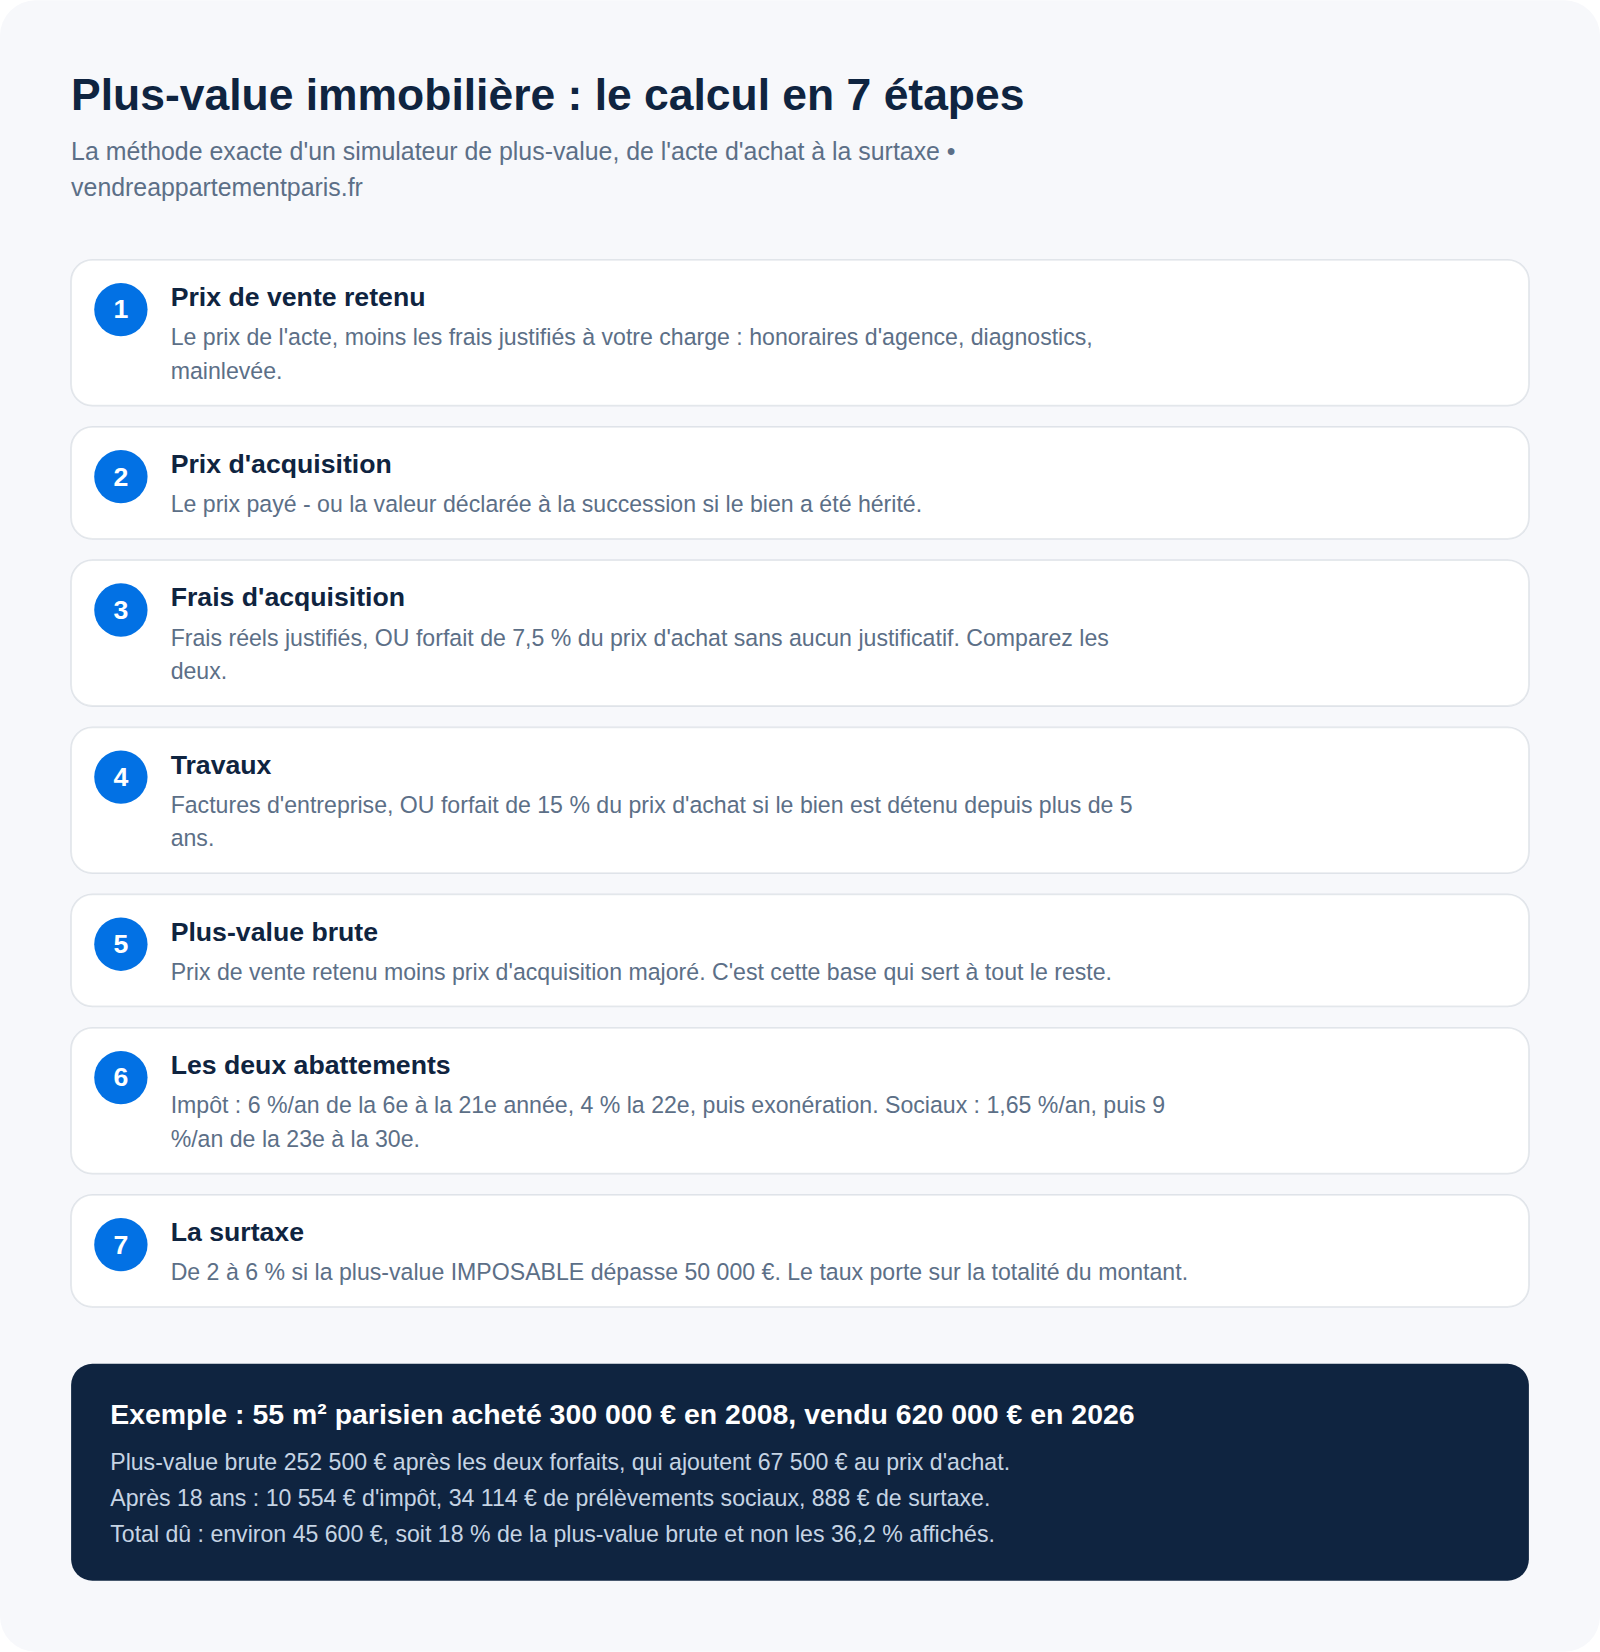
Simulateur de plus-value immobilière : le calcul en 7 étapes
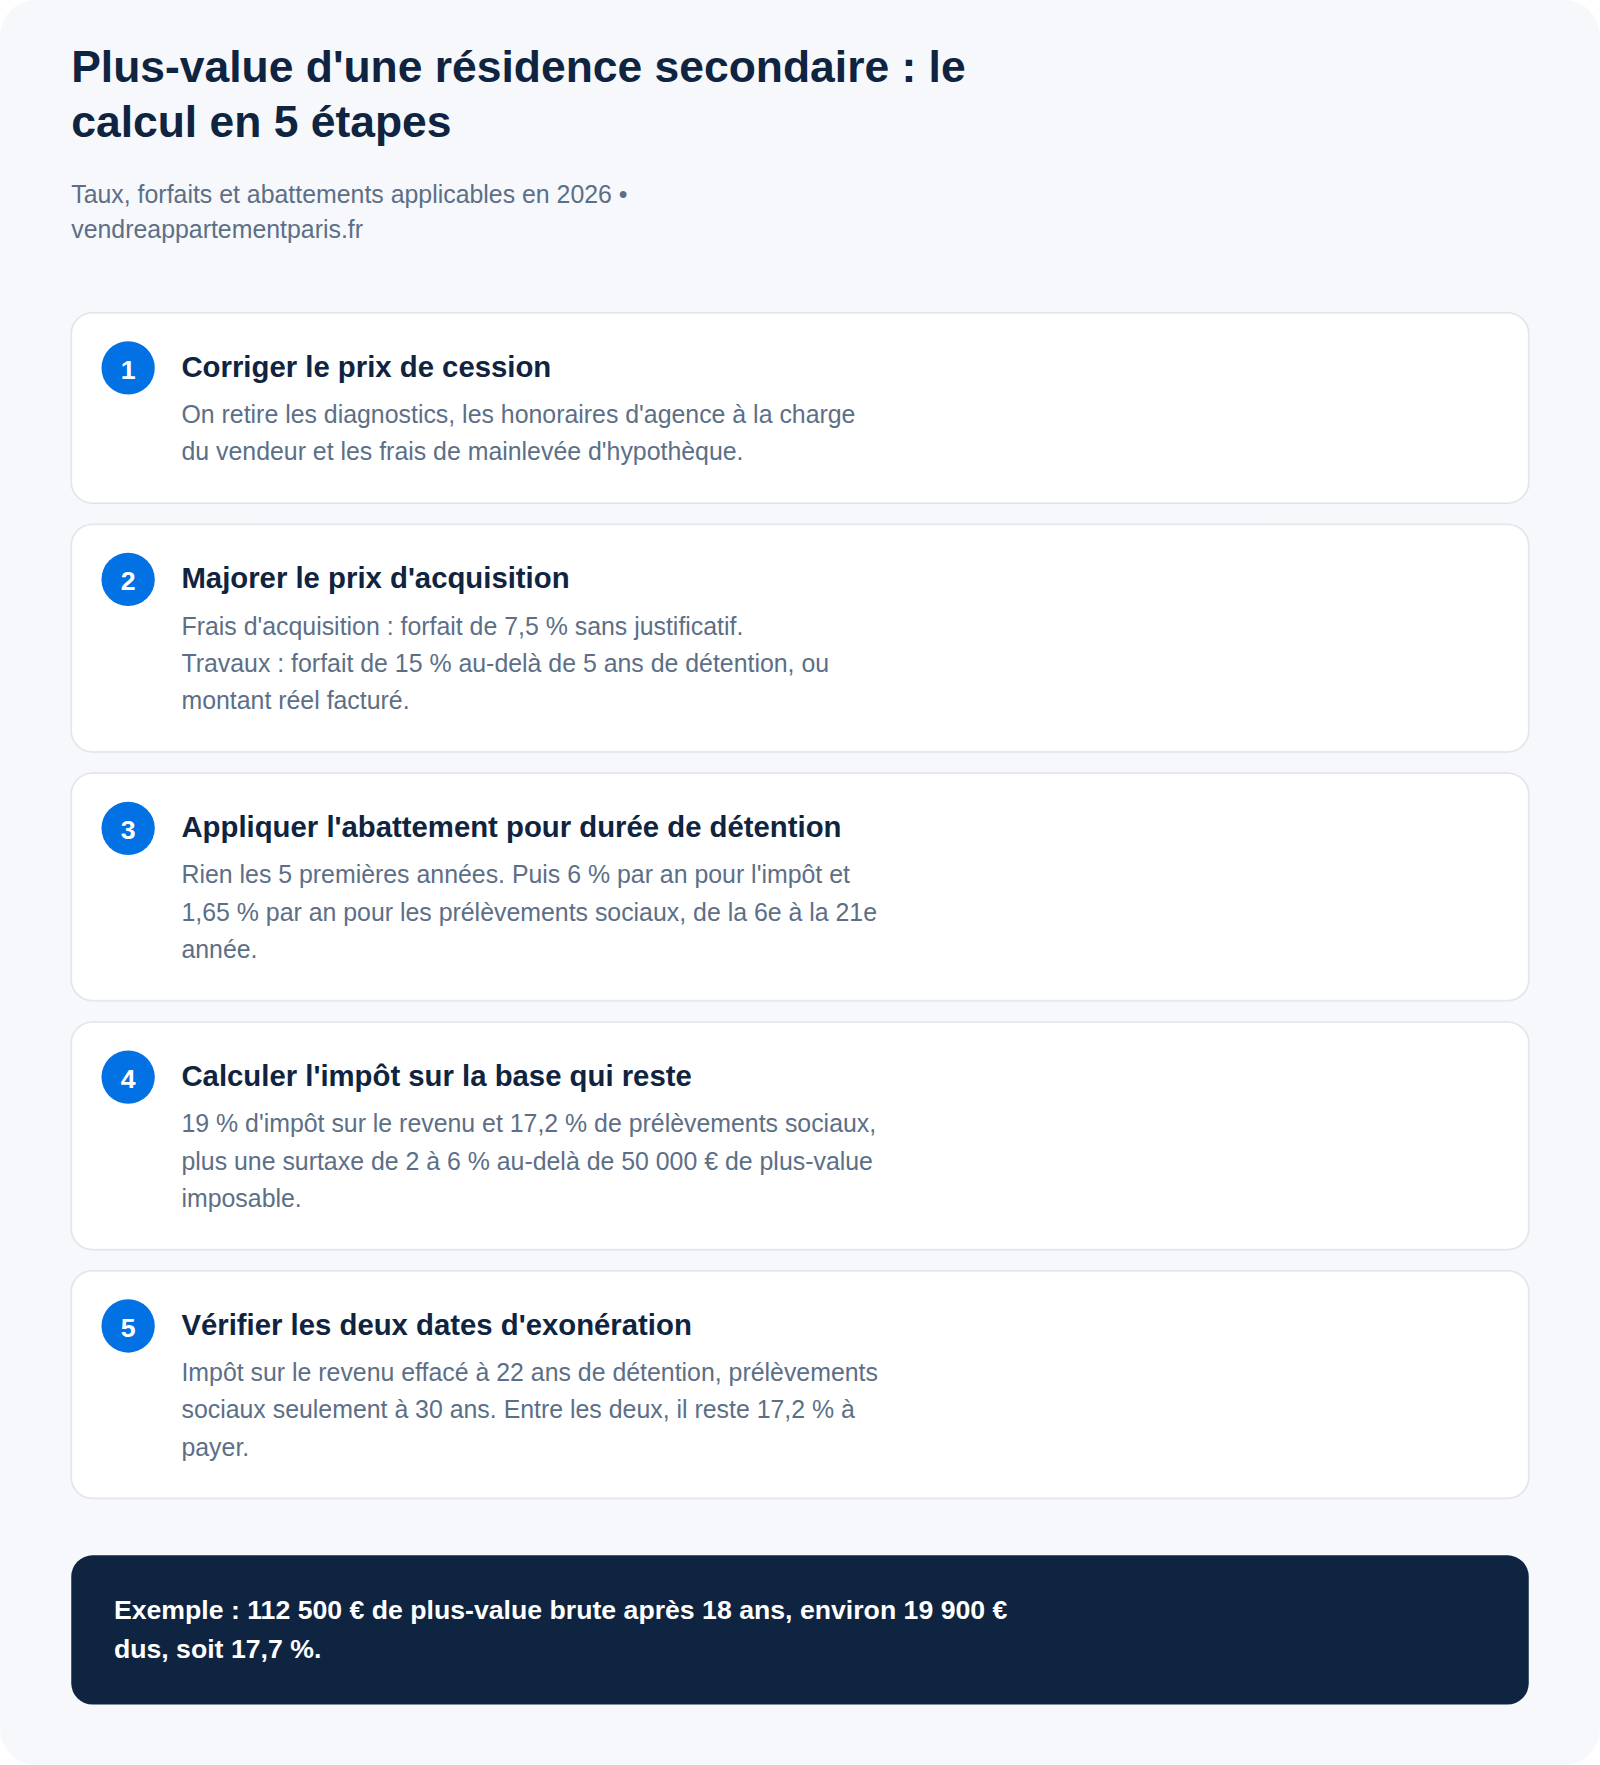
Un calculateur de plus-value ne fait rien d'autre que d'enchaîner sept opérations. Les voici dans l'ordre : munissez-vous de votre acte d'achat, de vos factures de travaux et d'une estimation de prix de vente, et remplissez chaque ligne.
- Étape 1 — Le prix de vente retenu. Partez du prix figurant dans l'acte, puis retranchez les frais que vous supportez et que vous pouvez justifier : honoraires d'agence si le mandat les met à votre charge, diagnostics obligatoires, mainlevée d'hypothèque, éventuelle indemnité d'éviction d'un locataire.
- Étape 2 — Le prix d'acquisition. Le prix payé lors de l'achat, tel qu'il figure dans votre acte. Si le bien a été hérité ou reçu en donation, c'est la valeur retenue dans la déclaration de succession ou l'acte de donation.
- Étape 3 — Les frais d'acquisition. Ajoutez soit les frais réellement payés et justifiés, soit un forfait de 7,5 % du prix d'achat, sans aucun justificatif. Comparez : le forfait est presque toujours plus favorable dans l'ancien, où les frais réels tournent autour de 7 à 8 %, mais il est nettement plus favorable dans le neuf.
- Étape 4 — Les travaux. Si vous détenez le bien depuis plus de cinq ans, ajoutez soit vos travaux d'amélioration réels et facturés, soit un forfait de 15 % du prix d'achat, sans justificatif. Là encore, comparez les deux options : le forfait gagne sur un bien peu rénové, les factures gagnent sur un bien lourdement refait.
- Étape 5 — La plus-value brute. Prix de vente retenu moins prix d'acquisition majoré. C'est cette base, et non la différence brute entre vos deux prix, qui sert à tout le reste.
- Étape 6 — Les deux abattements. Appliquez le barème d'abattement de l'impôt sur le revenu pour obtenir la base à 19 %, puis le barème différent des prélèvements sociaux pour obtenir la base à 17,2 %. Les deux résultats s'additionnent.
- Étape 7 — La surtaxe. Si la plus-value imposable après abattement d'impôt sur le revenu dépasse 50 000 €, ajoutez la taxe sur les plus-values élevées, de 2 à 6 %.
La seule difficulté de ce calcul tient à l'étape 6 : les deux abattements ne suivent pas le même rythme, ce qui explique qu'un bien puisse être exonéré d'impôt sur le revenu tout en restant redevable de prélèvements sociaux pendant huit années supplémentaires.
Combien coûte vraiment la plus-value sur un appartement parisien ? Un exemple complet
Prenons un cas représentatif du marché parisien : un investisseur a acheté un 55 m² dans le 11e arrondissement 300 000 € en 2008 et le revend 620 000 € en 2026, après dix-huit ans de détention. Il n'a pas conservé ses factures de travaux.
- Prix de vente retenu : 620 000 €
- Prix d'achat : 300 000 € · frais d'acquisition au forfait de 7,5 % : + 22 500 € · travaux au forfait de 15 % : + 45 000 €
- Prix d'acquisition majoré : 367 500 €
- Plus-value brute : 252 500 €
- Abattement d'impôt sur le revenu pour 18 ans de détention : 13 années à 6 %, soit 78 % → base imposable 55 550 € → impôt : 10 554 €
- Abattement de prélèvements sociaux : 13 années à 1,65 %, soit 21,45 % → base 198 339 € → prélèvements sociaux : 34 114 €
- Surtaxe sur la base imposable de 55 550 € : 888 €
- Total dû : environ 45 600 €
Rapporté à la plus-value brute de 252 500 €, cela représente 18 % et non 36,2 %. Le vendeur repart avec près de 207 000 € de plus-value nette. C'est l'effet cumulé des deux forfaits, qui ont ajouté 67 500 € au prix d'achat sans le moindre justificatif, et de dix-huit ans de détention.
Le taux de 36,2 % que tout le monde retient est un taux de départ, applicable seulement les cinq premières années. Passé la sixième année, la question n'est plus « combien vais-je payer ? » mais « de combien mon prix d'achat fiscal est-il supérieur à ce que j'ai réellement payé ? ».
Comment se calcule la plus-value immobilière en France
La plus-value immobilière correspond à la différence entre le prix de vente et le prix d'achat, après application de différents correctifs prévus par la loi.
Le prix de vente retenu
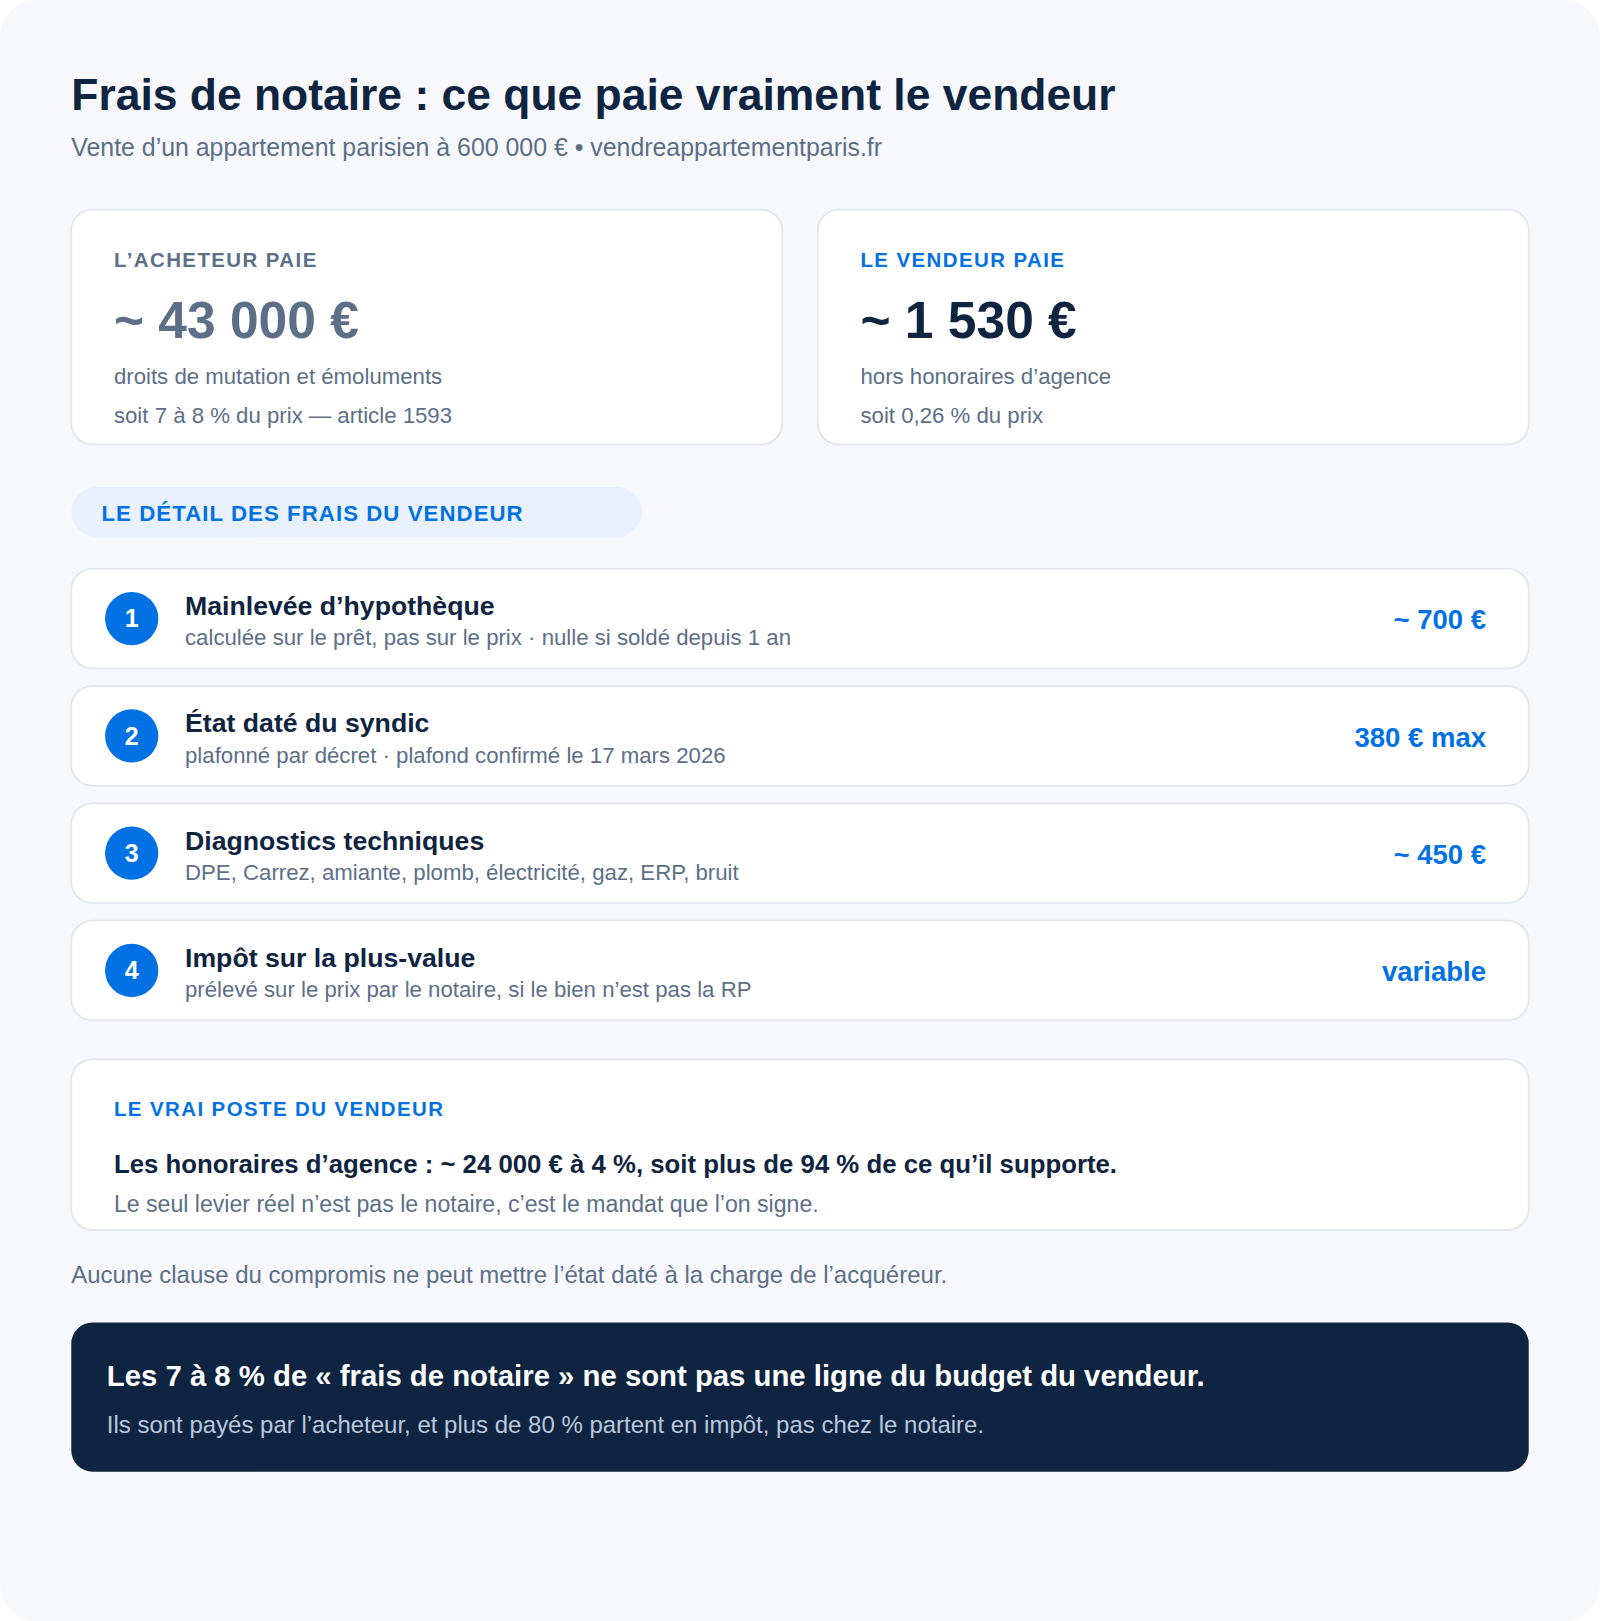
Le prix de vente retenu pour le calcul de la plus-value est le prix net vendeur figurant dans l'acte authentique, après déduction des frais et taxes éventuellement supportés par le vendeur : frais d'agence si à la charge du vendeur, indemnités d'éviction du locataire, certains diagnostics obligatoires, mainlevée d'hypothèque. Ces déductions doivent être justifiées par des factures. Le détail de ce que supporte réellement un vendeur figure dans notre article sur les frais de notaire pour le vendeur.
Le prix d'achat retenu
Le prix d'achat retenu correspond au prix d'acquisition réel, majoré de plusieurs éléments : frais d'acquisition réels — droits d'enregistrement, émoluments du notaire — ou forfait de 7,5 % du prix d'achat ; travaux d'amélioration réellement engagés, ou forfait de 15 % si le bien est détenu depuis plus de cinq ans ; frais de voirie et taxes d'aménagement. Pour comprendre ce que recouvrent ces frais du côté de l'acheteur, voyez notre guide des frais de notaire dans l'ancien.
Le forfait travaux 15 %
Pour les biens détenus depuis plus de cinq ans, le vendeur peut majorer son prix d'achat de 15 % au titre des travaux, même sans avoir engagé de travaux réels et sans aucun justificatif. Ce forfait est plus avantageux que les travaux réels pour les biens peu rénovés, et moins avantageux pour les biens fortement rénovés. Comparez systématiquement les deux options : c'est l'arbitrage qui rapporte le plus pour le temps qu'il coûte.
Exemple de calcul
Un investisseur a acheté un studio parisien 220 000 € en 2018 avec 17 600 € de frais de notaire, et le vend 300 000 € en 2026.
- Prix de vente : 300 000 €
- Prix d'achat majoré : 220 000 + 17 600 de frais réels + 33 000 au titre du forfait travaux de 15 % = 270 600 €
- Plus-value brute : 300 000 − 270 600 = 29 400 €
Après huit ans de détention, l'abattement d'impôt sur le revenu est de 18 % et celui des prélèvements sociaux de 4,95 %. L'impôt s'élève à environ 4 580 € et les prélèvements sociaux à environ 4 806 €, soit de l'ordre de 9 400 €. La surtaxe ne s'applique pas, la base restant très inférieure à 50 000 €.
Les taux d'imposition de la plus-value immobilière
Une fois la plus-value brute calculée, deux prélèvements distincts s'appliquent.
L'impôt sur le revenu sur la plus-value
Le taux est fixé à 19 % pour les particuliers, applicable de manière forfaitaire, sans intégration au barème progressif. Ce taux s'applique sur la plus-value après abattement pour durée de détention. Pour les non-résidents fiscaux, le taux est également de 19 %, sous réserve des conventions internationales.
Les prélèvements sociaux
Les prélèvements sociaux s'élèvent à 17,2 %, comprenant la CSG à 9,2 %, la CRDS à 0,5 % et le prélèvement de solidarité à 7,5 %. Ils s'appliquent également sur la plus-value après abattement, mais avec un barème d'abattement différent de celui de l'impôt sur le revenu, et c'est la principale source d'erreur dans les calculs faits à la main.
Le taux global d'imposition
Au total, hors abattements, la plus-value immobilière subit un prélèvement global de 36,2 %. Pour une plus-value brute de 100 000 €, l'imposition sans abattement atteindrait donc 36 200 €, auxquels s'ajouterait la surtaxe. Les abattements pour durée de détention réduisent progressivement cette charge, jusqu'à l'annuler complètement.
La surtaxe sur les plus-values importantes
Pour les plus-values imposables supérieures à 50 000 €, une taxe additionnelle de 2 à 6 % s'applique, prévue par l'article 1609 nonies G du code général des impôts. Elle touche fréquemment les ventes parisiennes du fait des prix élevés. Deux points comptent, et ils sont presque toujours mal compris :
- elle se calcule après les abattements pour durée de détention, sur la base imposable à l'impôt sur le revenu, et non sur la plus-value brute ;
- le taux de la tranche s'applique à la totalité du montant, pas seulement à la fraction qui dépasse le seuil — d'où des formules de lissage sur les premiers dix mille euros de chaque tranche.
Le barème complet, par tranche de plus-value imposable : 2 % de 50 001 à 100 000 €, 3 % de 100 001 à 150 000 €, 4 % de 150 001 à 200 000 €, 5 % de 200 001 à 250 000 €, 6 % au-delà de 250 000 €. Les tranches de dix mille euros qui précèdent chaque palier — 50 001 à 60 000, 100 001 à 110 000, et ainsi de suite — sont lissées par une formule dégressive qui évite les effets de seuil. Sur une plus-value imposable de 200 000 €, la surtaxe atteint donc 8 000 €, et non les quelques milliers d'euros souvent annoncés.
Les abattements pour durée de détention
Le système français d'abattements progressifs favorise la détention longue et conduit à une exonération totale pour les biens détenus très longtemps.
Abattements pour l'impôt sur le revenu
- de la 6e à la 21e année de détention : 6 % par an
- 22e année de détention : 4 %
- au-delà de 22 ans : exonération totale d'impôt sur le revenu
Concrètement, un bien détenu 10 ans bénéficie d'un abattement de 30 %, un bien détenu 15 ans de 60 %, un bien détenu 22 ans est totalement exonéré d'impôt sur le revenu.
Abattements pour les prélèvements sociaux
- de la 6e à la 21e année : 1,65 % par an
- 22e année : 1,60 %
- de la 23e à la 30e année : 9 % par an
- au-delà de 30 ans : exonération totale des prélèvements sociaux
Cette progressivité plus lente, puis brutalement accélérée après 22 ans, explique pourquoi un bien exonéré d'impôt sur le revenu subit encore des prélèvements sociaux jusqu'à la trentième année.
Évolution de la fiscalité selon la durée de détention
Pour une plus-value brute de 100 000 €, en incluant la surtaxe lorsqu'elle est due :
- 5 ans : aucun abattement — 19 000 € d'impôt, 17 200 € de prélèvements sociaux, 2 000 € de surtaxe, soit 38 200 €
- 10 ans : abattements de 30 % et 8,25 % — 13 300 €, 15 781 € et 1 400 €, soit environ 30 500 €
- 15 ans : abattements de 60 % et 16,5 % — 7 600 € et 14 362 €, sans surtaxe, soit environ 22 000 €
- 20 ans : abattements de 90 % et 24,75 % — 1 900 € et 12 943 €, soit environ 14 800 €
- 22 ans : exonération d'impôt sur le revenu, abattement de 28 % sur les prélèvements sociaux, soit environ 12 400 €
- 26 ans : abattement de 64 % sur les prélèvements sociaux, soit environ 6 200 €
- 30 ans : exonération totale, 0 €
Attention à une erreur très répandue : à quinze ans de détention, l'abattement de 60 % ne réduit que l'impôt sur le revenu. Les prélèvements sociaux, eux, ne sont abattus que de 16,5 % et représentent alors les deux tiers de la note. Un calcul qui oublie cette ligne divise le résultat par trois.
Combien de temps faut-il garder son bien ? La « réforme des 17 ans » n'a pas été adoptée
Une information largement relayée depuis fin 2025 laisse croire que le seuil d'exonération serait passé de 22 à 17 ans. Ce n'est pas le cas. Un amendement en ce sens a bien été voté par l'Assemblée nationale le 3 novembre 2025, mais il n'a pas été retenu dans la loi de finances finalement promulguée en février 2026.
Les durées applicables restent donc inchangées : 22 ans pour l'exonération d'impôt sur le revenu, 30 ans pour celle des prélèvements sociaux. Si vous approchez de l'un de ces seuils, vérifiez la date exacte de votre acte d'achat avant de signer un compromis : quelques semaines d'écart peuvent représenter plusieurs milliers d'euros. La date qui compte est celle de l'acte authentique de vente, pas celle du compromis.
Les cas d'exonération totale de plus-value
De nombreux cas permettent d'être totalement exonéré, indépendamment de la durée de détention.
L'exonération de la résidence principale
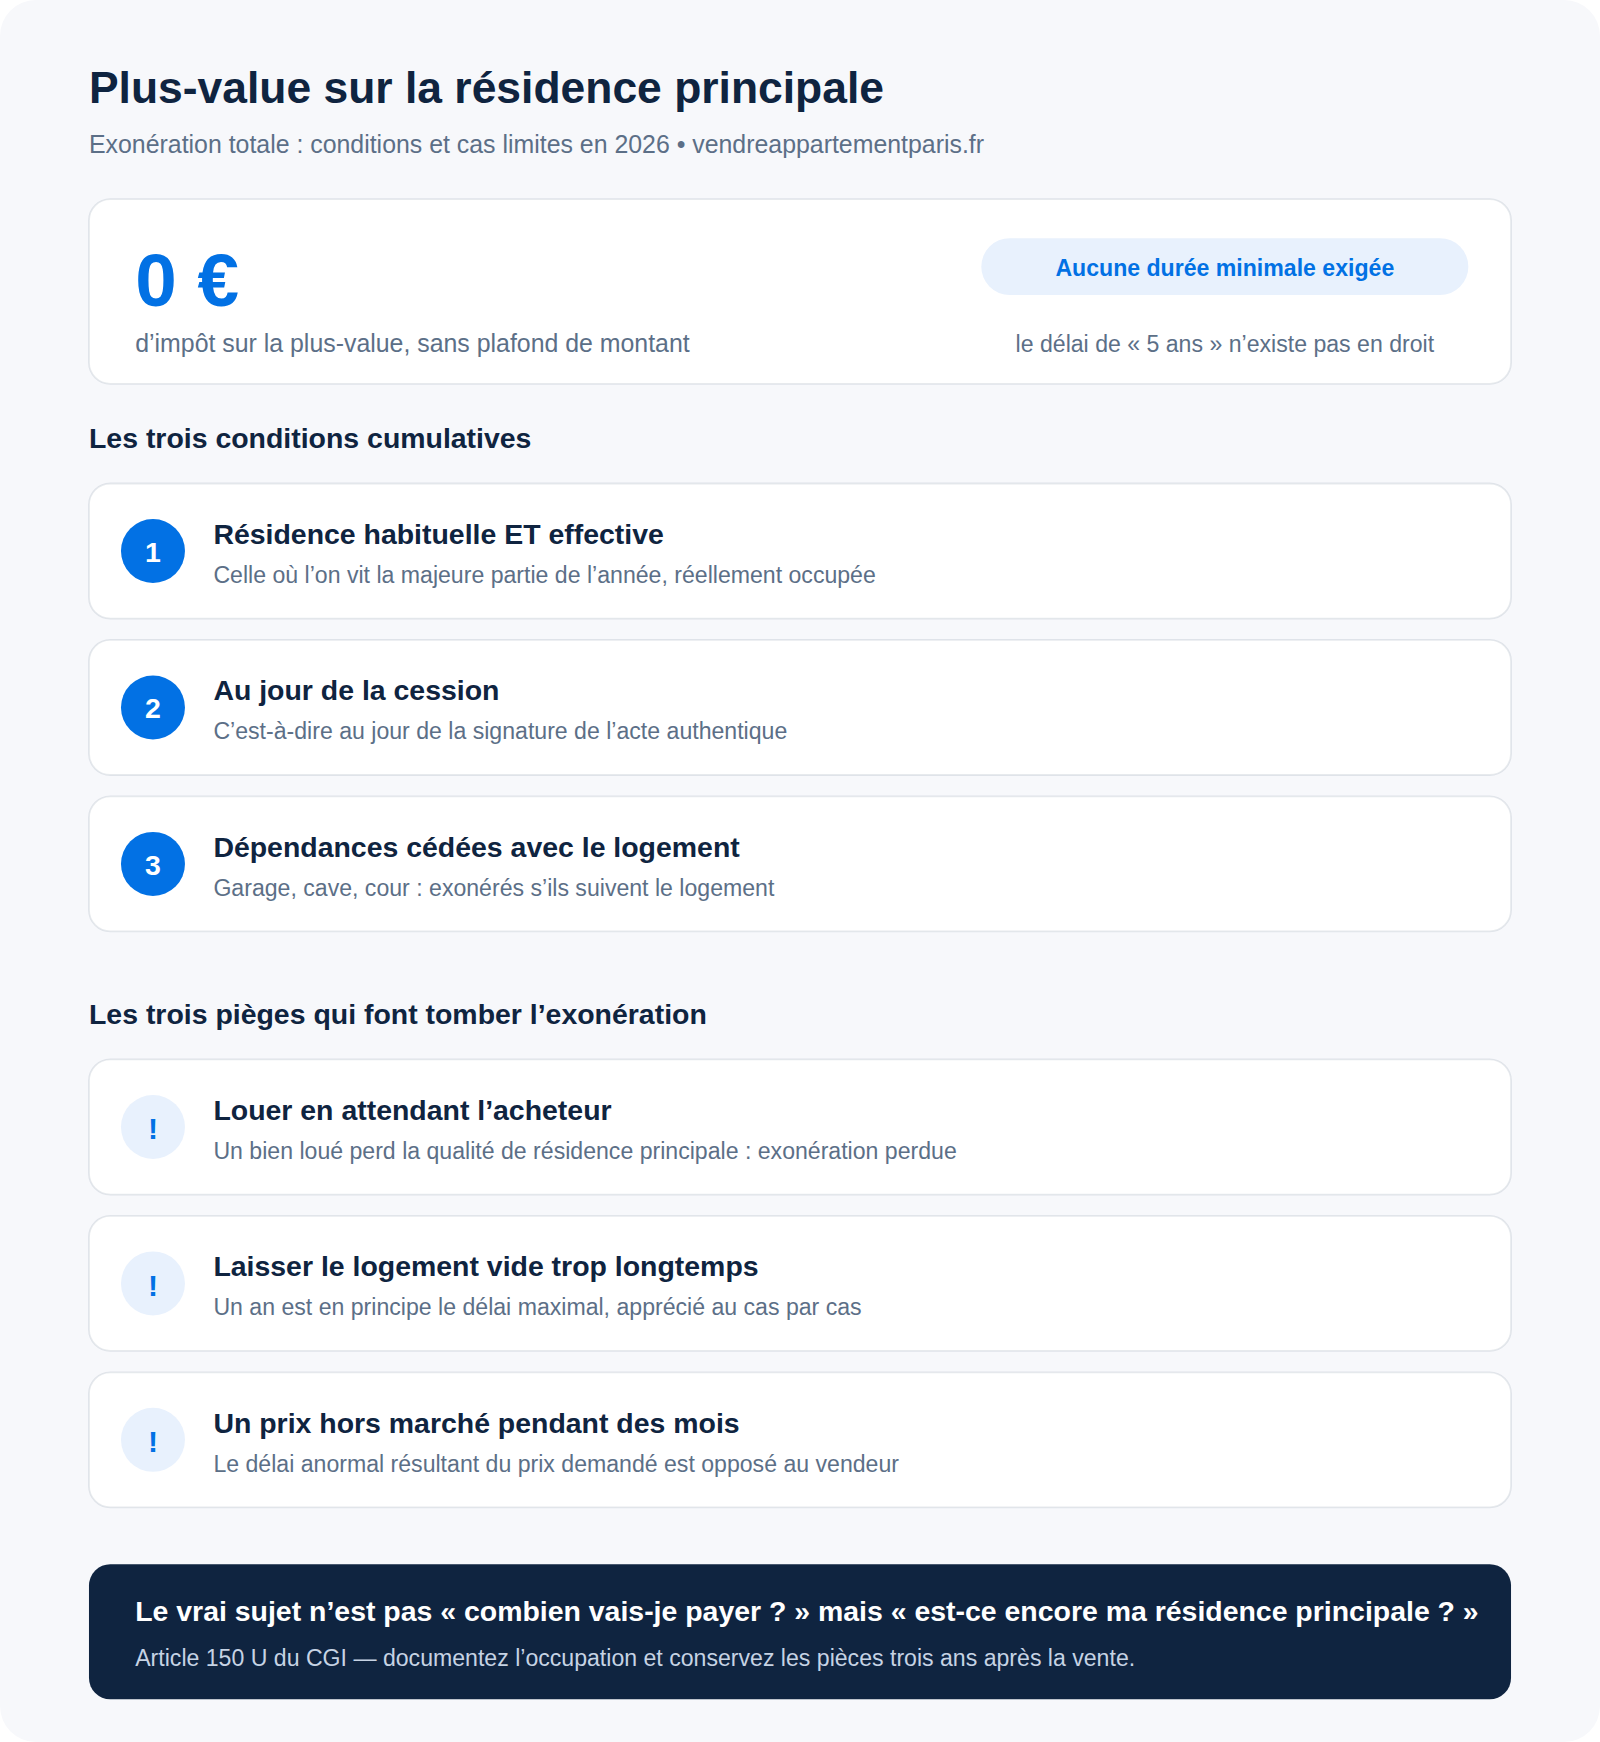
La cession de la résidence principale est totalement exonérée, sans condition de durée de détention ni de montant, dès lors que le bien constitue effectivement la résidence principale du vendeur au jour de la vente. Lorsque le propriétaire a déménagé avant de vendre, l'administration admet l'exonération si la cession intervient dans un délai normal de vente, apprécié au cas par cas : la doctrine ne fixe aucun maximum absolu mais retient un an en principe dans un contexte de marché normal. Notre article dédié à la plus-value sur la résidence principale détaille les conditions, les pièges et le cas du logement mis en location avant la vente, qui fait perdre l'exonération.
L'exonération de la première cession d'un logement autre que la résidence principale
Les contribuables non propriétaires de leur résidence principale dans les quatre années précédant la vente peuvent bénéficier d'une exonération sur leur première cession d'un autre logement, à condition de remployer le prix dans l'achat ou la construction de leur résidence principale dans un délai de vingt-quatre mois. L'exonération ne porte que sur la fraction du prix effectivement remployée, et ne peut être utilisée qu'une seule fois.
L'exonération pour cause de retraite ou d'invalidité
Les retraités et les personnes titulaires d'une carte d'invalidité peuvent être exonérés sous condition de ressources, appréciée par référence au revenu fiscal de l'avant-dernière année, et à condition de ne pas être assujettis à l'impôt sur la fortune immobilière.
L'exonération pour les ventes inférieures à 15 000 €
Les cessions d'un montant inférieur à 15 000 € sont totalement exonérées. Ce seuil s'apprécie bien par bien, ce qui concerne typiquement les caves, les places de parking vendues séparément ou les très petites parcelles.
L'exonération en zone tendue (résidence principale après expatriation)
Les non-résidents fiscaux peuvent bénéficier d'une exonération sur la cession de leur ancien logement en France, dans la limite d'un plafond de plus-value nette imposable de 150 000 € et sous conditions de délai et de résidence fiscale antérieure en France.
L'exonération pour sinistre
En cas de sinistre majeur ayant détruit le bien, l'indemnité d'assurance n'est pas assimilée à un prix de vente et n'engendre pas de plus-value imposable.
Cas particuliers : les ventes complexes à Paris
Plusieurs situations spécifiques méritent une attention particulière.
Vente après divorce
La cession d'un bien commun après divorce bénéficie d'une mesure de tempérament : si le logement constituait la résidence principale du couple au moment de la séparation, qu'il est resté occupé par l'un des deux jusqu'à la mise en vente et qu'il est cédé dans un délai normal, l'exonération de résidence principale s'applique à l'ensemble du prix, y compris pour celui qui a quitté les lieux — et même s'il est devenu propriétaire ailleurs entre-temps. Notre guide pour vendre un appartement en cas de divorce détaille ces enjeux.
Vente en succession ou indivision
La vente d'un bien hérité obéit à une règle décisive : le prix d'acquisition retenu est la valeur déclarée dans la déclaration de succession, c'est-à-dire la valeur au jour du décès. Un bien vendu peu après l'héritage au prix de sa déclaration ne dégage donc aucune plus-value. À l'inverse, une valeur sous-évaluée au moment de la succession pour économiser des droits se paie ensuite en plus-value. Nos guides sur la plus-value d'un bien hérité, la vente en succession et la vente en indivision couvrent ces situations.
Vente d'un bien démembré
La vente d'un bien démembré génère des règles complexes. Si la vente intervient pendant le démembrement avec l'accord des deux parties, chaque détenteur calcule sa propre plus-value selon ses droits respectifs, en retenant la valeur de son droit à l'acquisition. L'exonération de résidence principale ne bénéficie qu'à celui qui y résidait effectivement.
Vente d'un bien loué meublé (LMNP/LMP)
C'est le point qui a le plus changé récemment. Jusqu'en 2025, un loueur en meublé non professionnel pouvait amortir son bien pendant des années tout en calculant sa plus-value comme un particulier, sans réintégration de ces amortissements. La loi de finances pour 2025 a mis fin à cette singularité : les amortissements déduits sont désormais réintégrés dans le calcul, ce qui réduit d'autant le prix d'acquisition retenu et peut augmenter très fortement la plus-value imposable d'un bien détenu depuis longtemps. Des exceptions subsistent pour certaines résidences services. Si vous êtes concerné, faites valider votre calcul par votre expert-comptable ou votre notaire avant de fixer votre prix de vente : l'écart avec l'ancien régime peut être considérable.
Vente après gros travaux ou rénovation lourde
Les travaux d'amélioration, d'agrandissement ou de reconstruction engagés pendant la détention se déduisent de la plus-value, à condition d'être justifiés par des factures d'entreprise et de ne pas avoir déjà été déduits fiscalement, par exemple en déficit foncier. Les travaux d'entretien courant et les matériaux achetés par le propriétaire qui pose lui-même ne sont pas déductibles. Notre guide sur les ventes avec travaux à prévoir approfondit ces enjeux.
Stratégies d'optimisation de la plus-value à Paris
Plusieurs leviers permettent d'optimiser légalement la fiscalité d'une vente immobilière parisienne.
Optimiser le prix d'achat retenu
Récupérer l'ensemble des justificatifs d'achat et de travaux est décisif : décompte du notaire, frais de bornage, taxes d'aménagement, factures de tous les travaux d'amélioration. Plus le prix d'achat retenu est élevé, plus la plus-value imposable diminue.
Comparer travaux réels vs forfait 15 %
Pour les biens détenus depuis plus de cinq ans, comparez systématiquement les travaux réels justifiés au forfait de 15 %. Si vos factures représentent moins de 15 % du prix d'achat, le forfait l'emporte — et il ne demande aucun justificatif. Au-delà, les factures gagnent.
Programmer la vente selon la durée de détention
Si vous approchez d'un seuil — la sixième année pour démarrer les abattements, la vingt-deuxième pour l'exonération d'impôt, la trentième pour l'exonération totale — patienter quelques mois peut générer des économies importantes. Souvenez-vous que la durée se compte de date à date entre les deux actes authentiques.
Utiliser le statut de résidence principale
Pour un bien qui peut réellement être occupé, s'y installer effectivement avant la vente ouvre l'exonération. Cette stratégie suppose une véritable installation — déclaration fiscale, taxe d'habitation, factures d'énergie et courrier à l'adresse — et non une domiciliation de façade, que l'administration sait détecter. Elle n'a de sens que si le déménagement a une raison d'être par ailleurs.
Anticiper la dimension successorale
Pour les patrimoines importants, intégrer la dimension successorale peut transformer la fiscalité de la cession. Donation-partage, démembrement, société civile immobilière familiale offrent des leviers réels. Un bilan patrimonial spécialisé est recommandé au-delà d'un certain niveau de patrimoine, et ces montages ne s'improvisent pas dans les semaines qui précèdent une vente.
Quels justificatifs faut-il conserver pour faire baisser la plus-value imposable ?
C'est la partie la plus rentable de toute la préparation d'une vente, et celle que l'on néglige le plus. Voici ce qu'il faut avoir sous la main le jour où le notaire établit la déclaration de plus-value :
- L'acte d'achat et le décompte détaillé du notaire de l'époque, qui isole droits d'enregistrement, émoluments et débours.
- Les factures d'entreprise de tous les travaux d'amélioration : cuisine et salle de bains créées ou refaites, chauffage, électricité, isolation, agrandissement, ravalement voté en assemblée générale. Les factures doivent être au nom du propriétaire et mentionner l'adresse du bien.
- Les appels de fonds de copropriété correspondant à des travaux d'amélioration sur les parties communes, avec les procès-verbaux d'assemblée générale qui les ont votés.
- Les honoraires d'agence si le mandat les met à votre charge, et les factures de diagnostics, déductibles du prix de vente.
- Le décompte de mainlevée si vous avez un prêt garanti par une hypothèque ou un privilège de prêteur de deniers.
Un dossier complet vaut souvent plusieurs milliers d'euros. Et lorsque les factures ont disparu, les forfaits de 7,5 % et 15 % constituent un filet de sécurité qui suffit dans la majorité des cas parisiens.
FAQ : vos questions sur la plus-value immobilière à Paris
Quelle est la plus-value imposable d'un bien parisien vendu après 10 ans ?
Pour une plus-value brute de 100 000 € sur un bien détenu 10 ans, donc cinq années d'abattement : 70 % de la plus-value reste imposable à l'impôt sur le revenu, soit 70 000 € × 19 % = 13 300 € ; 91,75 % reste soumis aux prélèvements sociaux, soit 91 750 € × 17,2 % = 15 781 € ; la surtaxe s'ajoute pour 1 400 €. Total : environ 30 500 €.
Combien de temps faut-il garder un bien pour être exonéré de plus-value ?
22 ans pour l'exonération d'impôt sur le revenu, 30 ans pour celle des prélèvements sociaux. La résidence principale est exonérée dès le premier jour, sans condition de durée.
La résidence principale est-elle vraiment exonérée de plus-value ?
Oui, totalement, sans condition de durée ni de montant, à condition que le bien soit effectivement la résidence principale du vendeur au jour de la vente. Si vous avez déménagé avant de vendre, l'exonération est maintenue si la vente intervient dans un délai normal, que l'administration apprécie au cas par cas en tenant compte du marché local, du prix demandé et de vos diligences de vendeur.
Comment calculer rapidement ma plus-value imposable ?
Prix de vente moins prix d'achat majoré du forfait de 7,5 % et du forfait travaux de 15 % : vous obtenez la plus-value brute. Appliquez ensuite 6 % d'abattement par année au-delà de la cinquième pour l'impôt et 1,65 % pour les prélèvements sociaux, puis les taux de 19 % et 17,2 %. Les sept étapes détaillées figurent en haut de cette page.
Les travaux réalisés avant 2020 sont-ils déductibles ?
Oui, tous les travaux d'amélioration, d'agrandissement ou de reconstruction sont déductibles s'ils sont justifiés par des factures d'entreprise, quelle que soit leur date. Les travaux d'entretien courant — peinture, papier peint, petites réparations — ne le sont pas.
Que faire si on a perdu les factures d'achat et de travaux ?
Les forfaits s'appliquent : 7,5 % du prix d'achat pour les frais d'acquisition et 15 % pour les travaux, pour les biens détenus depuis plus de cinq ans. Aucun justificatif n'est exigé, et ce filet suffit dans la plupart des cas.
Comment fonctionne la surtaxe pour les plus-values importantes ?
Elle s'applique aux plus-values imposables — donc après abattements — supérieures à 50 000 €, au taux de 2 % jusqu'à 100 000 €, puis 3, 4, 5 et 6 % par paliers de 50 000 €. Le taux porte sur la totalité du montant, ce qui donne 8 000 € sur une base de 200 000 €.
Qui calcule et qui paie la plus-value ?
Le notaire établit la déclaration et prélève l'impôt directement sur le prix de vente le jour de l'acte. Vous ne recevez donc jamais de facture ultérieure : vous recevez un solde déjà net. Il reste à reporter le montant sur votre déclaration de revenus l'année suivante, pour le calcul du revenu fiscal de référence.
La plus-value est-elle la même pour une résidence secondaire ?
Le calcul est identique, mais aucune exonération de principe ne s'applique. C'est le cas le plus taxé : voyez notre article dédié à la plus-value sur une résidence secondaire, avec son exemple chiffré complet.
Peut-on déduire les frais d'agence de la plus-value ?
Oui, s'ils sont à la charge du vendeur en vertu du mandat et justifiés par facture : ils viennent en diminution du prix de vente retenu. S'ils sont à la charge de l'acquéreur, ils ne sont pas déductibles chez le vendeur mais réduisent mécaniquement le prix porté à l'acte.
La surtaxe s'applique-t-elle aussi aux non-résidents ?
Oui, la taxe sur les plus-values élevées s'applique dans les mêmes conditions aux personnes physiques non résidentes, sous réserve des conventions fiscales bilatérales.
Préparer la vente de votre bien parisien
La fiscalité ne se calcule qu'à partir d'un prix de vente crédible. Commencez donc par là : notre calculateur d'estimation gratuit vous donne une fourchette, et notre guide des prix immobiliers à Paris vous permet de la confronter aux valeurs de ventes signées de votre arrondissement.
Pour l'ensemble du parcours de vente, des diagnostics à la signature, reportez-vous à notre guide complet du vendeur parisien. Pour le contexte de marché, notre analyse du marché immobilier parisien est actualisée au fil des publications trimestrielles.
La plus-value immobilière peut représenter une charge lourde ou être totalement nulle selon votre situation. La règle d'or tient en une phrase : conservez toutes vos factures pendant toute la durée de détention, et vérifiez la date exacte de votre acte d'achat avant de signer un compromis. Ces deux réflexes valent, à eux seuls, plus que toutes les stratégies d'optimisation. Pour les ventes complexes — investissement locatif meublé, succession, divorce, démembrement — un conseil patrimonial ou un notaire reste indispensable : rien de ce qui précède ne remplace l'examen de votre dossier.