
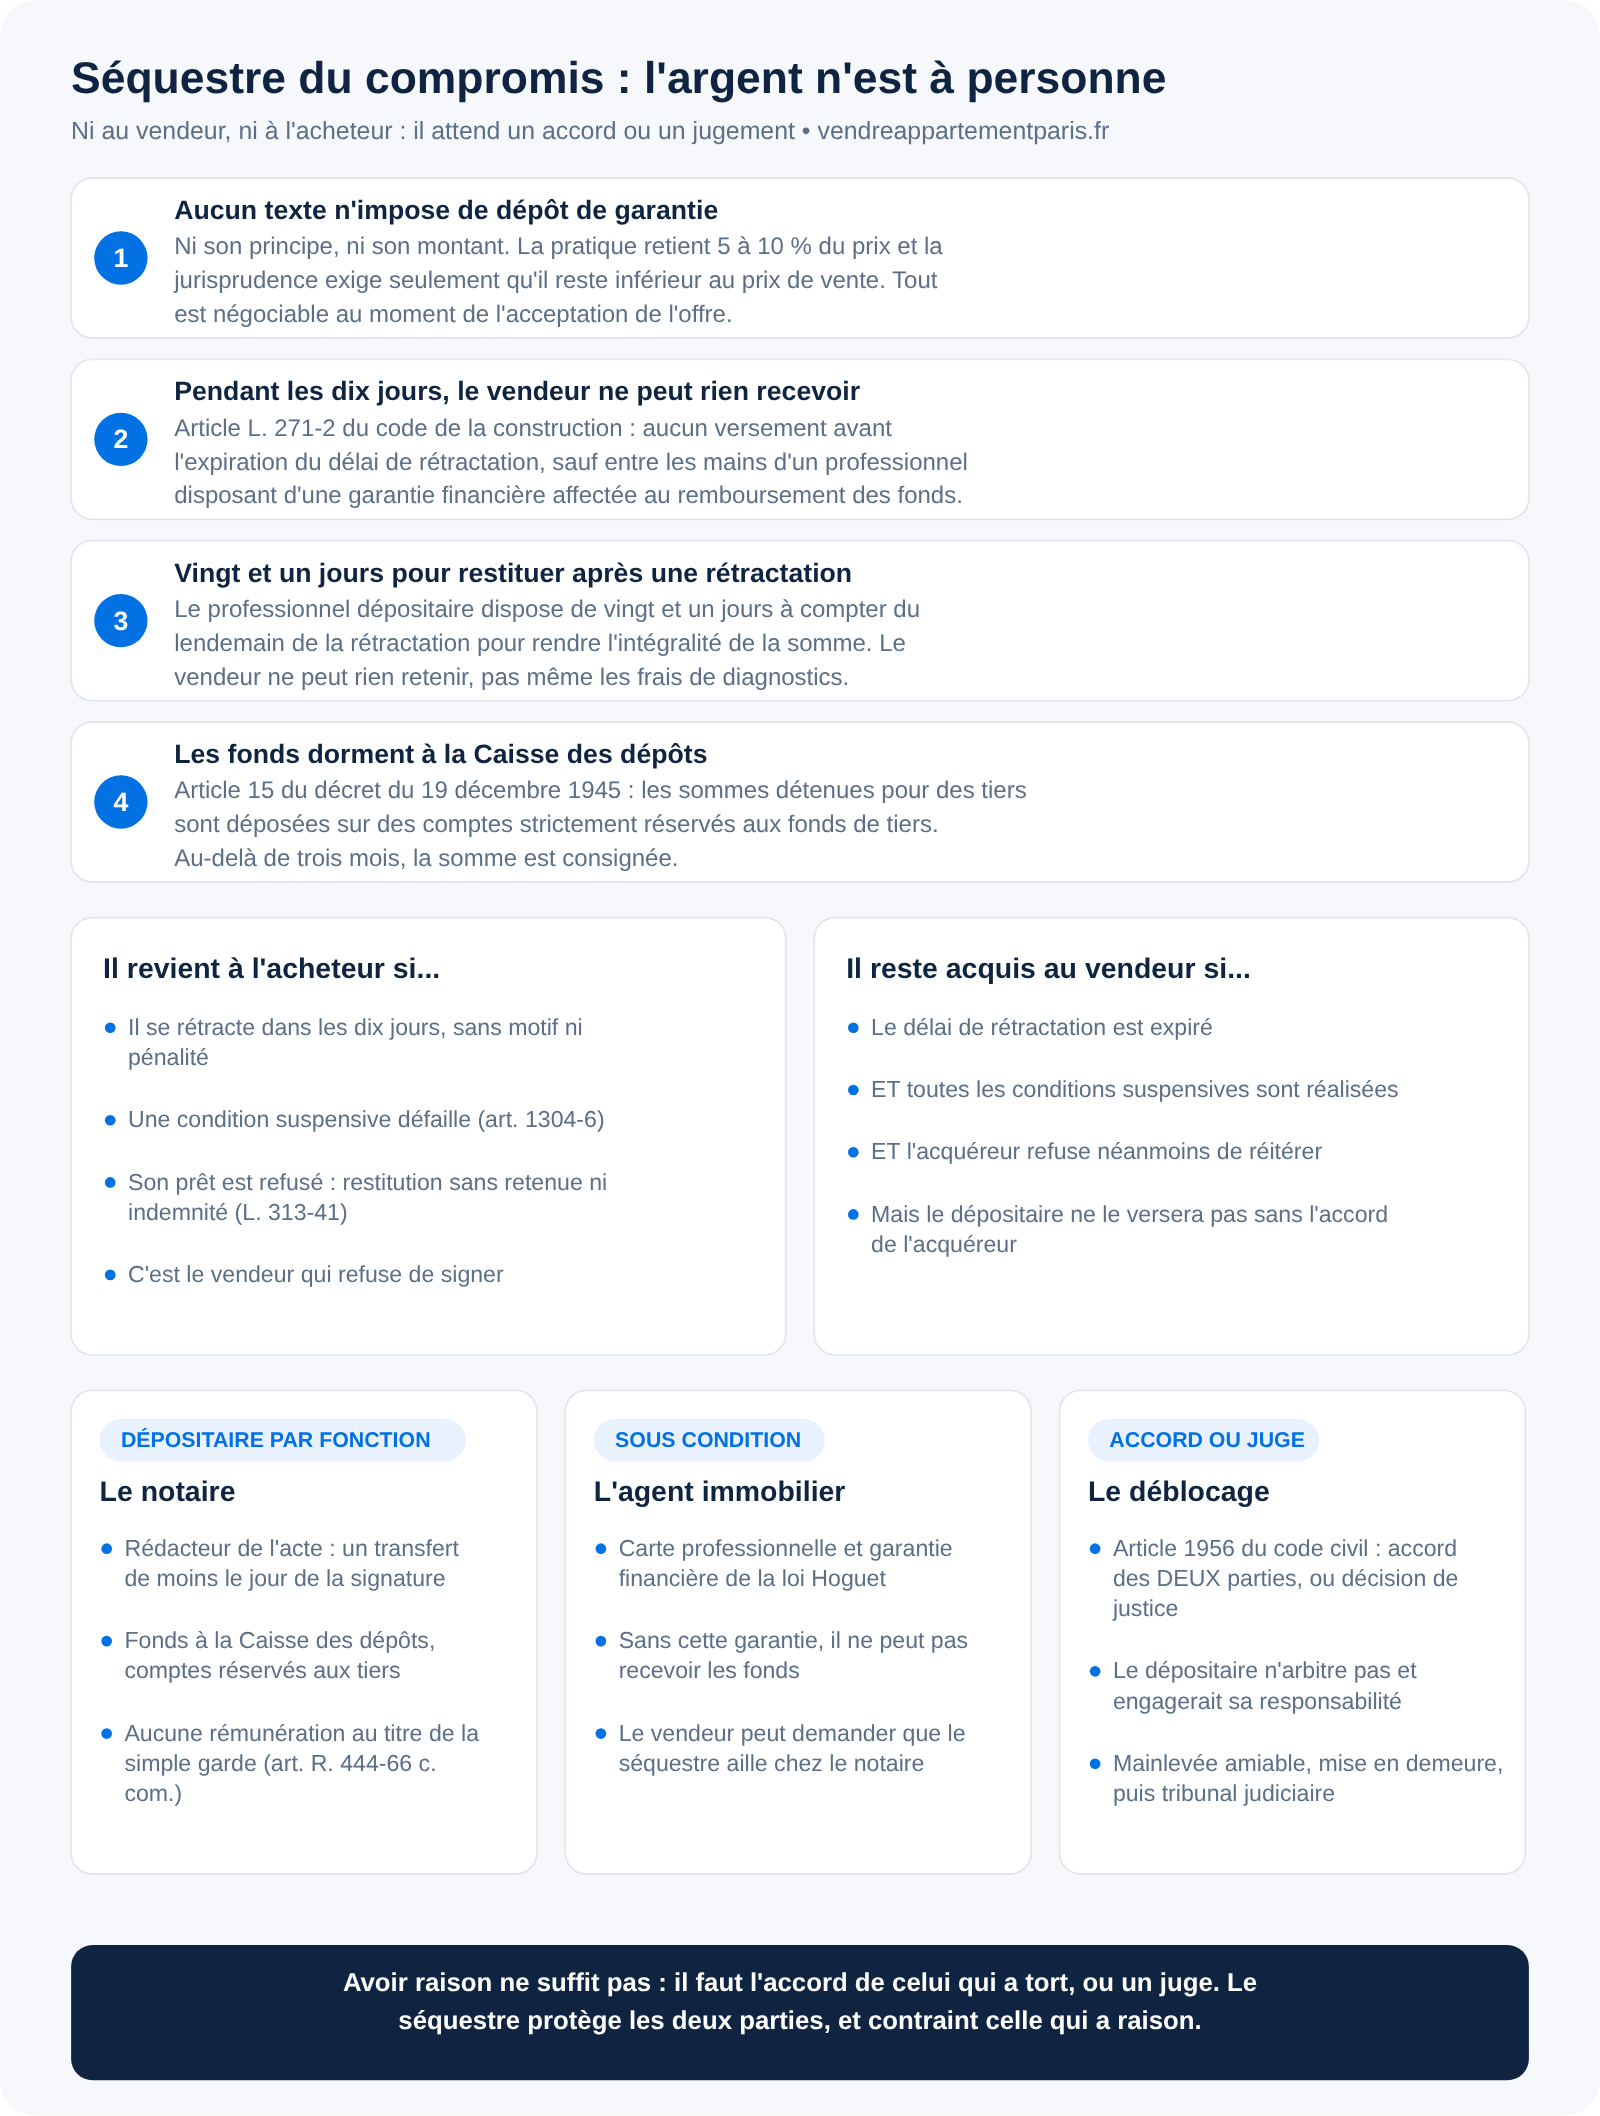
Au compromis, l'acheteur verse généralement 5 à 10 % du prix. Cette somme ne lui appartient plus tout à fait, et elle ne vous appartient pas encore : elle est remise à un tiers séquestre, qui ne peut la verser à personne sans l'accord des deux parties ou une décision de justice (article 1956 du code civil).
C'est la règle que les vendeurs découvrent au plus mauvais moment, quand la vente échoue et qu'ils estiment avoir droit au dépôt. Avoir raison ne suffit pas : il faut l'accord de celui qui a tort, ou un juge. Comprendre qui détient les fonds et à quelles conditions ils se débloquent vaut mieux que de le découvrir après coup — tout comme partir d'une estimation réaliste de votre bien vaut mieux que de négocier dans l'urgence.
Qu'est-ce que le séquestre d'un compromis de vente ?
Le séquestre est le dépôt d'une somme litigieuse ou conditionnelle entre les mains d'un tiers, à charge pour lui de la remettre à celui qui y aura droit. Appliqué à une vente immobilière, le tiers reçoit le dépôt de garantie de l'acquéreur et le conserve jusqu'à la signature de l'acte authentique, où il s'impute sur le prix.
Le mot recouvre deux choses distinctes : le dépôt de garantie, somme versée par l'acheteur en gage de son engagement, et le séquestre, mécanisme par lequel un tiers la détient. On parle aussi d'acompte ou d'indemnité d'immobilisation selon que l'on signe un compromis ou une promesse unilatérale, mais le régime de détention est le même.
Le compromis de vente fixe le montant, le destinataire et les cas de restitution. C'est le seul document qui organise ce qui se passera si la vente n'aboutit pas.
Le dépôt de garantie est-il obligatoire, et de quel montant ?
Il n'est obligatoire nulle part. Aucun texte n'impose de dépôt de garantie, ni n'en fixe le montant. La pratique retient 5 à 10 % du prix, parfois moins sur les biens très chers, et la jurisprudence se borne à exiger qu'il reste inférieur au prix de vente.
Le montant n'est pas neutre : il mesure ce que l'acheteur risque à renoncer. Un acheteur qui propose 2 000 euros sur un bien à 500 000 euros immobilise votre appartement trois mois pour un risque dérisoire. Mais un dépôt de 10 % ne protège pas davantage d'un financement fragile, puisqu'il sera restitué si le prêt est refusé.
Une offre d'achat, en revanche, ne s'accompagne d'aucun versement : la loi l'interdit à ce stade. Ce point et ses conséquences sont traités dans notre article sur l'acheteur qui se rétracte après une offre d'achat.
Qui détient les fonds : le notaire ou l'agent immobilier ?
Les deux sont possibles, mais pas à n'importe quelles conditions. Pour un immeuble à usage d'habitation vendu à un acquéreur non professionnel, le vendeur ne peut recevoir aucun versement avant l'expiration du délai de rétractation de dix jours. Le dépôt n'est admis pendant ce délai que s'il est remis à un professionnel disposant d'une garantie financière affectée au remboursement des fonds (article L. 271-2 du code de la construction et de l'habitation).
En pratique, cela désigne le notaire, dépositaire par fonction, ou l'agent immobilier titulaire d'une carte professionnelle et d'une garantie financière au titre de la loi Hoguet. Un agent qui ne détient pas cette garantie ne peut pas recevoir les fonds. Et un versement direct entre les mains du vendeur, pendant le délai de rétractation, est irrégulier.
Le choix n'est pas indifférent. Le notaire sera de toute façon le rédacteur de l'acte : faire transiter les fonds par son étude évite un transfert au moment de la signature. Le vendeur a le droit de demander que le séquestre y soit déposé, et c'est généralement le plus simple.
Où l'argent est-il réellement déposé, et produit-il des intérêts ?
Un notaire ne garde pas les fonds de ses clients sur un compte bancaire ordinaire. Les sommes détenues pour le compte de tiers sont déposées sur des comptes ouverts à la Caisse des dépôts et consignations, strictement réservés aux fonds de tiers, en application de l'article 15 du décret n° 45-0117 du 19 décembre 1945. Ils ne peuvent être débités que pour les opérations de l'affaire qui a justifié le dépôt.
Une règle de durée s'y ajoute : une somme qui reste plus de trois mois sur le compte de disponibilités courantes doit être transférée sur un compte de dépôts obligatoires — c'est ce que l'on appelle la consignation. Le délai court somme par somme, et non pour l'ensemble des fonds d'un même dossier.
Ces comptes produisent des intérêts à un taux nominal de 0,30 % (arrêté du 28 juin 2021). La propriété des fonds n'étant pas transférée au dépositaire, celle de leurs fruits ne l'est pas davantage. Sur une somme immobilisée plusieurs mois, la question mérite d'être posée au notaire avant la signature plutôt qu'après : à qui reviennent les intérêts produits, et selon quel décompte ? Le notaire ne peut en tout état de cause percevoir aucune rémunération au titre de la simple garde de ces capitaux.
Le séquestre n'est l'argent de personne tant que la vente n'est pas tranchée. Celui qui le détient n'arbitre pas : il attend un accord ou un jugement. C'est une protection pour les deux parties, et une contrainte pour celle qui a raison.
Quand le séquestre est-il restitué à l'acheteur ?
Dans trois situations, et elles ne se discutent pas.
- La rétractation dans les dix jours. Le contrat est anéanti rétroactivement et l'acquéreur récupère l'intégralité du dépôt. Le professionnel dépositaire dispose de vingt et un jours à compter du lendemain de la rétractation pour restituer les fonds (article L. 271-2 du code de la construction et de l'habitation). Le mécanisme est détaillé dans notre article sur le délai de rétractation du compromis de vente.
- La défaillance d'une condition suspensive. L'obligation est réputée n'avoir jamais existé (article 1304-6 du code civil) et le dépôt revient à l'acheteur. Pour un refus de prêt, la restitution est due « sans retenue ni indemnité à quelque titre que ce soit » (article L. 313-41 du code de la consommation) : ce que le vendeur peut malgré tout tenter est exposé dans notre article sur le refus de prêt de l'acheteur.
- La défaillance du vendeur. Si c'est vous qui ne signez pas, l'acheteur récupère son dépôt et peut en outre réclamer des dommages-intérêts ou la vente forcée, selon ce que le mandat et le compromis prévoient. Ce que le vendeur peut encore refuser, et à quel moment, est traité dans notre article sur le vendeur qui veut se rétracter après une offre acceptée.
Quand le séquestre reste-t-il acquis au vendeur ?
Dans un seul cas de figure, et il est plus étroit qu'on ne le croit : le délai de rétractation est expiré, toutes les conditions suspensives sont réalisées, et l'acquéreur refuse néanmoins de signer l'acte authentique. Son refus engage alors sa responsabilité contractuelle, et le dépôt de garantie lui reste opposable à titre de dommages-intérêts, conformément à la clause pénale du compromis.
Mais — et c'est tout l'objet de cet article — le dépositaire ne vous versera pas la somme pour autant. Le notaire ne peut remettre les fonds au vendeur qu'avec l'accord de l'acquéreur. Celui-ci, qui vient de perdre 25 000 euros, a rarement envie de signer une décharge. Vous détenez un droit ; vous ne détenez pas l'argent.
Le vendeur conserve par ailleurs le choix entre deux voies : encaisser la clause pénale et remettre le bien en vente, ou demander en justice l'exécution forcée de la vente. Les deux ne se cumulent pas, et la seconde immobilise le bien plusieurs mois de plus. La signature de l'acte de vente immobilier reste, dans la grande majorité des cas, l'issue la plus rapide, y compris après un incident.
Comment débloquer un séquestre quand les deux parties s'opposent ?
La règle est la même quel que soit le dépositaire : les fonds ne sont libérés qu'avec l'accord des deux parties, ou sur décision de justice (article 1956 du code civil). Le notaire ou l'agent immobilier n'a aucun pouvoir d'arbitrage, et il engagerait sa responsabilité en tranchant lui-même.
Trois étapes se succèdent. Une demande amiable de mainlevée par lettre recommandée, rappelant le fondement exact — rétractation, condition défaillie ou clause pénale — et joignant les pièces. À défaut de réponse, une mise en demeure. Enfin la saisine du tribunal judiciaire, le cas échéant en référé lorsque l'obligation n'est pas sérieusement contestable.
Deux conseils pratiques valent mieux que toute procédure. Le premier est de constituer le dossier au fil de l'eau : refus bancaires nominatifs, dates de dépôt des demandes, échanges écrits. Le second est de regarder le rapport entre l'enjeu et le coût : un contentieux sur un dépôt de 15 000 euros peut durer plus d'un an et coûter plusieurs milliers d'euros de frais, pendant lesquels le bien, lui, peut être revendu à quelqu'un d'autre.
La meilleure prévention reste en amont : limiter le nombre de portes de sortie ouvertes, comme l'explique notre article sur les conditions suspensives du compromis vues par le vendeur, et tenir le calendrier décrit dans notre article sur le délai entre le compromis et l'acte de vente.
Questions fréquentes
Le séquestre peut-il être versé directement au vendeur ?
Pas avant l'expiration du délai de rétractation de dix jours, pour un logement vendu à un particulier. Après ce délai, un versement direct reste théoriquement possible si le compromis le prévoit, mais il prive l'acheteur de toute garantie de restitution et le notaire le déconseille systématiquement.
Que se passe-t-il si le dépositaire tarde à restituer les fonds ?
En cas de rétractation, le professionnel dispose de vingt et un jours à compter du lendemain de la rétractation. Passé ce délai, l'acquéreur peut le mettre en demeure puis saisir le tribunal. Si le vendeur s'oppose à la restitution, seul le juge peut trancher.
Le séquestre est-il perdu si l'acheteur se rétracte dans les dix jours ?
Non. Le droit de rétractation s'exerce sans motif et sans pénalité : l'intégralité de la somme revient à l'acheteur. Le vendeur ne peut rien retenir, pas même les frais déjà engagés pour les diagnostics.
Peut-on vendre sans aucun dépôt de garantie ?
Oui, rien ne l'impose. Mais le dépôt reste le seul indicateur objectif de l'engagement financier de l'acheteur avant la signature, et un acheteur qui refuse d'en verser un mérite au minimum une question sur l'état de son financement.
Le montant du séquestre est-il négociable ?
Entièrement. Il se discute comme le prix, au moment de l'acceptation de l'offre et avant la rédaction du compromis. Un vendeur qui immobilise son bien trois mois est fondé à demander un dépôt proche de 10 %, surtout si l'acheteur demande par ailleurs plusieurs conditions suspensives.
Sources : code civil, articles 546, 1217, 1304-6 et 1956 ; code de la construction et de l'habitation, article L. 271-2 ; code de la consommation, article L. 313-41 ; décret n° 45-0117 du 19 décembre 1945, article 15 ; arrêté du 28 juin 2021 ; code de commerce, article R. 444-66 ; notaires.fr, sort du dépôt de garantie.


