
Vendre un appartement dont le crédit n'est pas terminé est une opération banale, et aucune autorisation n'est à demander à votre banque. La loi vous reconnaît le droit de rembourser votre prêt immobilier par anticipation, en totalité ou en partie, à votre seule initiative : c'est l'article L313-47 du code de la consommation, et il n'y a pas d'exception. Ce qui demande de l'attention n'est donc pas le crédit lui-même, mais ce qu'il a laissé sur votre bien.
Car un prêt immobilier s'accompagne presque toujours d'une garantie, et si cette garantie est une hypothèque ou un privilège de prêteur de deniers, elle est inscrite au service de la publicité foncière, sur l'appartement. Un acquéreur n'achètera jamais un bien qui porte une inscription vivante : il faut donc la faire disparaître, et cette formalité a un coût et un délai. Avant toute chose, posez le chiffre de départ — estimez votre appartement — puis comparez-le au capital qui reste dû : c'est cette soustraction, et elle seule, qui dit si la vente dégagera un solde.
Peut-on vendre un appartement dont le crédit n'est pas terminé ?
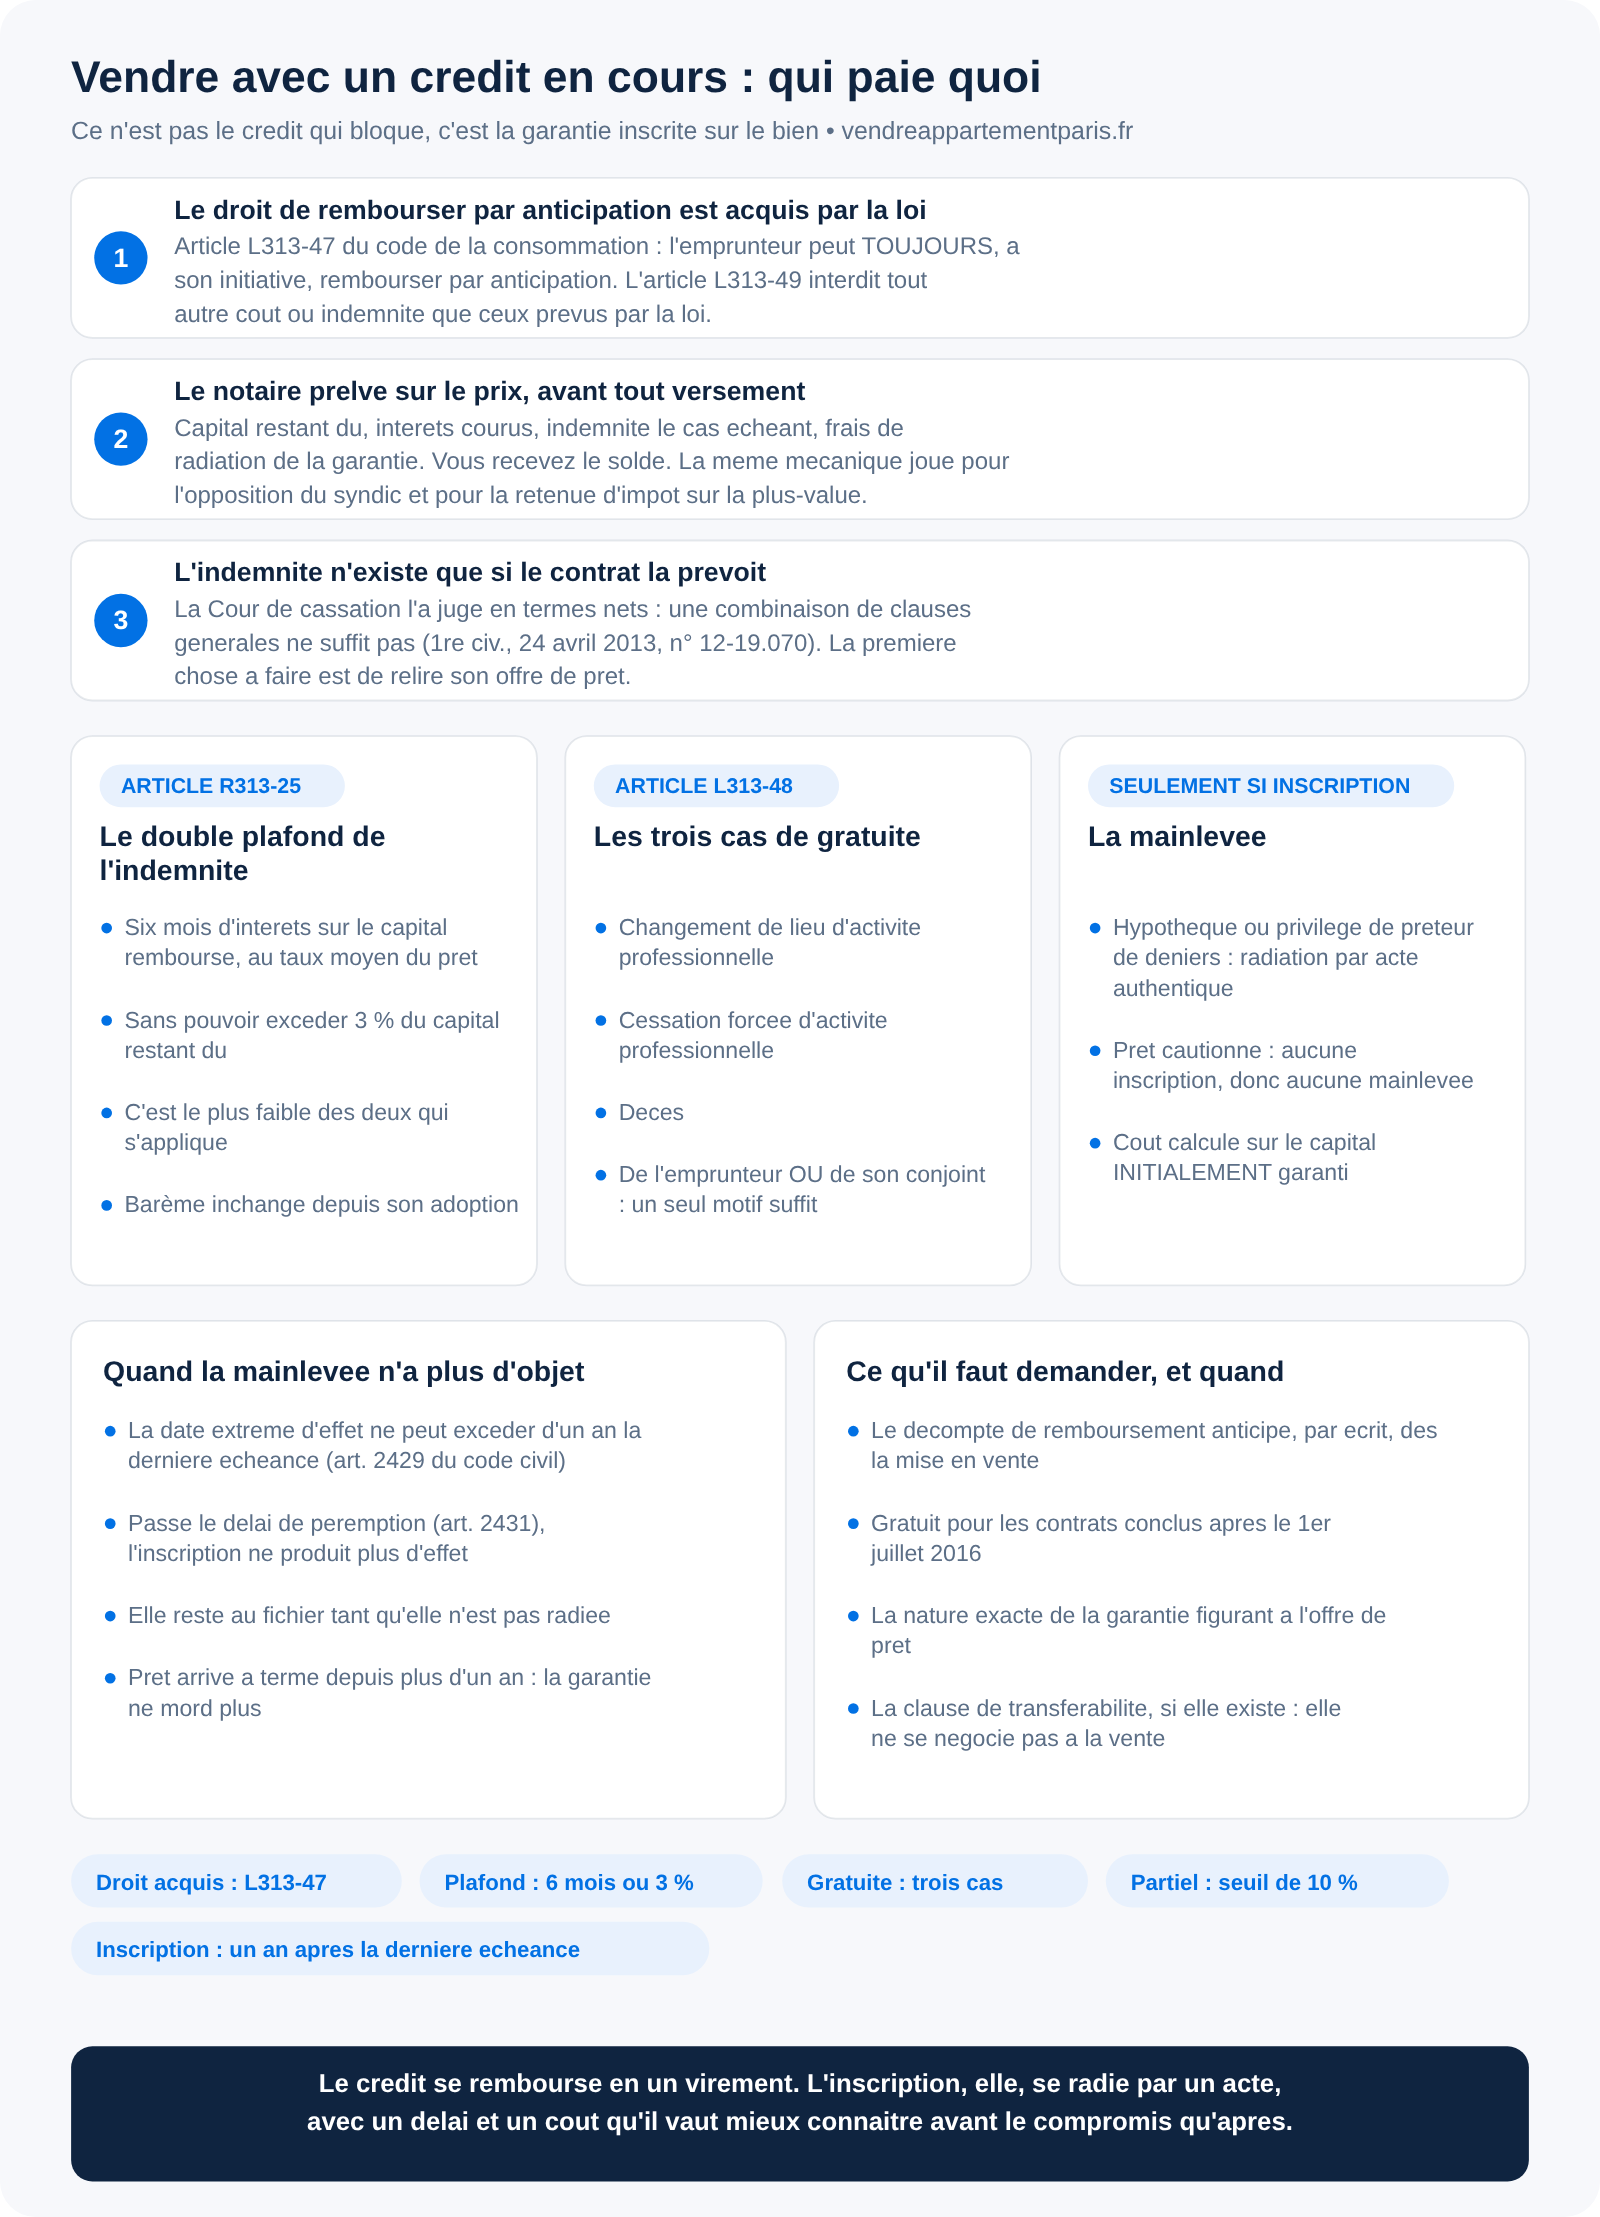
Oui, et sans accord préalable de la banque. L'article L313-47 pose que l'emprunteur « peut toujours, à son initiative, rembourser par anticipation » son crédit immobilier. L'établissement ne peut ni s'y opposer, ni subordonner la vente à une renégociation, ni exiger un autre coût que ceux prévus par la loi : l'article L313-49 interdit expressément toute indemnité ou tout frais qui ne seraient pas ceux des articles L313-47 et L313-48.
La seule limite légale concerne les remboursements partiels : le contrat peut interdire un remboursement partiel égal ou inférieur à 10 % du montant initialement emprunté, mais cette clause ne s'applique jamais au remboursement du solde restant dû. Or, dans une vente, c'est précisément le solde qui est remboursé. Cette restriction ne vous concerne donc pas. Le montage inverse — acheter avant d'avoir vendu, donc porter deux financements pendant quelques mois — relève d'un autre outil, détaillé dans notre article sur le prêt relais.
Ce que la banque doit vous fournir, gratuitement
Sur demande, l'établissement doit remettre une estimation chiffrée des frais du remboursement anticipé. Pour les contrats conclus après le 1er juillet 2016, cette information est gratuite, et le refus de cette gratuité est pénalement sanctionné. Demandez ce décompte par écrit dès la mise en vente : il contient le capital restant dû, les intérêts courus et l'indemnité éventuelle, c'est-à-dire tout ce qu'il faut pour calculer votre solde réel.
Comment le notaire rembourse-t-il la banque le jour de la vente ?
Vous ne touchez pas le prix pour le reverser ensuite : le remboursement se fait à la source. Le notaire chargé de la vente interroge l'établissement prêteur, obtient un décompte arrêté à la date prévisionnelle de l'acte, puis prélève sur le prix de vente, avant tout versement au vendeur, le capital restant dû, les intérêts courus, l'indemnité le cas échéant et les frais de radiation de la garantie. Vous recevez le solde.
Cette mécanique de prélèvement sur le prix n'est pas propre au crédit : c'est la même logique qui joue pour l'opposition du syndic en cas d'impayés de charges de copropriété, ou pour la retenue d'impôt sur la plus-value — retenue qui prend une tout autre ampleur lorsque le vendeur est non-résident fiscal. Ce qui se passe réellement le jour de la signature, poste par poste, est décrit dans notre article sur l'acte de vente chez le notaire.
Ce n'est pas le crédit qui bloque une vente, c'est la garantie inscrite sur le bien. Le crédit se rembourse en un virement ; l'inscription, elle, se radie par un acte, avec un délai et un coût qu'il vaut mieux connaître avant le compromis qu'après.
Le décompte du notaire ne porte pas que le remboursement de la banque. C'est aussi par lui que transite la part de taxe foncière remboursée par l'acquéreur lorsque l'acte le prévoit : le vendeur reste seul redevable de l'impôt de l'année, et ce remboursement est une clause, non une règle fiscale. Demandez le décompte prévisionnel avant la signature, c'est là que le prix net se lit.
Quelle indemnité de remboursement anticipé devez-vous payer ?
Sans doute moins que ce que l'on imagine, et parfois rien du tout. L'indemnité de remboursement anticipé, souvent appelée IRA, n'est pas due de plein droit : elle n'existe que si une clause du contrat la prévoit expressément. La Cour de cassation l'a jugé en termes nets, en retenant qu'une combinaison de clauses générales ne suffit pas à fonder une indemnité (1re chambre civile, 24 avril 2013, n° 12-19.070). La première chose à faire est donc de relire son offre de prêt.
Lorsque la clause existe, son montant est doublement plafonné par l'article R313-25 du code de la consommation. Il ne peut excéder six mois d'intérêts calculés sur le capital remboursé, au taux moyen du prêt. Il ne peut pas davantage dépasser 3 % du capital restant dû avant le remboursement. Ces deux plafonds jouent ensemble : c'est le plus faible des deux qui s'applique, et ce barème n'a pas été modifié depuis son adoption.
Un exemple de lecture du plafond
Sur un capital restant dû de 200 000 euros, le second plafond fixe un maximum de 6 000 euros. Le premier dépend du taux : plus le taux du prêt est bas, plus six mois d'intérêts représentent une somme modeste, et plus c'est ce plafond-là qui devient contraignant. Autrement dit, les emprunteurs qui ont emprunté à taux bas ont mécaniquement l'indemnité la plus faible. La capitalisation des intérêts dans ce calcul est, elle, exclue par la jurisprudence.
Dans quels cas l'indemnité n'est-elle pas due ?
L'article L313-48 prévoit trois situations dans lesquelles aucune indemnité ne peut être réclamée, dès lors que le remboursement fait suite à la vente du logement et que le contrat a été conclu après le 1er juillet 1999 :
- un changement de lieu d'activité professionnelle de l'emprunteur ou de son conjoint ;
- la cessation forcée de l'activité professionnelle de l'emprunteur ou de son conjoint ;
- le décès de l'emprunteur ou de son conjoint.
Trois précisions font toute la différence à l'usage. Un seul motif suffit, et il s'apprécie à la date du remboursement. Le motif du conjoint vaut autant que le vôtre. Et la coexistence d'un autre mobile — vendre parce que les taux ont baissé, par exemple — n'efface pas le motif légal : la Cour de cassation l'a confirmé à propos d'un licenciement. Si vous êtes dans l'un de ces cas, dites-le au notaire et à la banque par écrit, pièce justificative à l'appui, avant l'établissement du décompte.
Qu'est-ce que la mainlevée, et faut-il toujours la payer ?
Si votre prêt est garanti par une hypothèque ou un privilège de prêteur de deniers, une inscription figure sur votre bien au service de la publicité foncière. Tant qu'elle est en vigueur, elle ne peut être rayée que par le consentement du créancier, donné en acte authentique — c'est la mainlevée — ou par une décision de justice définitive. Le notaire s'en charge, et le coût est prélevé sur le prix de vente. Il n'existe pas de barème public affiché : demandez le décompte exact au notaire avant le compromis, il est calculé sur le capital initialement garanti et non sur ce qui reste dû.
Le cas où la mainlevée n'a plus d'objet
Une inscription n'est pas éternelle. Pour un prêt à échéances déterminées, la date extrême d'effet de l'inscription ne peut excéder d'un an la dernière échéance prévue, dans la limite de cinquante ans (article 2429 du code civil). Passé le délai de péremption de l'article 2431, l'inscription ne produit plus d'effet, même si elle reste matériellement au fichier tant qu'elle n'a pas été radiée. Conséquence pratique : si votre prêt est arrivé à son terme depuis plus d'un an, la garantie ne mord plus, et il est inutile d'engager une mainlevée coûteuse — un acquéreur demandera souvent la radiation de la ligne, mais ce n'est plus la même opération.
Et si le prêt est garanti par un cautionnement ?
Beaucoup de prêts récents ne sont pas hypothéqués mais cautionnés par un organisme spécialisé. Dans ce cas, aucune inscription ne grève le bien, donc aucune mainlevée n'est à prévoir, et ce poste disparaît du décompte. Vérifiez laquelle des deux garanties figure dans votre offre de prêt : c'est elle qui détermine si vous aurez des frais de radiation à supporter.
Peut-on transférer son prêt sur le bien suivant ?
Seulement si le contrat le prévoit. La clause de transférabilité, qui permet de conserver son prêt et son taux pour financer une nouvelle acquisition, existe mais reste peu répandue, et elle s'accompagne généralement de conditions strictes : montant et durée du nouveau financement, accord de l'établissement sur le bien, parfois délai maximal entre les deux opérations. Elle ne se négocie pas au moment de la vente : elle se vérifie dans l'offre de prêt signée des années plus tôt.
Le cas se complique lorsque le bien appartient à une société. Lorsqu'un appartement est détenu en SCI et que l'on cède les parts plutôt que l'immeuble, le crédit reste à la société et la caution personnelle de l'associé sortant peut lui survivre : c'est l'un des points les plus souvent négligés, détaillé dans notre comparaison entre vendre les parts de la SCI ou l'appartement.
Le crédit n'est que la moitié du sujet : la garantie qui lui est attachée se traite séparément, et selon sa date elle peut s'éteindre toute seule. Notre page sur la vente d'un appartement avec une hypothèque détaille la mainlevée, ses frais et le seul cas qui bloque réellement une vente.
Questions fréquentes
Faut-il prévenir sa banque avant de mettre le bien en vente ?
Rien ne l'impose, mais c'est utile. Une demande écrite de décompte de remboursement anticipé vous donne, en amont, le capital restant dû, l'indemnité éventuelle et la nature de la garantie. Ces trois éléments conditionnent le solde que la vente vous laissera, et donc le prix en dessous duquel vous ne pouvez pas descendre.
Que se passe-t-il si le prix de vente ne couvre pas le capital restant dû ?
La vente reste possible, mais le notaire ne peut pas libérer les fonds sans que la banque soit intégralement désintéressée et donne sa mainlevée. Il faut donc combler la différence par ailleurs, ou obtenir de l'établissement un accord spécifique. Cette situation se traite avant le compromis, jamais le jour de l'acte.
L'assurance emprunteur s'arrête-t-elle automatiquement ?
Le contrat d'assurance est l'accessoire du prêt : il prend fin avec lui. Si l'assurance a été souscrite auprès d'un assureur externe, adressez-lui la preuve du remboursement pour éviter que les prélèvements ne se poursuivent, et demandez la régularisation de la période postérieure à la vente.
Le remboursement anticipé change-t-il quelque chose à l'impôt sur la plus-value ?
Non. La plus-value imposable se calcule sur la différence entre le prix de cession et le prix d'acquisition majoré des frais admis ; le capital restant dû et l'indemnité de remboursement anticipé n'entrent dans aucun des deux termes. Le mode de calcul complet figure dans notre guide de la plus-value immobilière.
Peut-on vendre si l'on est en difficulté de remboursement ?
Vendre à l'amiable reste presque toujours préférable à une vente forcée, et cela se décide tôt. Les options dépendent de l'état du dossier et de l'existence ou non d'une procédure engagée : un rendez-vous avec le notaire, puis avec l'établissement, permet de poser le calendrier réel. Le panorama des cas de vente et de leurs contraintes est dressé dans notre article sur la manière de vendre un bien immobilier à Paris.


