
Vendre pour acheter plus grand, à Paris, ne se joue pas sur le prix du bien convoité. Cela se joue sur l'ordre des deux signatures. Vendre d'abord, c'est disposer d'un apport certain mais devoir se reloger vite. Acheter d'abord, c'est sécuriser le bien mais financer deux crédits en attendant. Et cet ordre ne se choisit pas pendant la recherche : il se verrouille le jour où vous signez le compromis, par les clauses que vous y faites inscrire.
Deuxième réalité, moins intuitive : l'écart à financer n'est jamais la différence entre les deux prix. Les droits de mutation et les émoluments du notaire se calculent sur la totalité du nouveau prix, pas sur l'écart, soit de l'ordre de 7,5 % du prix d'achat dans l'ancien. S'y ajoutent, côté vente, les honoraires d'agence s'ils sont à votre charge et la mainlevée de votre garantie bancaire.
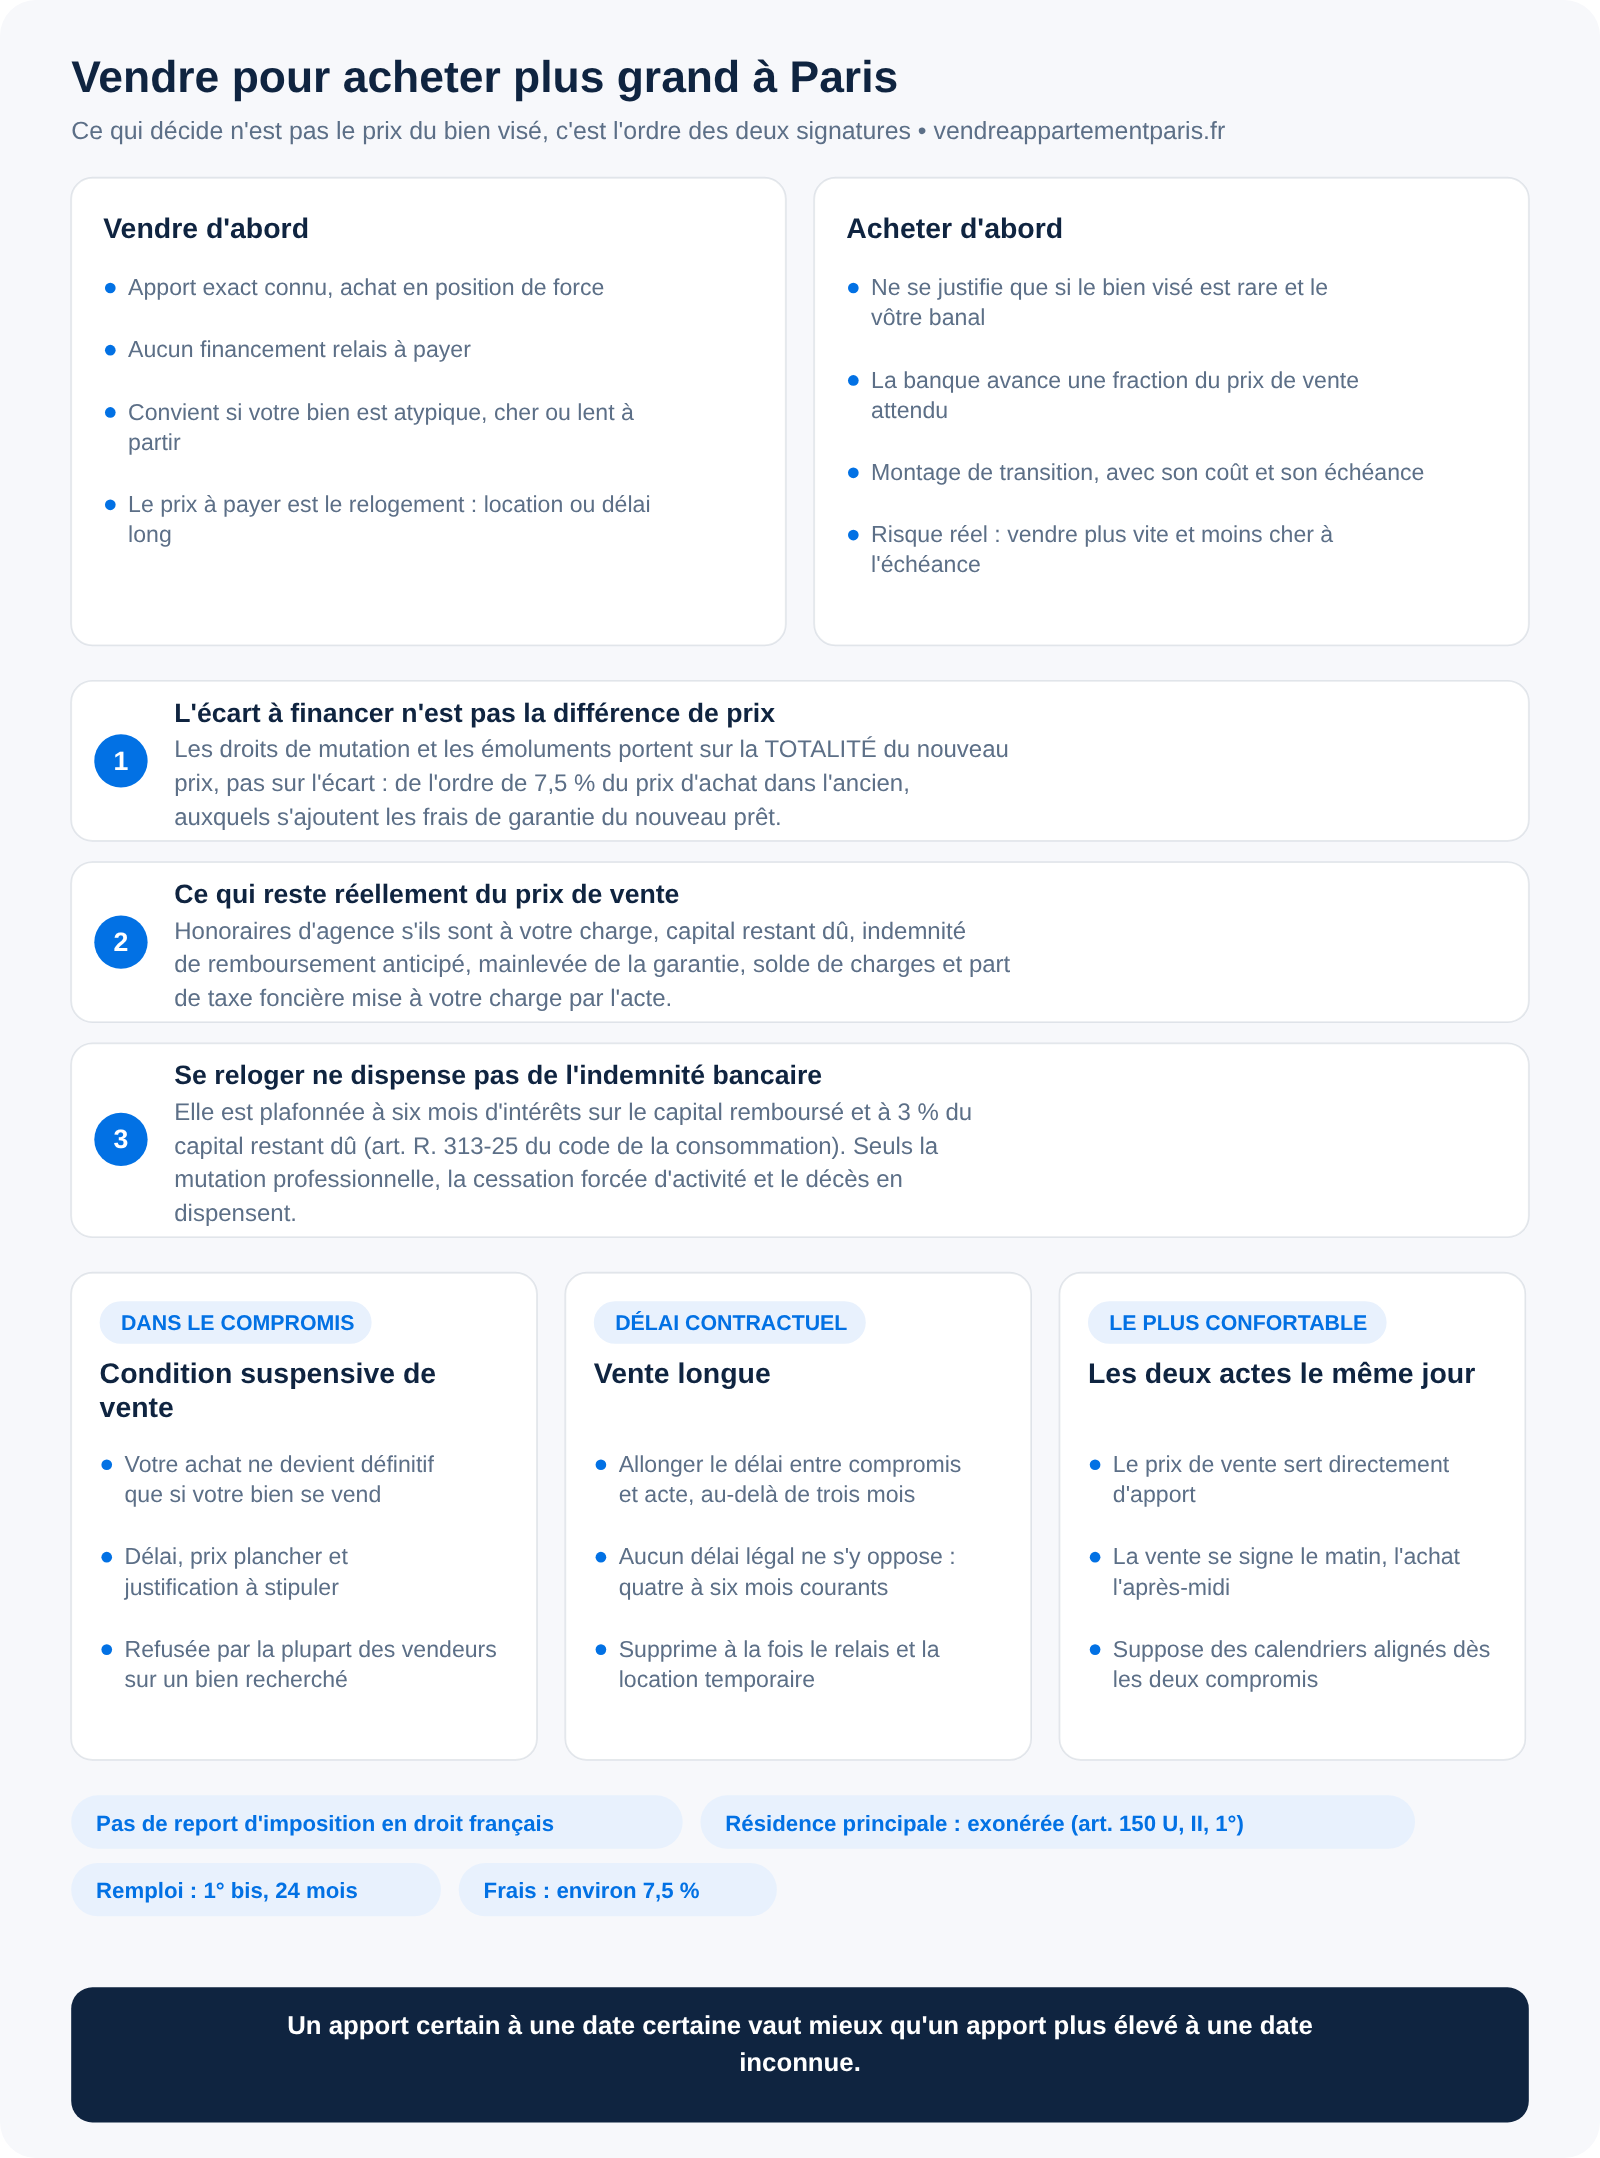
Faut-il vendre avant d'acheter ou acheter avant de vendre ?
Il n'existe pas de bonne réponse générale, mais une réponse par situation, qui dépend de trois paramètres : la liquidité de votre bien actuel, la tension sur le bien visé, et votre capacité d'endettement résiduelle. Le premier se mesure avant tout le reste : une estimation de votre appartement fondée sur des ventes comparables détermine à la fois l'apport dont vous disposerez et la vitesse à laquelle vous pouvez l'espérer.
Vendre d'abord convient quand votre bien est atypique, cher ou lent à partir, et le bien visé abondant. Vous connaissez votre apport exact, vous achetez en position de force et ne payez aucun relais. Le prix à payer est le relogement : location temporaire, ou délai long obtenu du vendeur.
Acheter d'abord ne se justifie que si le bien visé est rare et le vôtre banal. La banque peut alors avancer une fraction du prix de vente attendu par un crédit relais : un montage de transition, avec son coût et son échéance, dont les formes et les alternatives sont détaillées dans notre article sur le prêt relais pour acheter avant de vendre à Paris.
Combien reste-t-il réellement du prix de vente pour financer l'achat ?
C'est le calcul que presque personne ne fait avant de visiter. Partez du prix net vendeur, puis retranchez :
- les honoraires d'agence, s'ils sont stipulés à votre charge dans le mandat ;
- le capital restant dû sur votre prêt en cours, remboursé par le notaire sur le prix ;
- l'éventuelle indemnité de remboursement anticipé, plafonnée par l'article R. 313-25 du code de la consommation à six mois d'intérêts sur le capital remboursé et, en tout état de cause, à 3 % du capital restant dû ;
- le coût de la mainlevée de l'hypothèque ou du privilège de prêteur de deniers ;
- le solde de charges de copropriété et la part de taxe foncière mise à votre charge par l'acte.
Attention sur ce point : vendre pour se reloger ne fait pas partie des cas d'exonération d'indemnité. Les trois seuls cas prévus par les articles L. 313-47 et suivants du code de la consommation sont la vente consécutive à un changement du lieu d'activité professionnelle de l'emprunteur ou de son conjoint, la cessation forcée de cette activité, et le décès de l'un des deux. Une montée en gamme volontaire n'y figure pas. Le détail du décompte que présente le notaire figure dans notre article sur la vente d'un appartement avec un crédit en cours.
Pourquoi l'écart à financer est toujours plus grand que la différence de prix
Un vendeur raisonne en différence de prix, une banque en besoin de financement. Les deux montants ne coïncident jamais : les frais d'acquisition portent sur le prix total du bien acheté, non sur l'écart. S'y ajoutent les frais de garantie du nouveau prêt et le coût du déménagement, qui se paie deux fois si vous passez par une location intermédiaire.
Le détail de ces frais figure dans notre guide des frais de notaire dans l'ancien. Le principe à retenir : une montée en gamme consomme en frais l'équivalent de plusieurs mois de mensualités supplémentaires, et c'est ce coût de friction qui rend les opérations trop rapprochées peu rentables.
Dans une montée en gamme, la question n'est pas « combien vaut mon appartement ? » mais « de combien dispose-t-on réellement le jour de la signature, et pour combien de temps ? ». Un apport certain à une date certaine vaut mieux qu'un apport plus élevé à une date inconnue.
Comment fonctionne la condition suspensive de vente de son propre logement ?
C'est la clause qui permet d'acheter sans prendre le risque de ne pas vendre : votre engagement d'acquérir ne devient définitif que si votre bien trouve acquéreur avant une date fixée. C'est une condition suspensive de droit commun, qui doit mentionner un délai, un prix plancher et la justification à produire. Si elle n'est pas remplie dans le délai, le compromis est caduc et le dépôt de garantie vous est restitué.
Il faut être honnête sur sa portée : à Paris, sur un bien recherché, un vendeur qui a plusieurs candidats refusera presque toujours cette clause, qui fait dépendre sa vente d'une vente qu'il ne maîtrise pas. Elle se négocie donc sur des biens lents, ou contre un prix plus ferme. À distinguer soigneusement de la condition suspensive d'obtention de prêt, qui est un autre mécanisme : les deux figurent dans notre guide du compromis de vente à Paris.
Qu'est-ce qu'une vente longue, et quand la négocier ?
La vente longue consiste à allonger volontairement le délai entre le compromis et l'acte, au-delà des trois mois habituels, pour laisser à l'une des parties le temps de boucler son autre opération. Rien ne l'interdit : ce délai est une stipulation contractuelle, pas un délai légal. Quatre à six mois se rencontrent couramment.
C'est souvent la meilleure solution pour qui vend pour acheter plus grand, parce qu'elle supprime à la fois le relais et la location temporaire. Elle a deux conditions pratiques : trouver un acquéreur qui n'est pas lui-même pressé, et accepter que le prix se négocie un peu plus bas en échange de ce confort. La valeur de l'estimation initiale devient alors décisive, puisque c'est elle qui détermine la marge dont vous disposez pour concéder du temps plutôt que du prix : notre article sur l'estimation d'un appartement à Paris détaille la méthode des comparables sur laquelle s'appuyer.
La plus-value est-elle due quand on vend pour se reloger ?
Il n'existe pas, en droit français, de report d'imposition au titre du remploi du prix dans une nouvelle résidence. Ce qui existe est plus simple et plus favorable : la cession de la résidence principale est exonérée de plus-value par le 1° du II de l'article 150 U du code général des impôts, sans condition de durée de détention ni de montant, dès lors que le logement constitue effectivement votre résidence principale au jour de la cession. Vendre sa résidence principale pour en acheter une plus grande ne génère donc aucun impôt de plus-value, quel que soit le gain réalisé. Les conditions exactes et les cas de départ anticipé sont traités dans notre article sur l'exonération de la résidence principale.
La situation change si le bien vendu n'est pas votre résidence principale, par exemple un logement locatif vendu pour financer l'achat de votre futur domicile. Un régime spécifique existe alors, celui du 1° bis du même article : la première cession d'un logement autre que la résidence principale peut être exonérée à proportion du prix effectivement remployé dans l'acquisition de la résidence principale, dans un délai de vingt-quatre mois, et à condition de ne pas avoir été propriétaire de sa résidence principale au cours des quatre années précédentes. Ses trois conditions cumulatives et la mention à faire porter dans l_X_acte vous avez acheté ce bien récemment, voyez ce que coûte la revente d'un appartement acheté il y a moins de cinq ans.
Dans quel ordre signer quand les deux opérations tombent le même jour ?
Le montage le plus confortable est celui où les deux actes sont signés le même jour, chez le même notaire ou chez deux notaires qui se coordonnent : le prix de vente sert directement d'apport, aucun relais n'est nécessaire, et il n'y a qu'un déménagement. Il suppose que les deux calendriers aient été alignés dès les compromis, ce qui est précisément l'objet de la négociation des délais. Côté vente, la séquence commence plus tôt qu'on ne le croit : votre marge de manœuvre se réduit dès l'acceptation d'une offre, comme l'explique notre article sur la rétractation du vendeur après une offre acceptée.
Dans la pratique, l'ordre comptable est toujours le même : la vente est signée le matin, de manière que les fonds soient disponibles pour l'achat l'après-midi. Un décalage d'un ou deux jours se gère par une avance courte. Mener deux opérations dont les calendriers dépendent l'un de l'autre demande un suivi serré ; MonMandat, plateforme de mise en relation qui met un propriétaire en relation avec trois agents au maximum, permet de comparer plusieurs avis sur la commercialisation avant d'arrêter un calendrier de vente.
Questions fréquentes
Peut-on acheter plus grand sans vendre son bien actuel ?
Oui, à deux conditions : que votre capacité d'endettement absorbe les deux mensualités, et que la banque accepte de conserver le premier bien. Attention : mis en location, il cesse d'être votre résidence principale, et sa cession ultérieure entrera dans le champ de la plus-value imposable.
Combien de temps faut-il prévoir entre la vente et l'achat ?
Comptez environ trois mois entre le compromis et l'acte pour chacune des deux opérations, le temps de purger les droits de préemption et de réunir les pièces de copropriété. L'usage est de signer le compromis de vente avant de faire une offre sur le nouveau bien, puis de caler l'acte d'achat au plus près de l'acte de vente.
Le prêt relais est-il indispensable pour acheter avant de vendre ?
Non. Trois autres voies existent : la condition suspensive de vente, la vente longue, et le prêt achat-revente, qui refinance l'ensemble dans un crédit unique.
Peut-on déduire les frais de la première vente du prix d'achat du nouveau bien ?
Non, les deux opérations sont fiscalement distinctes. Les frais de la vente peuvent venir en déduction du prix de cession du bien vendu, pas du prix du bien acheté. Les frais d'acquisition du nouveau bien, eux, majoreront son prix d'achat le jour où vous le revendrez.
Que se passe-t-il si la vente échoue après la signature du compromis d'achat ?
Tout dépend de la clause que vous avez fait inscrire. Avec une condition suspensive de vente, le compromis d'achat devient caduc et votre dépôt de garantie vous est rendu. Sans cette clause, vous restez engagé à acheter, et c'est exactement la situation que le crédit relais sert à couvrir, avec le risque d'avoir à vendre plus vite et moins cher à l'échéance.
La fiche officielle sur le remboursement anticipé d'un crédit immobilier détaille le plafonnement des indemnités, et service-public.gouv.fr récapitule les étapes d'une vente.


