
Oui, on peut vendre un appartement avec des charges de copropriété impayées. Aucun texte ne subordonne la vente au règlement de votre dette, et le syndic n'a pas le pouvoir d'empêcher la signature. Ce qui est bloqué, ce n'est pas la vente : c'est l'argent. Si le syndicat des copropriétaires vous réclame des sommes, il peut faire opposition au versement du prix entre les mains du notaire, qui prélèvera le montant dû avant de vous verser le solde.
Le mécanisme est précis, encadré par des délais courts et par des conditions de forme dont le non-respect entraîne la nullité de l'opposition. Le connaître change deux choses : il permet d'anticiper le produit net réel de la vente, et il permet de contester une opposition irrégulière. Pour calculer ce produit net, partez d'une valeur de marché réaliste — l'estimateur en ligne donne un premier ordre de grandeur — puis retranchez ce que l'état daté révèle.
Peut-on vendre un appartement avec des charges impayées ?
Rien ne l'interdit, et il n'existe aucune autorisation à demander. Le syndic ne dispose d'aucun droit de veto sur la cession d'un lot : son rôle, dans la vente, est de délivrer des documents et, le cas échéant, de protéger la créance du syndicat. Vendre est d'ailleurs souvent la bonne décision quand la dette s'accumule, parce qu'elle solde la situation au lieu de la laisser grossir sous l'effet des intérêts de retard et des frais de recouvrement.
Ce qu'il faut accepter, en revanche, c'est que la dette suivra le prix. Le syndicat bénéficie en effet d'un privilège sur le produit de la vente du lot pour les charges récentes dues par le copropriétaire vendeur : il est payé avant tout autre créancier, même privilégié. Ce privilège ne couvre que les charges relatives au lot vendu, à l'exclusion de celles portant sur d'autres lots et des intérêts, pour lesquels le syndicat redevient un créancier ordinaire. La Cour de cassation l'a rappelé en ce sens le 6 mai 2003.
Comment le syndic se fait-il payer sur le prix de vente ?
La chaîne est en quatre temps, et elle se déclenche automatiquement.
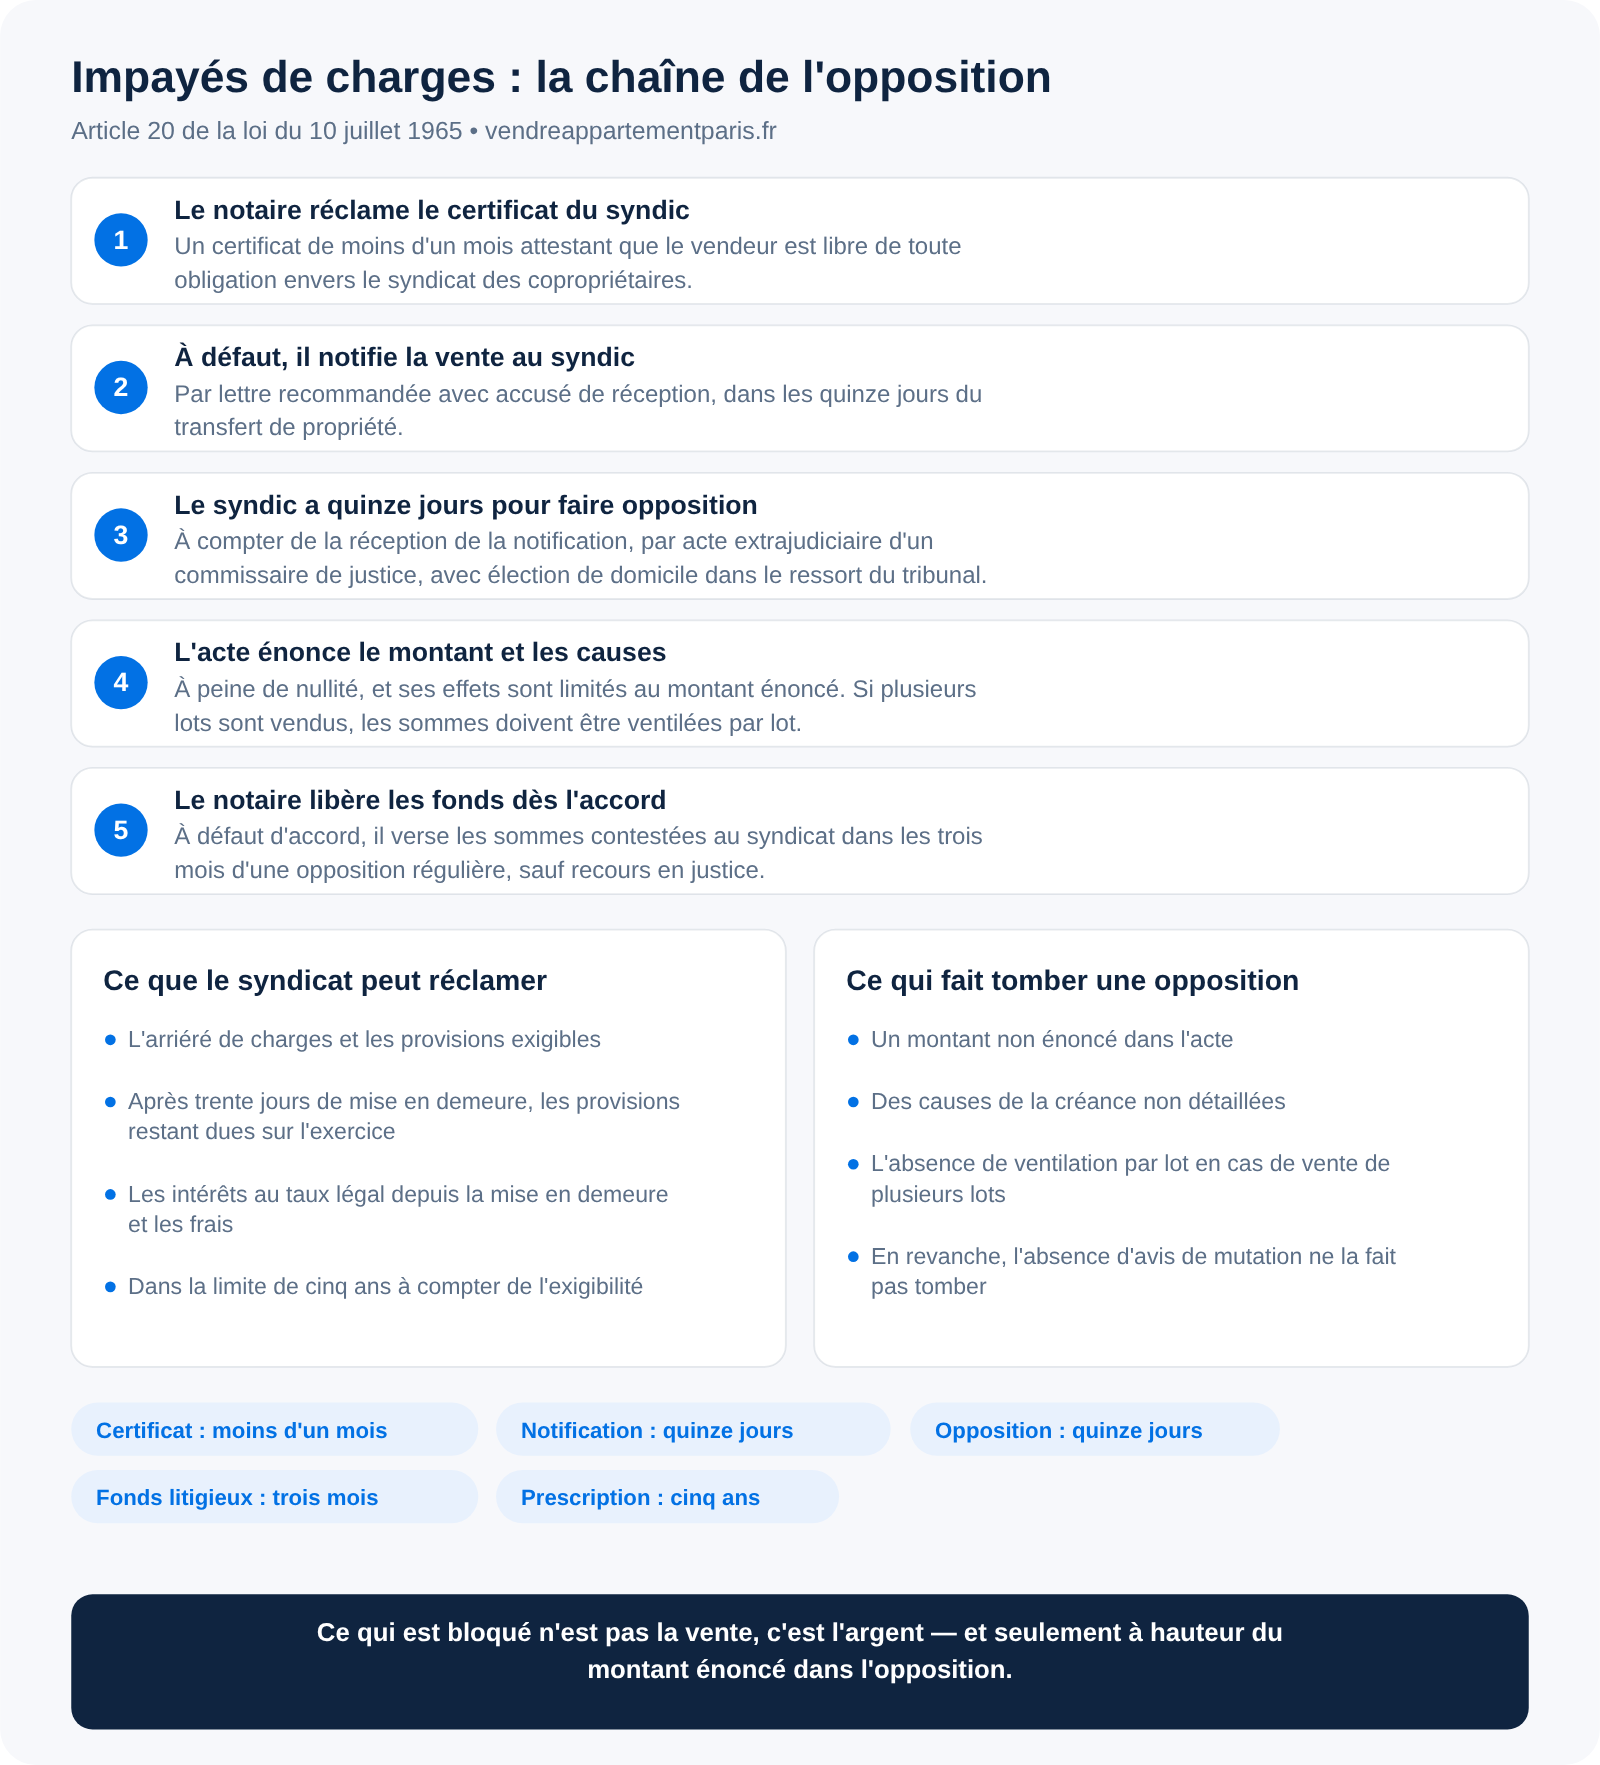
D'abord, le notaire réclame au vendeur un certificat du syndic de moins d'un mois attestant qu'il est libre de toute obligation envers le syndicat. Si le vendeur ne le fournit pas, le notaire doit notifier la vente au syndic par lettre recommandée avec accusé de réception dans les quinze jours du transfert de propriété. C'est ce que la chambre des notaires du Grand Paris décrit comme le certificat de l'article 20 de la loi du 10 juillet 1965.
Ensuite, le syndic dispose de quinze jours à compter de la réception de cette notification pour former opposition, par acte extrajudiciaire délivré par un commissaire de justice, au versement des fonds. L'opposition doit contenir élection de domicile dans le ressort du tribunal du lieu de situation de l'immeuble, et énoncer, à peine de nullité, le montant et les causes de la créance. Ses effets sont limités au montant ainsi énoncé : un syndic qui annonce dix mille euros ne pourra pas en obtenir quinze mille.
Enfin, le notaire conserve les fonds litigieux. Il les libère dès que le syndic et le vendeur s'accordent sur les sommes dues. À défaut d'accord, dans un délai de trois mois à compter d'une opposition régulière, il verse les sommes contestées au syndicat, sauf si l'une des parties a porté le litige devant le juge.
L'opposition n'est pas une sanction, c'est une garantie : elle existe parce que le syndicat ne peut pas poursuivre un vendeur devenu introuvable, et elle s'éteint dès que la dette est réglée ou chiffrée d'un commun accord.
Que peut réclamer le syndicat, exactement ?
Plus que l'arriéré, et c'est la surprise la plus fréquente. Lorsqu'une mise en demeure est restée sans effet pendant trente jours, le syndic peut mettre en jeu la déchéance du terme prévue à l'article 19-2 de la loi du 10 juillet 1965 : deviennent alors immédiatement exigibles non seulement les sommes impayées, mais aussi les provisions restant dues sur l'exercice en cours, provisions du budget prévisionnel, cotisations au fonds de travaux et dépenses hors budget comprises. Un retard de deux trimestres peut donc produire une créance correspondant à l'année entière.
À cela s'ajoutent les intérêts au taux légal qui courent à compter de la mise en demeure, et les frais de mise en demeure, qui sont à la charge du copropriétaire défaillant. En sens inverse, la créance du syndicat se prescrit par cinq ans à compter de l'exigibilité des sommes, délai ramené de dix à cinq ans par la loi du 23 novembre 2018 : au-delà, la dette est en principe éteinte, ce qui mérite d'être vérifié ligne par ligne sur un arriéré ancien.
Tout cela figure dans la première partie de l'état daté, qui distingue les provisions exigibles, les charges impayées des exercices antérieurs, les sommes dues au titre des travaux, les avances et la part d'emprunt collectif. C'est le document à lire en premier, et son régime est détaillé dans notre article sur l'état daté, son prix et les délais du syndic.
Combien de temps les fonds restent-ils bloqués ?
Le temps que la somme soit arrêtée, et pas davantage. Deux issues sont possibles. Si vous êtes d'accord avec le décompte du syndic — ce qui est le cas le plus fréquent, puisque l'état daté l'a déjà chiffré —, le notaire prélève le montant, le reverse au syndicat pour votre compte et vous verse immédiatement le solde. Si vous contestez, le notaire garde les sommes litigieuses et dispose de trois mois à compter d'une opposition régulière pour les verser au syndicat, à moins qu'un recours ait été engagé.
Deux précisions utiles. D'une part, seules les sommes énoncées dans l'opposition sont immobilisées : le reste du prix vous est versé normalement, selon le calendrier habituel du notaire. D'autre part, l'absence d'avis de mutation ne prive pas le syndic de son droit de former une opposition régulière — la Cour de cassation l'a jugé le 18 juillet 2001. Compter sur un défaut de procédure pour échapper à la créance est donc une mauvaise stratégie.
Une opposition peut-elle être irrégulière ?
Oui, et c'est le seul vrai terrain de discussion. L'opposition doit énoncer, à peine de nullité, le montant et les causes de la créance. Un acte qui se contente d'annoncer une somme globale, sans dire à quel titre elle est due, est attaquable. Lorsque la vente porte sur plusieurs lots — un appartement et un parking, cas courant à Paris —, l'opposition doit en outre détailler les sommes réclamées par nature et par lot auquel elles se rattachent, comme l'a jugé la troisième chambre civile de la Cour de cassation le 3 novembre 2011 dans un arrêt référencé sous le numéro 10-20182.
En pratique, la vérification se fait en trois questions, à poser à votre notaire dès réception de l'acte : le montant est-il énoncé ? les causes de la créance sont-elles détaillées ? les sommes sont-elles ventilées par lot si plusieurs lots sont vendus ? Une réponse négative ne fait pas disparaître la dette, mais elle fait tomber l'opposition, et la discussion reprend sur une base saine.
Comment débloquer la situation avant la signature ?
La meilleure opposition est celle qui n'a pas lieu d'être. Quatre réflexes, du plus efficace au plus défensif.
- Demander l'état daté dès la mise en vente. Il chiffre la dette avant que l'acheteur ne soit trouvé, ce qui laisse le temps de régler ou de négocier un échéancier.
- Négocier un étalement avec le syndic. Un copropriétaire de bonne foi peut obtenir des délais de paiement, parfois jusqu'à deux ans. Une dette en cours d'apurement est une dette qui ne déclenche pas la déchéance du terme.
- Régler avant l'acte, lorsque la trésorerie le permet. Le certificat de moins d'un mois est alors délivré sans difficulté et la chaîne de l'opposition ne se déclenche jamais.
- Provisionner dans le compromis. Si la dette est certaine, autant l'écrire : le prix net vendeur attendu est connu, et l'acheteur n'a aucune raison de s'en inquiéter puisque le syndicat sera payé chez le notaire.
Un dernier point qui n'est pas intuitif : des charges impayées ne sont pas, en elles-mêmes, un argument de négociation pour l'acheteur. Elles vous concernent, vous, et elles seront purgées au moment de l'acte. Ce qui intéresse légitimement l'acheteur, ce sont les charges futures et les travaux votés, deux sujets différents que nous traitons dans nos articles sur les charges de copropriété en cas de vente et sur les travaux votés en assemblée générale. Confondre les deux revient à payer deux fois la même dette.
Pour la mécanique de l'information du syndic et le rôle respectif du notaire et du vendeur, notre article sur qui prévient le syndic en cas de vente est la page de tête de ce sujet.
Questions fréquentes
Le syndic peut-il s'opposer à la vente elle-même ?
Non. Il peut faire opposition au versement du prix, ce qui est tout autre chose. La vente se signe, le transfert de propriété a lieu, et seule la remise des fonds au vendeur est différée à hauteur du montant réclamé.
Dois-je prévenir l'acheteur de mes charges impayées ?
Vos impayés personnels n'ont pas à figurer dans l'annonce, et l'acheteur n'en héritera pas. En revanche, l'état global des impayés au sein du syndicat et la dette du syndicat envers ses fournisseurs font partie des informations à remettre avant le compromis, comme le rappelle notre guide des documents de la loi ALUR : ce sont deux choses distinctes.
Que se passe-t-il si le prix de vente ne suffit pas à payer la dette ?
Le privilège du syndicat s'exerce sur le produit disponible après les créances qui le précèdent, notamment le remboursement du prêt immobilier garanti. S'il reste un solde impayé, le syndicat redevient créancier ordinaire et peut poursuivre le recouvrement contre vous dans le délai de prescription de cinq ans.
L'acheteur peut-il être poursuivi pour mes impayés ?
Pas pour les charges antérieures à la vente, dès lors que la mutation a été notifiée au syndic. C'est précisément à quoi sert cette notification : sans elle, le changement de propriétaire n'est pas opposable au syndicat, et c'est une source classique de litige entre vendeur, acheteur et syndic.
Puis-je refuser de payer des charges que je conteste ?
Contester une charge ne dispense pas de la payer : la provision reste exigible tant que l'assemblée n'a pas été annulée sur ce point. Le refus de paiement expose à la mise en demeure, puis à la déchéance du terme. Mieux vaut payer et contester que l'inverse.


