L'acte de vente immobilier, c'est le dernier jour. Tout ce qui précède — l'offre, le compromis, les conditions suspensives, le crédit, les diagnostics — converge vers une heure et demie passée dans le bureau d'un notaire, au terme de laquelle l'un signe, l'autre reçoit des clés, et la propriété change de mains. Ce qui se joue ce jour-là est mal connu, parce que tout le monde documente le compromis et presque personne le jour J.
Cette page ne traite que de ce jour-là : ce que contient l'acte, comment se déroule la séance, à quel moment exact l'argent part et arrive, quand les clés sont remises, quels documents apporter, et ce que fait le notaire dans le mois qui suit. Pour le calendrier qui mène jusque-là, notre guide du compromis de vente couvre les trois mois précédents. Si vous êtes encore en amont, notre outil d'estimation vous donne la fourchette de prix à viser.
Que contient l'acte de vente immobilier ?
L'acte authentique de vente est un document épais — cent à deux cents pages avec ses annexes — dont l'essentiel tient en six blocs.
L'identité des parties et la désignation du bien
Nom, état civil, régime matrimonial, adresse des vendeurs et des acquéreurs. Puis la désignation cadastrale précise du bien : section, numéro de parcelle, surface, et pour un lot de copropriété son numéro de lot et sa quote-part de parties communes. Une erreur ici est la première cause de rectificatif ultérieur : relisez cette page-là attentivement, elle est en tête de l'acte.
L'origine de propriété
Le notaire retrace la chaîne des propriétaires successifs sur au moins trente ans. C'est ce travail, invisible pour les parties, qui garantit que le vendeur est bien propriétaire et que personne ne pourra le contester plus tard.
Le prix et ses modalités
Le prix convenu, la part éventuelle du mobilier — qui n'est pas soumise aux droits de mutation et doit donc être justifiée par un inventaire sincère —, le montant du dépôt de garantie déjà versé, et la quittance : la mention par laquelle le vendeur reconnaît avoir reçu l'intégralité du prix.
Les déclarations du vendeur et les servitudes
Absence de litige en cours, absence de travaux non déclarés, conformité des installations, servitudes de passage ou de vue, mitoyennetés. Ces déclarations engagent le vendeur : une fausse déclaration ici est l'un des rares motifs permettant à l'acheteur d'agir après la vente.
Le dossier de diagnostics techniques
Annexé en intégralité : DPE, amiante, plomb, électricité, gaz, termites selon la zone, état des risques, mesurage Carrez pour un lot de copropriété, diagnostic assainissement pour une maison non raccordée. Le DPE est opposable : l'acheteur peut en contester le contenu, ce qui n'est pas le cas des autres diagnostics à titre informatif.
Les documents de copropriété
Règlement de copropriété, état descriptif de division, procès-verbaux des trois dernières assemblées générales, carnet d'entretien de l'immeuble, et surtout l'état daté établi par le syndic, qui arrête les comptes du vendeur au jour de la vente et détermine qui paie quel appel de charges.
Comment se déroule la signature de l'acte authentique chez le notaire ?
La séance suit toujours à peu près le même déroulé, et il n'y a presque jamais de surprise : tout ce qui pouvait bloquer a été purgé avant.
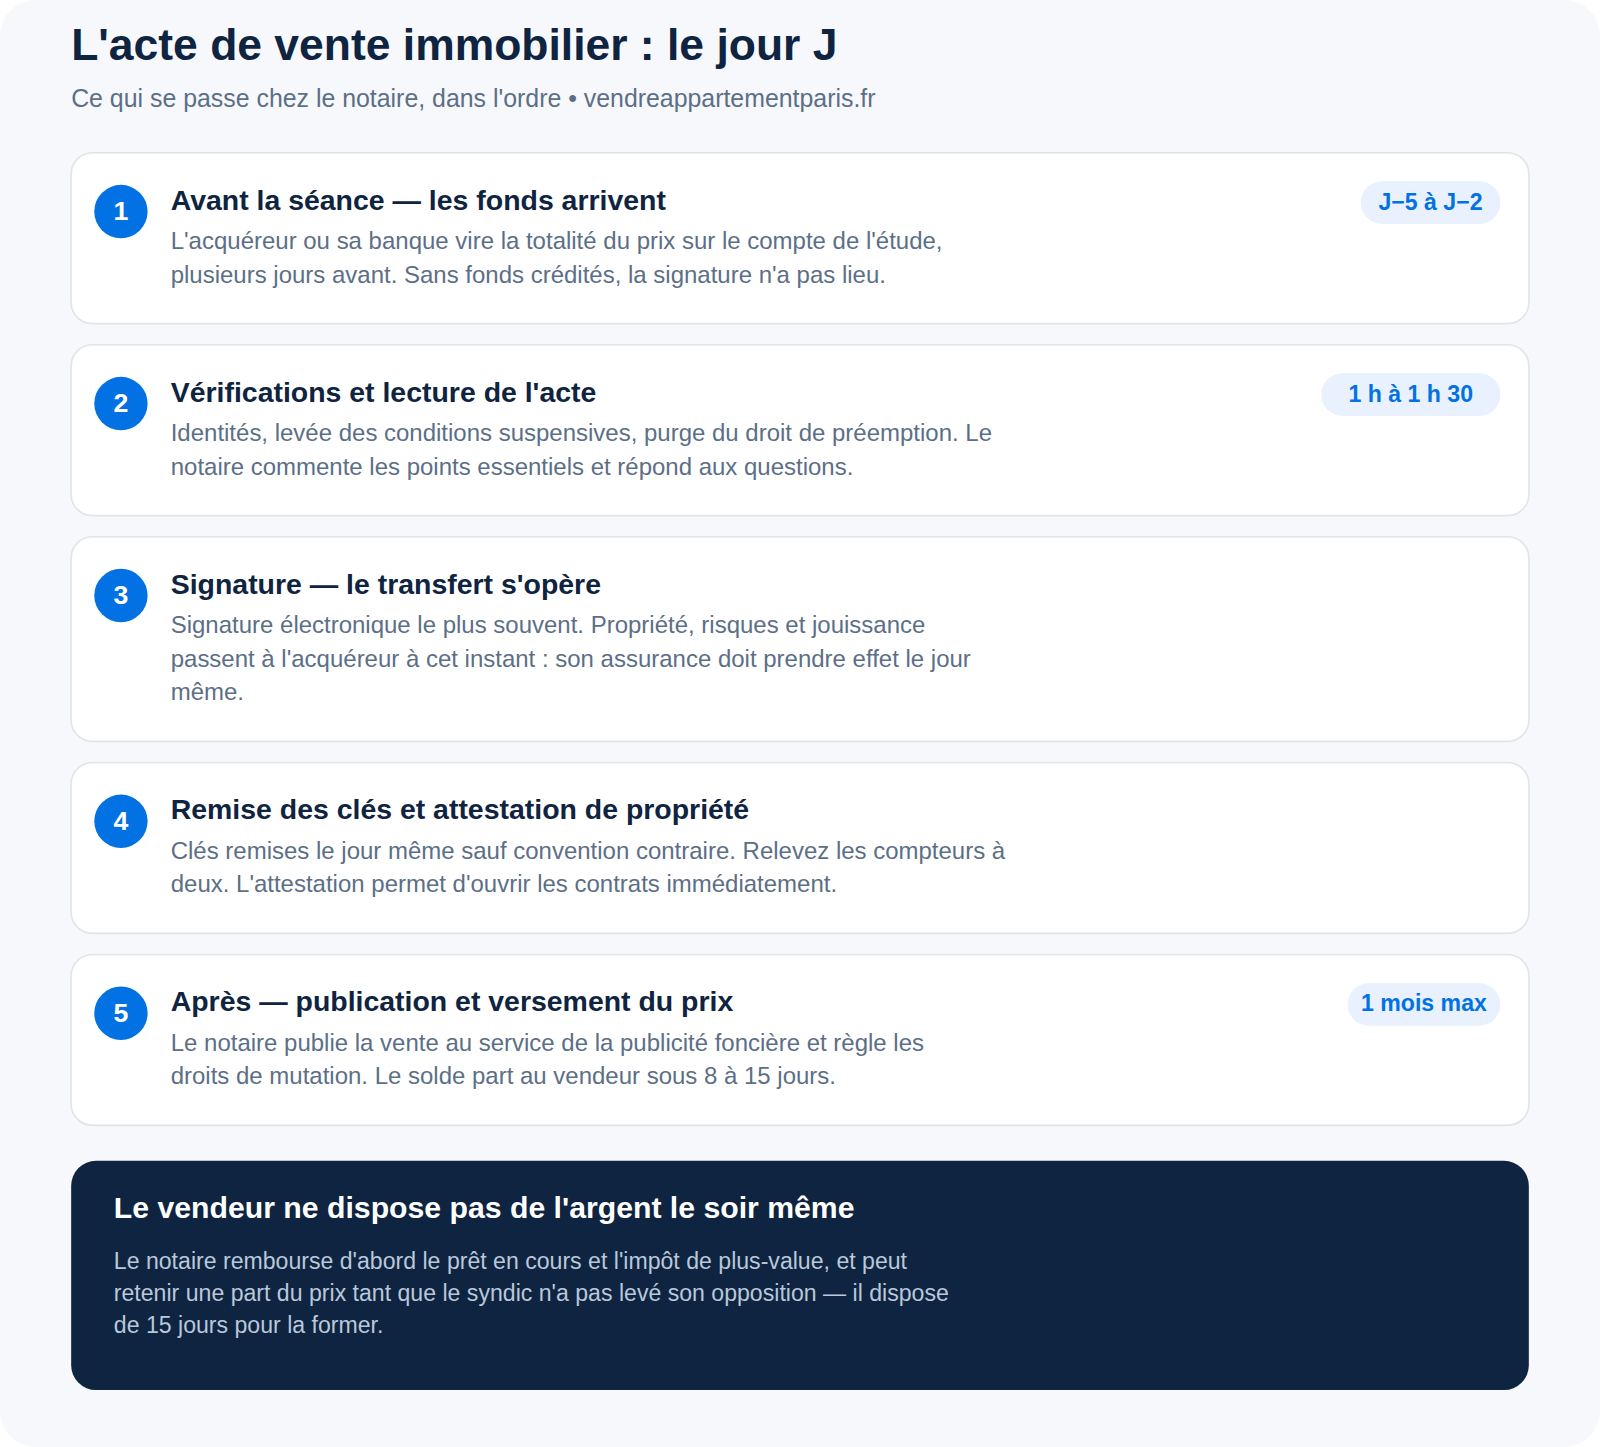
Le notaire commence par vérifier les identités et recueillir les pièces. Il annonce ensuite que les conditions suspensives sont levées — obtention du prêt, purge du droit de préemption de la commune, absence d'opposition du syndic — et que les fonds sont bien arrivés sur son compte. C'est le point de non-retour : sans les fonds effectivement crédités, la signature n'a pas lieu, quelles que soient les promesses de la banque.
Vient la lecture de l'acte. Le notaire ne lit plus mot à mot un document de cent cinquante pages, mais il en commente les points essentiels et s'assure que chacun comprend ce qu'il signe. C'est le moment de poser vos questions : une fois signé, l'acte fait foi.
La signature se fait aujourd'hui le plus souvent par voie électronique, sur une tablette, chaque partie apposant sa signature numérique. L'acte authentique électronique a exactement la même valeur que son équivalent papier. Une partie empêchée peut être représentée par procuration, y compris par un clerc de l'étude.
Le notaire remet enfin une attestation de propriété — parfois appelée attestation de vente — qui permet immédiatement à l'acquéreur d'ouvrir les compteurs, de souscrire son assurance habitation et de justifier de sa qualité de propriétaire. Le titre définitif, la copie authentique, arrivera plusieurs mois plus tard.
L'acte authentique n'est pas ce qui rend la vente valable — un accord sur la chose et le prix suffit en droit. Il est ce qui la rend opposable aux tiers : c'est sa publication qui empêche quiconque de contester votre propriété.
Combien de temps dure la signature de l'acte de vente ?
Comptez une heure à une heure et demie pour une transaction simple, davantage s'il y a plusieurs vendeurs, une succession en amont, un prêt relais ou une division de lot. Pour une vente entre particuliers sans complication, certaines études bouclent en quarante-cinq minutes.
Cette séance intervient en général deux à trois mois après la signature du compromis. Ce délai n'est pas légal mais pratique : il correspond au temps nécessaire pour obtenir le prêt, purger le droit de préemption urbain de la commune — un à deux mois —, et réunir les pièces d'urbanisme et de copropriété. Le délai de rétractation de dix jours de l'acquéreur, lui, est écoulé depuis longtemps à ce stade : le jour de l'acte, plus personne ne peut se rétracter unilatéralement.
Quand et comment le prix est-il versé au vendeur ?
C'est la question la plus posée, et la réponse surprend souvent : l'argent est chez le notaire avant la signature, et il en repart après.
Concrètement, l'acquéreur — ou sa banque — vire la totalité des fonds sur le compte de l'étude, ouvert à la Caisse des dépôts, plusieurs jours avant le rendez-vous. Le notaire vérifie leur arrivée effective. Aucun chèque n'est accepté pour le prix principal, et aucune remise d'espèces. Le dépôt de garantie versé au compromis, généralement de 5 à 10 % du prix et séquestré chez le notaire depuis, vient en déduction.
Après la signature, le notaire ne verse pas immédiatement l'intégralité au vendeur. Il commence par régler ce qui grève le bien : remboursement du prêt en cours et mainlevée de l'hypothèque le cas échéant, impôt sur la plus-value s'il est dû. En copropriété, il peut conserver une partie du prix pendant quelques semaines tant que le syndic n'a pas confirmé que le vendeur est à jour de ses charges : la loi donne au syndic quinze jours pour former opposition. Le solde est ensuite viré au vendeur, en général sous huit à quinze jours.
Le vendeur doit donc anticiper : on ne dispose pas de l'argent de sa vente le soir même. C'est un point critique pour qui enchaîne sur un achat. Sur ce que le vendeur paie réellement de son côté, notre page sur les frais de notaire du vendeur fait le tri entre ce qui est à sa charge et ce qui incombe à l'acheteur.
Quand les clés sont-elles remises ?
Le jour même, à la fin de la séance, sauf convention contraire écrite dans l'acte. La remise des clés matérialise l'entrée en jouissance, qui coïncide avec le transfert de propriété et le transfert des risques : à partir de cette minute, un dégât des eaux dans le logement est le problème de l'acquéreur. C'est la raison pour laquelle celui-ci doit avoir souscrit son assurance habitation à effet du jour de la signature, et non du lendemain.
Deux aménagements existent. L'acquéreur peut accorder au vendeur une occupation temporaire de quelques jours ou semaines après la vente, moyennant une indemnité et une convention écrite annexée à l'acte. À l'inverse, une entrée anticipée de l'acquéreur avant la signature est fortement déconseillée par la plupart des notaires : elle crée une situation juridique bancale si la vente échoue.
Le jour de la remise, relevez ensemble les compteurs d'eau, d'électricité et de gaz, et consignez les index par écrit. Cette formalité de cinq minutes évite la totalité des litiges post-vente sur les consommations.
Quels documents apporter le jour de la signature ?
La liste est courte mais aucune pièce n'est facultative : il manque une carte d'identité et la séance est reportée.
- Pour tous : pièce d'identité en cours de validité, livret de famille, contrat de mariage ou de PACS le cas échéant, et un RIB.
- Pour le vendeur : les clés, badges, télécommandes et doubles, les factures des travaux récents et les garanties décennales encore en cours, les notices d'équipement, et le dernier avis de taxe foncière.
- Pour l'acquéreur : l'attestation d'assurance habitation prenant effet le jour même, et l'offre de prêt acceptée si elle n'a pas déjà été transmise.
- En copropriété : les coordonnées du syndic et, côté vendeur, le carnet d'entretien s'il en détient un exemplaire.
Un point souvent oublié par les vendeurs : apportez tous les jeux de clés, y compris ceux confiés à un voisin ou à une femme de ménage. Un jeu manquant justifie parfois une retenue sur le prix pour changement de barillet.
Que se passe-t-il après la signature ?
Le travail du notaire commence en réalité à ce moment-là. Il dispose d'un délai maximum d'un mois pour publier la vente au service de la publicité foncière. Cette formalité est décisive : c'est elle qui rend votre propriété opposable à tous et qui interdit qu'une inscription soit prise sur le bien au nom de l'ancien propriétaire.
À cette occasion, il reverse au Trésor les droits de mutation collectés — de l'ordre de 7 à 8 % du prix dans l'ancien, dont l'essentiel est constitué des droits départementaux et communaux, à 6,32 % à Paris. Ces sommes, que tout le monde appelle « frais de notaire », sont pour près de 80 % de l'impôt et non la rémunération du notaire : notre page sur les frais de notaire dans l'ancien en donne la décomposition.
Il notifie ensuite la vente au syndic de copropriété, à l'assureur, et procède aux inscriptions de garantie si l'acquéreur a financé par un prêt. Puis il vous adresse la copie authentique — votre titre de propriété — dans un délai qui dépend entièrement de la charge du service de la publicité foncière local : comptez de deux à six mois, parfois davantage. Ce délai n'a aucune conséquence : vous êtes propriétaire depuis la signature, et l'attestation remise le jour J fait foi dans l'intervalle. L'original de l'acte, la minute, reste conservé par l'étude pendant soixante-quinze ans avant versement aux archives départementales.
Questions fréquentes
Peut-on refuser de signer l'acte de vente le jour du rendez-vous ?
Pas sans conséquence. Une fois le compromis signé et le délai de rétractation écoulé, les deux parties sont engagées. Celle qui refuse de signer s'expose à la mise en œuvre de la clause pénale — souvent 10 % du prix — et à une action en exécution forcée de la vente devant le tribunal. Un refus n'est légitime que si une condition suspensive n'est pas réalisée, ou si un élément nouveau et substantiel apparaît, par exemple un vice non déclaré découvert à la dernière visite.
L'acte de vente peut-il être signé à distance ?
Oui, de deux manières. Soit par procuration donnée à un tiers ou à un clerc de l'étude, ce qui est la solution la plus courante. Soit par comparution à distance : vous vous rendez chez un notaire près de chez vous, qui vous met en visioconférence sécurisée avec celui qui reçoit l'acte, et vous signez électroniquement depuis son étude. Les deux formes ont la même valeur qu'une signature en présence.
Qui choisit le notaire pour l'acte de vente ?
L'acquéreur, par usage, puisque c'est lui qui supporte les frais. Mais le vendeur peut parfaitement désigner son propre notaire : les deux travaillent alors ensemble et se partagent les émoluments sans que cela coûte un euro de plus aux parties. C'est une possibilité largement méconnue, et il n'y a aucune raison de s'en priver pour une vente à enjeu.
Quelle est la différence entre le compromis et l'acte de vente ?
Le compromis est un avant-contrat : il fige le prix, les parties et les conditions, et engage déjà les deux côtés, mais il ne transfère pas la propriété. L'acte authentique la transfère, ainsi que les risques et la jouissance, et il est publié au fichier immobilier. Autre différence pratique : le compromis peut être signé sous seing privé entre particuliers, l'acte de vente doit obligatoirement être reçu par un notaire. Notre modèle de compromis de vente détaille les clauses de l'avant-contrat.
La taxe foncière est-elle partagée entre vendeur et acheteur ?
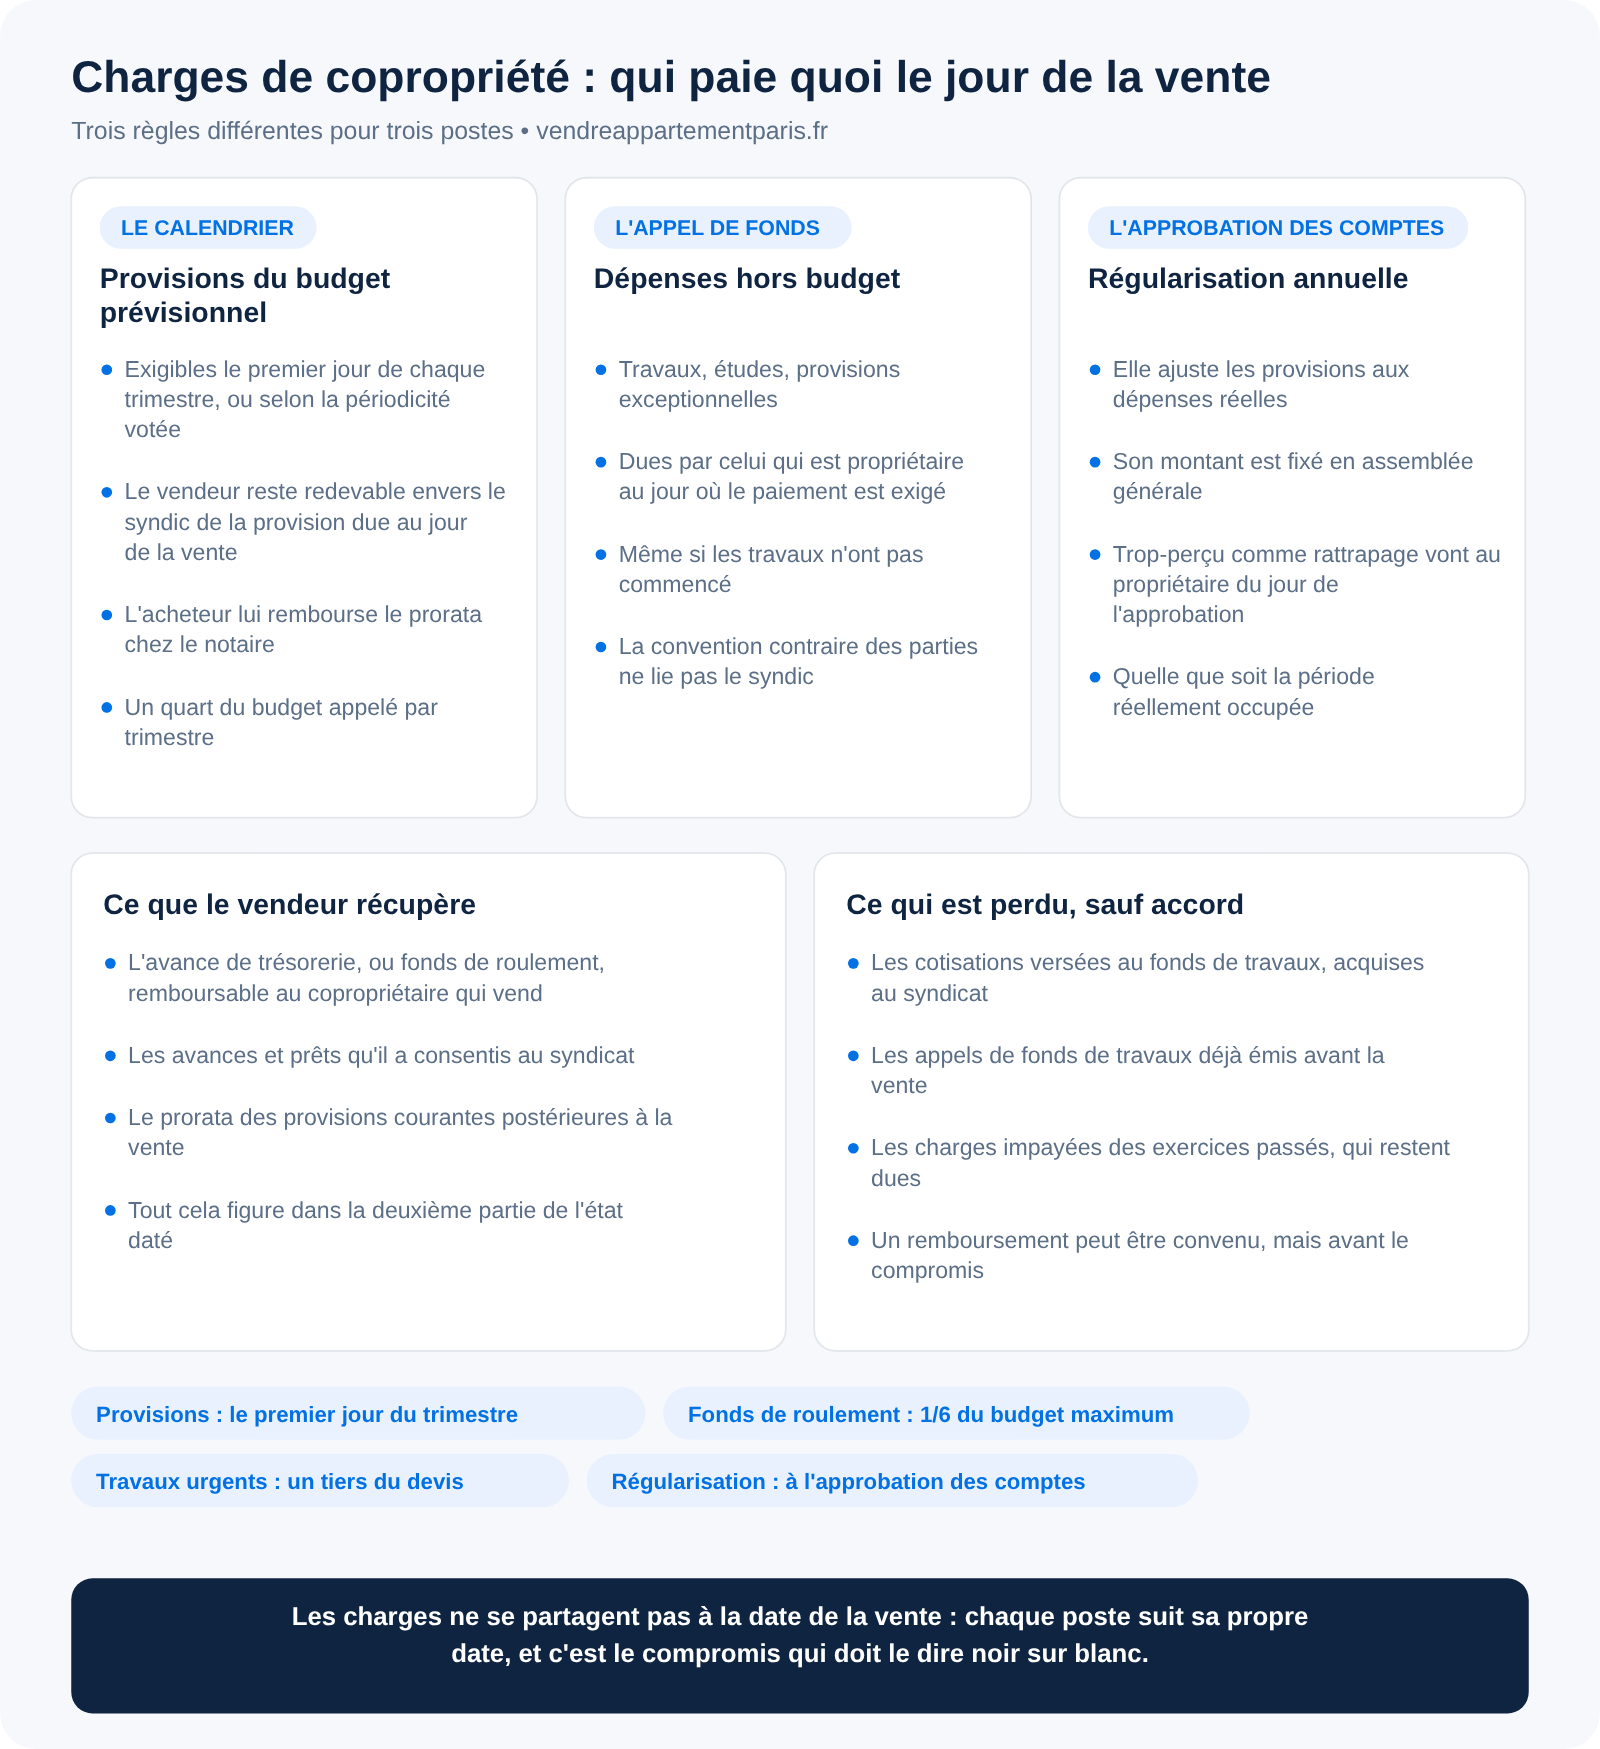
Légalement, elle est due en totalité par celui qui est propriétaire au 1er janvier, donc par le vendeur pour l'année en cours. En pratique, l'acte prévoit presque toujours une répartition au prorata du temps d'occupation, l'acquéreur remboursant au vendeur la fraction correspondant à la période postérieure à la vente. Ce n'est pas une obligation : c'est une clause, et elle se négocie.
Peut-on encore négocier le prix le jour de la signature ?
Non, le prix est fixé par le compromis. La seule exception concerne un élément découvert entre-temps et qui modifie substantiellement le bien : un dégât des eaux survenu depuis, un équipement disparu, une servitude révélée tardivement. Dans ce cas, les parties peuvent convenir d'une réduction de prix ou d'une consignation d'une somme chez le notaire jusqu'à réparation. Il faut alors que les deux acceptent : personne ne peut l'imposer.
Que se passe-t-il si le prêt de l'acquéreur est refusé avant l'acte ?
La condition suspensive d'obtention de prêt joue : la vente est caduque et le dépôt de garantie est intégralement restitué à l'acquéreur, à condition qu'il justifie de refus émanant d'établissements sollicités conformément aux termes du compromis. C'est la raison pour laquelle la rédaction de cette clause — nombre de banques à solliciter, montant, taux plafond, délai — mérite plus d'attention que tout le reste de l'avant-contrat.
Ce qu'il faut retenir du jour J
Le jour de l'acte, rien ne devrait se décider : tout a été purgé avant. Les trois points à surveiller sont l'arrivée effective des fonds chez le notaire quelques jours plus tôt, l'assurance habitation de l'acquéreur prenant effet le jour même, et le relevé des compteurs à la remise des clés. Le reste est une formalité, à condition d'avoir lu l'acte avant de s'asseoir — le notaire vous l'adresse en projet une à deux semaines à l'avance, et c'est le bon moment pour poser vos questions plutôt que devant tout le monde.
Pour préparer l'ensemble du parcours, notre guide complet de la vente à Paris reprend chaque étape depuis l'estimation. Les règles générales de la vente immobilière sont exposées sur le site des Notaires de France.