
La taxe foncière est due pour l'année entière par celui qui était propriétaire au 1er janvier. Si vous vendez votre appartement en mars, en juillet ou en novembre, l'avis d'imposition arrivera à votre nom à l'automne, et l'administration fiscale ne vous en dispensera pas d'un centime. C'est l'article 1415 du code général des impôts, et il ne connaît qu'un seul redevable par année.
Le remboursement d'une part de la taxe par l'acheteur, que presque tous les actes de vente parisiens prévoient, n'est donc pas une règle fiscale : c'est une clause privée, négociée entre vous et l'acquéreur, et chiffrée par le notaire le jour de la signature. Comprendre cette différence évite deux mauvaises surprises symétriques : croire que l'administration découpera la taxe toute seule, et croire que le prorata est automatiquement acquis. Avant de fixer votre prix et vos conditions, une estimation de votre appartement vous donnera le cadre dans lequel ces quelques centaines d'euros se négocient réellement.
Qui paie la taxe foncière l'année de la vente ?
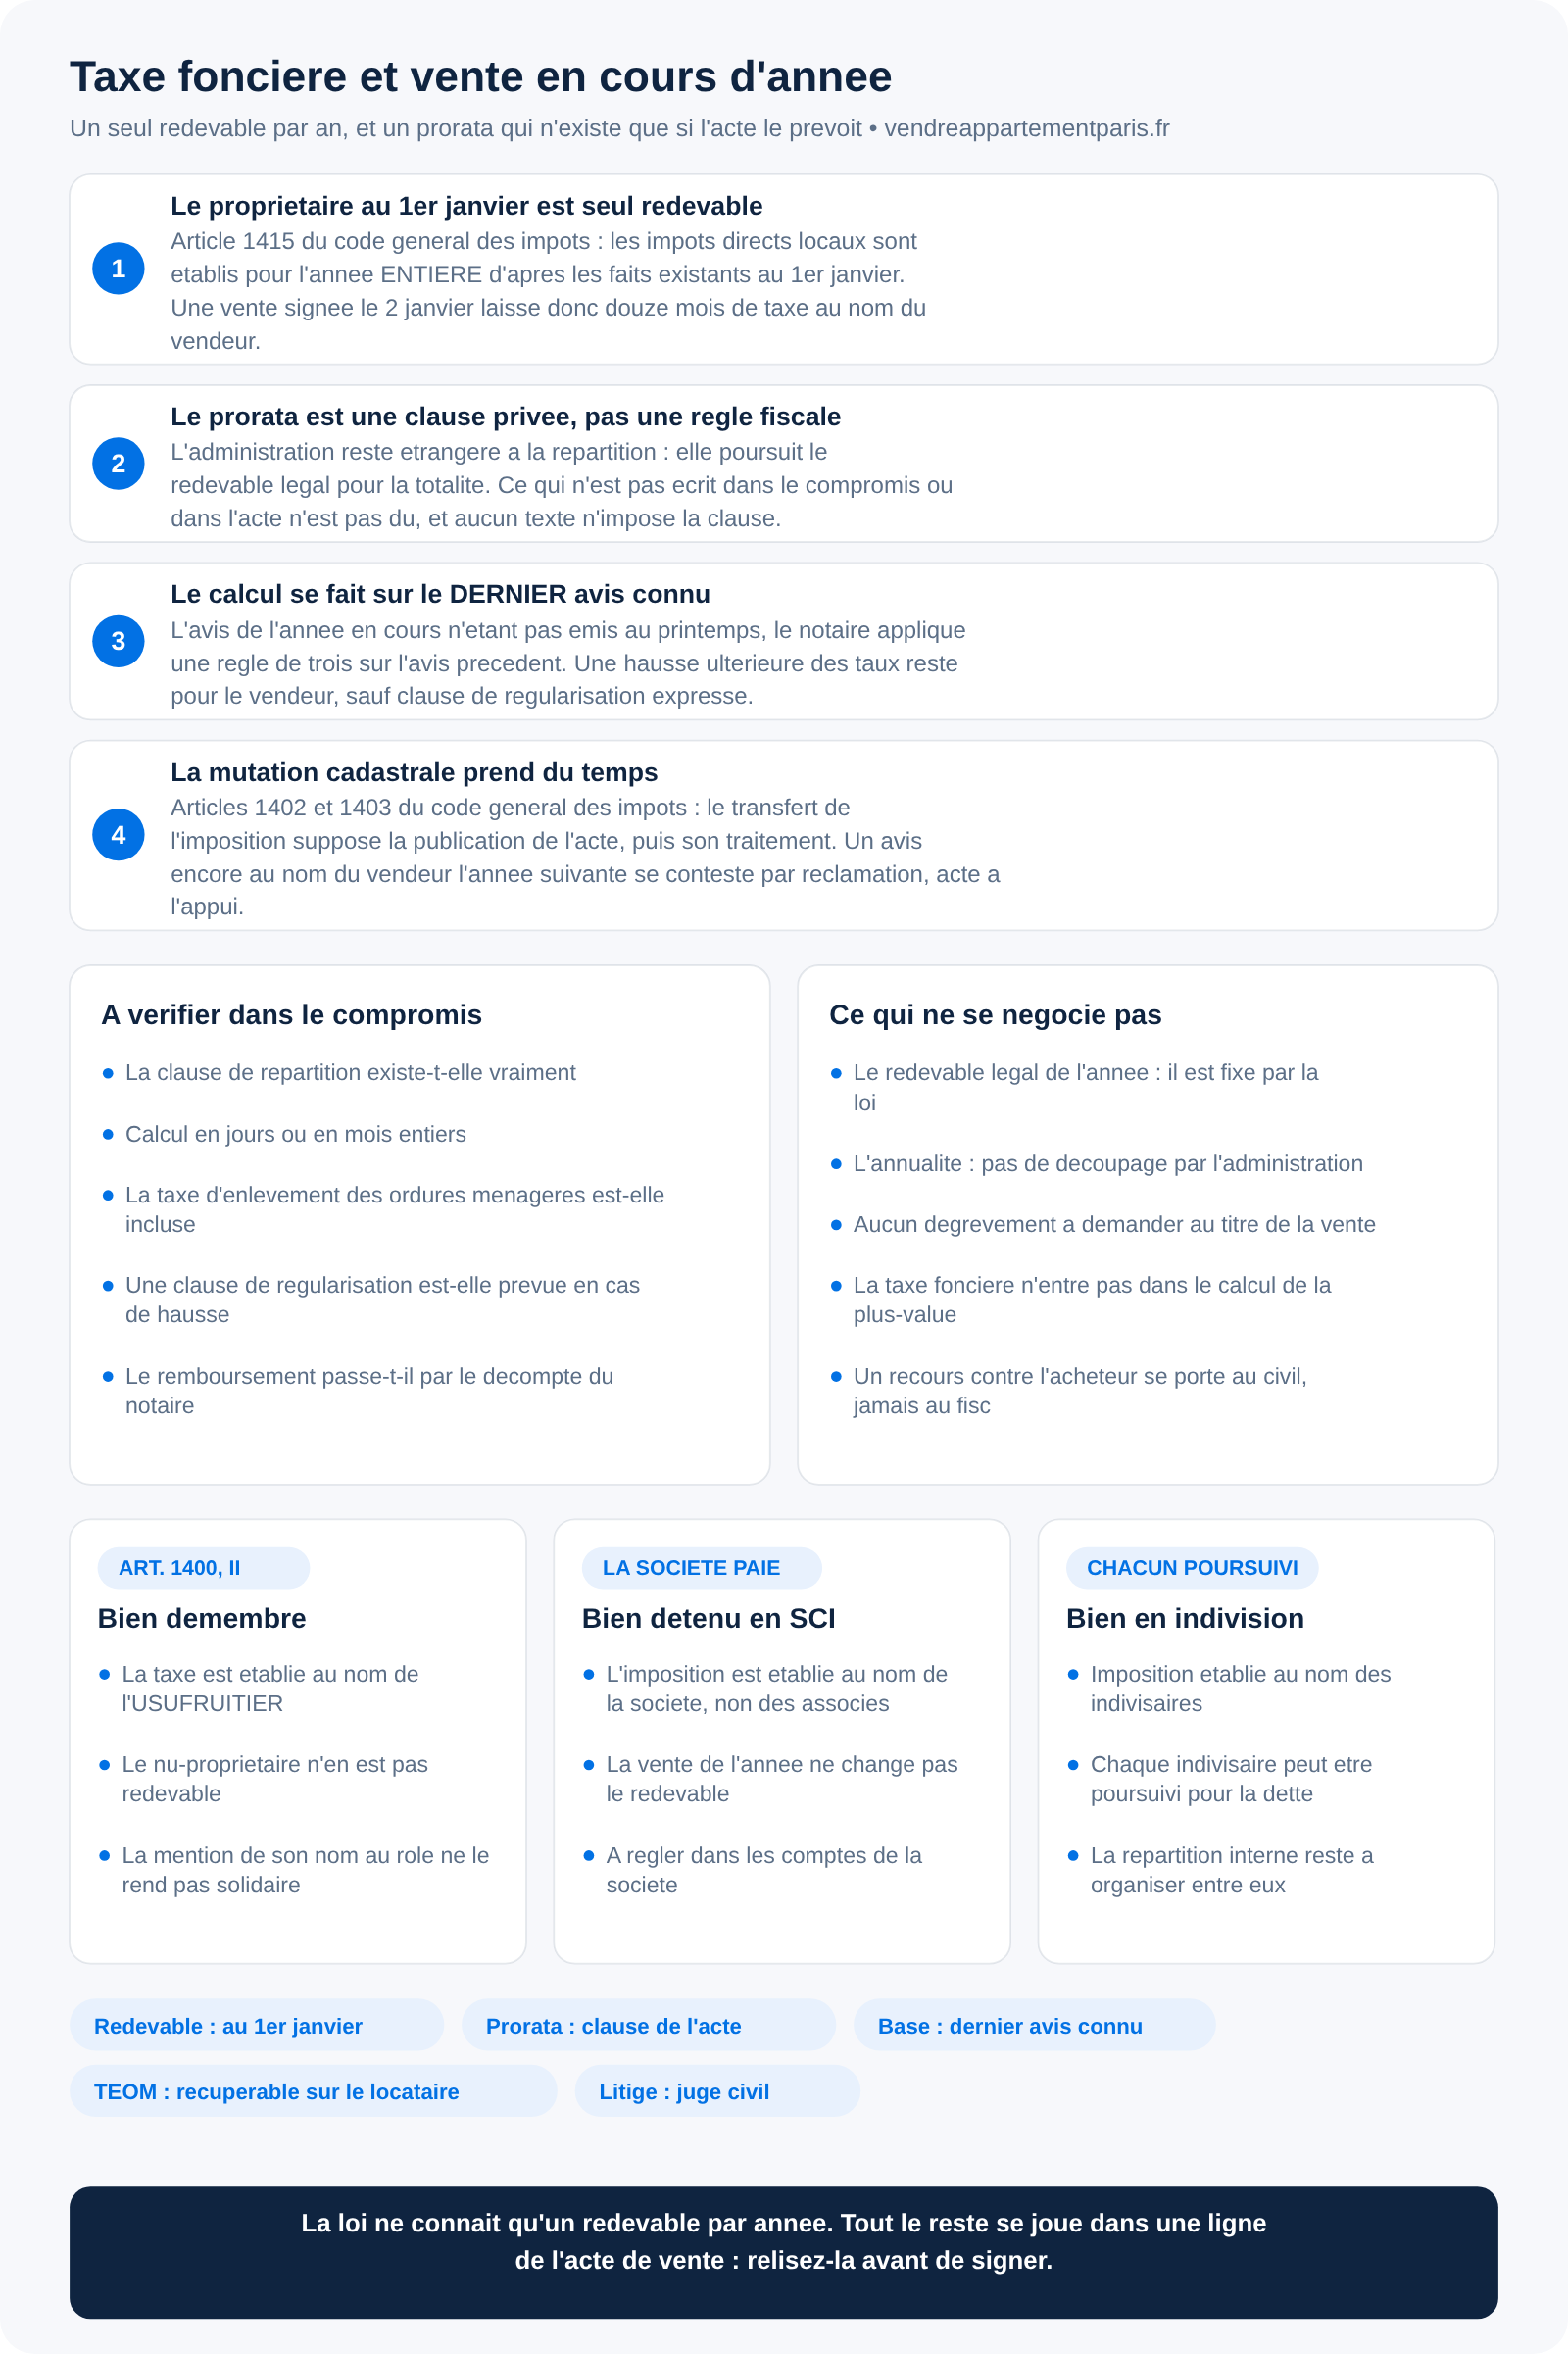
Le propriétaire au 1er janvier, et lui seul. Le principe d'annualité de l'article 1415 du code général des impôts veut que les impôts directs locaux soient établis pour l'année entière d'après les faits existants au 1er janvier. Peu importe que vous ayez signé l'acte authentique le 2 janvier : la taxe de l'année vous reste imputée.
Cette règle a une conséquence que beaucoup de vendeurs découvrent tard : l'avis d'imposition arrive en août ou septembre, soit souvent plusieurs mois après le déménagement, et il porte votre nom. Si vous avez clôturé le compte sur lequel était domicilié le prélèvement mensuel, l'incident de paiement est pour vous. Pensez à prévenir le centre des finances publiques du changement d'adresse, mais sans attendre qu'il modifie le redevable de l'année en cours : il ne le fera pas.
La mutation cadastrale, elle, prend du temps. Les articles 1402 et 1403 du code général des impôts organisent le transfert de l'imposition au nom du nouveau propriétaire, et le service fiscal travaille sur les actes publiés au service de la publicité foncière. Dans les faits, il n'est pas rare que le changement ne soit effectif que pour l'année suivante, voire la deuxième année après la vente.
Le prorata chez le notaire : une clause, pas une règle fiscale
La répartition de la taxe foncière entre vendeur et acquéreur est un usage, pas une obligation légale. Elle figure dans le compromis puis dans l'acte de vente, et c'est à ce titre seulement qu'elle s'impose aux parties. L'administration fiscale, de son côté, reste étrangère à cet arrangement : la page de questions-réponses d'impots.gouv.fr le dit sans détour, cet accord est privé et le redevable légal demeure le propriétaire au 1er janvier.
La loi ne connaît qu'un redevable par année : le propriétaire au 1er janvier. Le prorata n'est pas une règle fiscale, c'est une clause de l'acte — ce qui n'est pas écrit n'est pas dû.
Vérifiez donc que la clause existe, et lisez-la. Certaines rédactions excluent expressément la taxe d'enlèvement des ordures ménagères, d'autres l'incluent. Certaines prévoient un calcul en jours, d'autres en mois entiers. C'est une des rares lignes de l'acte de vente dont le montant se décide encore à la signature.
Comment le prorata se calcule-t-il concrètement ?
Le notaire applique une règle de trois sur la durée de détention de chacun pendant l'année civile, à partir du dernier avis d'imposition connu. Sur une taxe foncière de 1 200 euros et une vente signée le 30 juin, chacun supporte six mois, soit 600 euros. Le vendeur a déjà payé ou paiera la totalité à l'automne ; l'acquéreur lui rembourse sa part le jour de l'acte, par le décompte notarié.
Deux précisions comptent. La première : le calcul s'appuie sur le dernier avis disponible, puisque celui de l'année en cours n'est pas encore émis au printemps. Si les taux votés par la Ville ou le montant de la taxe augmentent ensuite, l'écart reste pour le vendeur, sauf clause de régularisation — elles existent, elles sont rares. La seconde : la somme passe par le décompte du notaire, au même titre que les autres ajustements de la vente. Comme pour le remboursement d'un crédit en cours, le prix net que vous touchez n'est pas le prix affiché, et il vaut mieux demander le décompte prévisionnel avant la signature que le découvrir dessus.
Que se passe-t-il si l'acheteur ne rembourse pas sa part ?
Si le remboursement est prévu à l'acte, vous disposez d'une créance contractuelle contre l'acquéreur, et c'est devant le juge civil qu'elle se réclame — jamais devant l'administration fiscale, qui n'a rien à voir avec cette répartition. En pratique, le risque est faible : la somme est le plus souvent prélevée sur les fonds de la vente le jour de la signature, donc avant que l'acquéreur ait la main sur son argent.
Le vrai risque est ailleurs : qu'aucune clause n'ait été prévue. Dans ce cas, vous payez l'intégralité de la taxe sans recours, même pour les mois où vous n'étiez plus propriétaire. Une vente conclue en janvier peut ainsi vous coûter douze mois de taxe foncière sur un bien dont vous n'avez pas profité. Relisez le compromis sur ce point précis, et faites-le ajouter s'il manque.
Taxe d'enlèvement des ordures ménagères : le cas du bien loué
La taxe d'enlèvement des ordures ménagères figure sur le même avis que la taxe foncière, mais elle suit une logique différente : elle est récupérable sur le locataire, au titre des charges, au prorata de sa période d'occupation. Si vous vendez un bien occupé, trois lignes se superposent donc la même année : la taxe foncière due par le propriétaire au 1er janvier, la part de taxe foncière remboursée par l'acquéreur si l'acte le prévoit, et la part de taxe d'enlèvement récupérée sur le locataire.
C'est l'une des raisons pour lesquelles vendre un appartement loué demande un décompte de charges à jour au moment de la signature : sans lui, personne ne sait qui doit quoi à qui, et la régularisation traîne des mois après la vente.
Usufruit, SCI, indivision : au nom de qui la taxe est-elle établie ?
En cas de démembrement, l'article 1400, II du code général des impôts est net : la taxe foncière est établie au nom de l'usufruitier. Le nu-propriétaire n'en est pas redevable, et la mention éventuelle de son nom au rôle ne le rend pas solidaire du paiement, comme le précise la doctrine administrative publiée au Bulletin officiel des finances publiques. C'est un point à vérifier avant toute vente d'un bien démembré, où la répartition des charges entre usufruitier et nu-propriétaire suit ses propres règles.
Quand le bien appartient à une société civile immobilière, la taxe est établie au nom de la société : ce n'est pas aux associés qu'elle est réclamée, et la vente d'un bien détenu en SCI ne change rien à cette logique, la société restant redevable pour l'année de la cession. En indivision, l'imposition est établie au nom des indivisaires, chacun pouvant être poursuivi pour la dette.
Et si l'avis arrive encore à votre nom l'année suivante ?
Cela se produit, et ce n'est pas anormal : la mise à jour cadastrale dépend de la publication de l'acte et du traitement par le service. Si l'avis de l'année qui suit la vente porte encore votre nom alors que vous n'étiez plus propriétaire au 1er janvier, vous êtes dans votre droit en demandant la décharge, par une réclamation auprès du centre des finances publiques, copie de l'acte de vente à l'appui. Ne vous contentez pas de ne pas payer : la relance partirait à votre adresse, et les majorations avec.
Conservez pour cela l'attestation de propriété remise par le notaire et la page de l'acte qui porte la date de signature : ce sont les deux seules pièces qui tranchent, et elles suffisent presque toujours.
Questions fréquentes
Qui paie la taxe foncière quand on vend en cours d'année ?
Le propriétaire au 1er janvier reste le seul redevable légal pour l'année entière. L'acheteur ne rembourse une part de la taxe que si l'acte de vente le prévoit, et ce remboursement se règle entre les parties, pas avec l'administration.
Le prorata de taxe foncière est-il obligatoire ?
Non. C'est un usage largement répandu, inscrit dans la quasi-totalité des actes, mais aucun texte ne l'impose. En l'absence de clause, le vendeur supporte la totalité de la taxe de l'année.
Sur quel montant le notaire calcule-t-il la répartition ?
Sur le dernier avis d'imposition connu, l'avis de l'année en cours n'étant pas encore émis au moment de nombreuses signatures. Une hausse ultérieure reste à la charge du vendeur, sauf clause de régularisation expresse.
La taxe foncière est-elle déductible de la plus-value immobilière ?
Non. Elle n'entre ni dans le prix d'acquisition ni dans les frais admis en majoration. Elle n'a aucun effet sur le calcul de la plus-value immobilière, dont les règles sont autonomes — et profondément modifiées, pour un bien loué en meublé, depuis la réintégration des amortissements en LMNP.
Et si j'ai vendu le 2 janvier ?
Vous étiez propriétaire au 1er janvier : la taxe de l'année entière est établie à votre nom. C'est précisément le cas où la clause de prorata vaut le plus cher, puisqu'elle permet de faire supporter à l'acquéreur près de douze mois sur douze.
Où vérifier le montant exact de la taxe foncière d'un bien ?
Sur votre espace particulier d'impots.gouv.fr, rubrique des avis d'imposition locaux, et sur le dernier avis papier. C'est ce document que le notaire demandera pour établir le décompte, avec l'acte et les justificatifs de charges.
La taxe foncière n'est pas le seul impôt dont la date du 1er janvier commande le sort : l'impôt sur la fortune immobilière suit exactement la même logique de date, et une vente n'y produit son effet que l'année suivante.
Pour situer ces quelques centaines d'euros dans l'économie générale de votre vente, et savoir sur quoi la négociation porte vraiment, commencez par une lecture d'ensemble de la vente d'un bien à Paris. Les sources officielles utiles sont la fiche taxe foncière de service-public.gouv.fr et la doctrine publiée au Bulletin officiel des finances publiques.


