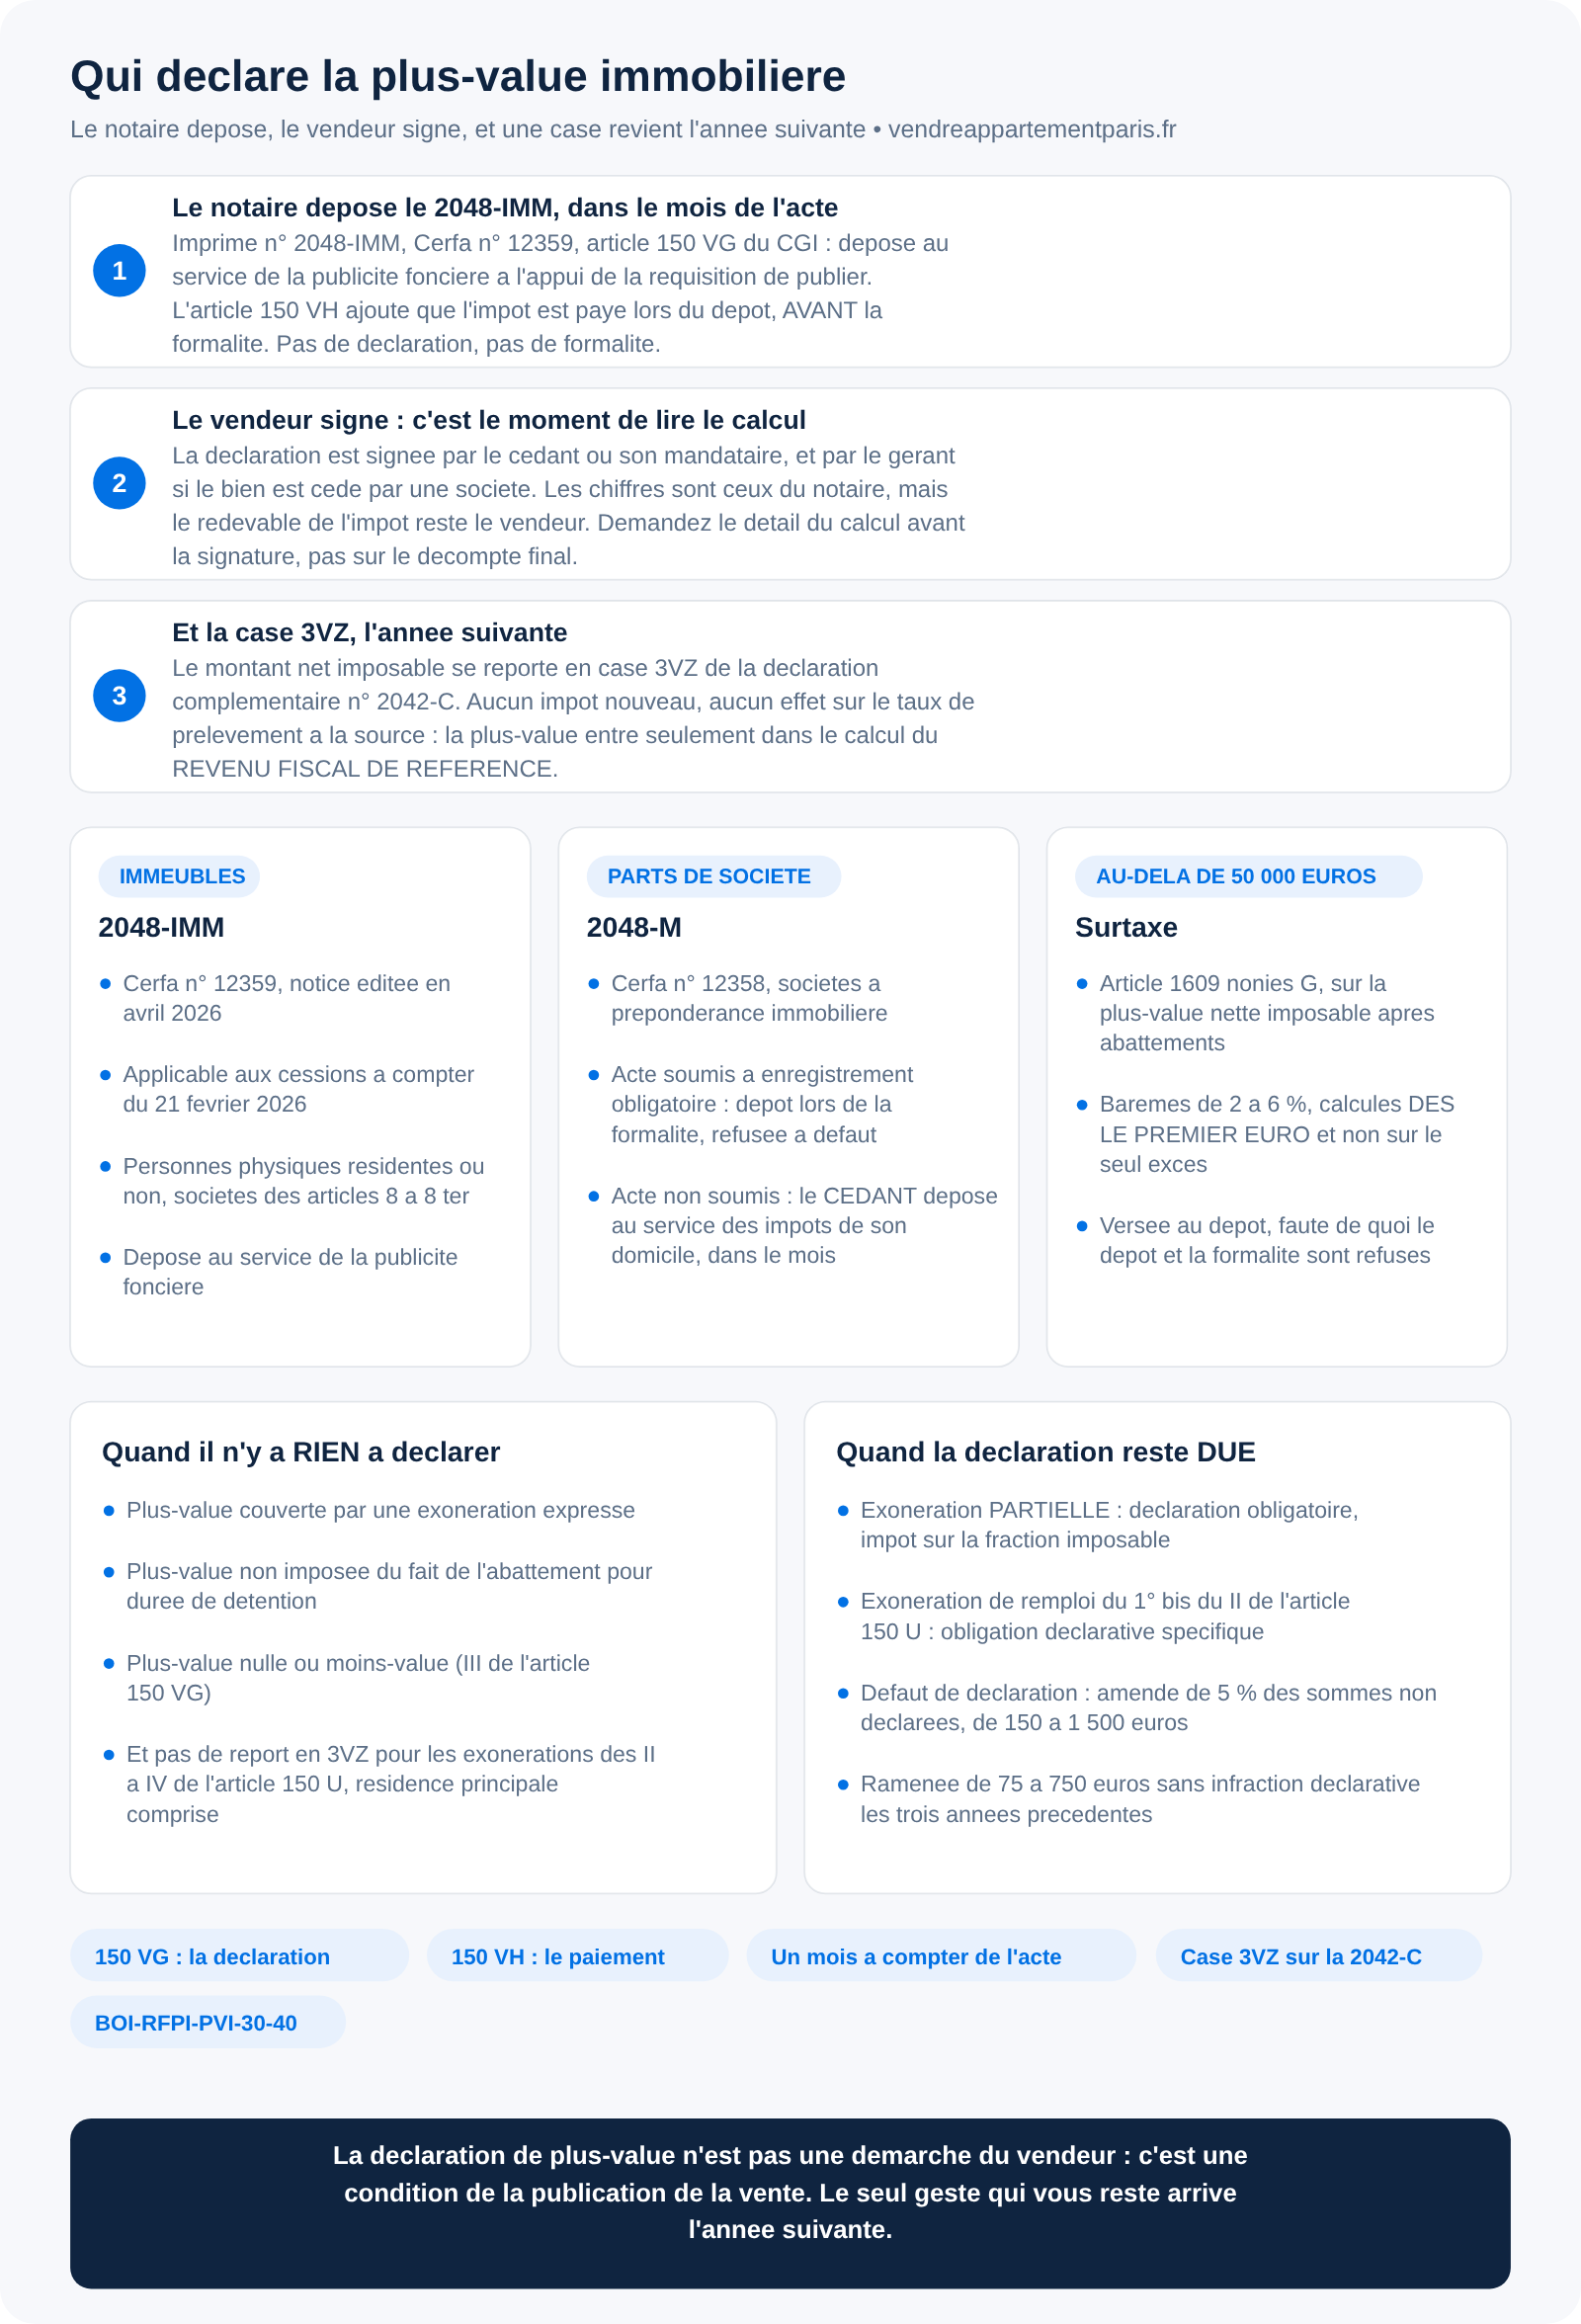
Vous vendez un appartement, vous réalisez une plus-value, et vous cherchez le formulaire à remplir. Il n'y en a pas, ou plutôt : ce n'est pas vous qui le remplissez. La déclaration de plus-value immobilière n'est pas une démarche du vendeur, c'est une pièce du dossier de publication de la vente. Le notaire la dépose au service de la publicité foncière, en même temps que la réquisition de publier, et il acquitte l'impôt sur le prix avant de vous verser le solde.
Autrement dit, votre plus-value est payée avant que l'argent n'arrive sur votre compte. Il reste pourtant un geste à votre charge, et il arrive l'année suivante : une case à remplir sur votre déclaration de revenus. C'est celle que l'on oublie, parce qu'elle tombe plusieurs mois après la signature et qu'elle ne génère aucun impôt supplémentaire.
Qui déclare la plus-value immobilière, le vendeur ou le notaire ?
Le notaire, dans le cas général. L'article 150 VG du code général des impôts prévoit une déclaration établie sur l'imprimé n° 2048-IMM, dont le numéro Cerfa est le 12359, déposée au service de la publicité foncière à l'appui de la réquisition de publier, dans le délai d'un mois à compter de la date de l'acte. L'article 150 VH ajoute que l'impôt est payé lors de ce dépôt, avant la formalité. Pas de déclaration, pas de formalité : c'est aussi direct que cela.
Un détail compte néanmoins pour vous : la déclaration est signée par le cédant ou son mandataire, et par le gérant lorsque le bien est cédé par une société. Vous signez donc un document dont les chiffres ont été calculés par le notaire. C'est le moment de les lire, pas après. Et pour savoir à quoi vous attendre avant même de signer le compromis, partez du prix : une estimation de votre appartement vous donne l'assiette, et la méthode de calcul est détaillée dans notre guide sur la plus-value immobilière à Paris.
La notice en vigueur, éditée en avril 2026, s'applique aux cessions intervenues à compter du 21 février 2026. Elle concerne les personnes physiques, résidentes ou non, les sociétés non soumises à l'impôt sur les sociétés relevant des articles 8 à 8 ter ayant leur siège en France et une activité non professionnelle, et les personnes morales non résidentes réalisant occasionnellement une plus-value sur un immeuble situé en France. En indivision, chaque indivisaire est imposé sur sa seule part, ce qui vaut notamment après une séparation de concubins ou de pacsés.
Dans quels cas le vendeur dépose-t-il lui-même la déclaration ?
Il existe des situations où le circuit change de main, et c'est là que les oublis se produisent, faute d'un notaire pour y penser à votre place.
- Vente sur ordonnance judiciaire : c'est le vendeur qui dépose la déclaration au service des impôts de son domicile, dans le délai d'un mois à compter du versement du prix, et qui paie l'impôt dans le même délai.
- Acte administratif : le vendeur remet la déclaration à la collectivité publique avant la publication de l'acte, et l'impôt est payé par le comptable de la direction générale des finances publiques sur le prix dû au vendeur.
- Cession à une collectivité publique, ou impôt qui ne peut pas être intégralement acquitté parce que des créances priment le privilège du Trésor : la déclaration n'est plus déposée au service de la publicité foncière mais au service des impôts du domicile du vendeur.
- Plus-value réalisée hors de France métropolitaine et des départements d'outre-mer et non exonérée : déclaration au service de l'enregistrement du cédant, dans le mois de la cession.
Dans ces hypothèses, le délai n'est plus un mois à compter de l'acte mais, selon le cas, un mois à compter du versement du prix, ou une remise préalable à la publication. La nuance n'est pas académique : c'est le fait générateur du délai qui change, pas seulement sa durée.
Faut-il déclarer quand la plus-value est exonérée ?
Non, dans trois cas. L'administration dispense de déclaration la plus-value exonérée par une exonération expresse, celle qui n'est pas imposée du fait de l'abattement pour durée de détention, et la cession qui ne dégage ni plus-value ni gain, c'est-à-dire la plus-value nulle ou la moins-value, sur le fondement du III de l'article 150 VG.
En revanche, et c'est le piège, une exonération partielle ne dispense de rien : la déclaration reste obligatoire et l'impôt est dû sur la fraction imposable. Le cas le plus fréquent à Paris est celui de l'exonération de remploi de l'article 150 U, II, 1 bis, qui ne porte que sur la part du prix effectivement réinvestie dans une résidence principale. Notre article sur la vente d'une résidence secondaire à Paris détaille ses trois conditions cumulatives et la mention qui doit impérativement figurer dans l'acte.
La sanction du défaut de déclaration est une amende de 5 % des sommes non déclarées, comprise entre 150 et 1 500 euros. Elle est ramenée à une fourchette de 75 à 750 euros lorsque le contribuable n'a commis aucune infraction à son obligation de déclarer ses revenus au cours des trois années précédentes.
Où reporter la plus-value sur sa déclaration de revenus ?
En case 3VZ de la déclaration complémentaire n° 2042-C, l'année qui suit la vente. L'administration l'écrit sans ambiguïté : l'impôt a déjà été payé chez le notaire, mais la plus-value entre dans le calcul de votre revenu fiscal de référence. Ce report ne crée aucun impôt nouveau et n'affecte pas votre taux de prélèvement à la source. Il change en revanche votre revenu fiscal de référence, donc l'accès à certains dispositifs qui s'y réfèrent.
Deux catégories échappent à cette obligation : les plus-values exonérées au titre des II à IV de l'article 150 U, dont la vente de la résidence principale, et celles qui ne sont pas imposées grâce à l'abattement pour durée de détention. L'exonération de remploi du 1° bis du II de l'article 150 U, elle, fait l'objet d'une obligation déclarative spécifique, sans entrer dans le revenu fiscal de référence.
Et la surtaxe au-delà de 50 000 euros de plus-value ?
Elle se déclare et se paie avec le reste. La taxe de l'article 1609 nonies G s'applique lorsque la plus-value nette imposable dépasse 50 000 euros, après abattements. Elle est calculée dès le premier euro selon un barème progressif de 2 à 6 %, et non sur la seule fraction excédant le seuil : c'est l'erreur de lecture la plus courante du sujet. Elle est due par les personnes physiques, par les sociétés relevant des articles 8 à 8 ter, et par les non-résidents soumis au prélèvement de l'article 244 bis A. Elle est versée lors du dépôt, faute de quoi le dépôt et la formalité sont refusés.
Pour un vendeur non résident, l'ensemble du circuit se complique d'un prélèvement spécifique et, dans certains cas, d'un représentant fiscal : voyez vendre un appartement en étant non-résident ou expatrié.
Quel formulaire pour une cession de parts de SCI ?
Pas le même. Les plus-values de cession de parts de sociétés à prépondérance immobilière se déclarent sur l'imprimé n° 2048-M, Cerfa n° 12358, toujours sur le fondement des articles 150 VG et 150 VH. Le circuit dépend de la forme de l'acte. Si l'acte est soumis à l'enregistrement obligatoire, la déclaration est déposée lors de l'accomplissement de cette formalité, au service des impôts des entreprises du notaire rédacteur ou, à défaut, du domicile d'une des parties ; l'enregistrement est refusé si elle n'est pas fournie. Si l'acte n'est pas soumis à enregistrement obligatoire, c'est le cédant qui dépose la déclaration au service des impôts de son domicile, dans le mois de la cession. Une cession verbale relève, elle, de l'imprimé n° 2759, dans le mois, au titre de l'article 639.
Depuis le 27 juin 2026, une cession de parts d'une société à prépondérance immobilière doit de toute façon être constatée par un professionnel du droit : nos articles sur vendre les parts d'une SCI ou l'immeuble et sur la plus-value d'une SCI expliquent ce qui en découle.
Questions fréquentes
Quand reçoit-on le solde du prix après la déclaration ?
Après le dépôt et le paiement, le notaire établit son décompte et vous verse le net. L'impôt de plus-value y figure comme une retenue, à côté de la mainlevée d'hypothèque et du remboursement du capital restant dû. Le détail de ce décompte est dans vendre un appartement avec un crédit en cours.
Peut-on contester une plus-value déjà payée ?
Oui, par une réclamation auprès de l'administration fiscale. Les motifs les plus fréquents sont un prix d'acquisition sous-évalué, des travaux justifiés non pris en compte, ou une durée de détention mal décomptée. Rassemblez les justificatifs avant de réclamer : c'est à vous de prouver les montants que vous ajoutez au prix d'acquisition.
Le vendeur d'un bien loué en meublé a-t-il une déclaration différente ?
Le formulaire est le même, mais le calcul ne l'est plus depuis février 2025 : les amortissements déduits viennent en diminution du prix d'acquisition, après les frais et les travaux. Voyez la revente d'un bien loué en LMNP.
Où trouver les formulaires et la notice ?
Sur impots.gouv.fr, à la rubrique des formulaires, et pour la doctrine applicable sur le BOFiP, aux documents BOI-RFPI-PVI-30-40 pour les immeubles et BOI-RFPI-SPI-40 pour les titres de sociétés.
Le notaire est-il responsable d'une erreur de calcul ?
Il engage sa responsabilité professionnelle, mais le redevable de l'impôt reste le vendeur, qui signe la déclaration. C'est la raison pour laquelle il faut demander le détail du calcul avant la signature, et non le découvrir sur le décompte final. Les étapes d'une signature sont décrites dans l'acte de vente immobilier.