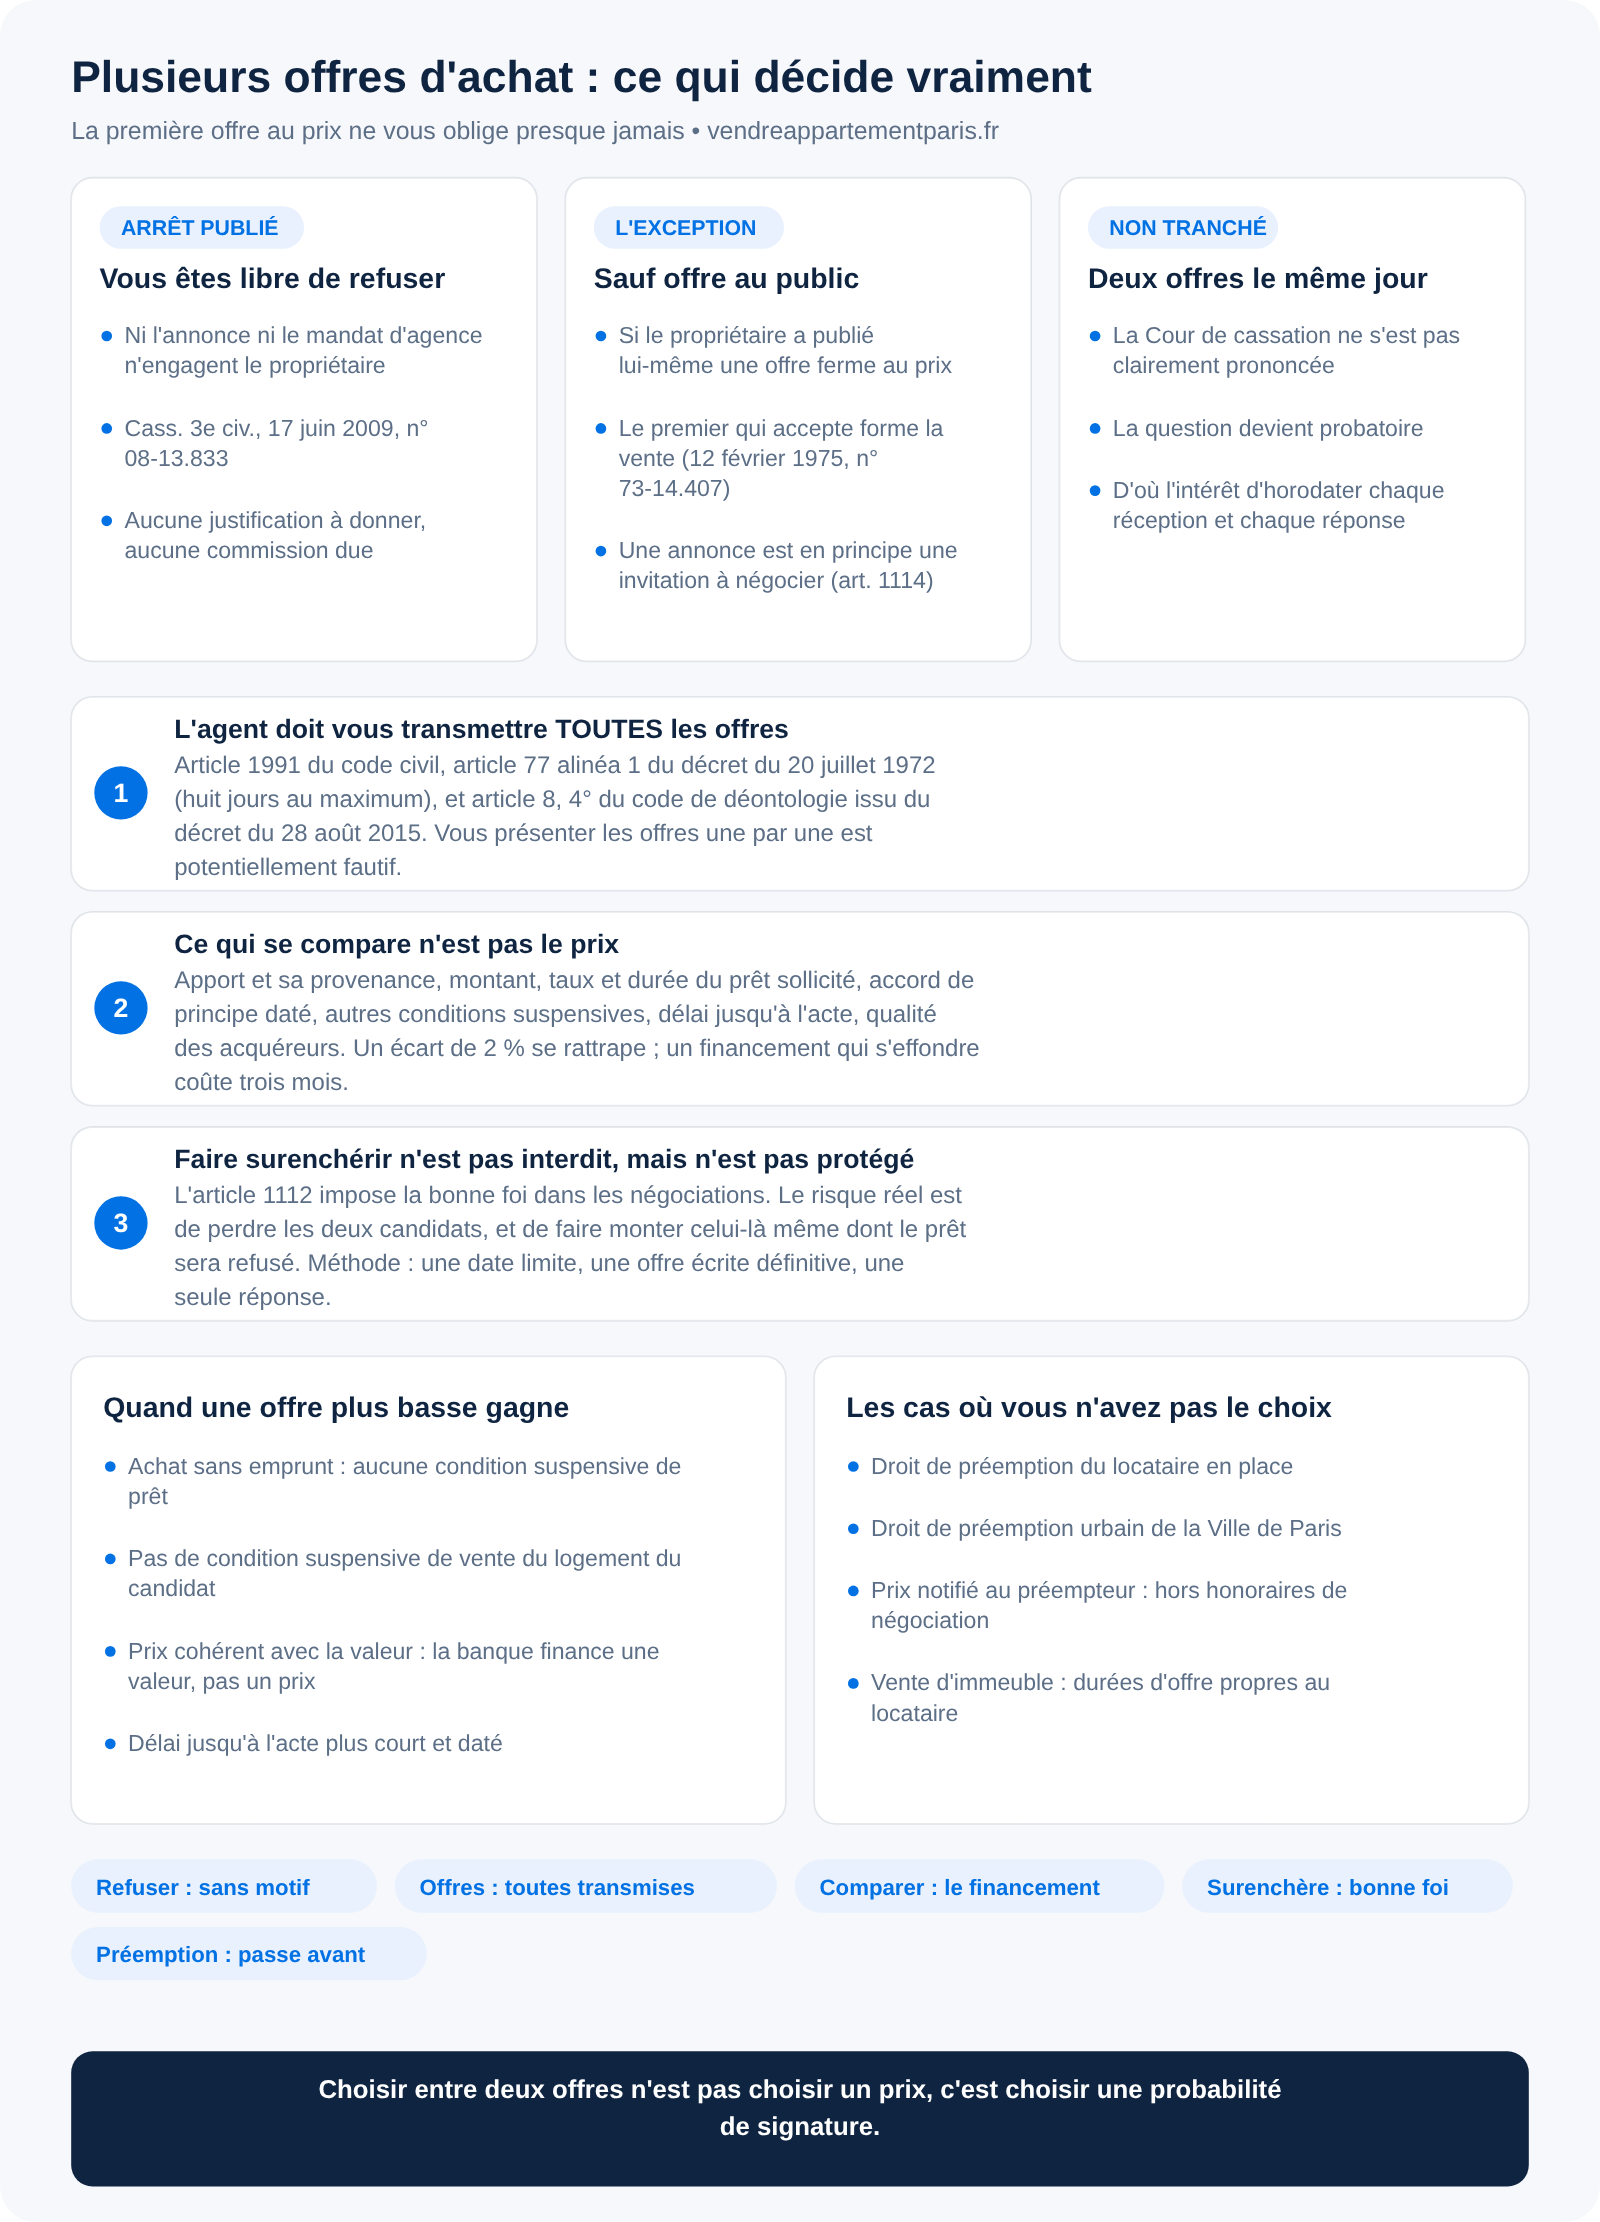
Deux offres arrivent le même jour, l'une au prix, l'autre un peu en dessous mais avec un apport bien plus solide. On vous explique alors que vous êtes tenu par la première offre au prix. Cette règle, récitée partout, ne s'applique presque jamais : elle suppose que votre annonce ou votre mandat vaille offre de vente au public, ce qui n'est pas le cas. La Cour de cassation l'a jugé dans un arrêt publié au Bulletin — ni l'annonce, ni le mandat confié à une agence n'engagent le propriétaire, qui peut refuser une offre au prix sans avoir à se justifier (3e chambre civile, 17 juin 2009, n° 08-13.833).
Vous êtes donc libre. La vraie question n'est pas de savoir laquelle de ces offres vous oblige, mais laquelle ira jusqu'à l'acte authentique. Et cette question-là ne se tranche pas sur le prix affiché : elle se tranche sur le financement, sur les conditions suspensives et sur le délai. Pour savoir où se situe réellement votre prix avant de comparer, partez d'une estimation de votre appartement appuyée sur des ventes réelles.
Le vendeur est-il obligé d'accepter la première offre au prix ?
Non, dans la configuration la plus courante. L'idée contraire remonte à une jurisprudence ancienne selon laquelle l'offre faite au public lie celui qui l'émet : quand le propriétaire a lui-même publié une offre ferme à personne indéterminée, le premier qui l'accepte au prix forme la vente (Cour de cassation, 28 novembre 1968 ; 12 février 1975, n° 73-14.407). Le raisonnement est solide, mais il repose sur une prémisse : que l'annonce soit une véritable offre.
Or une annonce immobilière est en principe une invitation à négocier, non une offre au sens de l'article 1114 du code civil. Elle ne le devient que si elle est exceptionnellement précise et sans réserve. Et lorsque le bien est commercialisé par une agence, l'arrêt du 17 juin 2009 est net : le mandat de trouver un acquéreur ne constitue pas une offre de vente. Le propriétaire reste maître de son consentement.
Sur la pluralité d'offres au prix reçues le même jour, il faut être honnête : la Cour de cassation ne s'est pas clairement prononcée. En pratique, si aucune offre au public n'existe, aucune ne forme la vente et vous choisissez librement — ou vous ne choisissez pas. Si votre annonce valait offre, la question devient probatoire, d'où l'intérêt d'horodater chaque réception et chaque réponse. Notre article sur la rétractation du vendeur après une offre acceptée détaille ce point de bascule, qui dépend du type de mandat signé.
Que doit faire l'agent immobilier de toutes les offres reçues ?
Les transmettre. L'agent est un mandataire, et l'article 1991 du code civil lui impose d'accomplir le mandat tant qu'il en demeure chargé. L'article 77, alinéa 1er, du décret du 20 juillet 1972 — texte d'application de la loi Hoguet — l'oblige à informer son mandant dans un délai maximal de huit jours. Le code de déontologie des professionnels de l'immobilier, issu du décret du 28 août 2015, exige à son article 8, 4° qu'il rende compte et tienne informé dans les meilleurs délais.
La pratique consistant à vous présenter les offres une par une, en gardant les autres sous le coude pour « épuiser » d'abord celle qui arrange l'agence, est donc potentiellement fautive. Vous avez le droit de demander la liste complète des offres écrites reçues, avec leur date, leur montant et leurs conditions de financement.
C'est aussi pour cela qu'une offre doit toujours être écrite. Une proposition rapportée oralement par l'agent n'est pas opposable, ne se date pas et ne se compare pas. Exigez le document signé par le candidat, avec le détail de son plan de financement.
Comment comparer deux offres qui ne portent pas sur le même prix
En mettant côte à côte ce qui décide réellement de l'issue, et non les seuls montants. Les points à relever sur chaque offre :
- Le montant de l'apport personnel et sa provenance : épargne disponible, donation à recevoir, produit d'une vente en cours. Un apport qui dépend d'une autre vente n'est pas un apport.
- Le montant, le taux et la durée du prêt sollicité, tels qu'ils figureront dans la condition suspensive. Ce triptyque est celui sur lequel se jouera un éventuel refus de prêt.
- La présence d'une simulation ou d'un accord de principe bancaire, daté et nominatif. Un accord de principe n'est pas une offre de prêt, mais son absence totale est un signal.
- Les autres conditions suspensives : vente préalable du logement du candidat, obtention d'une autorisation, travaux.
- Le délai proposé jusqu'à l'acte, et la date à laquelle le candidat peut signer le compromis.
- Le nombre et la qualité des acquéreurs : un couple qui achète en indivision, un acheteur sous régime de communauté, une société, un mineur représenté.
Un écart de deux pour cent entre deux offres se rattrape en quelques semaines. Un financement qui s'effondre coûte deux à trois mois et oblige à repartir de zéro, avec un bien que le marché a vu passer. Notre guide sur l'offre d'achat d'un appartement à Paris détaille la lecture de chacune de ces lignes.
Choisir entre deux offres n'est pas choisir un prix, c'est choisir une probabilité de signature. La meilleure offre est celle qui arrive jusqu'à l'acte, et elle n'est pas toujours la plus élevée.
Peut-on faire monter les enchères entre deux acheteurs ?
Rien ne l'interdit, et rien ne le protège. Vous pouvez annoncer aux candidats que plusieurs offres sont en concurrence et les inviter à se repositionner. Mais l'article 1112 du code civil impose la bonne foi dans la conduite des négociations, et une rupture abusive de pourparlers avancés engage une responsabilité — limitée aux frais exposés, non à la vente manquée, mais réelle.
Le risque principal n'est pourtant pas juridique, il est pratique : vous pouvez perdre les deux candidats. Un acheteur parisien qui se sent mis en concurrence de façon désordonnée se retire fréquemment, surtout s'il a déjà visité d'autres biens. Et un candidat que l'on fait surenchérir au-delà de sa capacité réelle devient précisément celui dont le prêt sera refusé.
La méthode qui fonctionne est plus sobre : fixer une date et une heure limites, demander à chacun une offre écrite définitive accompagnée de son plan de financement, puis trancher une seule fois. Vous obtenez des offres comparables, datées, et vous n'avez répondu qu'une fois.
Quand une offre plus basse est la meilleure
Trois situations le justifient sans hésitation. La première est l'achat sans recours à l'emprunt : il n'y a alors aucune condition suspensive de prêt, donc aucun risque de caducité pour ce motif, et le délai jusqu'à l'acte se réduit à celui des formalités. Deux à trois pour cent de moins sur le prix peuvent valoir cette certitude.
La deuxième est l'absence de condition suspensive de vente. Un candidat qui doit d'abord vendre son propre logement fait peser sur votre calendrier une opération que vous ne contrôlez pas ; le sujet est traité dans notre article sur vendre pour acheter plus grand à Paris, vu depuis l'autre côté.
La troisième est la cohérence entre le prix offert et la valeur réelle du bien. Une offre nettement supérieure à l'estimation peut ne pas passer l'expertise de la banque, qui finance une valeur et non un prix. C'est un motif de refus de prêt classique, et il arrive trois mois plus tard.
Les offres sur lesquelles vous n'avez pas le choix
Il existe des cas où votre liberté s'arrête. Lorsqu'un droit de préemption existe, son titulaire passe avant tous les candidats, quel que soit le montant proposé : locataire en place, Ville de Paris au titre du droit de préemption urbain, et plusieurs régimes spécifiques selon la situation du lot. Le détail des ordres de purge est dans notre page sur le droit de préemption sur la vente d'un appartement à Paris.
Deuxième cas, moins connu : le prix notifié au titulaire d'un droit de priorité s'entend hors honoraires de négociation, ce qui modifie la comparaison entre une offre libre et une offre préemptée. Et sur une vente d'immeuble, l'offre faite au locataire suit des règles de durée propres, exposées dans notre article sur la vente d'un immeuble entier à Paris.
Enfin, la répartition des honoraires entre vendeur et acquéreur change le montant net que vous percevrez à prix de vente identique : un point à vérifier offre par offre, comme l'explique notre page sur les honoraires d'agence immobilière à Paris.
Si vous souhaitez confronter plusieurs lectures du marché avant de trancher entre deux candidats, MonMandat est une plateforme de mise en relation qui met un propriétaire en contact avec trois agents au maximum, ce qui permet de comparer des avis sur la commercialisation sans multiplier les mandats.
Questions fréquentes
Peut-on accepter deux offres d'achat en même temps ?
Non. Si la première acceptation a formé la vente, la seconde vous expose à une double vente, que l'article 1198, alinéa 2, du code civil arbitre au profit de celui qui publie son titre authentique le premier, de bonne foi. Répondez à une seule offre à la fois, et voyez ce qui se passe quand l'acheteur se rétracte après son offre.
Faut-il refuser une offre par écrit ?
C'est préférable, et sans motivation. Un refus écrit et daté clôt la discussion, évite qu'une acceptation tardive soit invoquée, et ne vous engage à rien puisque vous n'avez pas à justifier votre choix.
Une offre supérieure au prix demandé est-elle légale ?
Oui. Rien n'interdit à un candidat de proposer plus que le prix affiché, ni au vendeur de l'accepter. La limite est financière : la banque finance une valeur expertisée, et un prix très au-dessus du marché fragilise le dossier de prêt.
L'agent immobilier peut-il choisir l'acheteur à ma place ?
Non, sauf clause expresse de représentation dans votre mandat, qui est l'exception. Sous un mandat d'entremise, l'agent présente et conseille ; la décision reste la vôtre. Le type de mandat est détaillé dans notre comparaison mandat exclusif ou mandat simple.
Combien de temps peut-on garder une offre sans répondre ?
Le délai que l'offre elle-même indique. À défaut, l'article 1116 du code civil retient un délai raisonnable, après quoi l'offre est caduque. Fixer une date limite commune à tous les candidats est la façon la plus simple de rester maître du calendrier.
Sources : la loi n° 70-9 du 2 janvier 1970 et le décret n° 72-678 du 20 juillet 1972 encadrent le mandat de l'agent ; la formation du contrat figure aux articles 1112 à 1118 et 1583 du code civil. En cas de doute, consultez votre notaire.