Les conditions suspensives d'un compromis de vente sont presque toujours présentées du point de vue de l'acheteur, comme autant de protections. Vues du côté du vendeur, elles sont exactement l'inverse : chaque condition suspensive est une porte de sortie ouverte dans votre vente, et la plupart d'entre elles n'ont de clé que dans la main de l'acheteur.
La question utile n'est donc pas de savoir si les conditions suspensives sont légitimes — elles le sont — mais combien vous en avez accepté, lesquelles dépendent de tiers, et laquelle, en défaillant, fera tomber le compromis. Avant d'en arriver là, un prix cohérent avec les ventes comparables reste ce qui attire les acheteurs dont le dossier tient debout.
Qu'est-ce qu'une condition suspensive dans un compromis de vente ?
Une condition est un événement futur et incertain dont dépend une obligation (article 1304 du code civil). Elle est suspensive lorsque sa réalisation rend l'obligation pure et simple : tant qu'elle n'est pas réalisée, la vente existe mais ne produit pas ses effets. Personne n'est propriétaire, personne ne paie, et le bien reste immobilisé.
Trois caractères sont exigés : l'événement doit être futur, incertain et licite. Un événement déjà acquis au jour de la signature n'est qu'une constatation, et un événement certain n'est pas une condition mais un terme, qui diffère l'exécution sans la remettre en cause.
Le compromis de vente est le document qui les porte toutes. C'est aussi le seul moment où le vendeur peut encore les discuter : une fois signé, la liste est figée.
Quelles conditions suspensives protègent le vendeur ?
Très peu, et c'est le premier constat à faire. La quasi-totalité des conditions d'un compromis standard protège l'acquéreur. Le vendeur peut toutefois en stipuler à son profit, et il a intérêt à le faire dans trois cas.
Le premier est celui du vendeur qui achète en même temps : conditionner la vente à la signature de son propre achat évite de se retrouver sans logement. Ce montage, ses risques et l'ordre des deux signatures sont traités dans notre article sur la manière de vendre pour acheter plus grand à Paris.
Le deuxième est celui du bien occupé : conditionner la vente à la libération effective des locaux par le locataire, lorsque l'acheteur veut un bien libre. Les règles applicables sont décrites dans notre article sur la vente d'un appartement loué.
Le troisième est la condition d'obtention d'une autorisation de l'assemblée générale, lorsque la vente suppose un vote de la copropriété. Son articulation avec le calendrier des travaux votés en assemblée générale est décisive pour savoir qui paiera quoi.
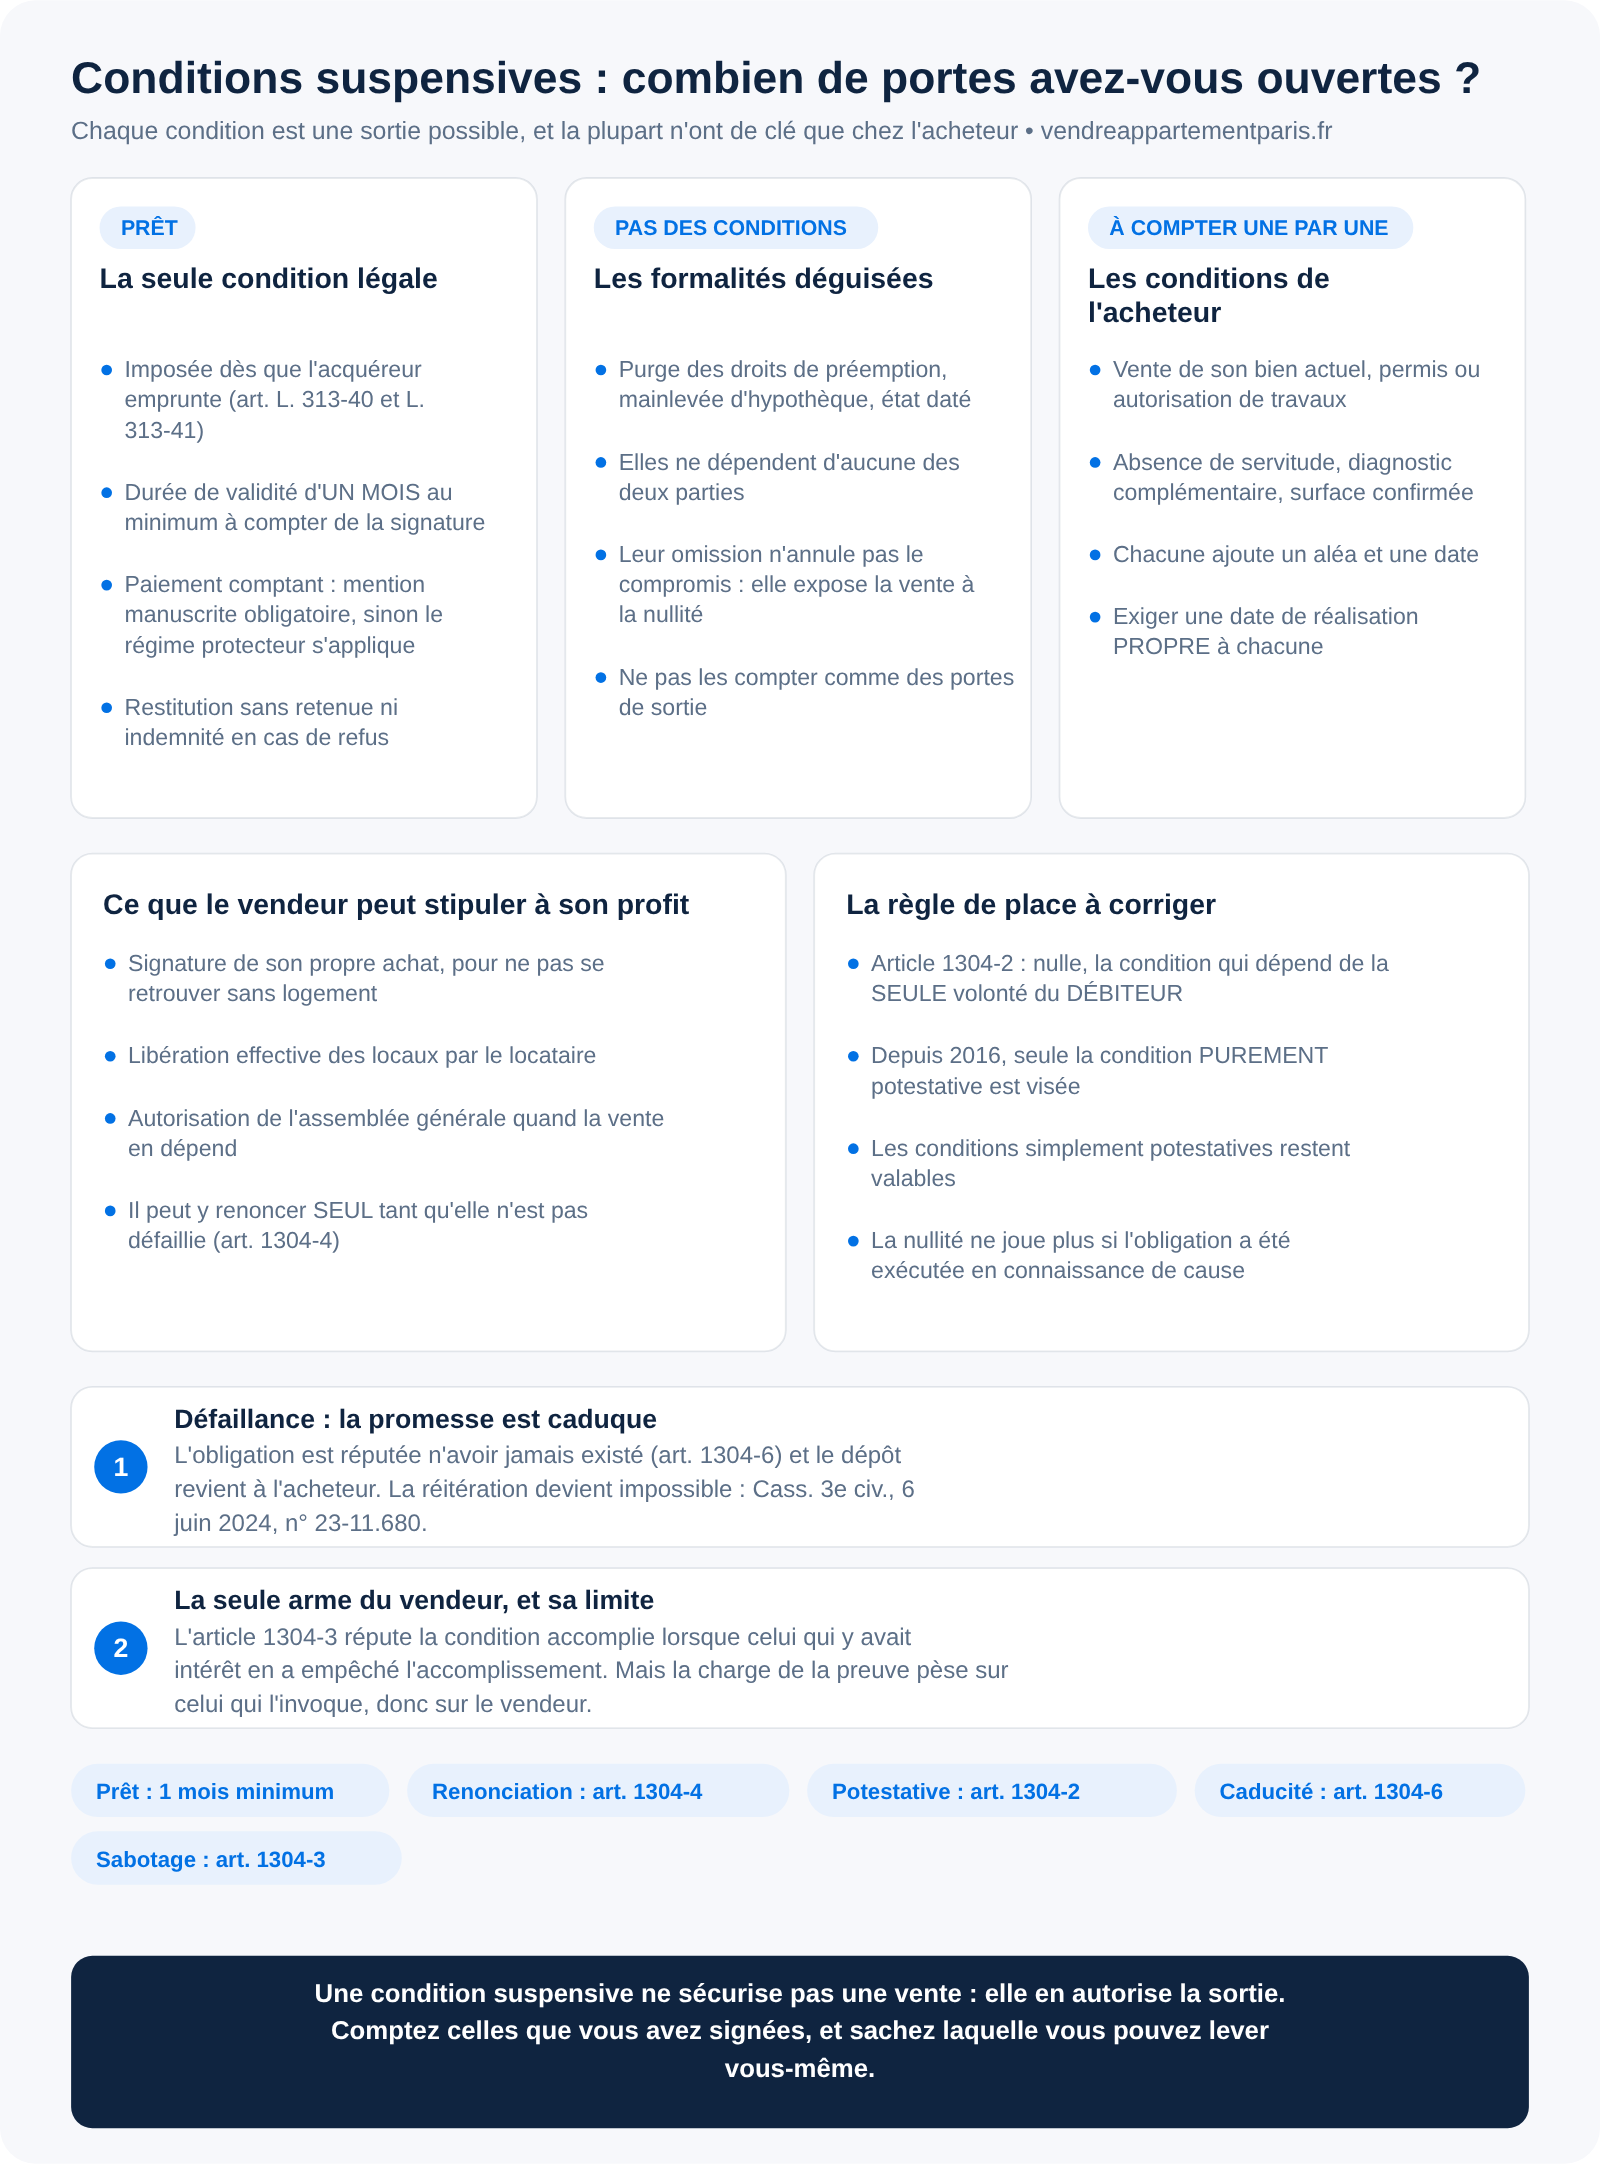
Une précision importante : la partie dans l'intérêt exclusif de laquelle une condition a été stipulée peut y renoncer seule, tant qu'elle n'est pas défaillie (article 1304-4 du code civil). Une condition stipulée à votre profit vous laisse donc le choix ; une condition stipulée au profit de l'acheteur ne vous en laisse aucun.
La condition suspensive de prêt est la seule prévue par la loi
Toutes les autres sont contractuelles. La condition d'obtention du prêt, elle, est imposée par le code de la consommation dès lors que l'acquéreur finance tout ou partie du prix par un emprunt (articles L. 313-40 et L. 313-41). Sa durée de validité ne peut pas être inférieure à un mois à compter de la signature de l'acte : c'est un plancher, et un compromis qui accorde trois semaines est irrégulier.
Deux conséquences pour le vendeur. L'acquéreur qui déclare payer comptant doit porter une mention manuscrite reconnaissant qu'il renonce à la protection légale ; à défaut, le régime protecteur s'applique quand même. Et la restitution des sommes versées, en cas de refus de prêt, est due « sans retenue ni indemnité à quelque titre que ce soit ».
C'est la condition qui fait échouer le plus grand nombre de ventes, et c'est aussi celle sur laquelle le vendeur dispose du plus de recours lorsque l'acheteur n'a pas joué le jeu. Nous lui consacrons un article entier : le refus de prêt de l'acheteur et ce que le vendeur peut exiger. Elle n'est donc pas reprise ici.
La purge des droits de préemption est-elle une condition suspensive ?
Les compromis la rédigent presque toujours comme telle, et ce n'est pas tout à fait exact. La purge d'un droit de préemption n'est pas un événement incertain dépendant d'un aléa : c'est une formalité préalable que le notaire doit accomplir pour que la vente soit valablement conclue, et dont l'omission expose l'acte à la nullité pendant cinq ans.
La distinction n'est pas théorique. Une condition défaillie rend le compromis caduc et vous remettez le bien en vente ; une formalité oubliée laisse le compromis intact et rend la vente attaquable des années plus tard.
En pratique, la commune dispose de deux mois pour répondre à la déclaration d'intention d'aliéner et son silence vaut renonciation. D'autres titulaires peuvent se superposer, avec des délais propres. L'ordre dans lequel ces droits se purgent est détaillé dans notre article sur le droit de préemption applicable à la vente d'un appartement.
Une condition suspensive ne sécurise pas une vente : elle en autorise la sortie. Le travail du vendeur au moment du compromis n'est pas de les refuser, c'est de savoir combien il en a signé, à qui chacune profite, et laquelle il pourra lever lui-même.
Une condition suspensive peut-elle être annulée ?
Une règle circule partout : « une condition potestative est nulle ». Depuis la réforme du droit des contrats de 2016, elle est devenue inexacte, et la nuance intéresse directement le vendeur.
Le texte applicable est l'article 1304-2 du code civil : « Est nulle l'obligation contractée sous une condition dont la réalisation dépend de la seule volonté du débiteur. » Deux restrictions s'y cachent. D'une part, seule la condition purement potestative est visée : les conditions dites simplement potestatives, qui mêlent la volonté d'une partie et un élément extérieur, ne sont plus frappées de nullité. D'autre part, la nullité ne vise que le débiteur, celui qui s'oblige, et non le créancier.
Concrètement, une clause du type « sous réserve que l'acquéreur donne son accord définitif » est nulle, parce qu'elle ne dépend que de lui. Une clause du type « sous réserve que l'acquéreur obtienne un prêt » ne l'est pas, parce qu'elle dépend d'une banque. Entre les deux, la rédaction fait tout : « sous réserve que l'acquéreur vende son bien actuel » dépend du marché autant que de lui, et reste valable. Le texte ajoute enfin que la nullité ne peut plus être invoquée lorsque l'obligation a été exécutée en connaissance de cause.
Que se passe-t-il quand une condition suspensive n'est pas réalisée ?
La promesse devient caduque, et la vente ne peut plus être réitérée. La Cour de cassation l'a rappelé fermement : la défaillance d'une condition rend la promesse caduque et empêche en conséquence sa réitération par acte authentique (Cass. 3e civ., 6 juin 2024, n° 23-11.680). L'obligation est réputée n'avoir jamais existé (article 1304-6), et les sommes versées reviennent à l'acheteur.
Deux portes restent ouvertes au vendeur, et elles doivent être empruntées avant l'expiration du délai. La première est la prorogation du délai de réalisation, par avenant signé des deux parties. La seconde est la renonciation expresse à se prévaloir de la défaillance, lorsque la condition avait été stipulée dans l'intérêt exclusif d'une partie. Passé le délai, il est trop tard : le compromis est mort, même si les deux parties souhaitent encore vendre et acheter.
Reste l'hypothèse du sabotage. L'article 1304-3 du code civil répute la condition accomplie lorsque celui qui y avait intérêt en a empêché l'accomplissement. C'est la seule arme du vendeur contre un acquéreur qui provoque le refus de prêt — mais la charge de la preuve pèse sur celui qui l'invoque, donc sur le vendeur.
Reste la question de l'argent déjà versé : son sort est traité dans notre article sur le séquestre du compromis de vente. Et pour situer chaque condition dans le calendrier réel de la vente, voyez notre article sur le délai entre le compromis et l'acte de vente.
Combien de conditions suspensives faut-il accepter ?
Il n'existe pas de nombre idéal, mais une méthode : classer celles qu'on vous propose avant de signer.
- Les conditions légales : l'obtention du prêt. Elle s'impose, sauf paiement comptant avec mention manuscrite.
- Les formalités déguisées en conditions : purge des droits de préemption, mainlevée d'hypothèque, obtention de l'état daté. Elles ne dépendent d'aucune des parties et ne devraient pas être comptées comme des portes de sortie.
- Les conditions contractuelles de l'acheteur : vente de son bien actuel, obtention d'un permis ou d'une autorisation de travaux, absence de servitude, résultat d'un diagnostic complémentaire, confirmation de la surface. Ce sont celles-là qu'il faut compter, car chacune ajoute un aléa et une date.
- Les conditions stipulées à votre profit : achat concomitant, libération des locaux, autorisation d'assemblée générale. Vous pouvez y renoncer seul.
Deux règles de prudence complètent ce tri : exiger une date de réalisation propre à chaque condition, plutôt qu'une date unique de signature, et demander que l'acheteur soit tenu d'informer le vendeur de la réalisation ou de la défaillance de chacune dans un délai bref. Sans ces deux clauses, vous apprenez l'échec le jour prévu pour signer.
Questions fréquentes
Un compromis de vente peut-il être signé sans aucune condition suspensive ?
Oui, si l'acquéreur paie comptant et porte la mention manuscrite exigée par le code de la consommation. La vente est alors ferme dès l'expiration du délai de rétractation de dix jours, et le calendrier se réduit aux formalités du notaire.
Le vendeur peut-il refuser une condition suspensive proposée par l'acheteur ?
Oui, sauf la condition de prêt, qui est imposée par la loi dès qu'il y a financement bancaire. Pour toutes les autres, le refus se négocie comme le prix : il peut conduire l'acheteur à renoncer, ou à accepter une date de réalisation plus courte.
Qui doit prouver qu'une condition suspensive n'est pas réalisée ?
Celui qui s'en prévaut doit établir la défaillance. Mais le vendeur qui soutient que l'acheteur a lui-même empêché la réalisation de la condition supporte la preuve de cet empêchement, ce qui suppose des pièces écrites : demandes déposées, refus nominatifs, dates.
Une condition suspensive a-t-elle une durée maximale ?
La loi ne fixe pas de durée maximale, seulement un plancher d'un mois pour la condition de prêt. En l'absence de délai stipulé, la condition peut en principe se réaliser tant qu'il n'est pas certain que l'événement ne se produira pas, ce qui est précisément la situation à éviter : fixez une date.
Que devient le dépôt de garantie si une condition suspensive défaille ?
Il revient intégralement à l'acquéreur, sans retenue. La vente est réputée n'avoir jamais existé, et le séquestre ne peut être libéré qu'avec l'accord des deux parties ou sur décision de justice.
Sources : code civil, articles 1304, 1304-2, 1304-3, 1304-4 et 1304-6 ; Cass. 3e civ., 6 juin 2024, n° 23-11.680 ; code de la consommation, articles L. 313-40 à L. 313-42 ; code de l'urbanisme, article L. 213-2 ; bulletin Cheuvreux sur la condition potestative de l'article 1304-2 ; service-public.gouv.fr.