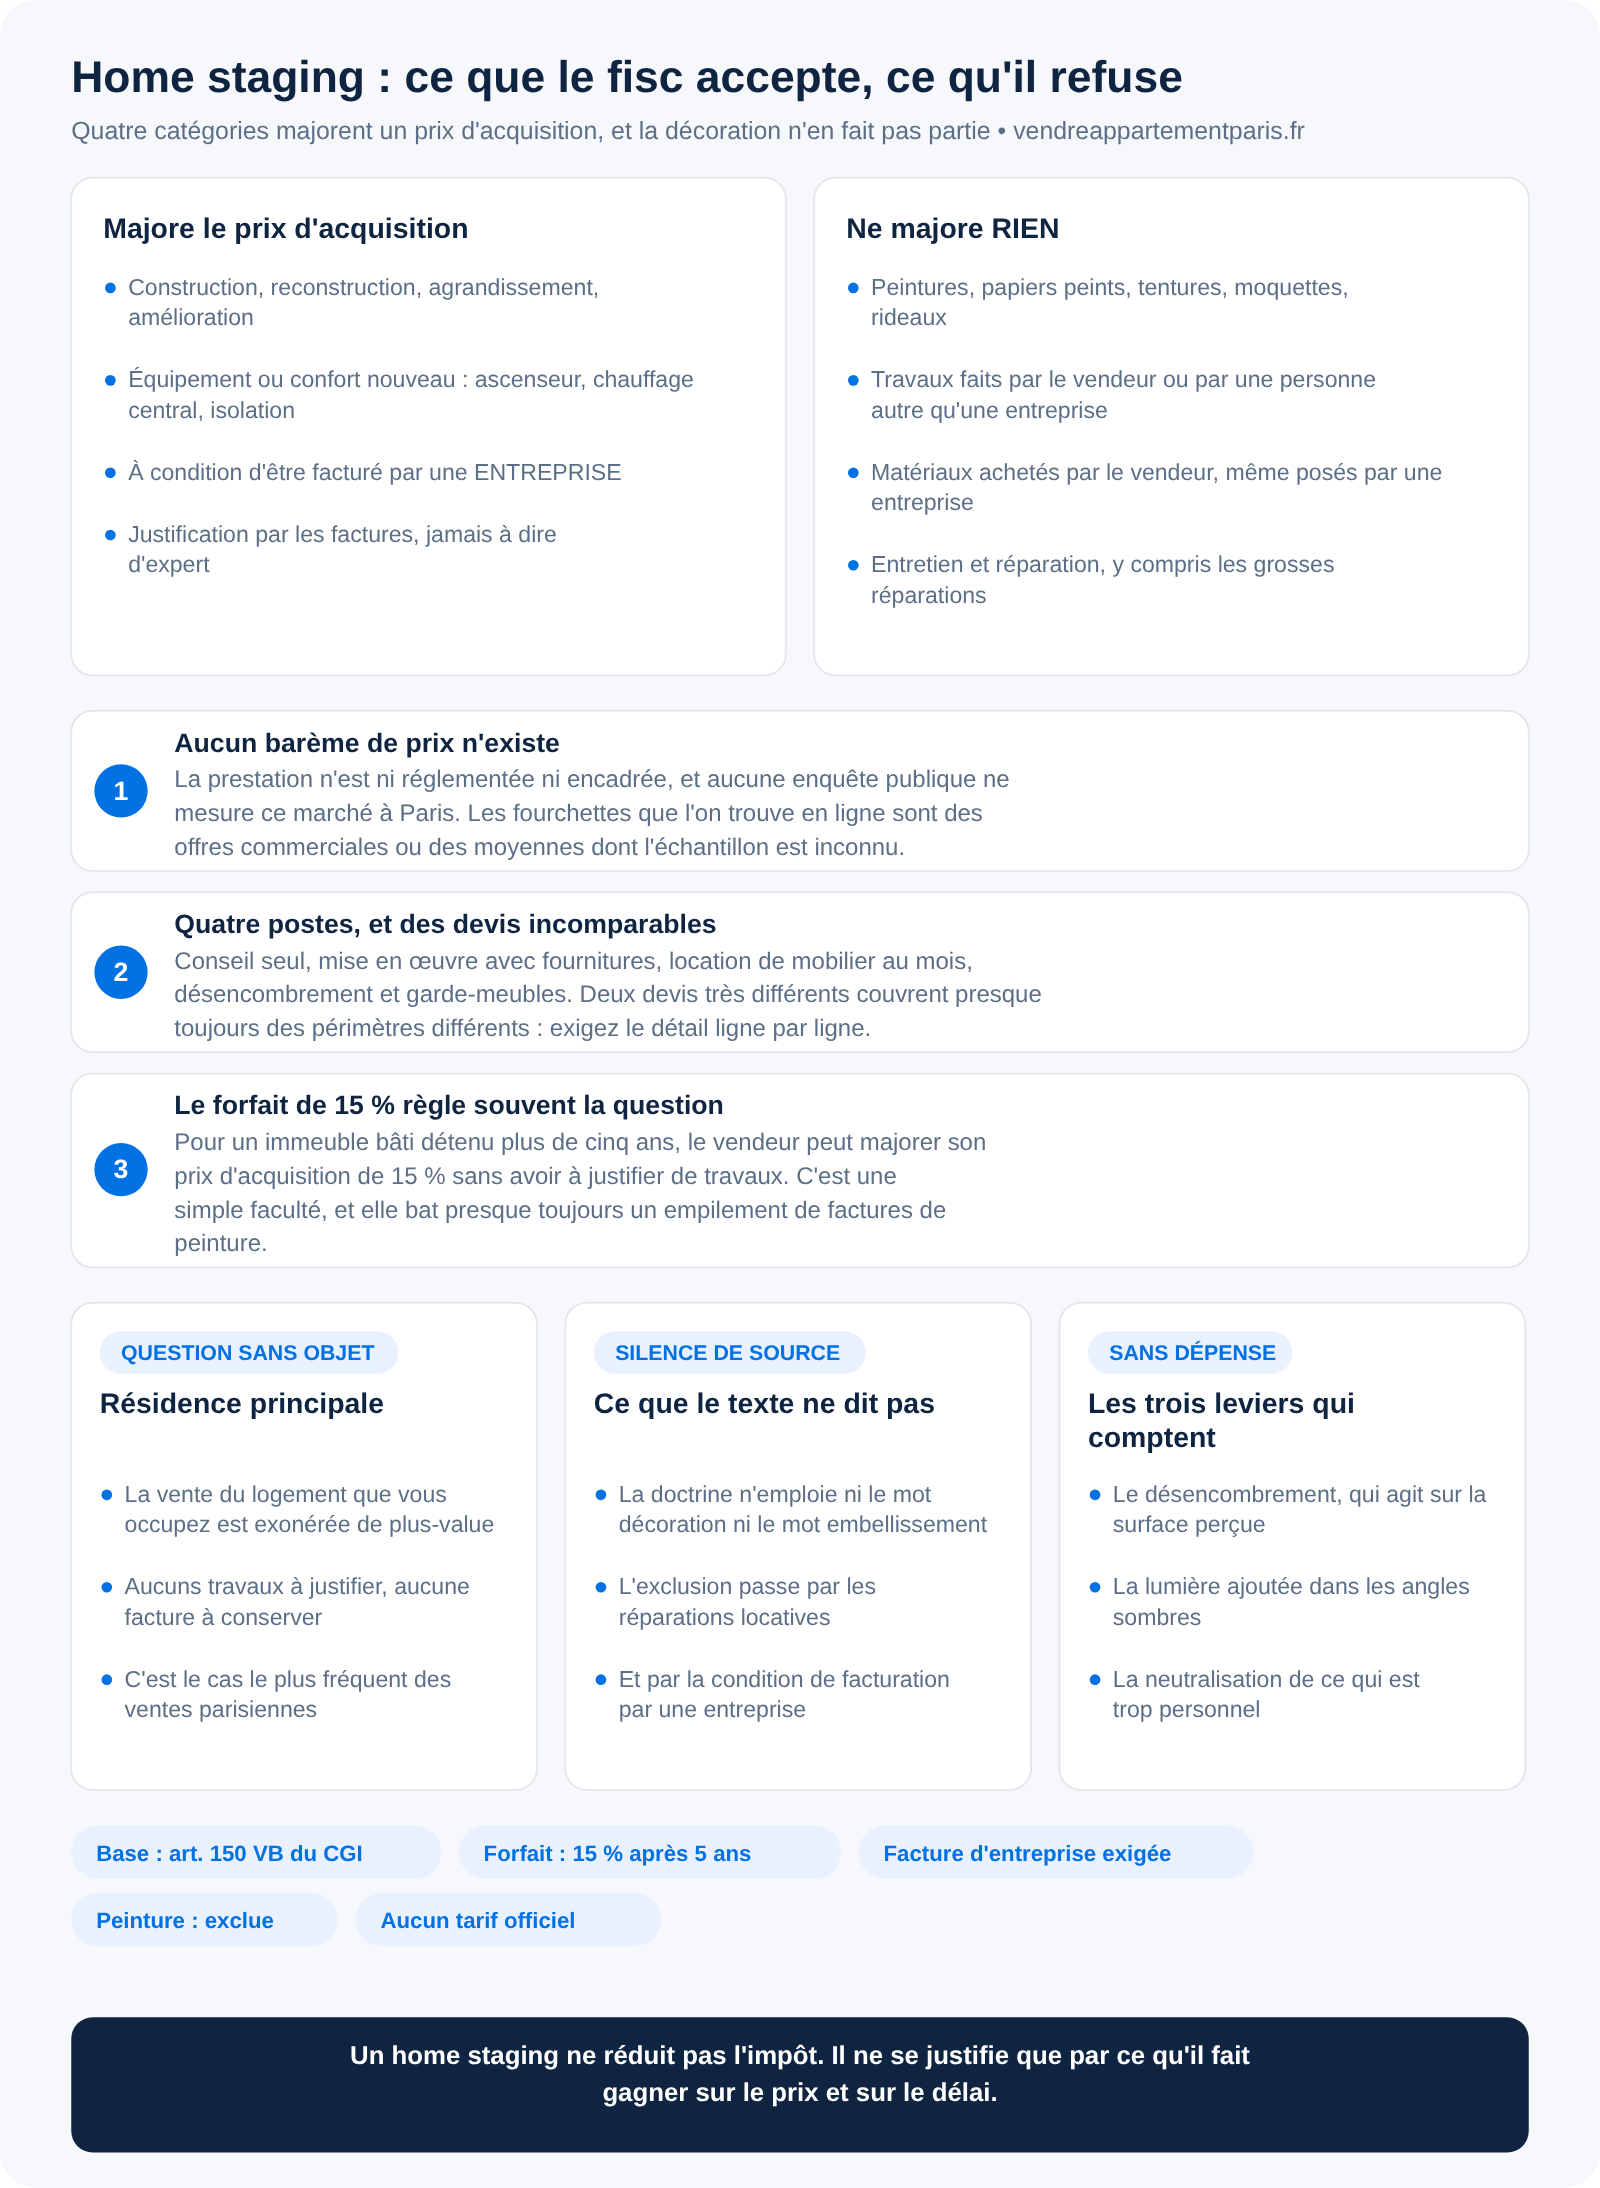
Le home staging n'a pas de prix de marché publié. Aucune fédération professionnelle, aucun organisme public ne diffuse de barème au mètre carré pour cette prestation : elle n'est ni réglementée ni encadrée, et chaque devis est une offre commerciale libre. C'est la première chose à savoir avant de comparer trois propositions qui peuvent varier du simple au quadruple pour le même appartement.
La seconde est fiscale, et elle surprend presque tous les vendeurs : le home staging ne réduira pas votre impôt sur la plus-value. La doctrine fiscale exclut nommément les peintures, papiers peints, moquettes et rideaux de ce qui peut majorer un prix d'acquisition, et exclut aussi la main-d'œuvre qui n'est pas facturée par une entreprise. Un home staging ne se justifie donc que par ce qu'il fait gagner sur le prix et sur le délai de vente, jamais par une économie d'impôt. Pour savoir de quel prix vous partez, l'estimateur en ligne donne une fourchette en quelques minutes.
Combien coûte un home staging d'appartement à Paris ?
Faute de barème, la seule façon honnête de répondre est de décomposer la prestation. Elle se vend sous quatre formes, et un devis sérieux dit toujours laquelle il couvre.
Le conseil seul, d'abord : une visite, un rapport de préconisations, parfois des planches d'ambiance, et le vendeur exécute. C'est la formule la moins chère, et de loin la plus fréquente sur les petites surfaces parisiennes. La mise en œuvre avec fournitures ensuite : peinture, petits travaux, luminaires, textiles, le prestataire coordonne les artisans. Le troisième poste est la location de mobilier, facturée au mois, qui est souvent la ligne la plus lourde d'un devis sur un bien vide. Le quatrième, le plus oublié, est le désencombrement : garde-meubles, portage, évacuation en déchetterie.
Ce découpage est plus utile qu'un prix moyen, parce qu'il montre où se logent les écarts. Deux devis qui annoncent des totaux très différents couvrent presque toujours des périmètres différents : l'un inclut trois mois de location de mobilier, l'autre non. Exigez donc un devis ligne par ligne, avec les durées de location, et comparez à périmètre égal.
Pourquoi cette page ne publie pas de tarif au mètre carré
Vous trouverez ailleurs des fourchettes présentées comme des références. Elles n'en sont pas. Un tarif de prestation libre n'a de valeur que daté et rattaché à son émetteur, et aucune enquête publique ne mesure ce marché à Paris. Reprendre ces chiffres reviendrait à publier une moyenne dont personne ne connaît l'échantillon.
Il y a une raison plus solide encore de s'en méfier : le coût n'est pas la bonne question. Un home staging ne se juge pas à ce qu'il coûte mais à l'écart qu'il produit entre votre prix affiché et le prix que vous auriez obtenu sans lui, et cet écart dépend de l'appartement, pas de la prestation. Un studio vide et sombre et un familial meublé et lumineux n'ont pas le même potentiel de transformation. La méthode est donc : obtenir une estimation de départ, obtenir trois devis à périmètre égal, et ne garder la dépense que si elle est petite devant l'écart de prix que l'on cherche à gagner.
Un home staging ne s'apprécie pas à son prix mais à son rapport au prix du bien. La même dépense est dérisoire sur un trois-pièces parisien et absurde sur une chambre de bonne.
Le home staging ne se déduit pas de votre plus-value
Ce que le fisc accepte de rajouter au prix d'acquisition
La règle tient dans un alinéa du code général des impôts, repris par la doctrine fiscale : les dépenses de construction, de reconstruction, d'agrandissement ou d'amélioration réalisées sur un immeuble viennent en majoration du prix d'acquisition. Quatre catégories, et quatre seulement. L'amélioration est définie comme le fait d'apporter à un immeuble un équipement ou un élément de confort nouveau ou mieux adapté aux conditions modernes de vie, sans modifier la structure : la doctrine cite l'installation d'un ascenseur, d'un chauffage central, d'une climatisation dans un immeuble qui en était dépourvu, ou des travaux d'isolation.
Ces dépenses doivent en outre remplir des conditions cumulatives : avoir été supportées par le vendeur, avoir été réalisées par une entreprise, et ne pas avoir déjà été déduites de ses revenus. La justification résulte nécessairement de la présentation des factures des entreprises, et la doctrine ajoute que ces dépenses ne peuvent être évaluées à dire d'expert ou en fonction du prix des matériaux.
Ce qu'il refuse, et pourquoi le home staging y tombe
Un point de lecture mérite d'être signalé, car il explique beaucoup de confusions : la doctrine fiscale n'emploie ni le mot décoration ni le mot embellissement. L'exclusion du home staging ne vient donc pas d'une interdiction nommée, elle vient de deux autres portes.
La première est celle des réparations locatives. Le texte écrit que cette disposition exclut la prise en compte des dépenses de peintures, papiers peints, tentures, moquettes, rideaux. C'est, mot pour mot, l'inventaire d'un home staging courant. La seconde est celle de la main-d'œuvre : sont exclus les travaux réalisés par le contribuable lui-même ou par une tierce personne autre qu'une entreprise, ainsi que le coût des matériaux achetés par le contribuable, même si leur installation est effectuée par une entreprise. Seules les dépenses d'installation facturées par l'entreprise sont retenues. Le vendeur qui repeint lui-même avec de la peinture qu'il a achetée cumule donc les deux exclusions.
Y figurent aussi, hors du champ du home staging mais utiles à connaître : les dépenses d'entretien et de réparation, y compris les grosses réparations, qui ne figurent pas parmi les dépenses admises, et les intérêts des emprunts contractés pour financer les travaux. Notre page sur la plus-value immobilière à Paris reprend le calcul complet.
Le forfait de 15 % rend souvent la question fiscale sans objet
Avant de vous inquiéter de ce qui est déductible, vérifiez si la question vous concerne. Deux situations la font disparaître.
La première est l'exonération de résidence principale : si vous vendez le logement que vous occupez, il n'y a pas de plus-value imposable, donc pas de travaux à justifier. C'est le cas le plus fréquent, et notre page sur la plus-value sur une résidence principale en détaille les conditions.
La seconde est le forfait de 15 %. Pour un immeuble bâti cédé plus de cinq ans après son acquisition, le vendeur peut majorer forfaitairement son prix d'acquisition de 15 %, sans avoir à prouver la réalité ni le montant de travaux. C'est une simple faculté, et elle est presque toujours plus avantageuse qu'un empilement de factures de peinture, dont la plus grande partie serait de toute façon rejetée. Autrement dit, le vendeur parisien qui détient son bien depuis plus de cinq ans n'a aucune raison de conserver ses factures de home staging dans une perspective fiscale.
Ce que le home staging change vraiment : le délai avant la première offre
Reste le seul effet qui se mesure chez vous : le nombre de visites nécessaires avant une offre sérieuse. Un appartement vide se visite mal parce que l'acheteur n'arrive pas à se représenter les usages des pièces, et un appartement surchargé se visite mal pour la raison inverse. Les deux allongent le délai, et un délai long produit mécaniquement une négociation, parce que l'ancienneté d'une annonce est un signal que les acheteurs savent lire.
Trois leviers font l'essentiel du résultat, et aucun n'est coûteux. Le désencombrement d'abord, qui agit sur la perception de surface sans toucher à un mur. La lumière ensuite : un point lumineux ajouté dans un angle sombre change une pièce davantage qu'un mur repeint, et c'est tout le sujet de notre page sur la vente d'un appartement sombre. La neutralisation enfin, qui consiste à retirer ce qui est trop personnel pour que l'acheteur se projette.
Un dernier arbitrage, propre aux biens déjà meublés : faut-il vendre meublé ou vider ? Les deux stratégies se défendent et les conséquences juridiques ne sont pas les mêmes, comme l'explique notre page sur la vente d'un appartement meublé. Pour le reste de la préparation, voyez notre guide pour bien vendre son appartement à Paris et nos repères sur la vente rapide.
Le home staging n'a d'intérêt que s'il sert la visite elle-même. Notre article sur la façon de préparer son appartement pour les visites donne la check-list d'usage, le choix d'être présent ou non, et ce qui engage le vendeur dès qu'il parle.
Questions fréquentes
Le home staging est-il déductible de la plus-value immobilière ?
Non. La doctrine fiscale exclut les peintures, papiers peints, tentures, moquettes et rideaux, ainsi que les travaux réalisés par le vendeur lui-même et les matériaux qu'il a achetés. Seules les dépenses de construction, reconstruction, agrandissement ou amélioration facturées par une entreprise majorent le prix d'acquisition.
Existe-t-il un tarif officiel du home staging à Paris ?
Non. La prestation n'est pas réglementée et aucun barème public n'existe. Les fourchettes que l'on trouve en ligne sont des offres commerciales ou des moyennes dont l'échantillon n'est pas connu.
Vaut-il mieux faire du home staging ou baisser le prix ?
Cela se calcule, et dans cet ordre : obtenez une estimation, obtenez trois devis à périmètre égal, et comparez la dépense à l'écart de prix visé. Sur un petit bien, une baisse de prix est souvent plus efficace qu'une prestation complète.
Faut-il conserver les factures de home staging ?
Pour votre comptabilité personnelle, oui. Pour l'impôt sur la plus-value, elles ne serviront presque jamais, surtout si vous détenez le bien depuis plus de cinq ans et relevez du forfait de 15 %.
Sources et méthodologie
Les règles de majoration du prix d'acquisition, les exclusions et le forfait de 15 % sont tirés du Bulletin officiel des finances publiques, document BOI-RFPI-PVI-20-10-20-20, « Plus-values immobilières — Détermination de la plus-value brute — Majoration du prix d'acquisition », publié le 20 décembre 2013 et dans sa version en vigueur depuis cette date, qui applique le II de l'article 150 VB du code général des impôts. Nous signalons que ce document n'emploie ni le mot « décoration » ni le mot « embellissement » : l'exclusion du home staging s'y lit par les réparations locatives et par la condition de facturation par une entreprise. Aucun prix de prestation n'est publié ici, faute de barème officiel ou d'enquête publique sur ce marché. Cette page est une information générale et ne remplace pas l'avis d'un notaire ou d'un conseil fiscal.