
Un prêt relais ne finance pas votre achat : il avance une partie de la valeur de l'appartement que vous n'avez pas encore vendu, et vous le remboursez d'un seul coup le jour de cette vente. Toute la mécanique tient dans cette phrase, et tout le risque aussi, parce que la banque n'avance pas un prix de vente constaté : elle avance une fraction d'une estimation, faite avant que le marché n'ait donné son avis.
C'est la raison pour laquelle deux dossiers identiques sur le papier se terminent très différemment. Celui dont l'appartement a été estimé au plus juste vend dans la durée du prêt et n'y pense plus. Celui dont l'estimation était flatteuse se retrouve, douze ou vingt-quatre mois plus tard, à devoir choisir entre baisser son prix et renégocier avec sa banque. Avant même de parler de taux, la première chose à sécuriser dans un projet d'achat-avant-vente est donc le prix auquel votre bien partira réellement : estimez votre appartement avant d'aller voir un établissement, pas après.
Qu'est-ce qu'un prêt relais et que finance-t-il exactement ?
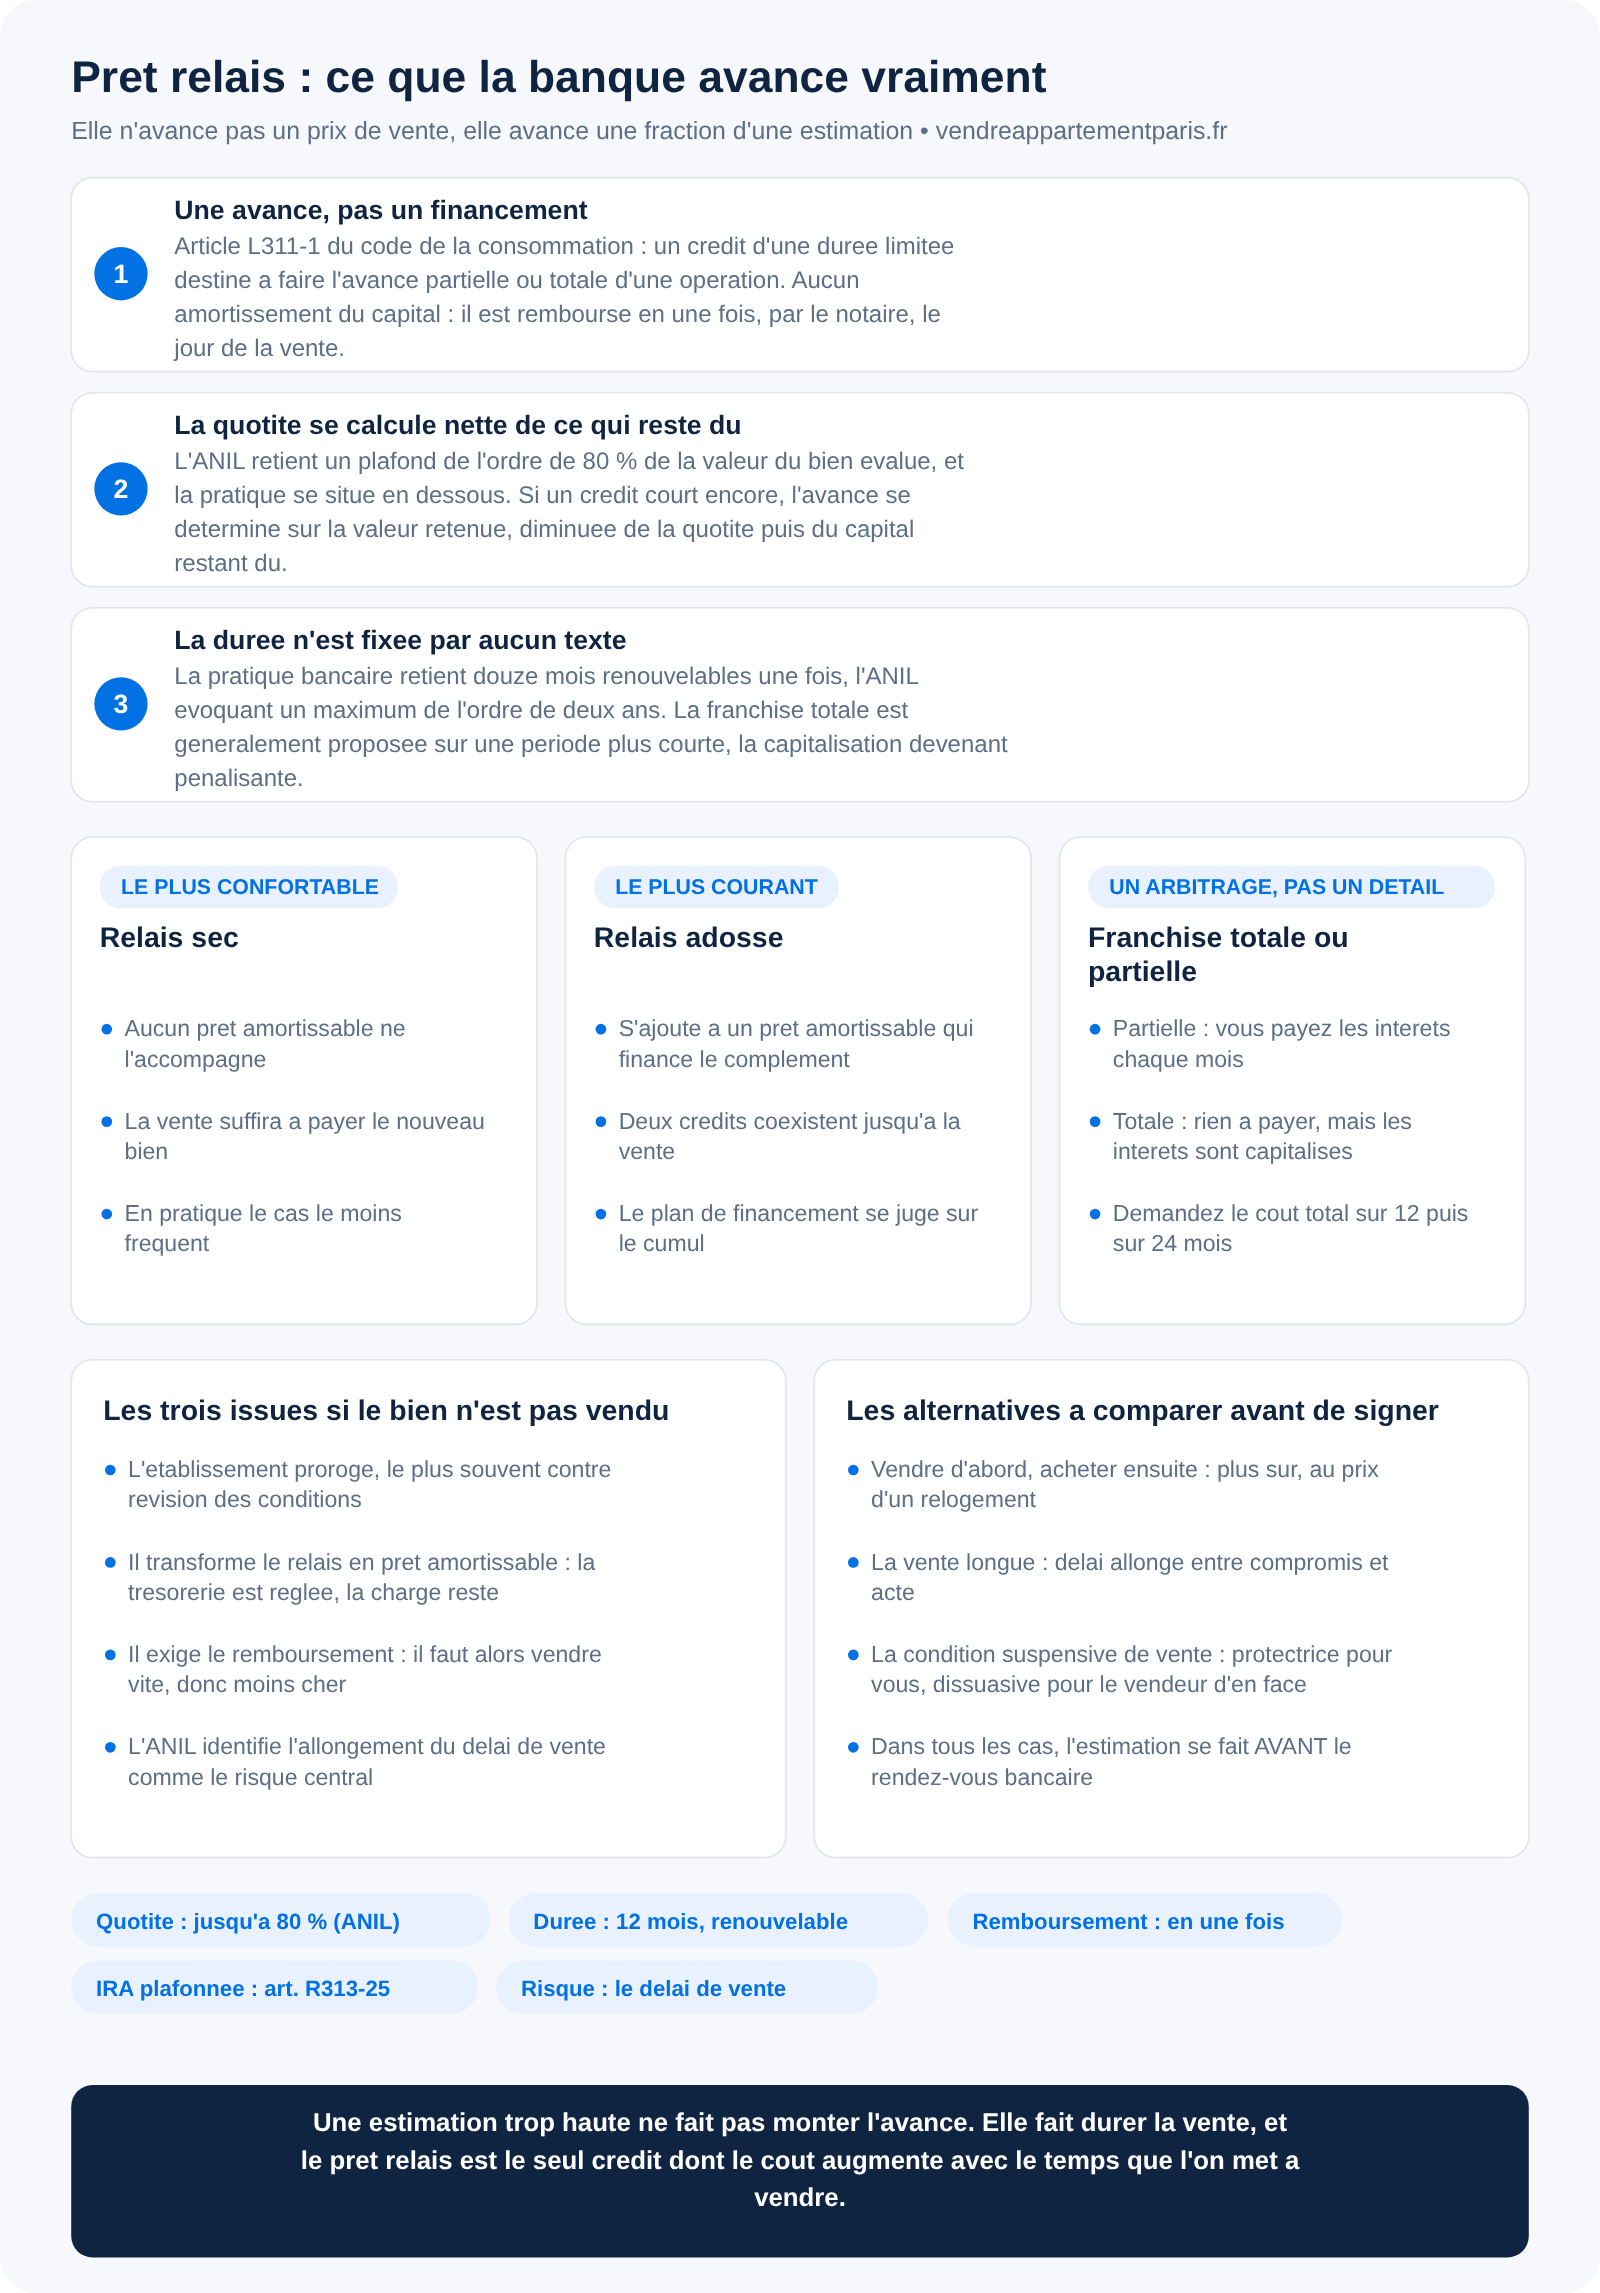
Le code de la consommation le définit, à son article L311-1, comme un crédit d'une durée limitée destiné à faire l'avance partielle ou totale d'une opération. Il n'a pas de régime juridique propre : c'est un crédit immobilier ordinaire, soumis au droit commun des articles L313-1 et suivants, avec une seule particularité de remboursement. Vous ne remboursez pas le capital par mensualités : vous le remboursez en une fois, à la vente, le notaire se chargeant de désintéresser la banque sur le prix.
Ce que le prêt relais finance n'est donc pas le logement que vous achetez, mais le décalage entre deux opérations : il transforme un patrimoine immobilisé en apport disponible, pendant quelques mois. C'est un outil de calendrier, pas de financement. Si votre capacité d'emprunt ne permet pas l'achat une fois l'ancien bien vendu, il ne la créera pas.
Ce qui le distingue d'un crédit classique
Trois différences comptent : l'absence d'amortissement du capital, qui rend le coût proportionnel au temps passé à vendre ; l'échéance butoir, qui n'existe pas dans un prêt amortissable ; et l'assiette, puisque la banque prête sur un bien qu'elle n'a pas vu partir.
Combien la banque avance-t-elle sur un appartement parisien ?
Une fraction de la valeur estimée, jamais la totalité. L'Agence nationale pour l'information sur le logement retient un plafond de l'ordre de 80 % de la valeur du bien évalué, et la pratique des établissements se situe en dessous. Cette décote n'est pas une marge commerciale : c'est la provision que la banque se constitue contre l'écart entre l'estimation et le prix réellement signé.
Le calcul se fait ensuite net de ce que vous devez encore. Si un crédit court toujours sur le bien à vendre, l'avance se détermine sur la valeur retenue, diminuée de la quotité appliquée puis du capital restant dû. C'est ce montant-là, et pas la valeur affichée de votre appartement, qui constitue votre apport réel sur le nouvel achat.
La banque n'avance pas un prix : elle avance une fraction d'une estimation. Une estimation trop haute ne fait pas monter l'avance, elle fait seulement durer la vente — et le prêt relais est le seul crédit dont le coût augmente avec le temps que l'on met à vendre.
Pourquoi l'estimation porte tout le risque
À Paris, le prix au mètre carré moyen des appartements anciens s'établissait à 9 560 euros au deuxième trimestre 2026 selon les chiffres des notaires du Grand Paris, avec des écarts considérables d'un arrondissement et d'un quartier à l'autre. Une moyenne ne vaut jamais comme prix pour un bien précis : la seule méthode qui tienne consiste à relever, sur la base DVF des mutations réellement enregistrées, des ventes voisines, récentes et comparables en surface, en étage et en état. Notre guide de l'estimation d'un appartement à Paris détaille les quatre méthodes et l'écart qu'elles laissent subsister.
Prêt relais sec, adossé, avec franchise : quelle forme pour quelle situation ?
Quatre configurations se rencontrent, et elles ne s'adressent pas aux mêmes dossiers.
- Le relais sec : aucun prêt amortissable ne l'accompagne, parce que le produit de la vente suffira à payer le nouveau bien. C'est la situation la plus confortable et, en pratique, la moins fréquente — les banques l'apprécient d'ailleurs diversement, puisqu'elles n'y placent aucun crédit long.
- Le relais adossé : il s'ajoute à un prêt amortissable qui finance le complément de prix. C'est la forme la plus courante.
- La franchise partielle : vous payez chaque mois les intérêts du relais, le capital étant remboursé à la vente. Le coût total est moindre, mais la charge mensuelle se cumule avec celle du nouveau prêt.
- La franchise totale : vous ne payez rien pendant la période, les intérêts étant capitalisés et réglés à la vente. La trésorerie est préservée, le coût final est plus élevé, et il augmente d'autant plus vite que la vente tarde.
Entre franchise partielle et franchise totale, l'arbitrage n'est pas seulement financier : il oppose une charge visible aujourd'hui à une facture différée. Demandez le coût total dans les deux hypothèses, sur douze puis sur vingt-quatre mois.
Combien de temps dure un prêt relais, et que se passe-t-il à l'échéance ?
Aucun texte ne fixe de durée. La pratique bancaire retient douze mois, renouvelables une fois, l'ANIL évoquant un maximum de l'ordre de deux ans. La franchise totale est généralement proposée sur une période plus courte, la capitalisation des intérêts devenant pénalisante au-delà.
Si l'appartement n'est pas vendu au terme, la situation n'est pas bloquée, mais elle n'est plus choisie. Trois issues sont possibles : l'établissement proroge le prêt, le plus souvent contre révision des conditions ; il transforme le relais en prêt amortissable, ce qui règle la trésorerie mais ajoute une charge durable ; ou il exige le remboursement, ce qui conduit à vendre vite, donc à vendre moins cher. L'ANIL identifie l'allongement du délai de vente comme le risque central de ce montage, et c'est exactement par là que la plupart des dossiers difficiles commencent.
Le réflexe qui change tout : vendre pendant que le relais court
Un prêt relais n'est pas une permission d'attendre. Les leviers de délai — prix d'entrée, qualité des photos, disponibilité pour les visites, dossier de copropriété complet dès le premier rendez-vous — se mettent en place dès le premier mois, pas au dixième. Notre dossier sur la manière de vendre son appartement rapidement recense ceux qui agissent réellement sur la durée de commercialisation, et ceux qui n'y changent rien.
Combien coûte un prêt relais ?
Le coût se compose des intérêts, calculés sur le capital avancé et sur la durée réellement écoulée, des frais de dossier, du coût de la garantie prise sur le bien à vendre et de l'assurance emprunteur. Les deux premiers postes sont négociables, le troisième dépend de la garantie retenue.
Deux points méritent d'être vérifiés au contrat plutôt que supposés. D'abord, les conditions de remboursement anticipé : un relais remboursé par anticipation ne donne lieu à indemnité que si une clause du contrat la prévoit, et le code de la consommation plafonne cette indemnité, à son article R313-25, à six mois d'intérêts sur le capital remboursé au taux moyen du prêt, sans pouvoir excéder 3 % du capital restant dû. Ensuite, la durée exacte de la franchise et les modalités de prorogation, qui sont les deux paramètres qui décideront de votre facture si la vente prend plus de temps que prévu.
Quelles alternatives au prêt relais pour acheter avant de vendre ?
Elles existent, et elles méritent d'être comparées avant de signer.
Vendre d'abord, acheter ensuite reste l'option la plus sûre. Elle suppose d'accepter un relogement temporaire, mais elle supprime à la fois l'échéance butoir et la pression sur le prix de vente. Dans un marché où le vendeur n'est pas en position de force, c'est souvent la décision qui coûte le moins cher.
La vente longue consiste à signer la vente de votre bien en négociant un délai allongé entre le compromis et l'acte, le temps de trouver et d'acheter. Elle demande un acheteur qui n'est pas pressé, ce qui se paie parfois sur le prix, mais elle sécurise le produit de la vente.
La condition suspensive de vente insérée dans votre promesse d'achat subordonne votre acquisition à la vente de votre appartement. Elle est protectrice pour vous et dissuasive pour le vendeur d'en face, qui lui préférera généralement une offre sans condition : c'est un levier de négociation à manier en connaissance de cause. Les mécanismes des conditions suspensives et leurs pièges sont détaillés dans notre guide du compromis de vente.
Enfin, quelle que soit la formule retenue, tout se joue sur le prix de sortie et sur le délai. Faire relire son prix par plusieurs professionnels avant d'arrêter le plan de financement coûte quelques jours et peut faire gagner plusieurs mois : c'est de ce prix que dépend ensuite tout le calendrier bancaire. Notre guide du vendeur parisien reprend l'ensemble des étapes dans l'ordre.
Ces alternatives prennent tout leur sens dans le cas le plus fréquent, celui d'une montée en gamme. L'ordre des deux signatures, ce qu'il reste réellement du prix de vente une fois le crédit soldé, et les trois montages qui évitent le relais sont comparés dans notre article sur vendre pour acheter plus grand à Paris.
Questions fréquentes
Peut-on obtenir un prêt relais sans avoir signé de compromis sur son bien ?
Oui, c'est même le cas le plus courant : le relais sert précisément à acheter avant d'avoir vendu. L'établissement se fonde alors sur une estimation, et la décote qu'il applique traduit l'incertitude qui subsiste. Un compromis déjà signé change la nature du dossier, puisque le prix n'est plus une hypothèse.
Que devient le prêt relais si la vente échoue après le compromis ?
Rien n'est remboursé, puisque rien n'est encaissé : le prêt continue de courir jusqu'à son échéance, et il faut remettre le bien en vente. C'est l'une des raisons pour lesquelles la solidité de l'acheteur — son financement, la date butoir de sa condition suspensive de prêt — doit être examinée avec autant d'attention que son prix.
Le prêt relais est-il compatible avec un crédit encore en cours sur le bien à vendre ?
Oui. L'avance est simplement calculée nette du capital restant dû, et c'est le notaire qui, le jour de la vente, remboursera successivement l'ancien crédit et le prêt relais sur le prix. La chronologie des remboursements et le sort de la garantie inscrite sur le bien sont détaillés dans notre article sur la vente d'un appartement avec un crédit en cours.
Peut-on rembourser un prêt relais par anticipation sans pénalité ?
Le droit au remboursement anticipé est acquis par la loi. L'indemnité, elle, n'est due que si le contrat la prévoit expressément, et elle reste plafonnée par le code de la consommation. Faites vérifier la clause avant la signature : c'est à ce moment-là qu'elle se négocie, pas au moment de la vente.


