
Vendre un appartement meublé recouvre deux opérations qui n'ont presque rien en commun. Dans un cas, vous vendez un logement et vous cédez en même temps les meubles qui s'y trouvent : c'est une question d'assiette fiscale, et elle se règle dans l'acte de vente. Dans l'autre, vous vendez un bien donné en location meublée : c'est une question de bail, et elle se règle avec le locataire et le calendrier.
Confondre les deux coûte cher, parce que les textes, les interlocuteurs et les risques diffèrent entièrement. Le premier régime relève du code général des impôts et de votre notaire. Le second relève de la loi du 6 juillet 1989 et de votre locataire. Avant de choisir votre stratégie, posez un ordre de grandeur de prix avec une estimation en ligne, puis traitez les deux sujets séparément.
Peut-on déduire la valeur du mobilier des droits de mutation ?
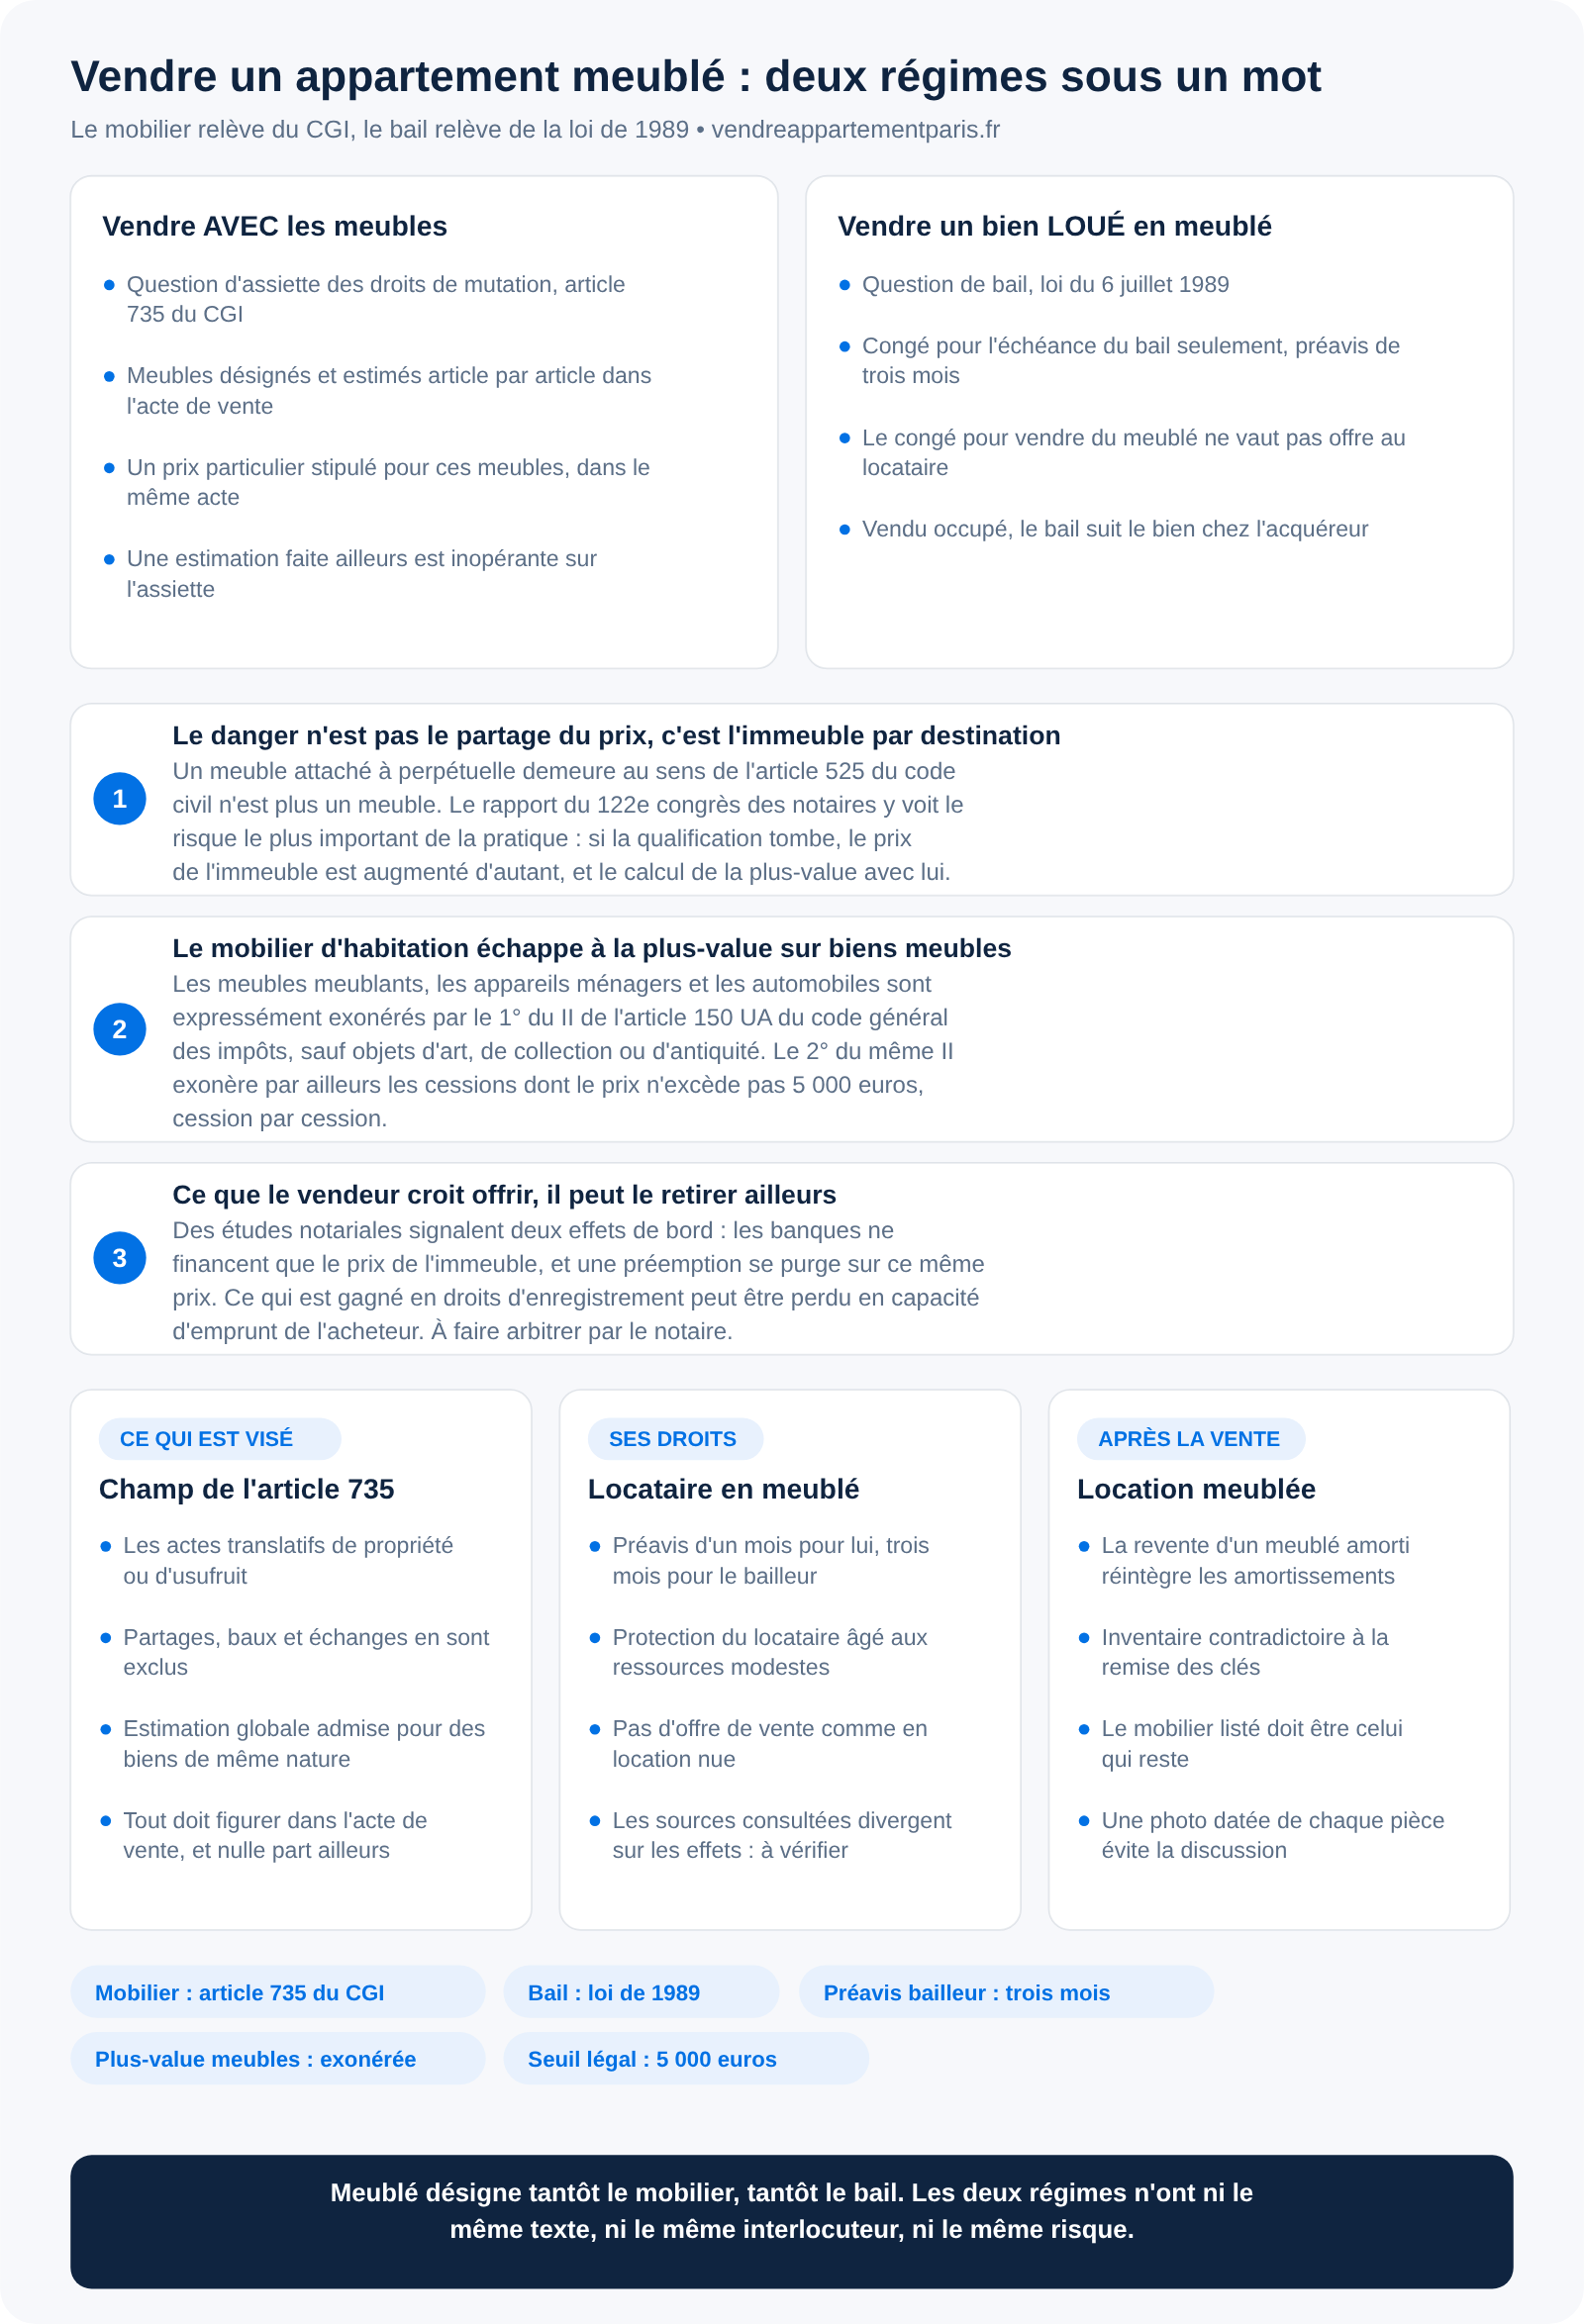
Oui, à des conditions strictes. Le principe posé par la fiscalité des mutations est que les droits sont perçus sur la totalité du prix stipulé à l'acte, au taux prévu pour les ventes d'immeubles. L'article 735 du code général des impôts permet d'y déroger : l'assiette des droits de mutation à titre onéreux peut être diminuée du prix des meubles, sous conditions.
Ces conditions sont cumulatives, et le rapport du 122e congrès des notaires, dans sa version mise à jour le 31 janvier 2026, les énonce sans ambiguïté. Les meubles doivent être désignés et estimés, article par article, dans l'acte de vente exclusivement. Un prix particulier doit être stipulé pour ces meubles dans ce même acte. Une évaluation contenue dans un autre document — un inventaire annexé, une attestation, un échange entre agents — est inopérante sur l'assiette. Le rapport admet qu'une estimation puisse être globale lorsqu'il s'agit de biens mobiliers de même nature, ce qui autorise par exemple une ligne unique pour un ensemble homogène.
Le champ d'application est également borné : l'article 735 ne s'applique qu'aux actes translatifs de propriété ou d'usufruit. Les partages, les baux et les échanges en sont exclus. Une vente classique y entre ; une sortie d'indivision par partage, non.
Quels meubles peuvent figurer dans la ventilation, et lesquels non ?
La ligne de partage n'est pas le prix, c'est la qualification juridique. Un bien attaché au fonds à perpétuelle demeure au sens de l'article 525 du code civil n'est plus un meuble : c'est un immeuble par destination, et il suit le sort de l'immeuble. Le rapport du congrès des notaires désigne cette question comme le risque le plus important de la pratique.
Concrètement, un canapé, une table, un lit, un téléviseur, des appareils électroménagers libres posent peu de difficulté. Une cuisine intégrée scellée, des placards construits sur mesure, une chaudière, une climatisation fixe appellent au contraire un examen. Si l'administration requalifie un de ces éléments, la conséquence n'est pas seulement un rappel de droits : le prix de cession de l'immeuble est augmenté d'autant, et si une plus-value immobilière a été acquittée sur la base inférieure, son calcul est remis en cause. Le régime général de cette imposition est détaillé dans notre article sur la plus-value immobilière.
La règle pratique tient en une phrase : le mobilier doit être estimé à sa valeur vénale réelle, meuble par meuble, et non calibré à l'envers pour atteindre un montant d'économie souhaité.
La vente du mobilier est-elle imposée au titre de la plus-value ?
En pratique, non, pour du mobilier d'habitation ordinaire. Le 1° du II de l'article 150 UA du code général des impôts exonère expressément les meubles meublants, les appareils ménagers et les automobiles. L'exonération ne joue pas lorsque ces biens constituent des objets d'art, de collection ou d'antiquité pour lesquels l'option prévue par l'article 150 VL a été exercée.
Le 2° du même II ajoute une exonération par le montant : les biens meubles, hors métaux précieux, dont le prix de cession n'excède pas 5 000 euros sont exonérés, et cette appréciation se fait cession par cession, quelle que soit la nature du bien. Ce seuil figure dans la loi elle-même, et non dans un texte réglementaire : il ne se discute donc pas comme un barème d'usage. La doctrine administrative qui commente ces dispositions est publiée sous la référence BOI-RPPM-PVBMC-10, dans une version en vigueur depuis le 1er avril 2014.
Quel est le vrai risque d'une surévaluation du mobilier ?
Le risque fiscal est connu : un redressement des droits de mutation, et une remise en cause du calcul de la plus-value. Mais des études notariales signalent deux effets de bord qui se produisent avant tout contrôle, et qui jouent contre l'acheteur que vous cherchez à séduire.
Ce que le vendeur croit offrir en économie de droits, il peut le retirer à l'acheteur en capacité d'emprunt : les banques ne financent que le prix de l'immeuble.
Le second effet concerne les droits de priorité. Lorsqu'un droit de préemption doit être purgé, il l'est sur le prix de l'immeuble, et non sur le total affiché. Une ventilation agressive peut donc modifier la position de chacun dans cette mécanique, dont nous détaillons les règles dans notre article sur le droit de préemption lors d'une vente à Paris. Ces points sont signalés par des praticiens et méritent d'être arbitrés par le notaire chargé de la vente, au cas par cas.
Comment vendre un appartement loué en meublé ?
Ici, le mobilier n'est plus le sujet : le bail l'est. Pour une location meublée qui constitue la résidence principale du locataire, le bailleur ne peut donner congé que pour l'échéance du bail, avec un préavis de trois mois, contre six mois en location nue. L'article 25-8 de la loi n° 89-462 du 6 juillet 1989 porte ce régime. Le locataire, lui, dispose d'un préavis d'un mois.
Une différence majeure avec la location nue mérite d'être soulignée : le congé pour vendre délivré à un locataire en meublé ne vaut pas offre de vente à son profit. Les sources consultées concordent sur ce point, et c'est ce qui distingue le plus nettement les deux baux. Deux droits de priorité subsistent toutefois indépendamment du type de bail : celui qui s'ouvre lors de la première vente après mise en copropriété et celui qui joue lors de la vente d'un immeuble en bloc.
Vous pouvez aussi vendre sans donner congé. Le bail suit alors le bien : l'acquéreur reprend le contrat en cours, aux mêmes conditions et à la même échéance. C'est souvent la solution la plus rapide, et elle oriente la vente vers des acheteurs investisseurs ; notre article sur la vente d'un appartement loué compare les deux voies. Enfin, une protection existe pour le locataire âgé aux ressources modestes, applicable aussi en meublé ; ses conditions et ses effets varient selon les sources consultées, et méritent une vérification avant d'engager un congé.
Que vérifier avant la signature quand le logement est meublé ?
Trois points, dans cet ordre. D'abord l'inventaire : la liste qui figure à l'acte doit décrire ce qui restera réellement sur place, meuble par meuble, et correspondre aux photographies du dossier. Ensuite la vérification contradictoire au moment de la remise des clés, qui est le moment où les absences se découvrent ; notre article sur la remise des clés en décrit le déroulement, et celui sur la visite avant signature de l'acte explique pourquoi ce passage ne se saute pas.
Enfin, le volet comptable si vous louiez en meublé sous un régime d'amortissement : la revente réintègre les amortissements pratiqués dans le calcul de la plus-value, ce qui change l'arbitrage entre vendre maintenant et attendre. Ce mécanisme est détaillé dans notre article sur la revente d'un bien en location meublée amorti.
Si vous hésitez sur la façon de présenter le bien — meublé, vide, loué, libre — confronter plusieurs avis professionnels vaut mieux qu'un seul. MonMandat est une plateforme de mise en relation qui met un propriétaire en relation avec trois agents au maximum, ce qui suffit à comparer des stratégies de commercialisation sans multiplier les rendez-vous.
Cette série consacrée aux cas particuliers de la vente parisienne comprend également nos articles sur la vente d'un appartement sur cour et sur la vente d'un logement occupé par un proche à titre gratuit.
Si votre meublé est loué en bail mobilité ou en bail étudiant de neuf mois, la date de libération est connue d'avance : voir notre article sur la vente d'un appartement loué en bail mobilité ou en bail étudiant.
Garder les meubles pour la vente relève d'une autre logique que les vendre avec le bien. Si votre objectif est de mettre l'appartement en valeur plutôt que de céder le mobilier, voyez notre page sur le home staging d'un appartement à Paris, ses prix et ce que le fisc en refuse.
Questions fréquentes
Faut-il un inventaire séparé du compromis ?
L'inventaire peut exister comme document de travail, mais la désignation et l'estimation article par article doivent figurer dans l'acte de vente pour produire leur effet sur l'assiette des droits. Une évaluation faite ailleurs est sans portée fiscale.
Une cuisine équipée compte-t-elle comme meuble ?
Cela dépend de son mode de fixation et de sa destination. Un bloc scellé, encastré, conçu pour rester à demeure sera très probablement traité en immeuble par destination. Faites trancher la question par le notaire avant de l'écrire dans l'acte.
Le locataire d'un meublé peut-il acheter en priorité ?
Le mécanisme du congé pour vendre valant offre de vente, propre à la location nue, n'est pas transposé à la location meublée selon les sources consultées. Le locataire reste évidemment libre de faire une offre comme tout acheteur.
Peut-on vendre un meublé en cours de bail ?
Oui. L'acquéreur reprend le bail en l'état, à son terme et à ses conditions. Aucun congé n'est nécessaire pour vendre ; il l'est seulement pour livrer le bien libre.
Le prix du mobilier est-il soumis à la plus-value immobilière ?
Non, il relève du régime des plus-values sur biens meubles, qui exonère expressément les meubles meublants et les appareils ménagers. C'est précisément pour cela que la qualification de chaque élément compte.
Lorsque le logement était loué en meublé de tourisme plutôt qu'en bail meublé, la question principale n'est plus le mobilier mais l'autorisation administrative : nous la traitons dans notre article sur la vente d'un appartement loué en courte durée à Paris.
Sources
Rapport du 122e congrès des notaires, page consacrée à l'assiette des droits de mutation, mise à jour le 31 janvier 2026, pour l'article 735 du code général des impôts et la vente simultanée de meubles et d'immeubles. Doctrine administrative BOI-RPPM-PVBMC-10, version en vigueur depuis le 1er avril 2014, pour l'article 150 UA du même code. Article 525 du code civil pour l'immeuble par destination ; article 25-8 de la loi n° 89-462 du 6 juillet 1989 pour le congé en location meublée. Cet article donne des repères généraux et ne remplace pas l'avis de votre notaire.


