
Pendant quinze ans, le loueur en meublé non professionnel au régime réel a bénéficié d'une anomalie fiscale confortable : il amortissait son appartement, ce qui effaçait ses loyers imposables, et revendait ensuite en calculant sa plus-value comme n'importe quel particulier, sur son prix d'achat d'origine. L'avantage était acquis deux fois. Depuis la loi de finances pour 2025, il ne l'est plus qu'une : il est différé.
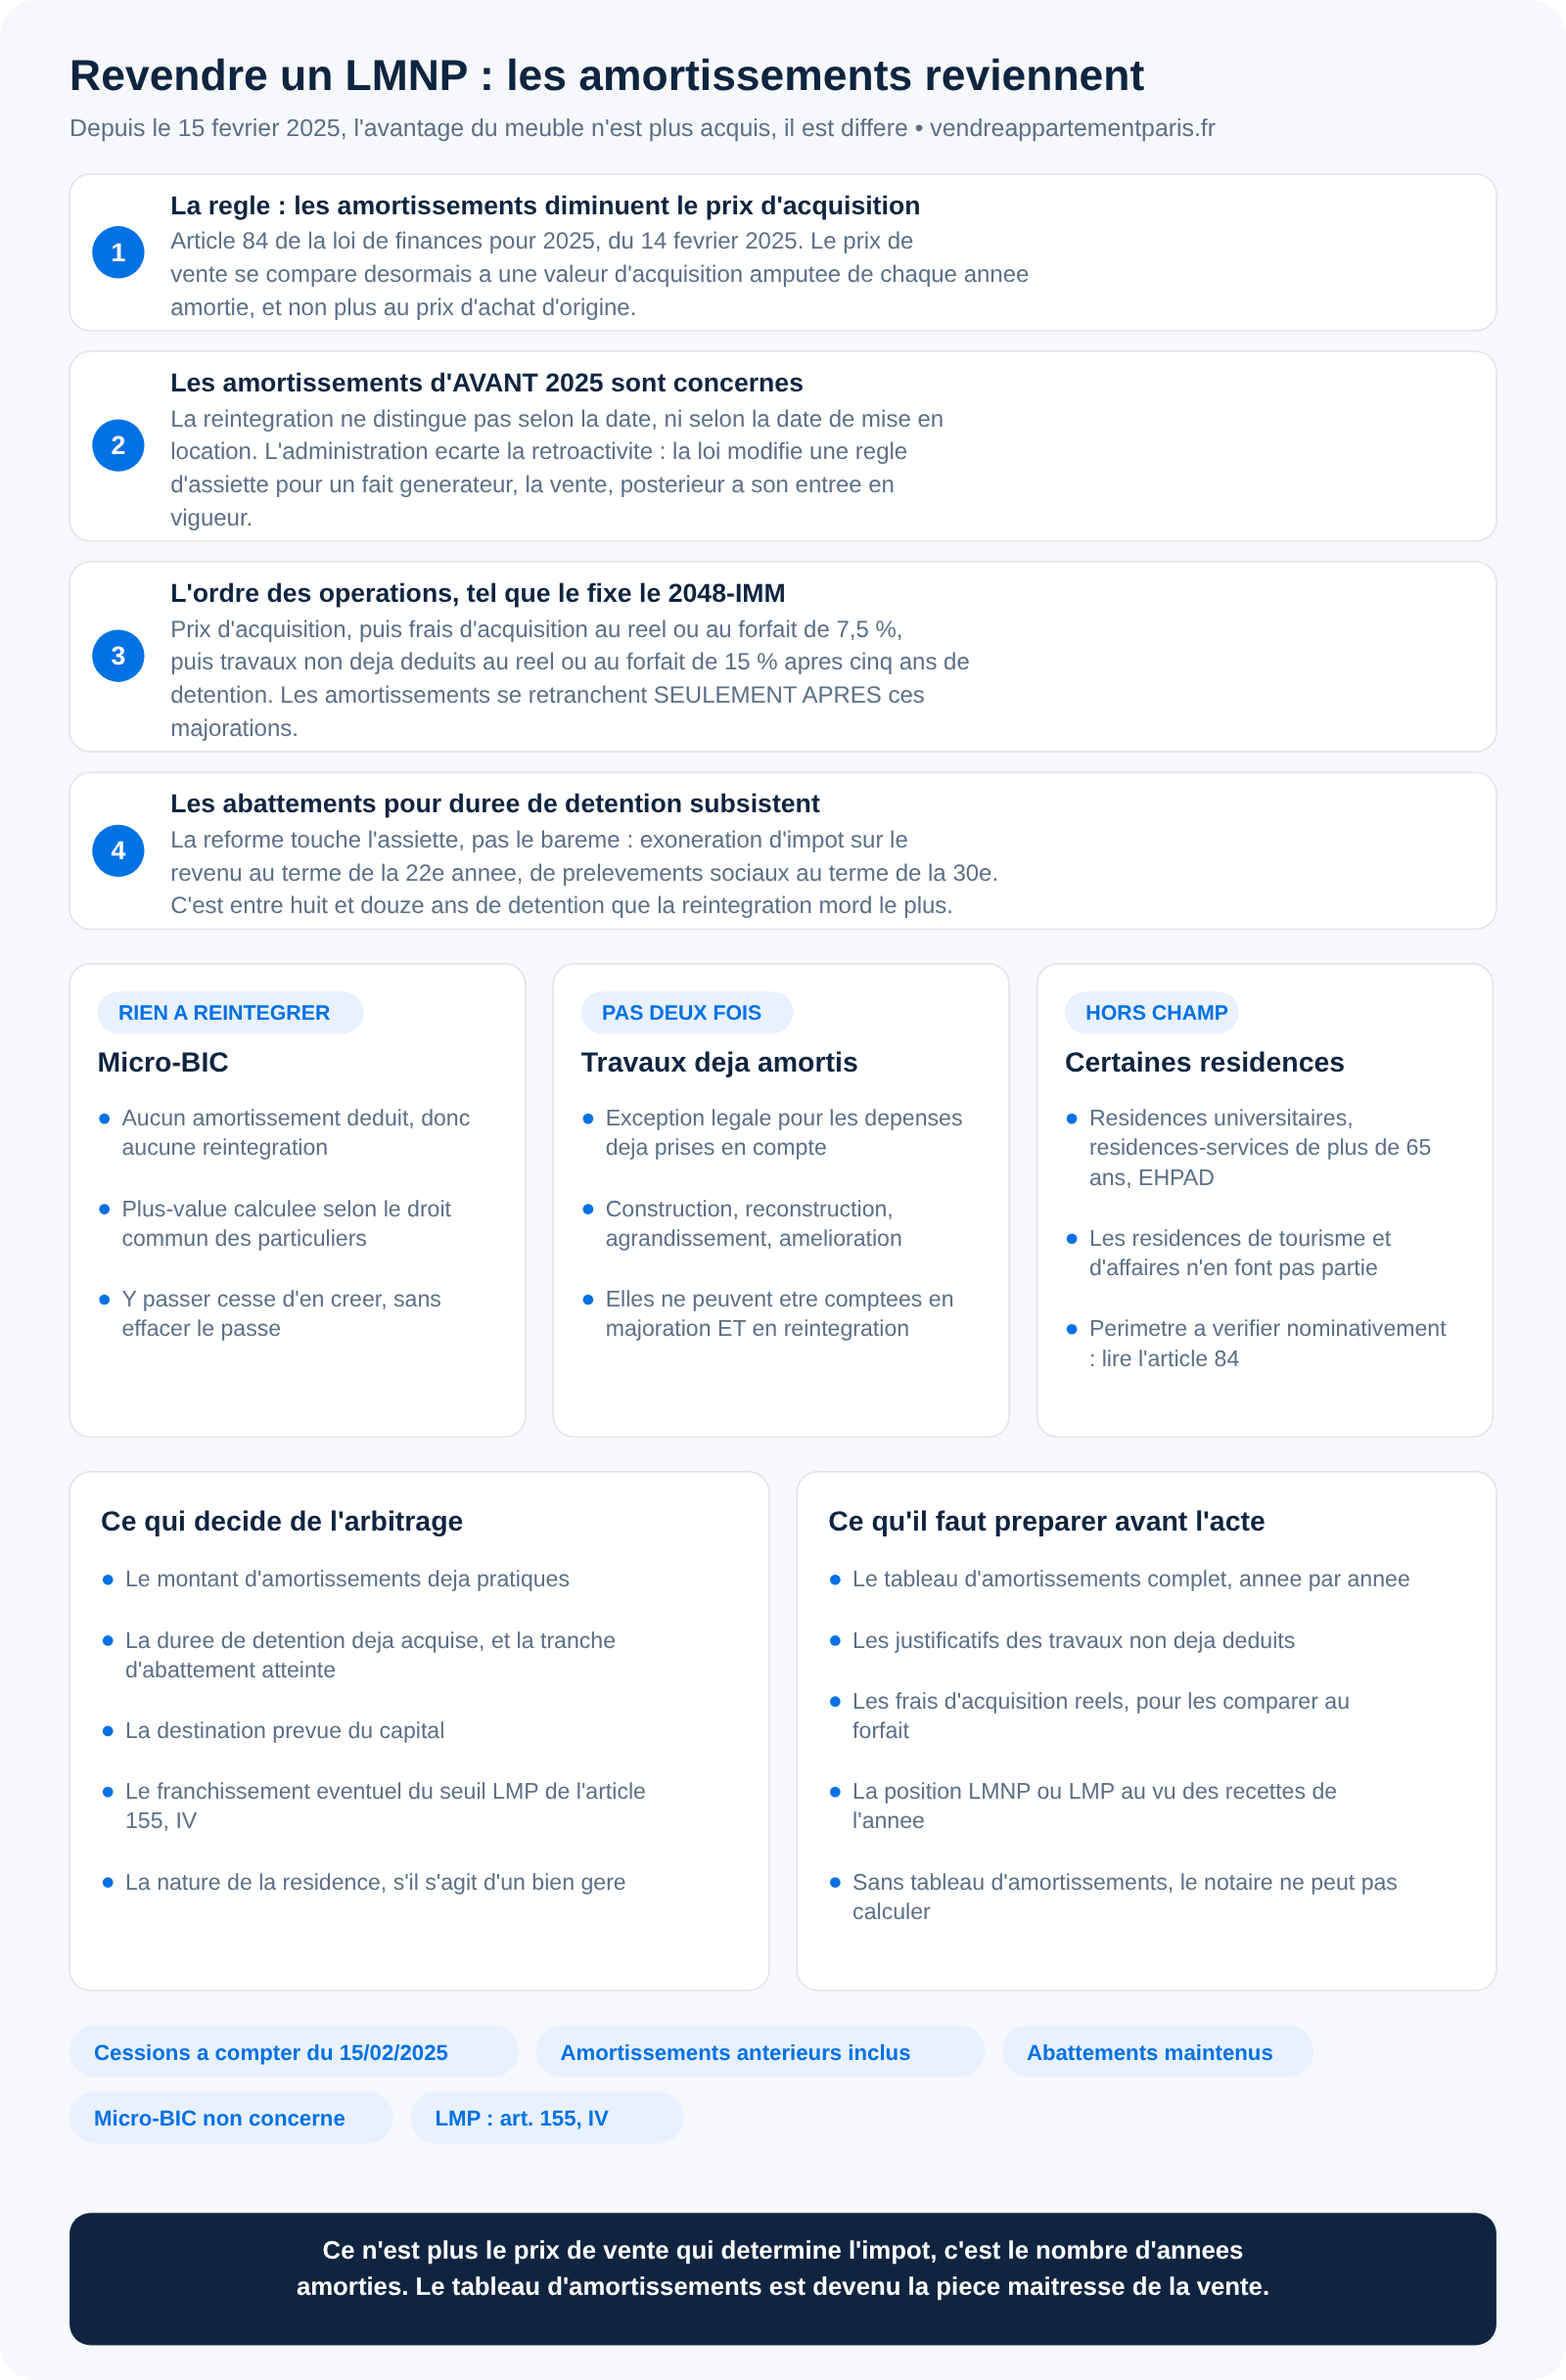
L'article 84 de la loi du 14 février 2025 impose en effet de réintégrer les amortissements déduits dans le calcul de la plus-value, pour toutes les cessions réalisées à compter du 15 février 2025. Ce n'est plus le prix de vente comparé au prix d'achat qui détermine l'impôt, c'est le prix de vente comparé à une valeur d'acquisition diminuée de chaque année d'amortissement passée. Si vous envisagez de céder, commencez par une estimation de votre appartement : c'est l'écart entre ce prix et votre valeur nette comptable, et non votre gain apparent, qui mesure désormais la facture.
Qu'est-ce qui a changé pour la revente d'un LMNP ?
Jusqu'au 14 février 2025, le loueur en meublé non professionnel relevait du régime des plus-values immobilières des particuliers sans aucune correction : les amortissements déduits de ses revenus locatifs restaient sans effet sur le calcul du gain. La réforme aligne le LMNP sur le traitement déjà appliqué aux loueurs professionnels : les amortissements viennent en diminution de la valeur d'acquisition retenue pour la plus-value brute.
Le mécanisme est mécanique et sans arbitrage possible. Un appartement acheté 300 000 euros, amorti à hauteur de 90 000 euros au fil des années et revendu 380 000 euros ne dégage plus une plus-value brute de 80 000 euros mais de 170 000 euros, avant application des majorations et des abattements. Plus la détention a été longue et l'amortissement généreux, plus l'écart se creuse.
Comment la plus-value d'un LMNP se calcule-t-elle depuis 2025 ?
L'ordre des opérations compte, et le formulaire 2048-IMM le fixe. On part du prix d'acquisition, auquel s'ajoutent les frais d'acquisition — montant réel justifié ou forfait de 7,5 % — puis les travaux non déjà déduits, pour leur montant réel ou par le forfait de 15 % si le bien est détenu depuis plus de cinq ans. C'est seulement après ces majorations que les amortissements sont retranchés.
Cette séquence n'est pas un détail : elle évite que la réintégration n'annule les majorations légitimes auxquelles tout vendeur a droit. Le reste du calcul ne change pas, et il reste celui de la plus-value immobilière des particuliers : 19 % d'impôt sur le revenu, 17,2 % de prélèvements sociaux, et la surtaxe au-delà de 50 000 euros de plus-value nette.
Le LMNP n'a pas perdu son avantage, il l'a vu changer de nature : l'économie d'impôt sur les loyers n'est plus un gain définitif, c'est une avance que la revente rappelle.
Les amortissements pratiqués avant 2025 sont-ils concernés ?
Oui, et c'est le point qui a fait le plus de bruit. La réintégration ne distingue pas les amortissements selon leur date : ceux pratiqués avant 2025 sont inclus dès lors que la cession intervient à compter du 15 février 2025, quelle que soit la date de mise en location du bien. Une réponse ministérielle publiée en mars 2026 l'a confirmé.
L'administration écarte la qualification de rétroactivité, et son raisonnement se tient : la loi ne revient pas sur des années d'imposition closes, elle modifie une règle d'assiette applicable à un fait générateur — la vente — postérieur à son entrée en vigueur. Le résultat pratique reste rude pour celui qui amortissait depuis 2012 en pensant son avantage définitif. À noter que les commentateurs ne s'accordent pas sur la subdivision exacte de l'article 150 VB du code général des impôts qui porte la règle, et que les commentaires administratifs se faisaient encore attendre : demandez la référence précise à votre notaire ou à votre expert-comptable le jour du calcul, plutôt qu'à un article de presse.
Quels amortissements échappent à la réintégration ?
Trois situations se distinguent. D'abord, le loueur au micro-BIC n'a jamais déduit d'amortissement : il n'y a rien à réintégrer, et sa plus-value se calcule comme avant. La réforme ne concerne que le régime réel.
Ensuite, la loi réserve une exception pour les amortissements correspondant à des dépenses déjà prises en compte par ailleurs — typiquement des travaux de construction, de reconstruction, d'agrandissement ou d'amélioration qui ont été amortis : ils ne peuvent pas être comptés deux fois, une fois en majoration du prix d'acquisition et une fois en réintégration.
Enfin, le texte écarte la réintégration pour les logements situés dans certaines résidences, notamment les résidences universitaires, les résidences-services accueillant des personnes de plus de 65 ans et les établissements médico-sociaux du type EHPAD. Les résidences de tourisme et d'affaires n'en font pas partie. Le périmètre exact de cette exclusion se lit dans le texte de l'article 84 et mérite une vérification nominative auprès de votre conseil : selon le type de résidence, la facture n'est pas la même.
Les abattements pour durée de détention s'appliquent-ils toujours ?
Oui, intégralement. La réforme touche l'assiette, pas le barème : les abattements pour durée de détention continuent de réduire la plus-value imposable, avec une exonération totale d'impôt sur le revenu au terme de la vingt-deuxième année de détention et de prélèvements sociaux au terme de la trentième.
Ce point nuance beaucoup le discours catastrophiste entendu depuis 2025. Sur une détention longue, l'abattement absorbe une part importante de la plus-value, réintégration comprise. Sur une détention de huit à douze ans, en revanche, l'abattement est encore faible et la réintégration frappe presque à plein : c'est dans cette fenêtre que l'arbitrage se joue vraiment.
LMNP ou LMP : la frontière, et pourquoi elle change tout
Le statut de loueur en meublé professionnel suppose, selon l'article 155, IV du code général des impôts, que les recettes de location meublée dépassent 23 000 euros et excèdent les autres revenus d'activité du foyer. Si vous basculez dans ce statut, la plus-value relève du régime professionnel, ce qui change l'ensemble du calcul — et ouvre l'exonération de l'article 151 septies pour les activités dont les recettes restent sous 90 000 euros hors taxes, exercées depuis au moins cinq ans.
Le changement de régime n'est pas un choix de confort : il se constate au vu des recettes. Vérifiez votre position avant de signer, car le passage de l'un à l'autre se produit parfois sans que le bailleur s'en aperçoive, au gré d'un départ à la retraite ou d'une hausse de loyers. La logique de rattrapage des amortissements n'est d'ailleurs pas propre au meublé : on retrouve son jumeau dans le calcul de la plus-value d'une SCI soumise à l'impôt sur les sociétés, où la valeur nette comptable commande l'imposition depuis toujours.
Faut-il vendre, arbitrer ou conserver ?
La question n'a pas de réponse générale, et se méfier des articles qui en donnent une est un bon réflexe. Trois paramètres la décident : le montant d'amortissements déjà pratiqués, la durée de détention déjà acquise, et l'usage prévu du capital. Une détention de plus de vingt ans rend la réintégration largement indolore ; une détention de dix ans sur un bien fortement amorti donne au contraire une plus-value imposable très supérieure au gain réel.
Deux autres impôts se règlent au passage, et tous deux se jouent au 1er janvier : la taxe foncière de l'année de la vente, dont le vendeur reste seul redevable, et l'impôt sur la fortune immobilière, que la sortie du bien de votre patrimoine ne soulage qu'à compter de l'année suivante.
Trois pistes existent, et aucune n'est une recette : conserver jusqu'à une tranche d'abattement plus favorable, repasser au micro-BIC pour cesser d'amortir sans effet rétroactif sur le passé, ou vendre et accepter la facture si le capital a une destination précise. Un bien loué se vend d'ailleurs selon des règles propres, détaillées dans notre article sur la vente d'un appartement loué, et le choix entre vendre occupé ou attendre le départ du locataire pèse souvent plus sur le prix que la fiscalité elle-même. Pour confronter plusieurs avis sur le prix et la stratégie de mise en vente, MonMandat est une plateforme de mise en relation qui met un propriétaire en relation avec trois agents au maximum.
Questions fréquentes
À partir de quand la réintégration des amortissements s'applique-t-elle ?
Aux cessions réalisées à compter du 15 février 2025, lendemain de la promulgation de la loi de finances pour 2025. La date de mise en location du bien est indifférente.
Les amortissements déduits avant 2025 sont-ils réintégrés ?
Oui. Tous les amortissements pratiqués sont concernés dès lors que la vente intervient après le 15 février 2025, y compris ceux des exercices antérieurs à la réforme.
Le micro-BIC est-il concerné ?
Non. Le régime micro-BIC ne permet pas de déduire d'amortissement : il n'y a donc rien à réintégrer, et la plus-value se calcule selon les règles de droit commun.
Les abattements pour durée de détention disparaissent-ils ?
Non. Ils continuent de s'appliquer, avec exonération d'impôt sur le revenu après vingt-deux ans de détention et de prélèvements sociaux après trente ans.
Peut-on éviter la réintégration en passant au micro-BIC avant de vendre ?
Non pour le passé : les amortissements déjà déduits restent réintégrés. Le changement de régime cesse seulement d'en créer de nouveaux, ce qui fige le montant à réintégrer.
Qui calcule et déclare cette plus-value ?
Le notaire établit la déclaration et prélève l'impôt sur le prix de vente, à partir du tableau d'amortissements que vous ou votre expert-comptable lui transmettez. Sans ce tableau, le calcul ne peut pas être fait : préparez-le avant la signature de l'acte.
Pour situer l'opération dans le calendrier et les étapes d'une cession parisienne, la vue d'ensemble de la vente d'un bien à Paris donne le déroulé complet. Les références utiles sont l'article 84 de la loi du 14 février 2025 et la rubrique de la location meublée sur impots.gouv.fr.


