
Vendre une résidence secondaire à Paris ne donne droit à aucune exonération automatique de plus-value. L'exonération de résidence principale, qui efface l'impôt sur la vente du logement où l'on vit, ne s'applique pas à un pied-à-terre, et aucune durée de détention ne la fait réapparaître avant la vingt-deuxième année.
Il existe pourtant une exonération réelle, et une seule : celle de la première cession d'un logement autre que la résidence principale, prévue à l'article 150 U, II, 1 bis du code général des impôts. Elle suppose de ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédentes et de remployer le prix dans l'achat de son futur logement. Elle est plus étroite qu'on ne le croit, et se perd pour une ligne manquante dans l'acte. Commencez par faire estimer votre appartement parisien : c'est le prix de cession qui détermine à la fois l'impôt et la fraction remployable.
Une résidence secondaire est-elle exonérée de plus-value à la vente ?
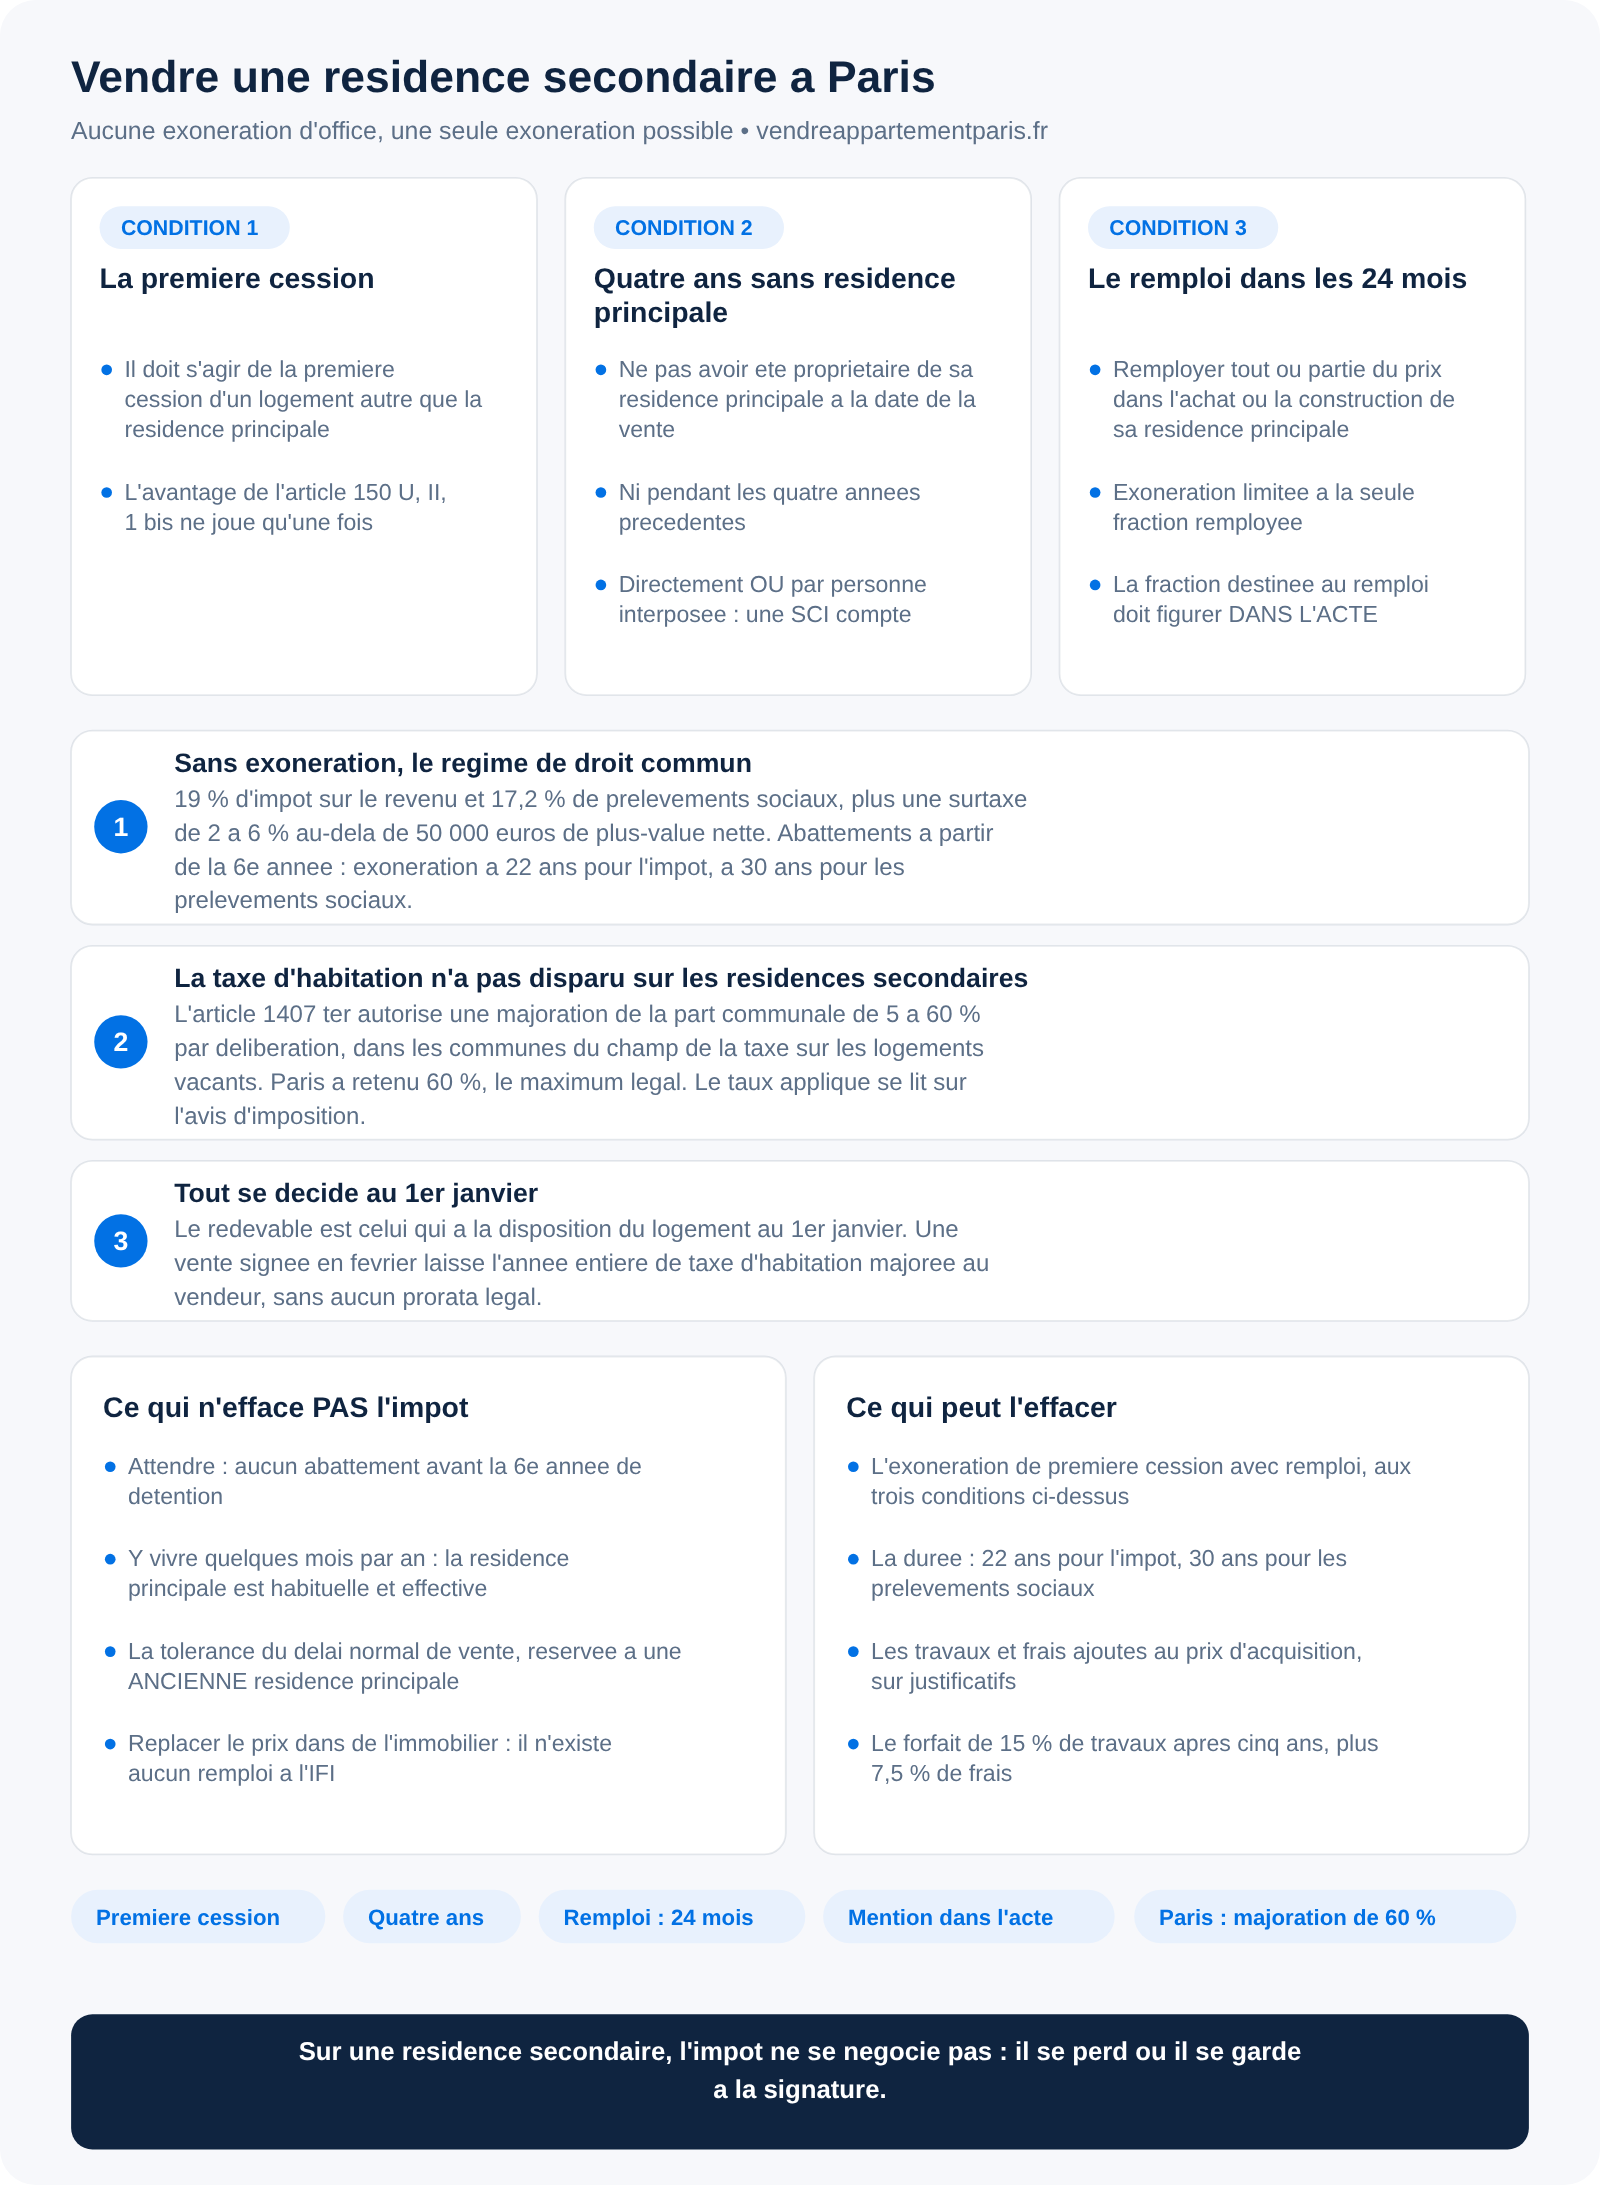
Non. La plus-value est imposable à 19 % au titre de l'impôt sur le revenu et à 17,2 % au titre des prélèvements sociaux, plus une surtaxe progressive de 2 à 6 % au-delà de 50 000 euros de plus-value nette. Les abattements pour durée de détention ne commencent qu'à la sixième année : 6 % par an jusqu'à la vingt et unième, puis 4 % la vingt-deuxième pour l'impôt sur le revenu, d'où une exonération complète à vingt-deux ans. Les prélèvements sociaux suivent un rythme plus lent, avec exonération à trente ans.
Le détail du calcul, le barème année par année et un exemple chiffré figurent dans notre page dédiée au calcul de la plus-value sur une résidence secondaire. Le présent article traite de l'opération : ce qui peut encore effacer l'impôt, et ce qui, dans le calendrier parisien, coûte de l'argent sans qu'on y pense.
Une confusion revient souvent : la tolérance du délai normal de vente ne vaut que pour une ancienne résidence principale, et l'administration retient en principe un an. Elle ne transforme jamais une résidence secondaire en résidence principale.
Comment fonctionne l'exonération de la première cession d'un logement autre que la résidence principale ?
Trois conditions se cumulent, et la deuxième est celle qui écarte la plupart des vendeurs.
- Il doit s'agir de la première cession d'un logement autre que votre résidence principale. L'avantage ne joue qu'une fois.
- Vous ne devez pas avoir été propriétaire de votre résidence principale, directement ou par personne interposée, à la date de la vente ni au cours des quatre années précédentes.
- Vous devez remployer tout ou partie du prix de cession dans l'acquisition ou la construction d'un logement que vous affectez à votre résidence principale, dans un délai de vingt-quatre mois.
Le bénéficiaire n'est donc pas le propriétaire parisien qui possède son logement et un pied-à-terre en plus : celui-là est exclu par la condition de quatre ans. C'est le locataire qui a hérité d'un appartement, ou qui a acheté un studio pour le louer avant d'acheter pour lui. Pour lui, l'exonération peut représenter la totalité de l'impôt.
Les quatre mots ou par personne interposée ne sont pas décoratifs. La cour administrative d'appel de Douai, le 15 janvier 2026, n° 25DA00317, a jugé qu'un contribuable détenant son logement à travers une société civile immobilière devait être regardé comme propriétaire de sa résidence principale par personne interposée, quel que soit le pourcentage détenu, conformément aux commentaires administratifs du BOFiP sous la référence BOI-RFPI-PVI-10-40-30. Le fait que la société louait le logement n'y a rien changé. Si vous détenez un bien par une société, le régime entier se déplace : plus-value d'une SCI à la vente d'un appartement.
Une réponse ministérielle à la question écrite n° 4693 de l'Assemblée nationale, publiée au Journal officiel du 3 juin 2025, ajoute une précision utile : la loi ne fixe aucune durée minimale d'occupation du logement acquis en remploi. L'administration apprécie au cas par cas le caractère habituel et effectif de la résidence, et aucun délai n'est présumé suffisant.
Que faut-il écrire dans l'acte pour ne pas perdre l'exonération de remploi ?
La fraction du prix de cession que vous destinez au remploi doit être mentionnée dans l'acte de vente. C'est la condition la plus facile à oublier et la plus difficile à rattraper : elle se joue le jour de la signature, pas deux ans plus tard. Dites-le à votre notaire dès le compromis, et faites-la relire dans le projet d'acte.
L'exonération ne porte que sur la part effectivement remployée : si vous vendez 400 000 euros et remployez 300 000 euros, un quart de la plus-value reste imposable.
Sur une résidence secondaire, l'impôt ne se négocie pas : il se perd ou il se garde à la signature. La seule exonération qui reste tient à une condition de situation, que l'on ne peut pas fabriquer, et à une mention dans l'acte, que l'on peut très bien oublier.
Conservez factures et justificatifs : l'acte, les vingt-quatre mois de remploi et le délai de reprise de l'administration représentent plusieurs années. Les commentaires administratifs admettent par ailleurs que le manquement au remploi ne remette pas l'exonération en cause en cas de licenciement à l'initiative de l'employeur.
Qui paie la taxe d'habitation sur la résidence secondaire l'année de la vente ?
La taxe d'habitation a disparu sur les résidences principales, pas sur les autres. L'article 1407 ter du code général des impôts autorise les communes situées dans le champ de la taxe sur les logements vacants à majorer la part communale de 5 % à 60 % par délibération : la direction générale des finances publiques en recense 3 689 pour 2026, dont 155 en Île-de-France appliquent la majoration, à un taux moyen de 44,4 %.
Paris a retenu 60 %, soit le maximum légal, après avoir appliqué 20 %. Le taux qui vous est appliqué se lit sur votre avis d'imposition, et non dans un article de blog : vérifiez-le là. La Ville indique par ailleurs que les personnes disposant d'une résidence secondaire à Paris pour les besoins de leur activité professionnelle peuvent obtenir un dégrèvement sur simple réclamation.
Le redevable est celui qui a la disposition du logement au 1er janvier : une vente signée en février laisse l'année entière de taxe majorée au vendeur, sans aucun prorata légal. La taxe foncière suit la même logique de date mais ses propres règles, et la répartition calculée par le notaire n'est qu'une clause privée, comme l'explique notre page sur la taxe foncière en cas de vente en cours d'année.
Faut-il vendre un pied-à-terre vide, occupé ou loué ?
Un pied-à-terre libre s'adresse aux acheteurs qui veulent y vivre comme aux investisseurs : c'est le marché le plus large. Un logement loué ne s'adresse plus qu'aux investisseurs, et le locataire dispose de droits qui s'imposent au calendrier, en particulier l'offre de vente attachée au congé pour vendre. Notre page sur la vente d'un appartement loué détaille ces délais, qui se comptent en mois.
Si le logement a été exploité en meublé de courte durée, deux points se vérifient. L'usage d'abord : à Paris, le changement d'usage est soumis à autorisation et le plus souvent à compensation, et cette autorisation est personnelle, elle ne se transmet pas avec le bien. La fiscalité ensuite : les amortissements déduits en location meublée non professionnelle viennent désormais diminuer le prix d'acquisition retenu pour la plus-value, ce qui change entièrement le calcul. Voyez la revente d'un LMNP et la réintégration des amortissements. Dernier point négligé, les annexes : une cave, un box ou une place de stationnement vendus avec le pied-à-terre relèvent de règles propres selon qu'ils forment un lot autonome ou une dépendance du lot principal, comme l'explique notre page sur la vente d'un parking ou d'un box à Paris.
Vendre ou garder sa résidence secondaire à Paris : comment trancher ?
Le calcul honnête met en face du prix de vente le coût annuel de détention : taxe foncière, taxe d'habitation majorée, charges, assurance, et le cas échéant impôt sur la fortune immobilière. Sur ce dernier point, une illusion mérite d'être levée : il n'existe aucun régime de remploi à l'IFI, seule comptant la nature de ce que vous détenez au 1er janvier suivant, comme l'explique notre page sur l'IFI et la vente de la résidence principale. Vendre un pied-à-terre et replacer le prix en liquidités sort la somme de l'assiette ; la replacer dans de l'immobilier l'y remet. Et si la vente s'inscrit dans une séparation, retenez qu'une résidence secondaire est exclue de l'attribution préférentielle : elle ne peut pas faire l'objet d'un rachat de soulte imposé par le juge.
Pour la mise en vente, un propriétaire qui ne réside pas à Paris gagne à comparer plusieurs professionnels plutôt qu'à confier le bien au premier contacté. MonMandat est une plateforme de mise en relation qui met un propriétaire en contact avec trois agents immobiliers au maximum, choisis sur leurs ventes réelles dans le quartier.
Si la résidence secondaire était louée en meublé de tourisme, une autorisation de changement d'usage entre en jeu et ne suit le local que dans un cas précis : voir notre article sur la vente d'un appartement loué en courte durée à Paris.
Questions fréquentes
Peut-on bénéficier deux fois de l'exonération de la première cession ?
Non. Le texte vise la première cession d'un logement autre que la résidence principale : l'avantage ne s'utilise qu'une fois. S'il a déjà été mobilisé, la plus-value de la vente suivante est imposable dans les conditions de droit commun.
Mon pied-à-terre est-il exonéré si j'y vis six mois par an ?
La résidence principale est celle où vous résidez de manière habituelle et effective, la majeure partie de l'année ; un usage temporaire ou alterné ne suffit pas. L'administration apprécie au cas par cas, preuves à l'appui si un doute apparaît.
La vente d'une résidence secondaire est-elle soumise à la surtaxe ?
Oui, dès que la plus-value nette imposable dépasse 50 000 euros. Progressive de 2 à 6 %, elle s'ajoute aux 19 % et 17,2 % déjà dus et frappe la plus-value, non le prix.
Dois-je payer la taxe d'habitation si je vends en janvier ?
Oui. Le redevable est celui qui a la disposition du logement au 1er janvier, et une vente signée quelques semaines plus tard ne change rien à l'avis émis à l'automne. Aucun prorata légal n'existe ; une répartition conventionnelle reste possible, mais elle doit être écrite.
Le remploi peut-il porter sur des travaux et non sur un achat ?
Oui, à trois conditions cumulatives : des travaux réalisés par une entreprise, achevés et payés dans les douze mois suivant l'acquisition, et relevant de l'amélioration, de l'agrandissement formant une seule unité d'habitation ou d'une modification importante du gros œuvre. Tolérance administrative appliquée strictement.
Puis-je ajouter mes travaux au prix d'acquisition ?
Oui, les travaux de construction, reconstruction, agrandissement ou amélioration réalisés par une entreprise et non déjà déduits de vos revenus, sur justificatifs. Après cinq ans de détention, vous pouvez aussi retenir un forfait de 15 % du prix d'acquisition sans justifier, auquel s'ajoute le forfait de 7,5 % au titre des frais d'acquisition à titre onéreux.
Les textes cités sont consultables sur impots.gouv.fr et le barème des abattements sur service-public.gouv.fr. Faites confirmer votre situation par votre notaire, qui établit la déclaration de plus-value.


