
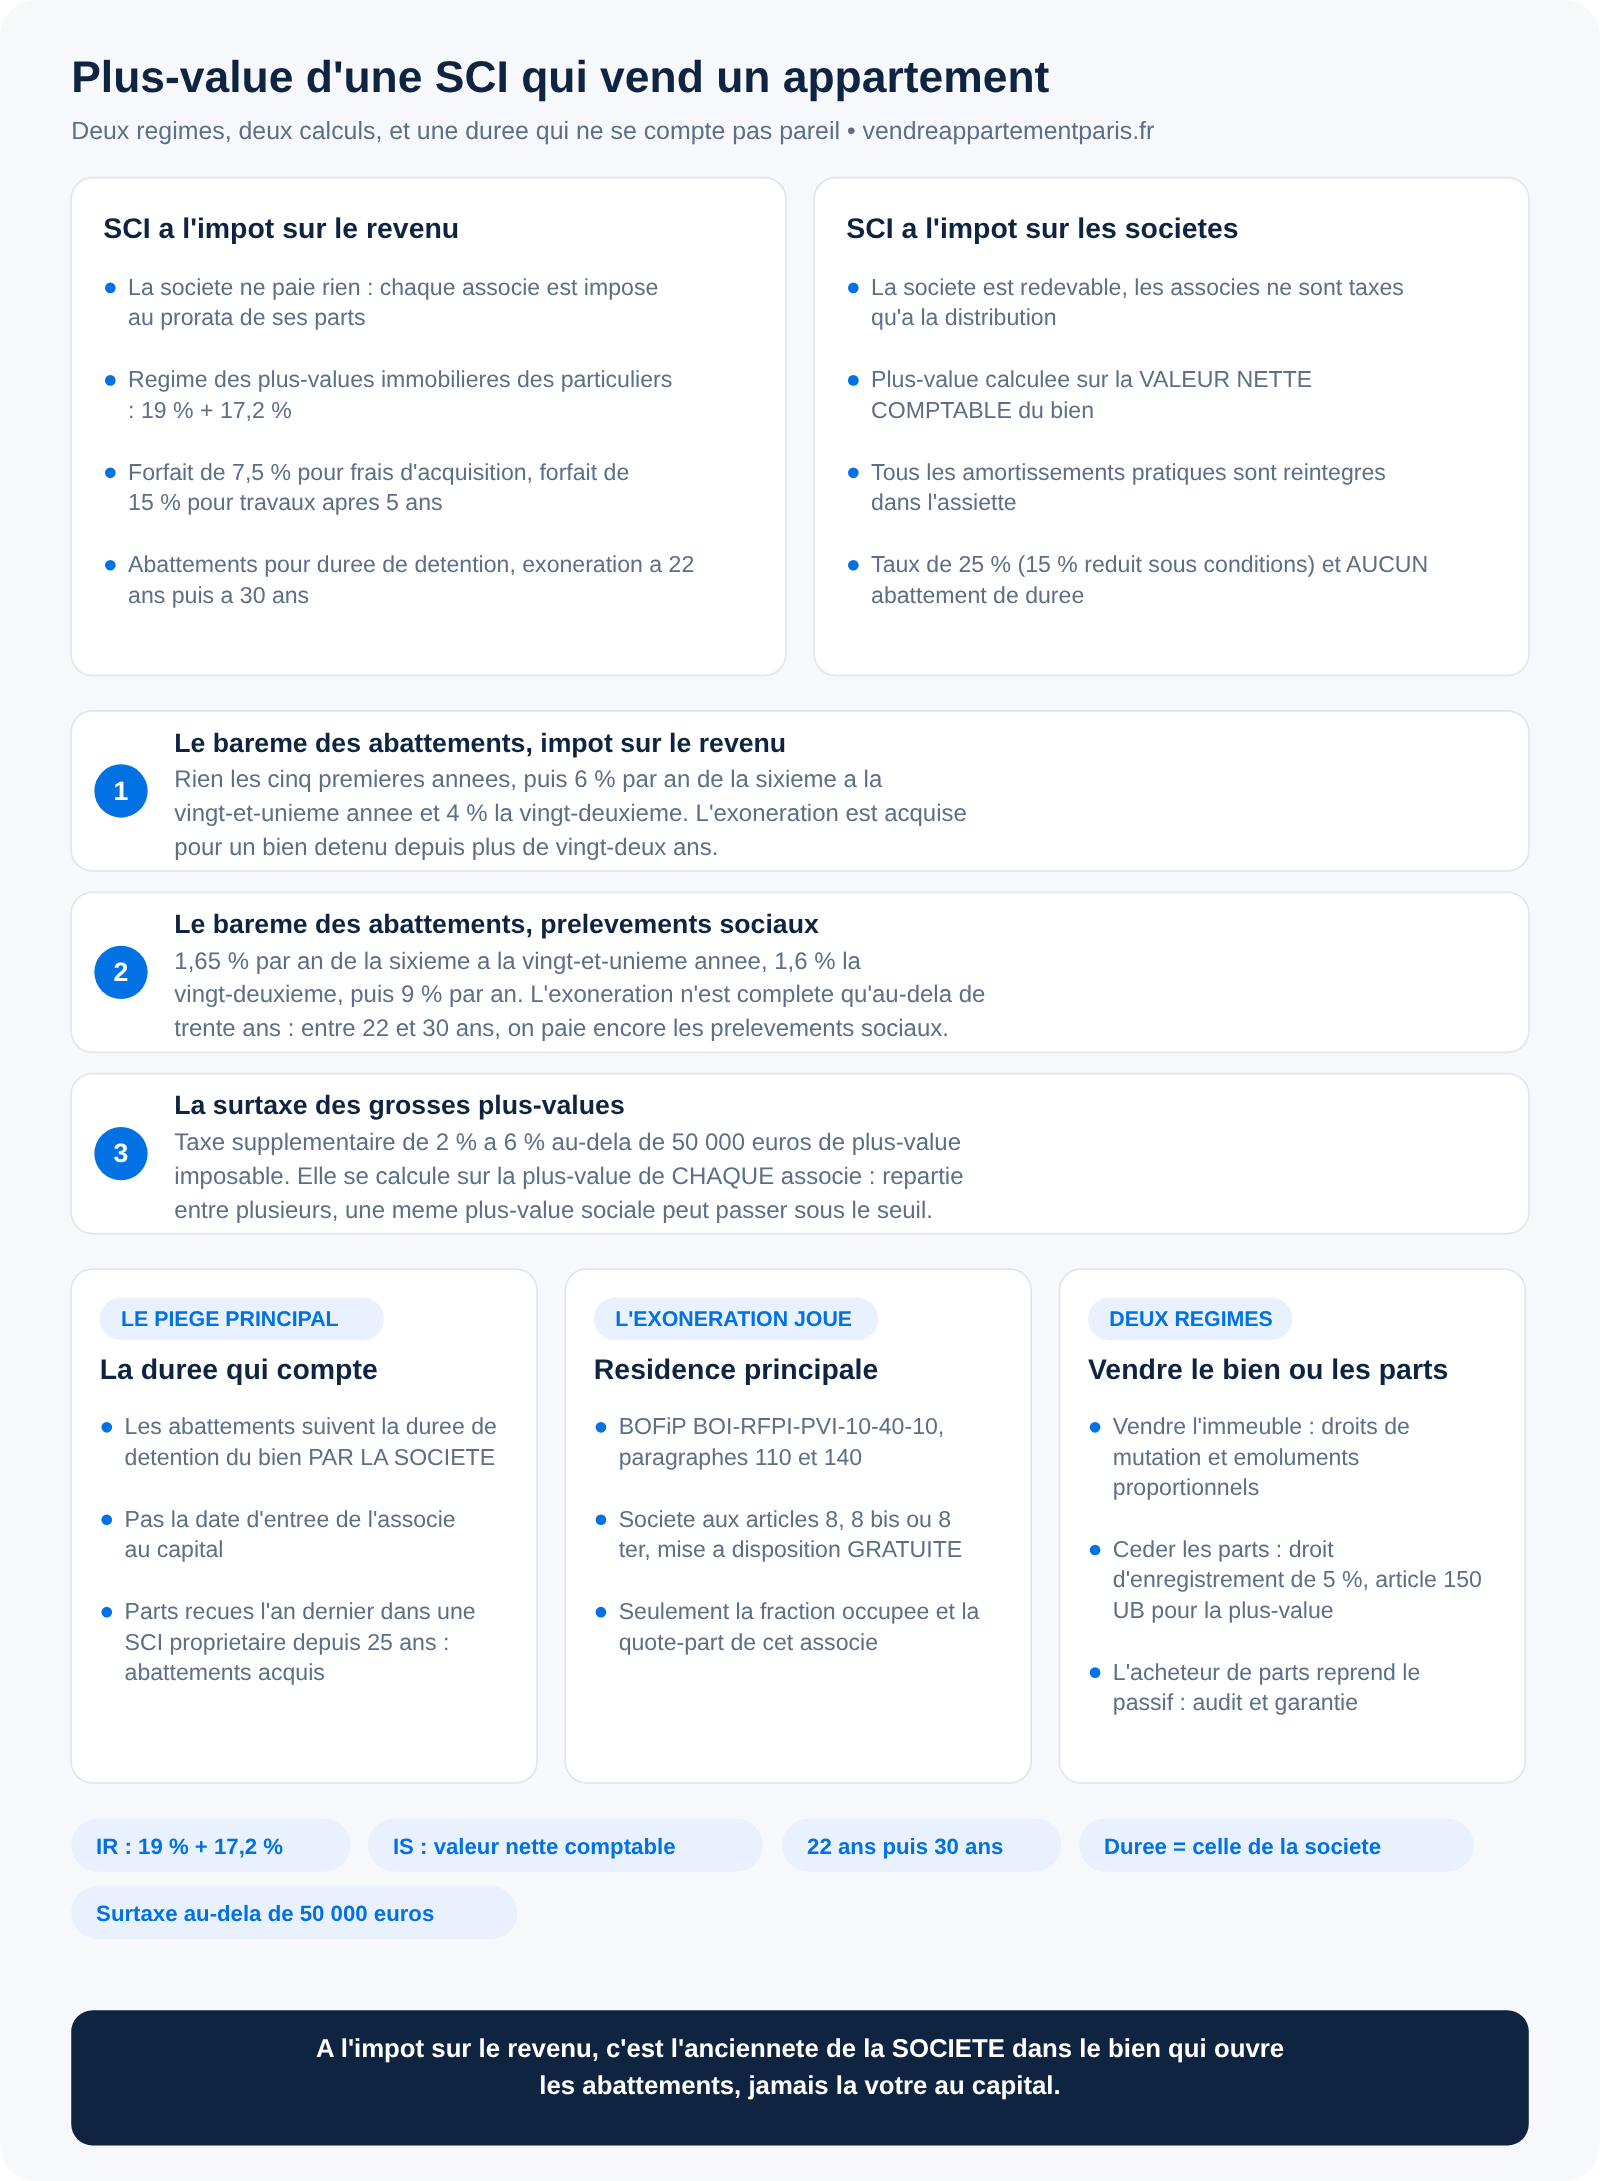
Quand une SCI vend un appartement, la plus-value ne se calcule pas de la même façon selon le régime fiscal de la société, et ce n'est pas une question de forme. À l'impôt sur le revenu, la société est transparente : chaque associé est imposé sur sa quote-part selon le régime des plus-values immobilières des particuliers, avec les abattements pour durée de détention. À l'impôt sur les sociétés, la plus-value se calcule sur la valeur nette comptable du bien, ce qui réintègre tous les amortissements pratiqués depuis l'acquisition, et aucun abattement de durée n'existe.
Autrement dit, deux SCI qui vendent le même appartement au même prix, acheté le même jour, n'ont pas la même note. La seconde base est mécaniquement plus large que la première, et l'écart se creuse avec les années. Cette page donne les deux calculs, le barème complet des abattements, le cas particulier de l'associé qui habite le logement, et ce qui change si vous cédez les parts plutôt que le bien. Pour poser des chiffres sur votre situation, commencez par une estimation du bien détenu par la société : c'est le prix de cession qui ouvre tous les calculs qui suivent.
Qui paie la plus-value quand une SCI vend un appartement ?
Tout dépend du régime d'imposition de la société, et la réponse ne désigne pas la même personne.
Une SCI relevant de l'impôt sur le revenu — le cas de loin le plus fréquent pour une société familiale ou patrimoniale — ne paie rien elle-même. La documentation notariale résume la règle ainsi : la plus-value « est imposable au nom de chaque associé présent à la date de la cession de l'immeuble au prorata des parts détenues ». Deux conséquences pratiques en découlent. D'abord, c'est la situation de chaque associé qui compte, pas celle de la société : l'un peut être exonéré quand l'autre ne l'est pas. Ensuite, la date de référence est celle de la cession de l'immeuble, et non celle de la distribution du prix : un associé entré au capital la veille de la vente est concerné, un associé sorti la semaine précédente ne l'est pas.
Une SCI qui a opté pour l'impôt sur les sociétés, ou qui y a basculé parce que son activité est devenue commerciale, est au contraire redevable elle-même. La plus-value entre dans son résultat imposable, la société paie l'impôt, et les associés ne sont taxés qu'ensuite, s'ils se distribuent le prix. C'est ce qu'on appelle la double imposition, et la documentation notariale ne l'édulcore pas : si le prix est distribué, « la plus-value sera donc doublement taxée ».
Comment se calcule la plus-value d'une SCI à l'impôt sur le revenu ?
Le calcul est celui des plus-values immobilières des particuliers, sans aménagement propre aux sociétés. On part du prix de cession, on retranche le prix d'acquisition majoré, puis on applique les abattements.
Le prix d'acquisition peut être majoré de deux façons. Les frais d'acquisition — droits de mutation, émoluments du notaire — se retiennent soit sur justificatifs, soit par un forfait de 7,5 % du prix d'achat. Les travaux se retiennent sur factures, ou par un forfait de 15 % du prix d'achat lorsque le bien est détenu depuis plus de cinq ans. Les deux méthodes se comparent, elles ne se cumulent jamais.
Sur la plus-value nette ainsi obtenue, l'impôt sur le revenu s'applique au taux de 19 % et les prélèvements sociaux au taux de 17,2 %. S'y ajoute une taxe supplémentaire, par tranches de 2 % à 6 %, au-delà de 50 000 euros de plus-value imposable. Cette surtaxe se calcule sur la plus-value imposable de chaque associé, et c'est un point souvent mal lu : une plus-value sociale importante, répartie entre plusieurs associés, peut passer sous le seuil pour chacun d'eux.
Quels abattements pour durée de détention, et à partir de quelle année ?
Le barème est public, daté et complet. Deux grilles coexistent, et elles n'aboutissent pas la même année.
- Impôt sur le revenu : aucun abattement pendant les cinq premières années, puis 6 % par an de la sixième à la vingt-et-unième année, et 4 % la vingt-deuxième. L'exonération est donc acquise pour un bien détenu depuis plus de vingt-deux ans.
- Prélèvements sociaux : 1,65 % par an de la sixième à la vingt-et-unième année, 1,6 % la vingt-deuxième, puis 9 % par an. L'exonération n'est complète qu'au-delà de trente ans de détention.
Entre vingt-deux et trente ans, la plus-value est donc exonérée d'impôt sur le revenu mais encore soumise aux prélèvements sociaux. C'est la zone où les vendeurs se trompent le plus souvent, parce qu'ils entendent « exonéré » et comprennent « rien à payer ».
Et voici le piège propre à la SCI, celui qui fait les mauvaises surprises : la durée qui ouvre ces abattements est la durée de détention du bien par la société, et non la date à laquelle l'associé est entré au capital. Un associé qui a reçu ses parts l'an dernier bénéficie des abattements acquis par une société qui détient l'immeuble depuis vingt-cinq ans. À l'inverse, un associé historique d'une SCI qui vient d'acheter n'a aucun abattement.
À l'impôt sur le revenu, ce n'est pas votre ancienneté d'associé qui compte, c'est l'ancienneté de la société dans le bien. Vérifiez la date de l'acte d'acquisition avant d'annoncer un chiffre à vos co-associés.
Pourquoi la plus-value est-elle plus lourde à l'impôt sur les sociétés ?
Parce que l'assiette change de nature. À l'impôt sur les sociétés, la plus-value se calcule, selon la formule de la documentation notariale, « en soustrayant la valeur nette comptable du bien à son prix de cession ». Or la valeur nette comptable, c'est le prix d'achat diminué de tous les amortissements pratiqués depuis l'origine. Chaque annuité d'amortissement qui a réduit le résultat imposable pendant la détention vient donc gonfler la plus-value le jour de la vente.
S'y ajoutent deux différences de régime. Le taux est celui de l'impôt sur les sociétés — 25 % depuis le 1er janvier 2023, avec un taux réduit de 15 % sous conditions sur la première tranche de bénéfice. Et surtout, aucun abattement pour durée de détention n'existe, quelle que soit l'ancienneté du bien. Une SCI à l'impôt sur les sociétés qui détient un appartement parisien depuis trente ans ne bénéficie d'aucune exonération : c'est exactement la situation inverse de celle d'une SCI à l'impôt sur le revenu.
Dernière mise en garde pour qui envisage de vendre plusieurs biens : la documentation notariale rappelle que « la vente d'un actif immobilier doit rester exceptionnelle » dans une société civile, sous peine de requalification en société commerciale soumise à l'impôt sur les sociétés. Une SCI à l'impôt sur le revenu qui enchaîne les opérations peut donc perdre le régime qui lui est favorable.
Ce mécanisme — une valeur d'acquisition diminuée des amortissements pratiqués — a désormais un jumeau chez les particuliers. Depuis le 15 février 2025, la revente d'un bien loué en meublé non professionnel réintègre elle aussi les amortissements dans le calcul de la plus-value, avec cette différence que les abattements pour durée de détention y restent applicables.
L'exonération de résidence principale peut-elle jouer dans une SCI ?
Oui, et c'est la disposition la plus mal connue du sujet. La doctrine fiscale est explicite : l'immeuble « peut toutefois être détenu par l'intermédiaire d'une société de personnes », et l'associé qui l'occupe à titre de résidence principale bénéficie de l'exonération « de la même manière que s'il en avait été lui-même propriétaire » (BOFiP, BOI-RFPI-PVI-10-40-10, paragraphes 110 et 140).
Trois conditions encadrent cette ouverture, et chacune en limite la portée.
- La société doit relever des articles 8, 8 bis ou 8 ter du code général des impôts, c'est-à-dire ne pas être soumise à l'impôt sur les sociétés.
- La mise à disposition du logement doit être gratuite, en droit ou en fait. Un associé qui paie un loyer, même modique, sort du dispositif.
- L'exonération ne porte que sur la fraction de l'immeuble effectivement occupée à titre de résidence principale, et sur la seule quote-part revenant à cet associé. Les autres associés restent imposés normalement.
La condition d'occupation s'apprécie en outre de manière réelle : la doctrine précise qu'« une utilisation temporaire d'un logement ne peut être regardée comme suffisante ». Un pied-à-terre occupé quelques semaines par an n'est pas une résidence principale.
Vaut-il mieux vendre l'appartement ou les parts de la SCI ?
La question se pose dès que l'acheteur accepte les deux formules, et elle ne se tranche pas sur le seul critère fiscal. Vendre l'immeuble, c'est une mutation immobilière : droits de mutation, émoluments proportionnels du notaire, publicité foncière, et la plus-value calculée comme ci-dessus. Céder les parts, c'est une mutation de droits sociaux, soumise à un droit d'enregistrement distinct et à un autre régime de plus-value — celui de l'article 150 UB du code général des impôts si la société relève de l'impôt sur le revenu, celui des valeurs mobilières si elle est à l'impôt sur les sociétés.
Deux éléments doivent entrer dans la comparaison avant la fiscalité. Le premier est le passif : celui qui achète des parts achète la société entière, son crédit, ses comptes et ses éventuelles dettes fiscales, ce qui suppose un audit et une garantie. Le second est le prix de cession retenu : la valeur des parts n'est pas la valeur du bien, puisqu'elle en déduit le passif. Un acheteur de parts paie moins, mais il reprend la dette.
Nous ne tranchons pas cette question à votre place, parce qu'elle dépend de données comptables que seule votre société détient : montant des amortissements déjà pratiqués, capital remboursé, ancienneté de chaque associé. C'est une question à poser à votre notaire et à votre expert-comptable, avec l'acte d'acquisition et le dernier bilan sous les yeux. Pour comprendre le mécanisme avant ce rendez-vous, voyez notre page sur la vente d'un appartement détenu en SCI et le pilier plus-value immobilière du site.
Le détail de cette seconde voie — le droit d'enregistrement de 5 %, l'acte de professionnel devenu obligatoire depuis le 27 juin 2026, le sort du crédit et de la caution, et les cas où le locataire conserve malgré tout un droit de priorité — figure dans notre article sur le choix entre vendre les parts de la SCI ou l'appartement.
Questions fréquentes
La SCI paie-t-elle la plus-value, ou les associés ?
À l'impôt sur le revenu, les associés, chacun au prorata de ses parts et selon sa situation personnelle à la date de la cession de l'immeuble. À l'impôt sur les sociétés, la société elle-même, les associés n'étant taxés qu'en cas de distribution du prix.
Qui déclare et qui paie, en pratique ?
Pour une cession immobilière relevant du régime des particuliers, le notaire établit la déclaration et verse l'impôt pour le compte des redevables sur le prix de vente. Vous ne recevez donc pas un appel de fonds plus tard : la retenue se fait au moment du règlement. Vous retrouvez le déroulé complet dans notre page sur l'acte de vente immobilier.
Les travaux payés par la SCI majorent-ils le prix d'acquisition ?
Oui lorsque la société cède l'immeuble : les travaux de construction, reconstruction, agrandissement ou amélioration se retiennent sur factures, ou par le forfait de 15 % après cinq ans de détention. Les travaux d'entretien et les réparations locatives, en revanche, n'entrent pas dans le calcul.
Et si l'appartement est la résidence principale d'un seul associé sur trois ?
L'exonération ne bénéficie qu'à lui, et seulement sur sa quote-part et sur la fraction du bien qu'il occupe. Les deux autres associés sont imposés dans les conditions de droit commun. Pour les règles générales de cette exonération hors SCI, voyez la plus-value de la résidence principale, et pour le cadre d'ensemble d'une vente parisienne, notre guide vendre un bien immobilier à Paris.


