
Vendre les parts de la SCI plutôt que l'appartement qu'elle détient, c'est changer la nature de l'opération : on ne mute plus un immeuble, on mute des droits sociaux. L'acheteur ne devient pas propriétaire du bien, il devient associé de la société qui l'est — avec son crédit et son passif. Le droit d'enregistrement tombe à 5 % de la valeur des parts.
Mais trois choses ont changé, et elles réduisent sérieusement l'avantage réputé de la formule : depuis le 27 juin 2026, une cession de parts de société à prépondérance immobilière doit être constatée par un acte authentique, un acte d'avocat ou un acte d'expert-comptable, à peine de nullité ; le crédit en cours ne suit pas automatiquement ; et la loi assimile certaines cessions de parts à une vente d'immeuble pour les droits du locataire. Avant de comparer les deux voies, faites estimer le bien détenu par la société : la valeur des parts se construit sur celle du bien, diminuée du passif.
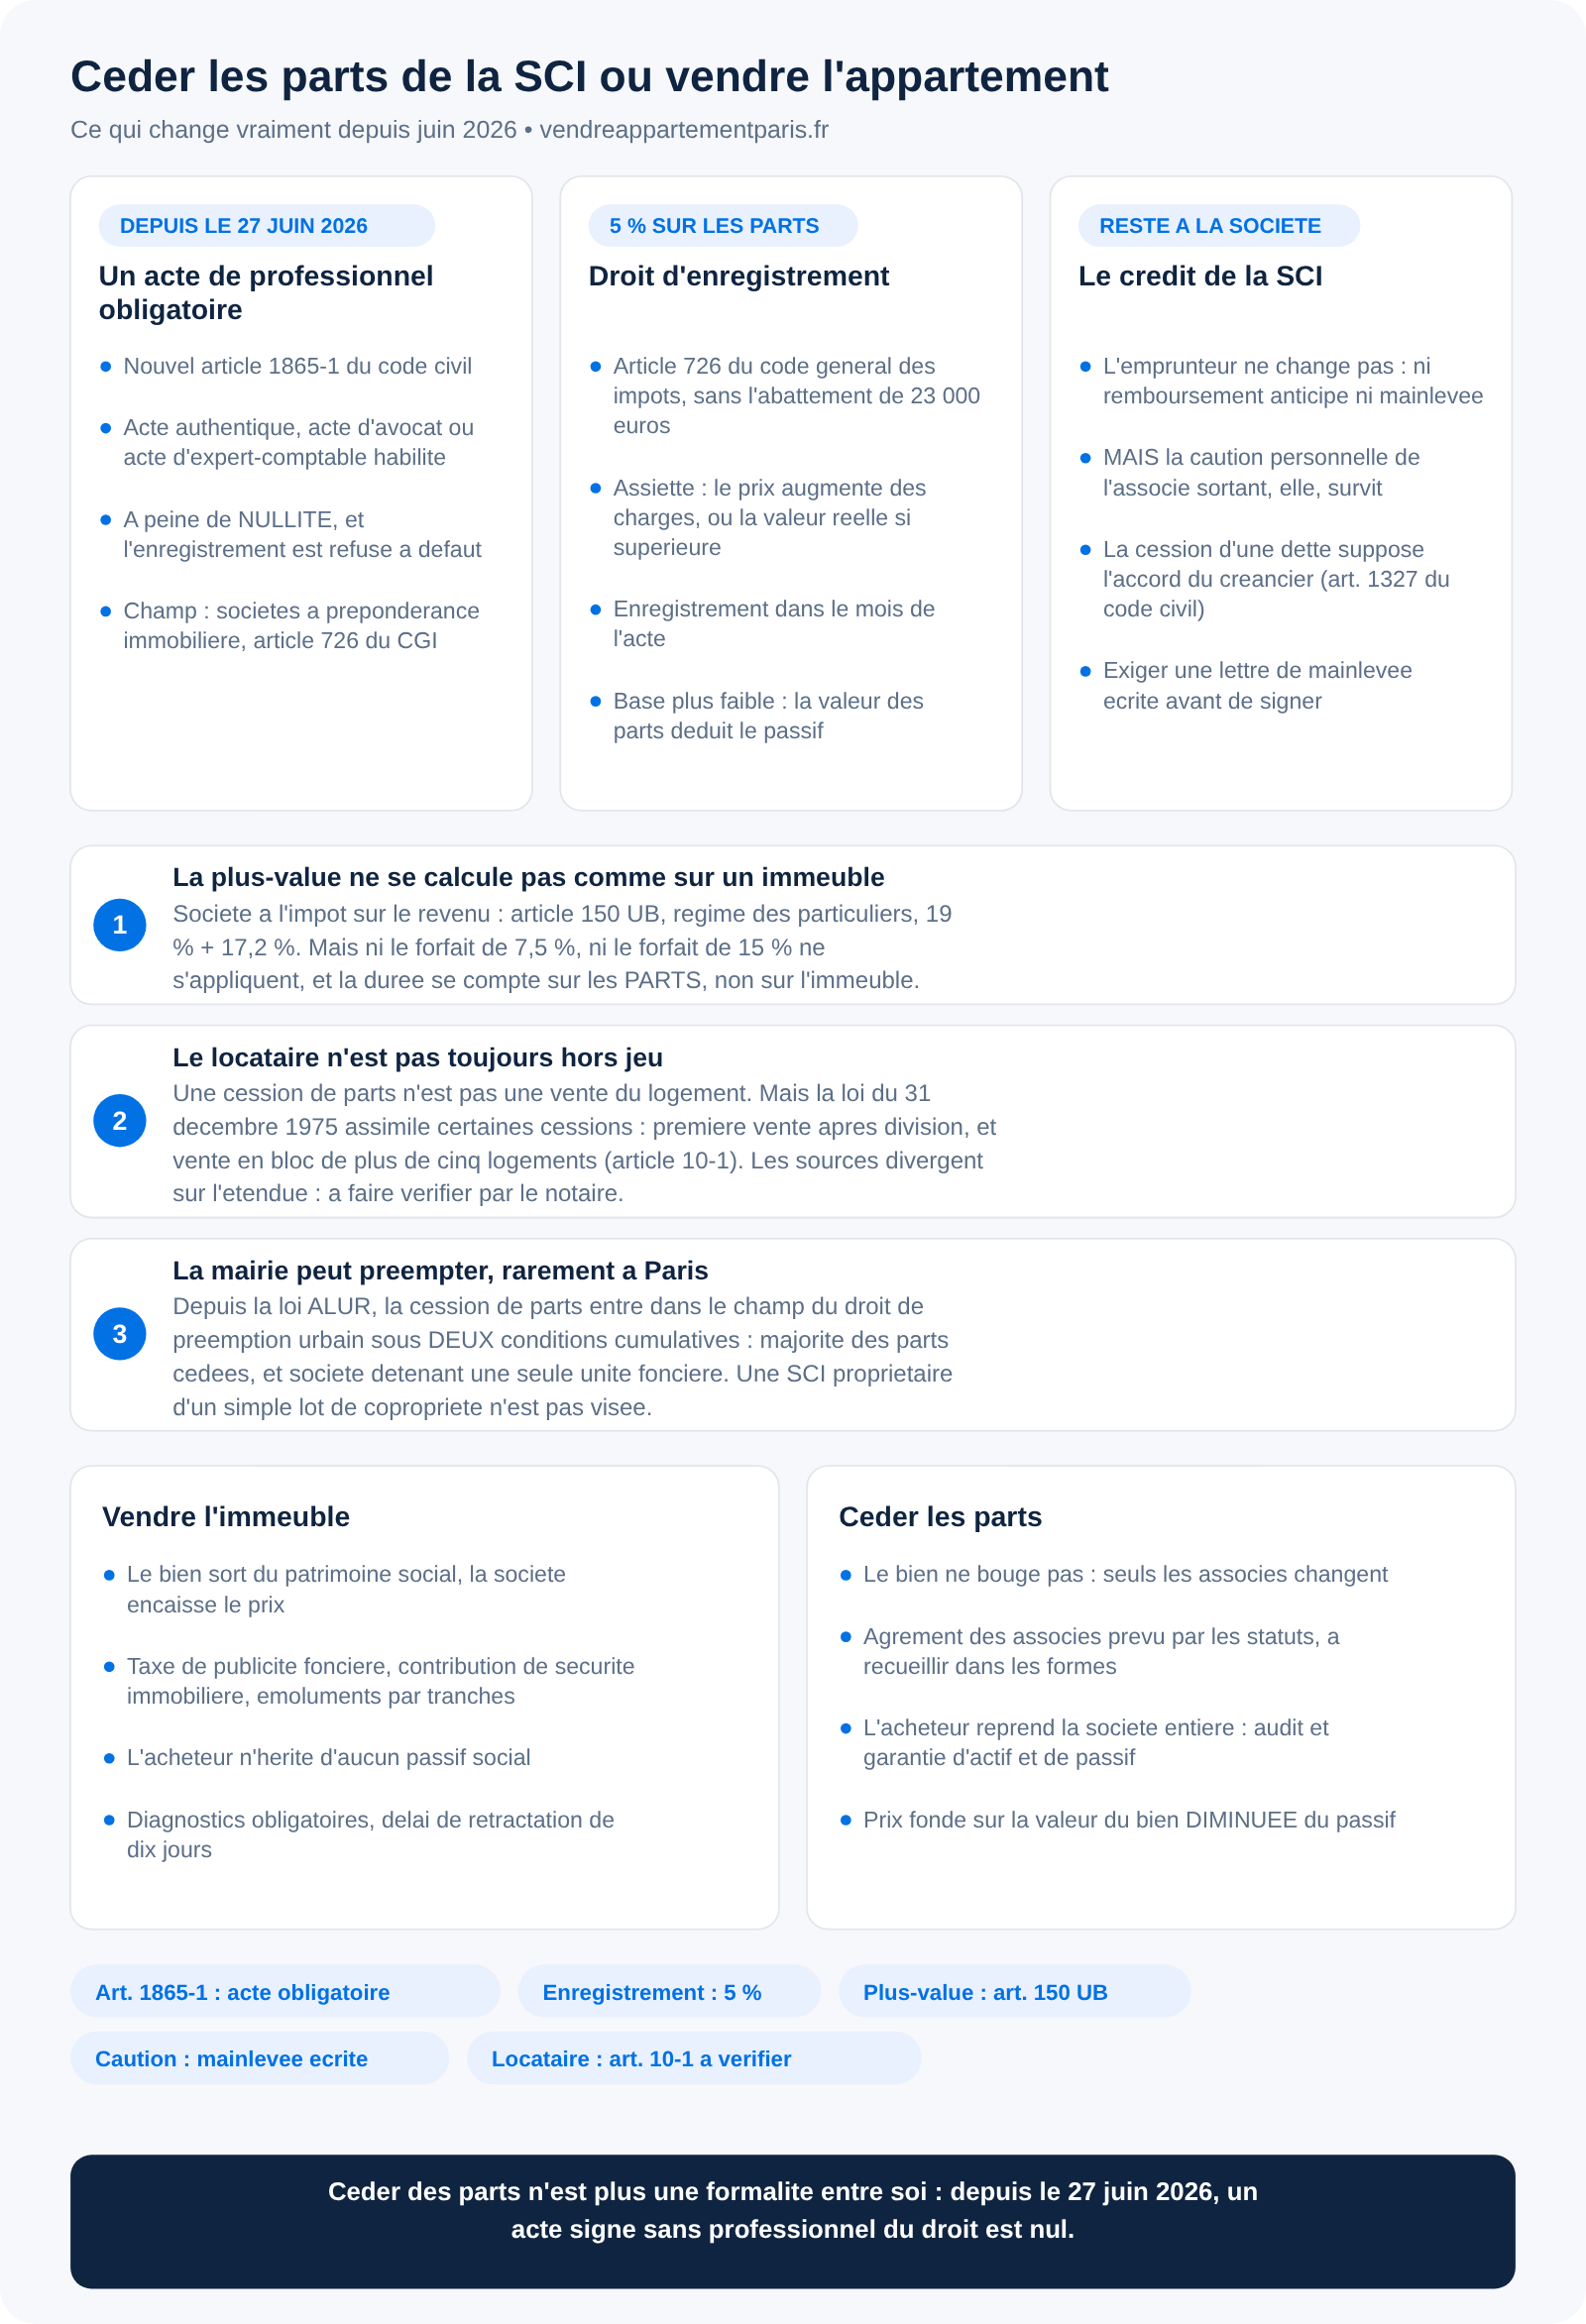
Céder les parts ou vendre le bien : qu'est-ce qui change juridiquement ?
Dans une vente d'immeuble, la SCI reste en place et encaisse le prix : le bien sort du patrimoine social, et la société se retrouve avec des liquidités à distribuer ou à réemployer.
Dans une cession de parts, le bien ne bouge pas : il reste inscrit au nom de la société. Ce qui change, c'est l'identité des associés. Il en résulte une différence que les vendeurs sous-estiment : l'acheteur reprend tout le passé de la société, dettes comprises. D'où l'audit comptable et la garantie d'actif et de passif, qu'une vente immobilière classique n'exige jamais.
Et les statuts commandent : leur clause d'agrément subordonne l'entrée d'un nouvel associé à l'accord des autres, à la majorité simple, qualifiée ou à l'unanimité. Tant qu'il n'est pas recueilli dans les formes prévues, aucune cession n'est possible — c'est le même réflexe de lecture des statuts que pour une vente d'appartement par une SCI.
Depuis quand une cession de parts de SCI doit-elle passer par un acte d'avocat ou de notaire ?
C'est la nouveauté de l'année, et elle met fin à une pratique très répandue : une cession de parts de SCI pouvait jusqu'alors se faire par simple acte sous seing privé rédigé par les parties. Un nouvel article 1865-1 du code civil, issu de l'article 68 d'une loi de lutte contre les fraudes sociales et fiscales promulguée au printemps 2026, impose désormais que la cession soit constatée, à peine de nullité, par l'une de ces trois formes seulement :
- un acte authentique reçu par un notaire ;
- un acte sous signature privée contresigné par avocat, au sens de l'article 1374 du code civil ;
- un acte sous signature privée rédigé par un expert-comptable, dans les cas où la loi l'y habilite.
Le champ est celui des sociétés à prépondérance immobilière au sens du 2° du I de l'article 726 du code général des impôts, ce qui couvre la quasi-totalité des SCI familiales et patrimoniales. Un second verrou double la sanction civile : le nouvel article 635-0 A du code général des impôts subordonne l'enregistrement de l'acte à l'une de ces formes.
Sur un point, nous ne trancherons pas : les commentaires publiés divergent sur la référence exacte de la loi — deux sources la datent du 25 juin 2026, deux autres du 11 mai 2026 —, alors qu'elles s'accordent toutes sur le dispositif et sur son application aux cessions conclues à compter du 27 juin 2026. Demandez la référence précise à votre notaire plutôt qu'à un article de blog, le nôtre compris.
Depuis le 27 juin 2026, une cession de parts de SCI signée entre les parties seules est nulle. C'est le changement le plus lourd du sujet, et celui que les vendeurs ignorent le plus souvent.
Combien coûte une cession de parts par rapport à une vente d'immeuble ?
La cession supporte un droit d'enregistrement de 5 % (article 726 du code général des impôts), sans l'abattement de 23 000 euros applicable aux autres cessions de parts sociales. L'assiette est le prix augmenté des charges, ou la valeur réelle des titres si elle est supérieure. L'acte s'enregistre dans le mois.
Une vente d'immeuble parisienne dans l'ancien supporte de son côté la taxe de publicité foncière, que nous relevons à 6,31 %, la contribution de sécurité immobilière de 0,10 %, puis les émoluments du notaire par tranches dégressives. L'écart brut existe, mais il se réduit pour deux raisons.
D'abord l'assiette : 5 % portent sur la valeur des parts, c'est-à-dire la valeur du bien diminuée du passif, là où les droits de mutation portent sur le prix du bien entier. Un bien de 600 000 euros grevé d'un crédit dont il reste 300 000 euros à rembourser donne des parts de l'ordre de 300 000 euros : la base est deux fois plus faible. Ensuite, depuis juin 2026, l'économie d'émoluments n'est plus acquise, un professionnel du droit devant intervenir dans tous les cas.
Pour fixer la valeur du bien qui sert de base à ce calcul, un avis unique suffit rarement. Une plateforme de mise en relation comme MonMandat met le propriétaire en relation avec trois agents au maximum, soit trois lectures du même bien avant d'arrêter un prix de parts.
Comment se calcule la plus-value sur une cession de parts de SCI ?
Si la société relève de l'impôt sur le revenu, l'article 150 UB du code général des impôts renvoie au régime des plus-values immobilières des particuliers : 19 % d'impôt sur le revenu, 17,2 % de prélèvements sociaux, et la surtaxe au-delà de 50 000 euros de plus-value imposable. Les abattements pour durée de détention s'appliquent selon le barème de droit commun. Mais trois différences techniques, rarement expliquées, changent le résultat.
- Les forfaits ne s'appliquent pas. Ni celui de 7,5 % pour frais d'acquisition, ni celui de 15 % pour travaux : seuls les frais réellement exposés lors de l'acquisition des parts majorent le prix, et les travaux faits par la société sur l'immeuble ne le majorent pas.
- La durée se compte sur les parts, non sur la détention de l'immeuble par la société — l'inverse exact de ce qui vaut quand la société cède le bien.
- Le prix d'acquisition se corrige : majoré des bénéfices imposés mais non distribués — dont, à l'impôt sur le revenu, la part de capital remboursée sur les annuités d'emprunt —, et diminué des déficits que l'associé a déduits.
Si la société est à l'impôt sur les sociétés, la cession de parts quitte le régime immobilier pour celui des plus-values de valeurs mobilières des articles 150-0 A et suivants, avec prélèvement forfaitaire unique ou option pour le barème progressif : le chiffrage relève alors de votre expert-comptable. Voyez aussi notre calcul de la plus-value immobilière à Paris.
Pour la comparaison, le calcul applicable lorsque c'est la société qui vend l'immeuble — forfaits de 7,5 % et de 15 %, durée comptée sur la détention par la société, valeur nette comptable à l'impôt sur les sociétés — est détaillé dans notre article sur la plus-value d'une SCI qui vend un appartement.
La cession de parts fait-elle naître un droit de priorité pour le locataire ?
En principe non, pour une raison simple : le locataire tire ses droits d'une vente du logement, et une cession de parts n'en est pas une. Le bailleur reste la même société et le bail se poursuit sans notification. Mais la loi du 31 décembre 1975 a prévu deux assimilations, et c'est là que la formule cesse d'être un contournement.
- Première vente après division. Le droit du locataire joue aussi, sous conditions, pour la cession de parts d'une société dont l'objet est la division de l'immeuble.
- Vente de l'immeuble en bloc. Sur un immeuble de plus de cinq logements, le dispositif de l'article 10-1 vise la vente en totalité et en une seule fois — et les Notaires du Grand Paris indiquent qu'il s'applique également à la cession de la totalité des parts ou actions de la société propriétaire.
Sur l'étendue exacte de cette seconde assimilation, les sources divergent : une publication de formation notariale la limite aux sociétés d'attribution, là où les Notaires du Grand Paris visent plus largement la société propriétaire. Nous ne choisissons pas entre ces deux lectures, et la conséquence pratique suffit : sur un immeuble locatif de plus de cinq logements détenu en SCI, une cession de la totalité des parts doit être examinée par le notaire au regard de l'article 10-1, car une purge omise se paie en nullité.
La mairie, elle, peut préempter une cession de parts depuis la loi ALUR du 24 mars 2014, mais sous deux conditions cumulatives : que la cession porte sur la majorité des parts, et que la société ne détienne qu'une seule unité foncière. La seconde est décisive à Paris et joue en faveur du vendeur : une SCI propriétaire d'un simple lot de copropriété n'est pas dans le champ, et les SCI familiales jusqu'au quatrième degré en sont exclues. Détail des régimes dans nos pages sur les droits de préemption à Paris et sur la vente d'un immeuble entier.
Que devient le crédit en cours de la SCI ?
Il reste au nom de la société, puisque l'emprunteur ne change pas : ni remboursement anticipé, ni indemnité, ni mainlevée d'hypothèque. C'est l'argument le plus souvent avancé en faveur de la cession de parts.
L'argument est exact sur le prêt, et trompeur sur les garanties. Un associé qui s'est porté caution personnelle du crédit de la SCI ne cesse pas de l'être parce qu'il a vendu ses parts. Une clause par laquelle l'acquéreur reprend les dettes n'engage que les parties et ne vaut pas accord de la banque : la cession d'une dette suppose l'accord du créancier et doit être écrite (article 1327 du code civil). Ce qu'il faut donc obtenir avant la signature, c'est une lettre de mainlevée de la banque ou un acte de substitution de caution signé par un représentant habilité à l'engager — pas un courriel rassurant d'un conseiller. Et si la banque refuse, le refus entre dans la négociation du prix.
Questions fréquentes
Peut-on encore signer une cession de parts de SCI entre soi ?
Non, plus depuis le 27 juin 2026 lorsque la société est à prépondérance immobilière : l'acte doit être authentique, contresigné par avocat ou rédigé par un expert-comptable habilité, sous peine de nullité.
L'acheteur de parts bénéficie-t-il du délai de rétractation de dix jours ?
Le délai de réflexion de dix jours protège l'acquéreur d'un immeuble à usage d'habitation. Une cession de droits sociaux n'en est pas une, de sorte que ce délai n'a pas vocation à s'appliquer. Faites confirmer le point par le rédacteur de l'acte.
Faut-il un diagnostic de performance énergétique pour céder des parts ?
Les diagnostics sont attachés à la vente d'un bien, pas à celle de parts. Mais l'acheteur de parts achète en réalité le bien : au titre de l'obligation d'information, les deux parties ont intérêt à les produire — d'autant plus si le logement est loué et que son étiquette conditionne sa location future.
Et si le locataire occupe le logement détenu par la SCI ?
Son bail se poursuit sans notification, puisque le bailleur reste la société. L'acheteur de parts acquiert donc un bien occupé, dont la valeur se négocie comme telle : voyez la vente d'un appartement loué.


