La plus-value réalisée sur une résidence secondaire est imposée à 19 % au titre de l'impôt sur le revenu et 17,2 % au titre des prélèvements sociaux, soit 36,2 % avant abattements. Mais presque personne ne paie ce taux : l'abattement pour durée de détention efface progressivement l'assiette, jusqu'à l'exonération totale d'impôt sur le revenu à 22 ans de détention et de prélèvements sociaux à 30 ans. Entre les deux, le taux réellement supporté dépend d'une seule variable : le nombre d'années écoulées depuis l'achat.
L'autre moitié du sujet est moins connue et rapporte davantage : le prix d'acquisition retenu par le fisc n'est pas celui que vous avez payé. Il est majoré forfaitairement de 7,5 % au titre des frais d'acquisition et, au-delà de cinq ans de détention, de 15 % au titre des travaux — même si vous n'en avez fait aucun. Sur un bien parisien acheté il y a dix-huit ans, ces deux forfaits représentent souvent plus de 60 000 € de base imposable en moins. Avant toute décision de vente, une estimation du prix de vente permet de chiffrer la plus-value probable et donc l'impôt qui l'accompagne.
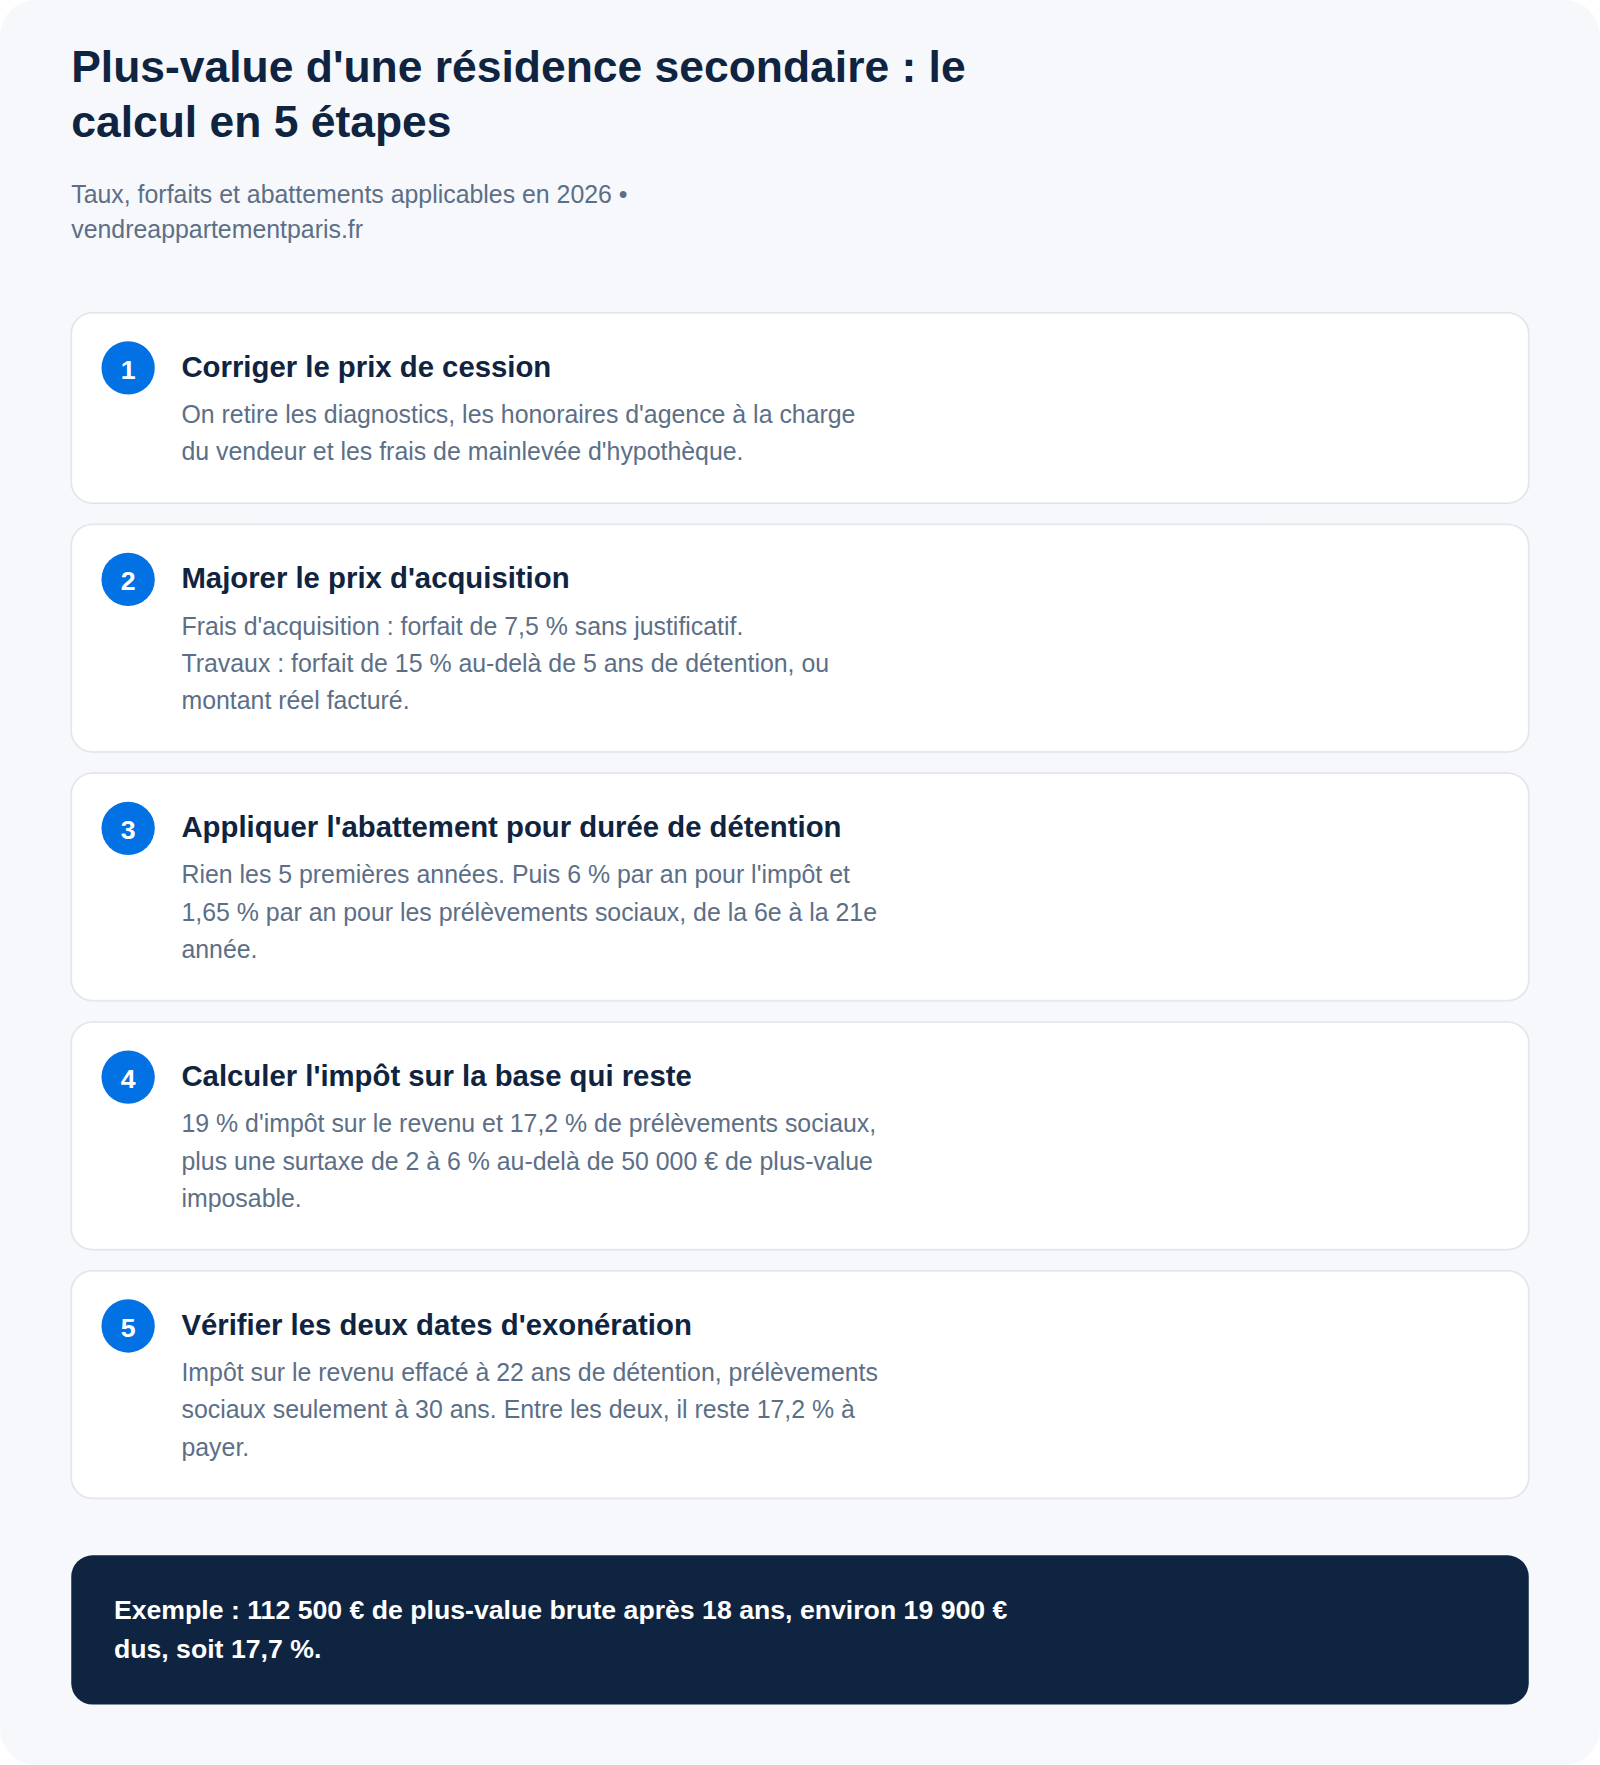
Comment se calcule la plus-value sur une résidence secondaire ?
La plus-value imposable n'est pas la différence entre ce que vous avez payé et ce que vous encaissez. C'est la différence entre un prix de cession corrigé et un prix d'acquisition majoré, puis réduite des abattements pour durée de détention. Chacun de ces trois étages fait baisser la note, et les oublier revient à payer un impôt qui n'est pas dû.
Le prix de cession se diminue de certains frais
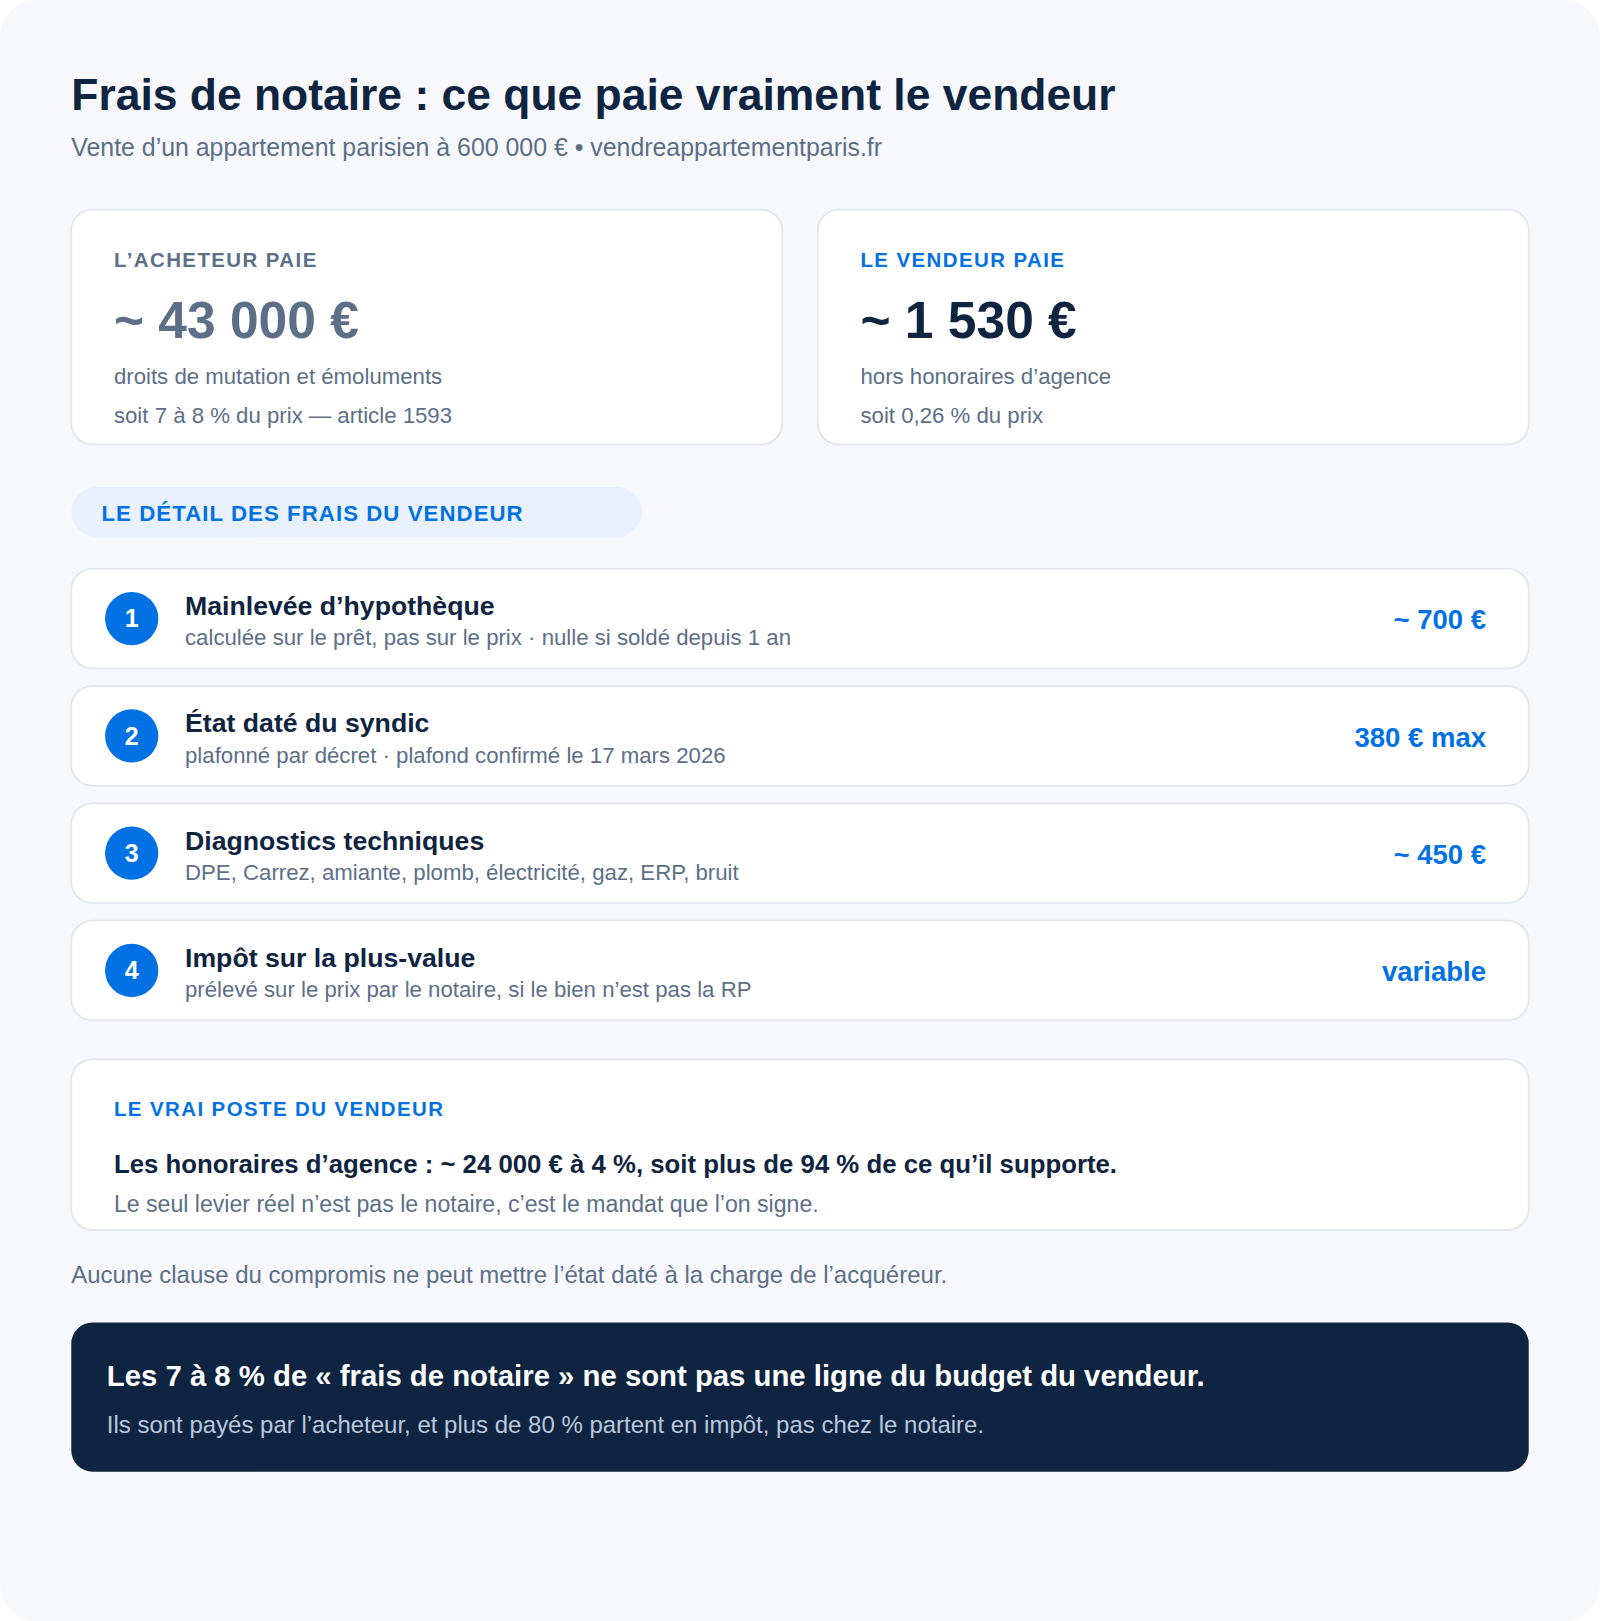
Du prix inscrit dans l'acte, vous retirez les frais supportés par le vendeur et justifiés : diagnostics obligatoires (DPE, amiante, plomb, électricité, gaz), honoraires d'agence si le mandat les met à votre charge, et frais de mainlevée d'hypothèque si vous remboursez un prêt par anticipation. Sur un appartement parisien, l'ensemble dépasse fréquemment 15 000 €.
Le prix d'acquisition se majore de deux forfaits
Au prix payé s'ajoutent les frais d'acquisition — les fameux « frais de notaire » — retenus soit pour leur montant réel justifié, soit, sans aucun justificatif, pour un forfait de 7,5 % du prix d'achat. S'y ajoutent les travaux, retenus pour leur montant réel (factures d'entreprise ; le matériel acheté et posé par vos soins n'est pas admis) ou, si vous détenez le bien depuis plus de cinq ans, pour un forfait de 15 % du prix d'achat sans avoir à prouver quoi que ce soit. Le choix se fait forfait contre réel, et l'on retient simplement le plus favorable.
Un bien reçu par donation ou succession suit la même logique
Si vous n'avez pas acheté le bien, le prix d'acquisition est la valeur retenue dans l'acte de donation ou dans la déclaration de succession, majorée des droits effectivement payés. C'est le point où une sous-évaluation au moment de la succession se retourne contre les héritiers : elle allège les droits d'hier et gonfle la plus-value d'aujourd'hui. Notre guide de la plus-value après une succession détaille ce mécanisme.
Quel est le taux d'imposition de la plus-value d'une résidence secondaire ?
Deux prélèvements se cumulent sur la même plus-value, mais avec des barèmes d'abattement différents, ce qui explique la plupart des erreurs de calcul faites de mémoire.
- Impôt sur le revenu : 19 %, à taux forfaitaire, sans lien avec votre tranche marginale.
- Prélèvements sociaux : 17,2 % (CSG, CRDS et prélèvement de solidarité).
- Surtaxe : de 2 % à 6 % lorsque la plus-value imposable dépasse 50 000 €, selon un barème progressif par tranches.
L'impôt n'est pas à déclarer et à payer l'année suivante : le notaire le calcule, le prélève sur le prix au moment de l'acte et le reverse pour vous. Vous reportez ensuite le montant sur votre déclaration de revenus, à titre informatif. C'est une bonne nouvelle pour la trésorerie du vendeur, mais cela signifie aussi que la vérification doit se faire avant la signature, pas après.
Le barème des abattements pour durée de détention, année par année
L'abattement démarre à la sixième année de détention. Les cinq premières années n'en ouvrent aucun : vendre au bout de quatre ans revient à payer le taux plein de 36,2 %, plus l'éventuelle surtaxe.
- De la 1re à la 5e année : 0 % d'abattement, pour l'impôt comme pour les prélèvements sociaux.
- De la 6e à la 21e année : 6 % par an pour l'impôt sur le revenu, 1,65 % par an pour les prélèvements sociaux.
- La 22e année : 4 % pour l'impôt sur le revenu — ce qui porte l'abattement à 100 % — et 1,60 % pour les prélèvements sociaux.
- De la 23e à la 30e année : 9 % par an pour les seuls prélèvements sociaux.
La durée se compte de date à date, entre l'acte d'acquisition et l'acte de vente, et non en années civiles. Un bien acheté le 12 mars 2005 atteint sa vingt-deuxième année le 12 mars 2027 : signer le 10 mars plutôt que le 15 coûte, sur une plus-value de 100 000 €, plusieurs milliers d'euros d'impôt sur le revenu.
Sur une résidence secondaire, la date de signature est un paramètre fiscal au même titre que le prix. C'est la seule variable d'une vente immobilière que l'on peut déplacer de quinze jours sans rien renégocier.
Au bout de combien d'années une résidence secondaire est-elle exonérée ?
Il faut retenir deux dates, pas une. L'exonération d'impôt sur le revenu est acquise à 22 ans de détention ; celle des prélèvements sociaux à 30 ans. Entre les deux, la plus-value reste soumise à 17,2 % sur une base qui décroît de 9 points par an. C'est la source d'une déception fréquente : un vendeur qui a « passé les 22 ans » découvre chez le notaire qu'il doit encore plusieurs milliers d'euros de prélèvements sociaux.
À titre d'ordre de grandeur, sur une plus-value brute de 100 000 € : 22 ans de détention laissent environ 8 600 € à payer (prélèvements sociaux seuls, sur une base abattue de 28 %) ; 26 ans en laissent environ 2 400 € ; 30 ans, plus rien.
Un projet de loi de finances a proposé de ramener la durée d'exonération totale à dix-sept ans. Tant qu'un texte n'est pas voté et promulgué, le barème applicable reste celui décrit ci-dessus : une décision de vente ne se prend pas sur une annonce budgétaire.
Quels frais et travaux peut-on ajouter au prix d'achat ?
C'est le poste où l'on récupère le plus d'argent, et celui que les vendeurs préparent le moins.
Les travaux réels, à condition d'avoir gardé les factures
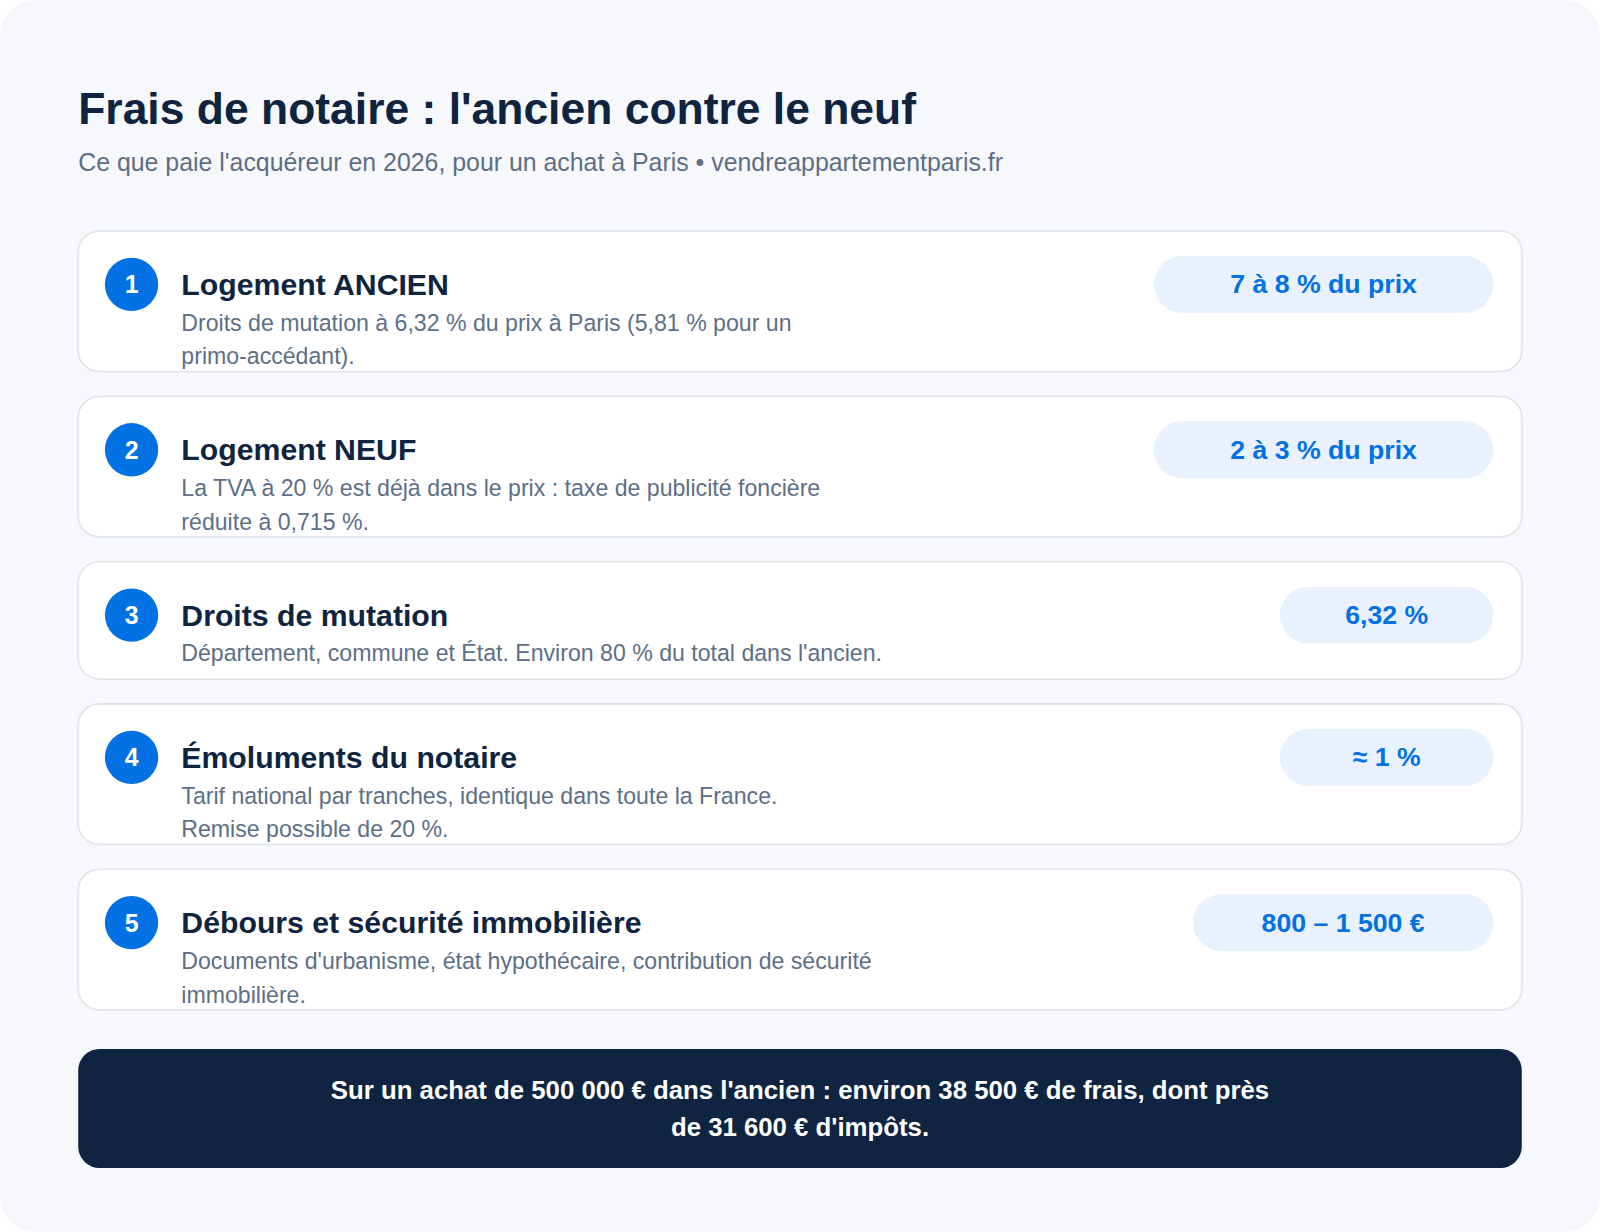
Sont admis les travaux de construction, reconstruction, agrandissement et amélioration, réalisés par une entreprise. Une cuisine posée, une salle de bains refaite, une isolation, le remplacement d'une chaudière entrent dans la catégorie. Ne sont pas admis l'entretien et les réparations courantes — repeindre, remplacer une moquette — ni les travaux déjà déduits de vos revenus fonciers si le bien a été loué. Notre guide des frais de notaire dans l'ancien précise ce que recouvrent réellement ces frais d'acquisition.
Le forfait de 15 %, souvent plus avantageux qu'on ne le croit
Au-delà de cinq ans de détention, vous pouvez retenir 15 % du prix d'achat au titre des travaux sans le moindre justificatif, y compris si le bien n'a jamais vu un artisan. Sur un appartement acheté 300 000 €, c'est 45 000 € de base imposable en moins, soit environ 16 000 € d'impôt évités au taux plein. Le réflexe utile consiste à comparer : si vos factures cumulées dépassent 15 % du prix d'achat, retenez le réel ; sinon, prenez le forfait.
Exemple de calcul sur un appartement parisien
Prenons un deux-pièces acheté 300 000 € en juin 2008 et revendu 480 000 € en 2026, soit dix-huit ans de détention. Aucune facture de travaux n'a été conservée.
- Prix d'acquisition majoré : 300 000 € + 22 500 € (forfait frais d'acquisition de 7,5 %) + 45 000 € (forfait travaux de 15 %) = 367 500 €.
- Plus-value brute : 480 000 − 367 500 = 112 500 €.
- Abattement impôt sur le revenu : 13 années au-delà de la cinquième × 6 % = 78 %. Base imposable : 24 750 €. Impôt à 19 % : 4 703 €.
- Abattement prélèvements sociaux : 13 × 1,65 % = 21,45 %. Base : 88 369 €. Prélèvements à 17,2 % : 15 199 €.
- Surtaxe : néant, la plus-value imposable (24 750 €) restant sous le seuil de 50 000 €.
Total dû : environ 19 900 €, soit 17,7 % de la plus-value brute au lieu des 36,2 % affichés. Et si le vendeur retrouve 60 000 € de factures d'entreprise, le prix d'acquisition majoré passe à 382 500 €, la plus-value brute à 97 500 €, et la note descend aux alentours de 17 200 €.
Deux enseignements se dégagent de cet exemple. Le premier : la surtaxe se calcule sur la plus-value imposable, après abattements, et non sur la plus-value brute — beaucoup de vendeurs s'en inquiètent à tort. Le second : à Paris, la hausse des prix sur quinze ou vingt ans place presque systématiquement le vendeur dans la zone d'imposition, alors même que le prix réel, corrigé de l'inflation, a nettement moins progressé que le prix affiché. Notre analyse de l'évolution des prix parisiens donne les ordres de grandeur par période d'achat.
Peut-on être exonéré sans attendre vingt-deux ans ?
Oui, dans plusieurs situations qui n'ont rien d'exotique.
La première cession d'un logement autre que la résidence principale
C'est le cas le plus utile et le plus mal connu. Si vous n'avez pas été propriétaire de votre résidence principale au cours des quatre années précédant la vente, et si vous remployez le prix dans l'acquisition ou la construction de votre résidence principale dans les vingt-quatre mois, la plus-value est exonérée à hauteur de la fraction réellement remployée. C'est le dispositif du locataire qui possède un bien locatif ou une maison de famille et qui la vend pour acheter enfin son logement.
Les autres cas d'exonération
- Détention de plus de trente ans : exonération totale, impôt et prélèvements sociaux.
- Prix de cession inférieur à 15 000 €, apprécié bien par bien.
- Titulaires de pensions de retraite ou d'une carte d'invalidité, sous conditions de revenu fiscal de référence et d'absence d'assujettissement à l'impôt sur la fortune immobilière.
- Expropriation, sous condition de remploi de l'indemnité.
- Non-résidents : un régime spécifique, plafonné, existe pour la cession d'un logement en France.
La résidence principale, elle, est exonérée sans condition de durée — c'est précisément ce qui distingue son régime de celui de la résidence secondaire, et ce qui rend si coûteuse la requalification d'un bien que l'administration ne considère pas comme votre habitation effective et habituelle.
La surtaxe sur les plus-values supérieures à 50 000 €
Au-delà de 50 000 € de plus-value imposable, une taxe additionnelle s'ajoute, de 2 % à 6 % selon un barème par tranches. Elle est due par cédant : sur un bien détenu à deux, chacun est apprécié sur sa quote-part, ce qui fait souvent passer un couple sous le seuil alors qu'un propriétaire unique l'aurait franchi. Sur un bien en indivision, le même raisonnement s'applique à chaque indivisaire — un point développé dans notre guide de la vente d'un bien en indivision.
Si le bien est loué au moment de la vente, la décote appliquée par les acheteurs réduit mécaniquement la plus-value, et donc l'impôt : un effet rarement anticipé, développé dans notre guide pour vendre un appartement loué.
Questions fréquentes
Quelle différence entre résidence secondaire et bien locatif pour la plus-value ?
Aucune. Le régime décrit ici s'applique à tout logement qui n'est pas la résidence principale du vendeur au jour de la vente : maison de famille, pied-à-terre, appartement loué nu ou meublé en location non professionnelle. Seules les règles de déduction des travaux diffèrent, les travaux déjà déduits des revenus fonciers ne pouvant pas être comptés une seconde fois.
La plus-value est-elle due si je vends à perte ?
Non, et la moins-value n'est ni imputable sur une autre plus-value immobilière, ni reportable sur les années suivantes. Elle est fiscalement perdue, sauf dans le cas particulier de la vente d'un immeuble par lots.
Comment déclarer la plus-value d'une résidence secondaire ?
Le notaire établit la déclaration (formulaire 2048-IMM), calcule l'impôt, le prélève sur le prix et le reverse à l'administration lors de la publication de l'acte. Vous reportez ensuite le montant de la plus-value imposable sur votre déclaration annuelle de revenus.
Les frais d'agence sont-ils déductibles de la plus-value ?
Ils se retranchent du prix de cession s'ils sont contractuellement à la charge du vendeur et justifiés par une facture. S'ils sont à la charge de l'acquéreur, ils ne sont pas déductibles chez le vendeur, mais le prix inscrit à l'acte est alors le prix net vendeur, ce qui produit un résultat comparable.
Faut-il attendre vingt-deux ans pour vendre ?
Presque jamais. L'économie d'impôt d'une année supplémentaire de détention représente environ 6 % de la base imposable à l'impôt sur le revenu, soit une poignée de milliers d'euros, quand une variation de marché de 3 % sur un bien parisien à 500 000 € en représente 15 000. Le calendrier fiscal vaut d'être affiné de quelques semaines, rarement de plusieurs années.
Le forfait travaux de 15 % s'applique-t-il à un bien reçu en héritage ?
Oui, dès lors que la condition de détention de plus de cinq ans est remplie, la durée se comptant à partir de la date d'ouverture de la succession. Le forfait s'applique alors à la valeur déclarée dans la succession, qui tient lieu de prix d'acquisition.
Une donation avant la vente permet-elle d'échapper à la plus-value ?
La donation purge la plus-value latente : le donataire qui revend ensuite ne sera imposé que sur la hausse intervenue depuis la donation. Mais des droits de donation sont dus, et l'administration sanctionne les montages où la donation n'est qu'une étape formelle avant une vente déjà négociée. C'est un arbitrage à construire avec un notaire, pas une astuce.
Où trouver les textes officiels ?
La fiche de référence figure sur service-public.gouv.fr, et les prix de vente réels des biens comparables sont consultables sur la base publique DVF, utile pour estimer la plus-value avant même de mettre en vente.