
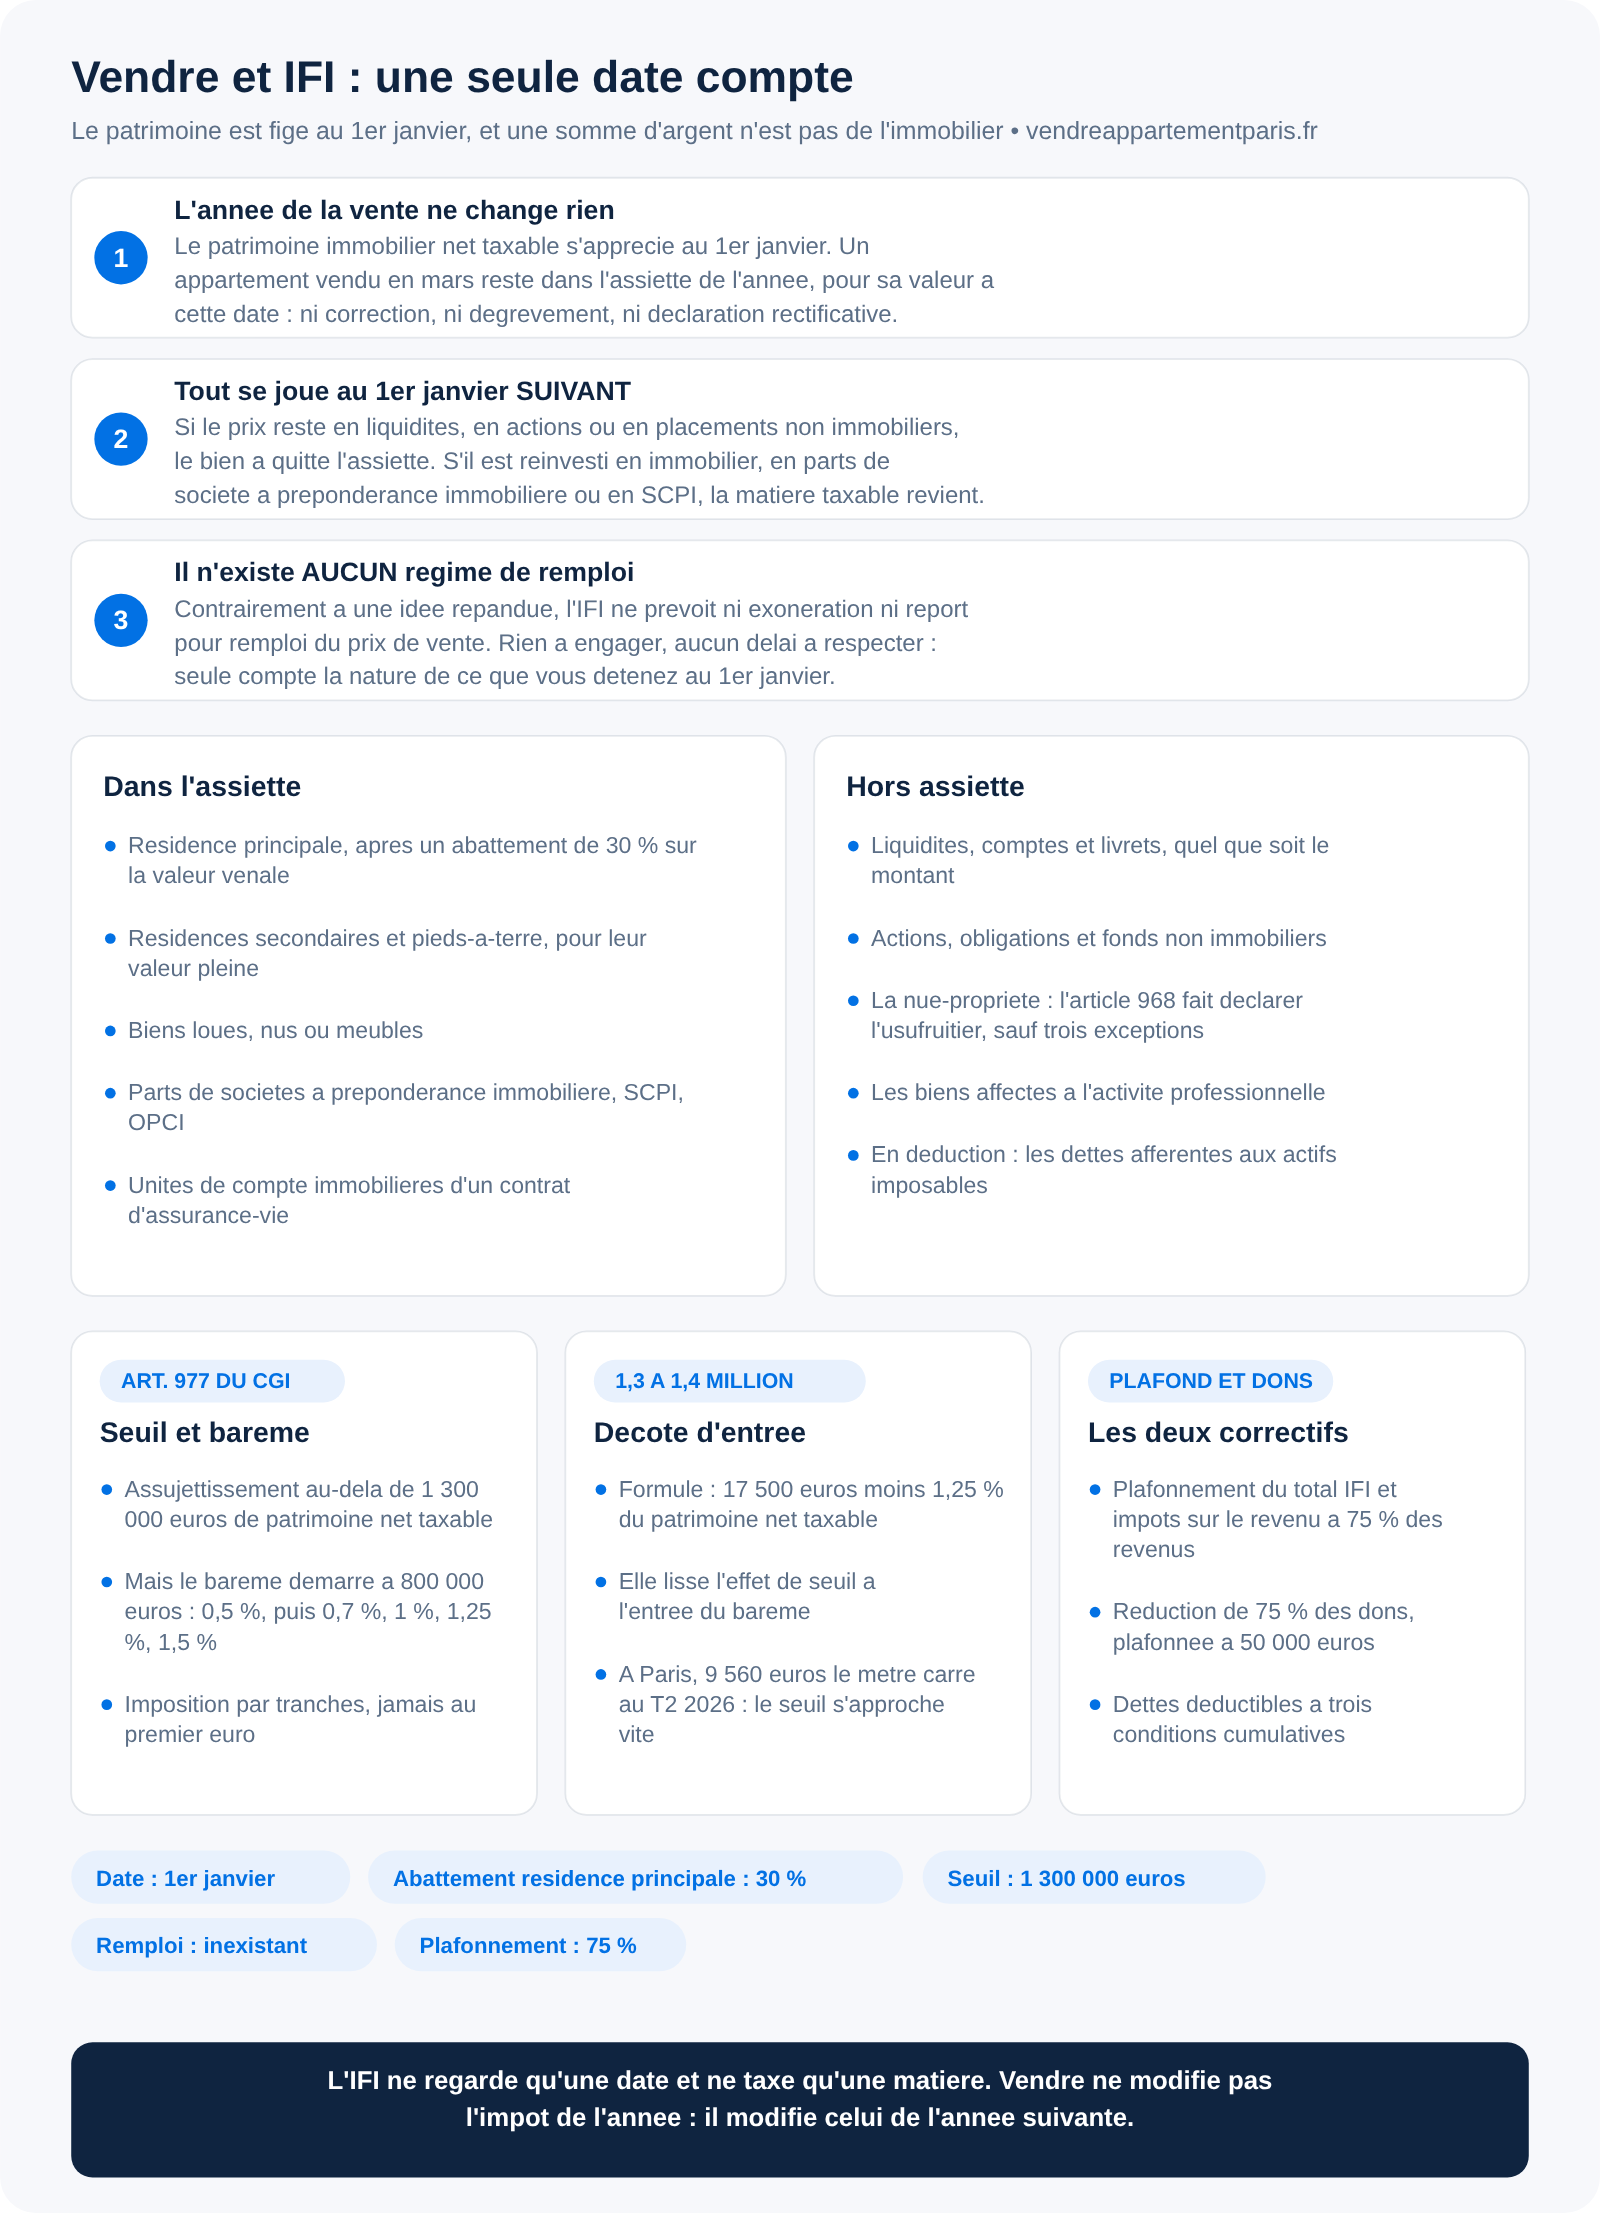
L'impôt sur la fortune immobilière ne regarde qu'une date et ne taxe qu'une matière. La date, c'est le 1er janvier : votre patrimoine immobilier net est figé ce jour-là, et rien de ce qui arrive ensuite dans l'année ne le modifie. La matière, c'est l'immobilier : une somme d'argent sur un compte, un contrat d'assurance-vie en unités de compte non immobilières, un portefeuille d'actions n'entrent pas dans l'assiette.
De ces deux règles découle toute la réponse à la question que se posent les vendeurs parisiens assujettis : vendre sa résidence principale ne change rien à l'IFI de l'année en cours, et tout se joue au 1er janvier suivant. Encore faut-il savoir ce qu'il y aura dans le patrimoine à cette date. Si la vente est en préparation, une estimation de votre appartement vous donne la valeur qui servira de base aussi bien à la déclaration qu'à la négociation.
Vendre en cours d'année change-t-il mon IFI de l'année ?
Non. Le patrimoine net taxable s'apprécie au 1er janvier de l'année d'imposition, et cette appréciation est définitive. Un appartement vendu le 15 mars reste dans l'assiette de l'IFI de l'année, pour sa valeur au 1er janvier, avec les éventuels abattements qui lui étaient applicables à cette date.
Cette logique de date n'est pas propre à l'IFI : la taxe foncière obéit elle aussi au 1er janvier, avec cette différence que son redevable, lui, peut être partiellement remboursé par l'acquéreur.
Autrement dit, la vente n'ouvre aucun droit à correction, à dégrèvement ni à déclaration rectificative. Elle produit son effet un an plus tard : si le prix de vente est resté sous forme de liquidités, de titres ou de placements non immobiliers, le bien a quitté l'assiette et le patrimoine taxable baisse d'autant au 1er janvier suivant. C'est la seule mécanique à retenir, et elle est purement calendaire.
L'abattement de 30 % sur la résidence principale : comment il s'applique
La résidence principale bénéficie d'un abattement de 30 % sur sa valeur vénale. Un appartement parisien valorisé un million d'euros au 1er janvier n'entre donc dans l'assiette que pour 700 000 euros, à condition qu'il soit bien la résidence principale du contribuable à cette date.
Deux conséquences pratiques en découlent. D'abord, l'abattement s'apprécie au 1er janvier : si vous avez déménagé en décembre et que l'appartement mis en vente n'est plus votre résidence principale au 1er janvier, il entre dans l'assiette pour sa valeur pleine. Ensuite, l'abattement ne vaut que pour un seul logement, celui qui constitue effectivement la résidence principale : une résidence secondaire, un pied-à-terre, un bien loué sont déclarés pour leur valeur vénale entière.
L'IFI ne regarde qu'une date. Vendre en mars ne change pas l'impôt de l'année ; ce qui compte, c'est ce que contient le patrimoine le 1er janvier suivant — et une somme d'argent n'est pas de l'immobilier.
Que devient le prix de vente au 1er janvier suivant ?
Tout dépend de ce que vous en avez fait. Si le produit de la vente dort sur un compte, se trouve investi en obligations, en actions, en fonds non immobiliers ou en assurance-vie sans unités de compte immobilières, il sort de l'assiette : l'IFI n'atteint pas les liquidités.
Si vous rachetez un bien immobilier, il remplace le précédent dans l'assiette, pour sa valeur au 1er janvier suivant, avec l'abattement de 30 % s'il devient votre résidence principale. Si vous investissez en parts de sociétés à prépondérance immobilière, en parts de société civile de placement immobilier ou en unités de compte immobilières d'un contrat d'assurance-vie, la fraction immobilière redevient taxable. Les règles applicables aux sociétés sont à cet égard plus techniques qu'il n'y paraît : la détention d'un bien en société civile immobilière n'écarte pas l'IFI, elle en déplace l'assiette sur la valeur des parts.
Y a-t-il un régime de remploi à l'IFI ?
Non, et c'est la croyance la plus répandue sur ce sujet. Il n'existe aucun mécanisme d'exonération ou de report pour remploi du prix de vente dans l'IFI, à la différence de certains dispositifs que l'on rencontre en matière de plus-values professionnelles. Vous n'avez rien à engager, rien à réinvestir et aucun délai à respecter pour que la vente produise son effet sur l'assiette.
Ce qui joue, c'est seulement la nature de ce que vous détenez au 1er janvier. Le remploi, en matière d'IFI, n'est donc pas une faveur fiscale : c'est le choix, neutre au regard du texte, de remettre ou non de l'immobilier dans son patrimoine. Ne confondez pas non plus l'IFI avec l'imposition du gain : le sort du prix de vente au regard de la plus-value immobilière suit des règles entièrement distinctes, et l'exonération de la résidence principale y joue, elle, à plein.
Le barème, le seuil de 1 300 000 euros et la décote
L'assujettissement commence lorsque le patrimoine immobilier net taxable dépasse 1 300 000 euros au 1er janvier. Au-delà de ce seuil, le barème progressif de l'article 977 du code général des impôts s'applique par tranches, et non au premier euro : rien jusqu'à 800 000 euros, 0,5 % de 800 001 à 1 300 000 euros, 0,7 % de 1 300 001 à 2 570 000 euros, 1 % de 2 570 001 à 5 000 000 euros, 1,25 % de 5 000 001 à 10 000 000 euros, et 1,5 % au-delà.
Ce point surprend souvent : une fois le seuil franchi, l'impôt se calcule depuis 800 000 euros, ce qui crée un effet de bord à l'entrée du barème. Un mécanisme de décote le lisse pour les patrimoines compris entre 1,3 et 1,4 million d'euros ; sa formule est de 17 500 euros diminués de 1,25 % du patrimoine net taxable. À Paris, où le prix moyen au mètre carré s'établissait à 9 560 euros au deuxième trimestre 2026 selon les données notariales, un grand appartement familial peut suffire à faire approcher ce seuil, dettes déduites.
Nue-propriété, usufruit : qui déclare le bien ?
En présence d'un démembrement, l'article 968 du code général des impôts pose un principe simple : le bien est déclaré pour sa valeur en pleine propriété par l'usufruitier. Le nu-propriétaire, lui, ne déclare rien — ce qui fait de la nue-propriété l'une des rares matières immobilières durablement hors assiette. Le texte prévoit trois exceptions, dans lesquelles usufruitier et nu-propriétaire déclarent chacun leur part évaluée selon le barème légal.
Cette règle est l'une des raisons pour lesquelles la vente de la seule nue-propriété d'un appartement intéresse des acquéreurs assujettis à l'IFI, et il faut en connaître le détail avant d'y voir un avantage : l'opération a aussi ses contreparties, en particulier sur la durée et sur la liquidité.
Le plafonnement à 75 % des revenus et la réduction pour dons
Deux correctifs peuvent abaisser l'impôt. Le plafonnement limite le total formé par l'IFI et les impôts sur le revenu de l'année précédente à 75 % de ces revenus : il protège les contribuables dont le patrimoine immobilier est important mais les revenus modestes, situation fréquente chez les retraités parisiens propriétaires de longue date. La réduction pour dons, elle, permet d'imputer 75 % des versements effectués au profit de certains organismes d'intérêt général, dans la limite de 50 000 euros de réduction.
Les dettes, enfin, se déduisent de l'assiette, mais à trois conditions : exister au 1er janvier, être à la charge personnelle du redevable et être afférentes à des actifs imposables. Un emprunt en cours sur l'appartement vendu reste donc déductible au 1er janvier précédant la vente, puis disparaît de l'assiette avec le bien. Un bien loué en meublé mérite au passage un examen distinct, la revente d'un LMNP ayant changé de régime en 2025. Si vous êtes dans ce cas, le mécanisme du remboursement anticipé d'un crédit en cours mérite d'être regardé avant la signature, pour des raisons qui n'ont rien à voir avec l'IFI mais qui pèsent sur le produit net.
Questions fréquentes
Je vends ma résidence principale en avril : dois-je corriger ma déclaration IFI ?
Non. Le patrimoine est apprécié au 1er janvier, et la déclaration de l'année reste établie sur cette base, abattement de 30 % compris si le bien était alors votre résidence principale.
Le prix de vente placé sur un compte est-il soumis à l'IFI ?
Non. L'IFI ne taxe que les actifs immobiliers. Les liquidités, les actions et les placements non immobiliers restent hors assiette, quel que soit leur montant.
L'abattement de 30 % s'applique-t-il à un bien que je viens de quitter ?
Seulement s'il constituait encore votre résidence principale au 1er janvier. Un logement quitté avant cette date est déclaré pour sa valeur vénale pleine, même s'il est en vente.
Quel est le seuil de l'IFI en 2026 ?
Le patrimoine immobilier net taxable doit dépasser 1 300 000 euros au 1er janvier. Le barème s'applique ensuite par tranches à partir de 800 000 euros, avec une décote entre 1,3 et 1,4 million d'euros.
Faut-il réinvestir dans l'immobilier pour éviter l'IFI ?
La question est inversée : réinvestir dans l'immobilier remet le patrimoine dans l'assiette. Il n'existe aucun régime de remploi favorable, et conserver le produit de la vente sous forme non immobilière suffit à le sortir de l'IFI.
Comment déclarer une vente intervenue en cours d'année ?
Il n'y a rien à déclarer au titre de l'année de la vente, l'assiette étant figée au 1er janvier. Le bien disparaît simplement de la déclaration de l'année suivante, et ce qui l'a remplacé y figure selon sa nature.
Les deux sources officielles à consulter sont la rubrique consacrée à l'impôt sur la fortune immobilière sur impots.gouv.fr et la fiche explicative d'economie.gouv.fr, qui donnent le barème et la formule de décote à l'identique. Pour l'économie générale de l'opération, la vue d'ensemble de la vente d'un bien à Paris replace ces calculs dans le calendrier réel d'une vente.


