La vente de votre résidence principale est totalement exonérée d'impôt sur la plus-value. Pas d'abattement à calculer, pas de durée de détention à attendre, pas de plafond : l'article 150 U du Code général des impôts exonère la plus-value réalisée lors de la cession du logement qui constitue votre résidence habituelle et effective au jour de la vente, ainsi que ses dépendances immédiates et nécessaires vendues en même temps.
Une exonération aussi simple à énoncer est en réalité rarement contestée sur son principe et souvent contestée sur ses conditions. Deux situations font tomber des dossiers chaque année : le vendeur a déménagé avant la vente et le logement est resté vide trop longtemps, ou bien il l'a loué en attendant l'acheteur. Cet article détaille les conditions exactes, les cas limites, et règle au passage la question qui revient le plus souvent — celle du prétendu délai de cinq ans. Si vous préparez votre vente, commencez par une estimation de votre bien : la plus-value ne se calcule qu'à partir d'un prix de cession réaliste.
Faut-il payer une plus-value sur la vente de sa résidence principale ?
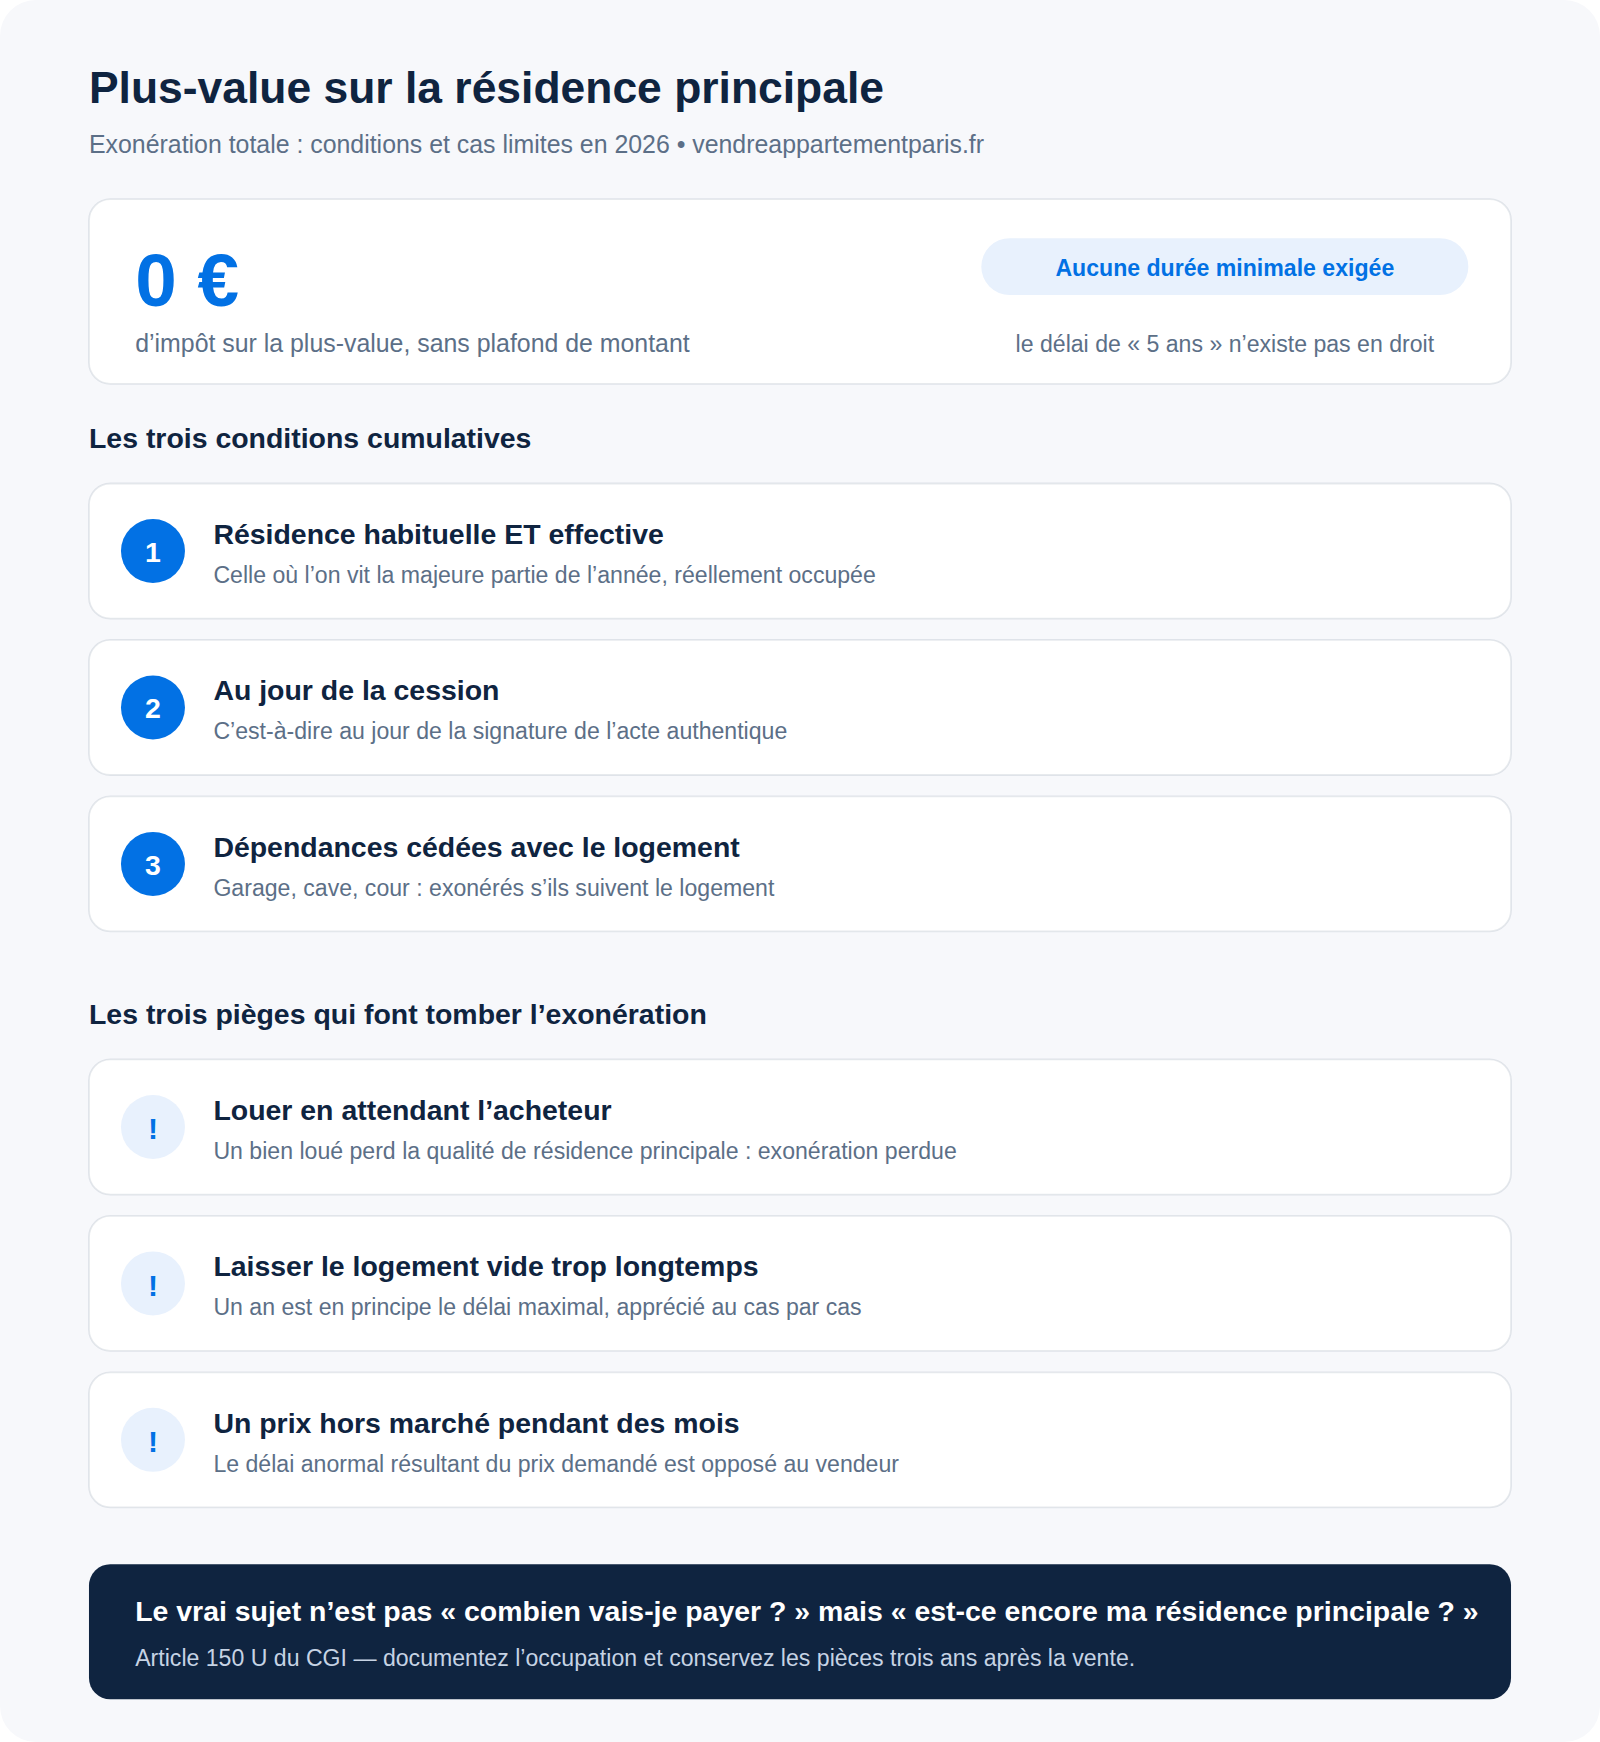
Non. L'exonération est totale et de plein droit, quel que soit le montant de la plus-value et quelle que soit la durée de détention. Un logement acheté 300 000 € et revendu 700 000 € quatre ans plus tard ne génère aucun impôt s'il était bien votre résidence principale au jour de la cession.
C'est ce qui distingue radicalement la résidence principale de tout autre bien. Sur une résidence secondaire, un investissement locatif ou un bien hérité, la plus-value est imposée à 19 % au titre de l'impôt sur le revenu et 17,2 % au titre des prélèvements sociaux, avec des abattements pour durée de détention qui n'aboutissent à une exonération complète qu'au bout de 22 ans pour l'impôt et 30 ans pour les prélèvements sociaux. S'y ajoute une surtaxe de 2 à 6 % au-delà de 50 000 € de plus-value imposable.
Sur la résidence principale, la question n'est jamais « combien vais-je payer ? » mais « le bien sera-t-il encore ma résidence principale au jour de la signature ? ». Toute la fiscalité de l'opération tient dans cette seconde question.
Y a-t-il un délai de 5 ans pour vendre sa résidence principale ?
Non, et c'est probablement l'idée reçue la plus répandue sur le sujet. Aucune durée minimale d'occupation ni de détention n'est exigée par l'article 150 U pour bénéficier de l'exonération. Vous pouvez acheter, habiter huit mois, revendre, et ne rien devoir.
D'où vient alors cette histoire de cinq ans ? De trois confusions. La première avec un amendement discuté lors de l'examen du projet de loi de finances pour 2025, qui proposait précisément d'introduire une condition d'occupation minimale de cinq ans : il n'a pas été retenu, et le droit est resté inchangé. La deuxième avec la règle empirique selon laquelle il faut garder un bien quatre à cinq ans pour amortir les frais d'acquisition — une considération économique, pas fiscale. La troisième avec les conditions de certains dispositifs d'aide à l'accession, qui imposent, eux, une durée d'occupation.
Attention toutefois : l'absence de durée minimale ne signifie pas absence de contrôle. Une occupation très brève, surtout si elle est répétée d'une opération à l'autre, expose à une requalification en activité de marchand de biens ou à une remise en cause pour abus de droit. Ce que l'administration vérifie n'est pas un compteur, c'est la réalité de l'occupation : avis d'imposition à cette adresse, contrats d'énergie, assurance habitation, adresse déclarée aux organismes sociaux, scolarisation des enfants.
Quelles sont les conditions exactes de l'exonération ?
Trois conditions, cumulatives, suffisent à résumer le régime.
Le logement doit être votre résidence habituelle et effective. Habituelle, c'est-à-dire celle où vous vivez la majeure partie de l'année. Effective, c'est-à-dire réellement occupée : une simple domiciliation administrative ne suffit pas. Un logement occupé à titre gratuit par un tiers, même un proche, n'ouvre pas droit à l'exonération.
Il doit l'être au jour de la cession, c'est-à-dire au jour de la signature de l'acte authentique. C'est ce point qui pose problème à presque tous ceux qui déménagent avant de vendre — la suite de cet article y est consacrée.
Les dépendances suivent le sort du logement. Garage, cave, chambre de service, cour, jardin : ils sont exonérés avec le logement s'ils constituent des dépendances immédiates et nécessaires et s'ils sont cédés simultanément, ou dans un délai normal, même à un acquéreur différent. Pour un garage, l'administration admet en pratique une distance de l'ordre d'un kilomètre du logement.
J'ai déménagé avant de vendre : suis-je encore exonéré ?
Oui, à condition que la vente intervienne dans un délai normal de vente et que le logement soit resté inoccupé entre votre départ et la signature.
La doctrine fiscale ne fixe aucun délai maximal a priori. Elle indique en revanche que, dans un contexte économique normal, un délai d'une année constitue en principe le délai maximal, et qu'il s'apprécie au cas par cas en tenant compte des conditions locales du marché, du prix demandé au regard de ce marché, des caractéristiques particulières du bien et des diligences accomplies par le vendeur.
Cette liste est une feuille de route, pas une formalité. Concrètement, un vendeur qui a mis son bien en vente dès son départ, l'a confié à une ou plusieurs agences, a conservé les mandats et les annonces, et a ajusté son prix face à l'absence d'offres, défendra sans difficulté un délai de quinze ou dix-huit mois sur un marché ralenti. À l'inverse, un vendeur qui a affiché un prix très au-dessus du marché pendant dix-huit mois sans jamais le corriger se verra opposer que le délai anormal résulte de son propre choix. La jurisprudence a déjà jugé excessive une vacance de dix-sept mois dans des circonstances de ce type.
Deux réflexes, donc, si vous vendez après avoir déménagé : documenter (mandats, captures d'annonces, comptes rendus de visites, historique des baisses de prix) et positionner correctement le prix dès le départ. C'est aussi, accessoirement, la meilleure façon de vendre vite : nos repères pour vendre un appartement rapidement valent ici comme argument fiscal autant que commercial.
Puis-je louer mon logement en attendant de le vendre ?
Non, pas si vous voulez conserver l'exonération. Un immeuble donné en location ne peut pas bénéficier de l'exonération de résidence principale, même si le locataire en fait, lui, sa résidence principale. La mise en location fait perdre au bien sa qualité de résidence principale du cédant, et la plus-value redevient imposable dans les conditions de droit commun.
Le raisonnement vaut aussi pour une occupation gratuite par un enfant ou un parent pendant la période de vente. Si votre projet est de louer plutôt que de vendre, c'est un arbitrage à assumer comme tel — et il change complètement le calcul, puisque vous basculez dans le régime d'imposition des plus-values avec abattements, et que la vente ultérieure relèvera des règles applicables à un appartement vendu loué, avec la décote correspondante.
Et en cas de divorce, de séparation ou de départ en maison de retraite ?
Ces trois situations bénéficient d'aménagements spécifiques.
Divorce et séparation. Une mesure de tempérament permet à l'époux ou au partenaire qui a quitté le logement de conserver l'exonération, dès lors que le bien constituait la résidence principale du couple au moment de la séparation, qu'il est resté occupé par l'autre membre du couple jusqu'à sa mise en vente, et que la cession intervient dans les délais normaux. Le fait que le cédant soit devenu propriétaire d'un autre logement entre-temps ne fait pas obstacle à l'exonération. Le sujet est traité plus largement dans notre guide sur la vente d'un appartement en cas de divorce.
Maison de retraite ou établissement de soins. Une personne qui entre en établissement médicalisé ou en établissement pour personnes handicapées peut bénéficier d'une exonération si la cession intervient dans les deux ans suivant son entrée, sous condition de ressources, et à condition que le logement soit resté libre de toute occupation depuis son départ.
Non-résidents. Un Français installé à l'étranger qui vend l'ancien logement qu'il occupait en France ne bénéficie pas de l'exonération de résidence principale, mais d'un régime distinct, plafonné à 150 000 € de plus-value nette imposable et soumis à des conditions de date et d'antériorité de domiciliation fiscale en France.
Quelle différence avec l'exonération de la première cession d'un autre logement ?
C'est le filet de sécurité le plus mal connu du régime des plus-values, et il concerne beaucoup de locataires qui vendent un bien pour acheter leur résidence principale.
La plus-value réalisée lors de la première cession d'un logement autre que la résidence principale peut être exonérée sous trois conditions : ne pas avoir été propriétaire de sa résidence principale, directement ou indirectement, au cours des quatre années précédant la cession ; remployer le prix de cession dans un délai de vingt-quatre mois pour acquérir ou construire un logement affecté à sa résidence principale ; et mentionner dans l'acte l'identité du bénéficiaire, la fraction du prix destinée au remploi et le montant de plus-value exonérée.
Deux précisions utiles. L'exonération s'applique à hauteur de la seule fraction remployée : si vous ne réinvestissez que 60 % du prix, 60 % de la plus-value est exonérée. Et elle ne joue qu'une fois par contribuable. C'est le mécanisme qui permet, par exemple, à un locataire propriétaire d'un studio hérité de le vendre pour acheter son appartement sans acquitter la plus-value.
Comment prouver que le logement était bien ma résidence principale ?
Par un faisceau d'indices, que l'administration apprécie globalement. Les pièces les plus convaincantes sont celles qui émanent de tiers : avis d'imposition mentionnant l'adresse, factures d'électricité, de gaz et d'eau avec des consommations cohérentes avec une occupation réelle, attestation d'assurance habitation, courriers de l'employeur ou des organismes sociaux, certificat de scolarité des enfants, abonnement internet.
Deux conseils pratiques. D'abord, conservez ces pièces trois ans après la vente : c'est la durée usuelle pendant laquelle un contrôle peut intervenir. Ensuite, si votre situation est particulière — double résidence pour raisons professionnelles, logement de fonction, séparation en cours —, rassemblez le dossier avant la vente plutôt qu'après, et faites-le relire par votre notaire, qui reste l'interlocuteur naturel sur ce point.
Que faire si mon bien n'est pas ma résidence principale ?
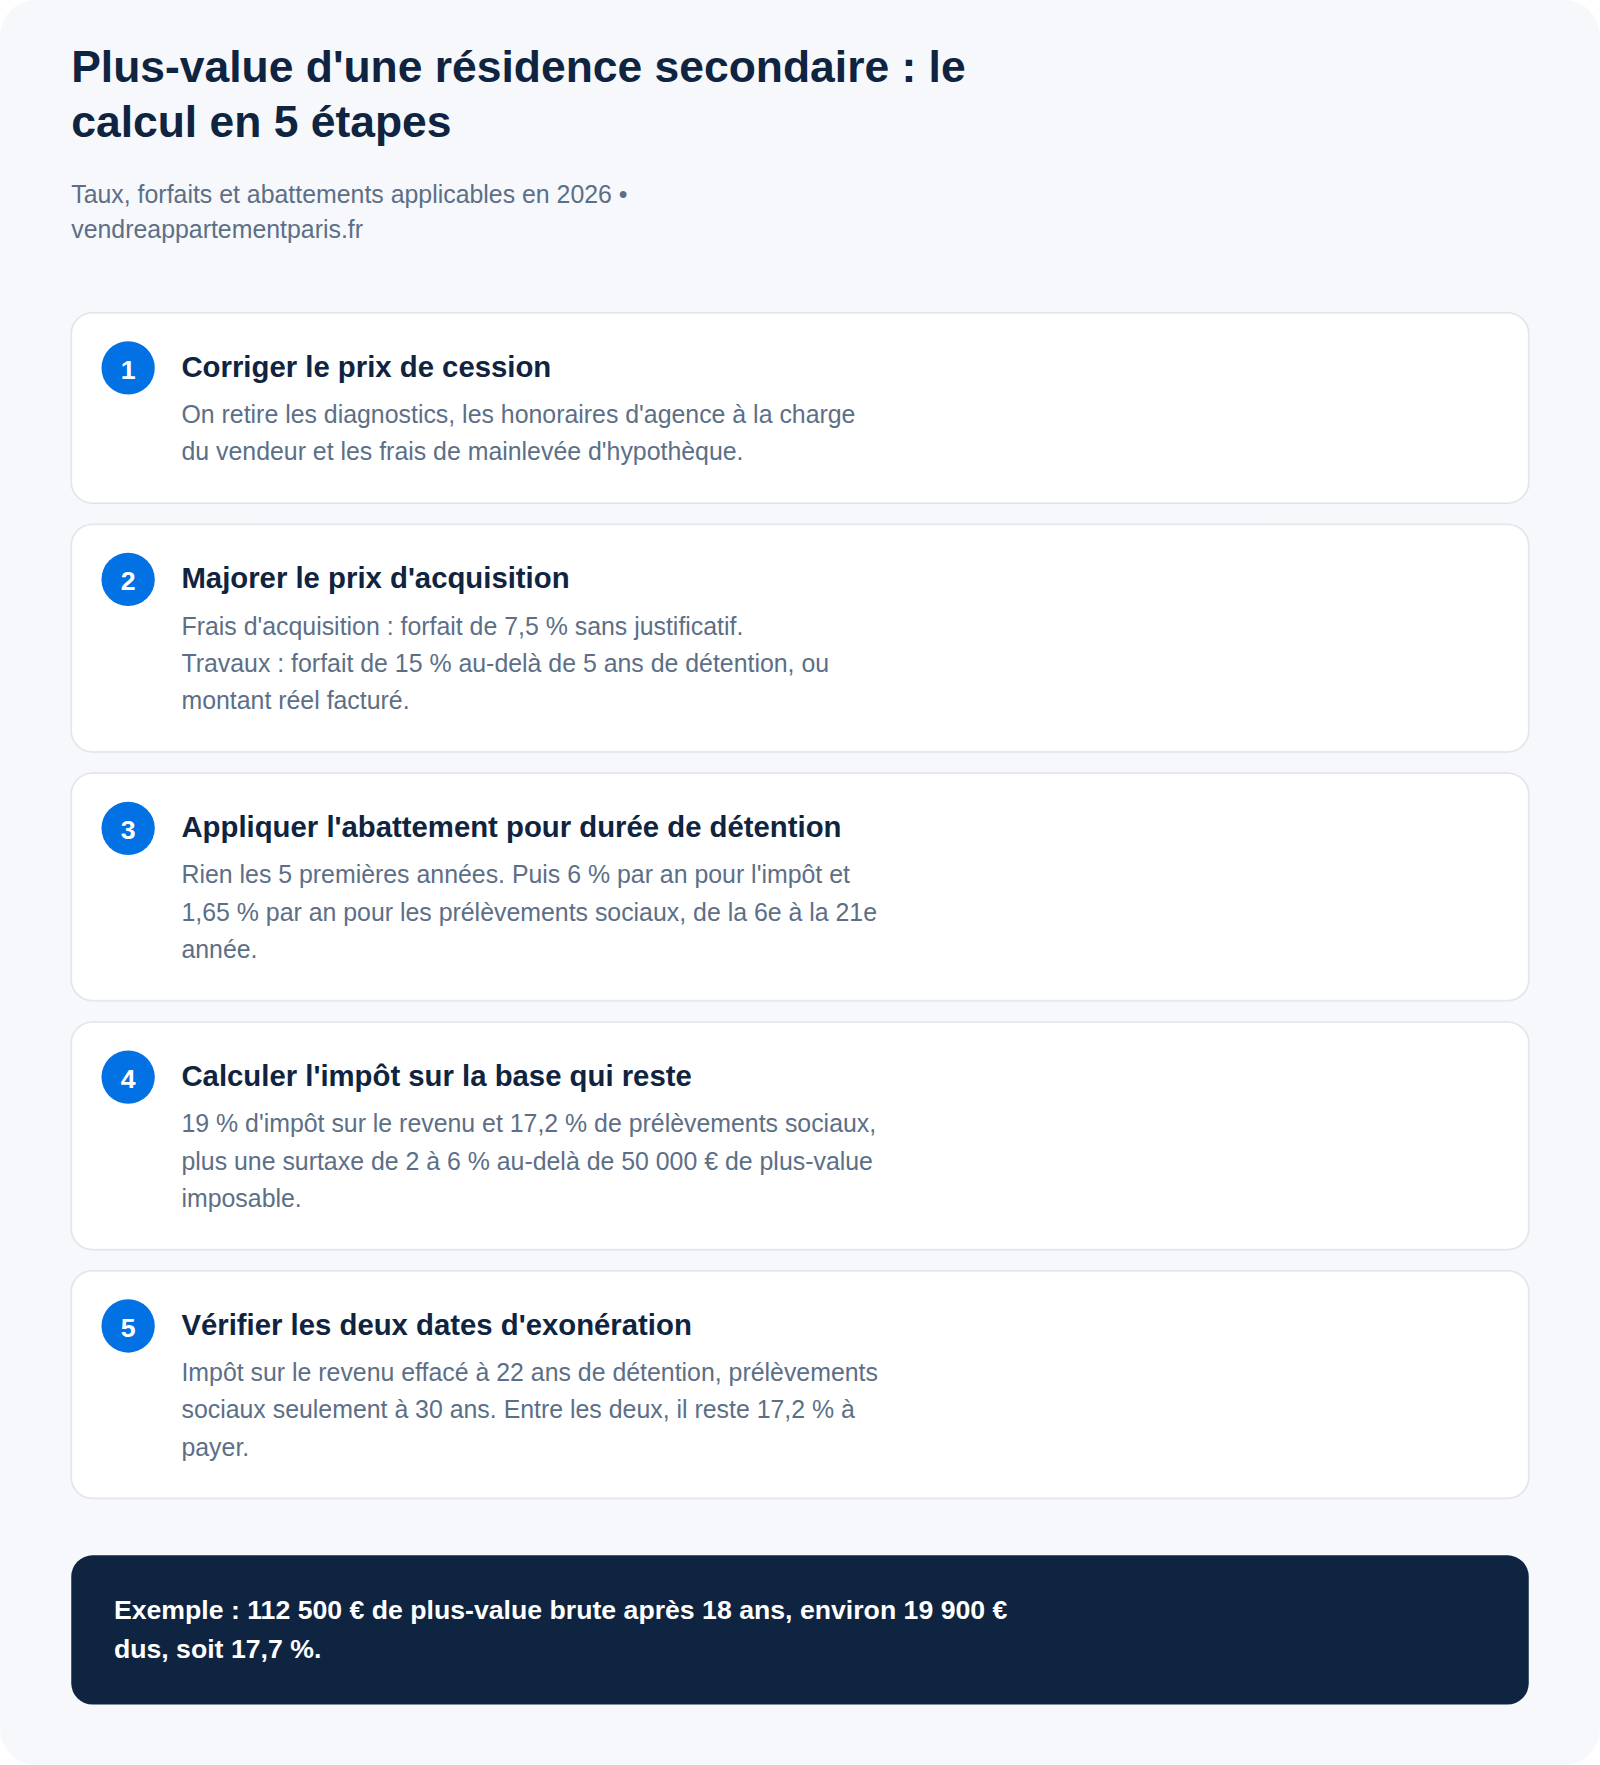
Le calcul change de nature. La plus-value imposable est la différence entre le prix de cession et le prix d'acquisition, ce dernier étant majoré de frais qui peuvent être retenus forfaitairement : 7,5 % du prix d'achat au titre des frais d'acquisition, et 15 % au titre des travaux dès lors que le bien est détenu depuis plus de cinq ans, sans justificatif à produire. Ces deux forfaits réduisent souvent l'impôt bien plus que les factures réelles.
S'appliquent ensuite les abattements pour durée de détention, différents pour l'impôt sur le revenu et pour les prélèvements sociaux, qui aboutissent à une exonération totale à 22 ans puis à 30 ans. Le détail du calcul, avec un exemple chiffré complet, figure dans notre guide sur la plus-value d'une résidence secondaire et dans notre page plus-value immobilière à Paris. Si le bien provient d'une succession, le prix d'acquisition retenu est la valeur déclarée au décès, ce que détaille notre article sur la plus-value après une succession.
Dans tous les cas, l'impôt est calculé et prélevé à la source par le notaire au moment de l'acte : vous n'avez pas de déclaration séparée à produire, mais le montant vient en déduction du prix que vous encaissez. C'est une raison de plus de connaître le chiffre avant de signer, et non après. Pour situer votre prix de cession, une estimation de votre appartement est le point de départ.
Questions fréquentes
La vente de la résidence principale est-elle vraiment exonérée à 100 % ?
Oui, sans plafond de montant ni durée minimale de détention, dès lors que le logement constitue la résidence habituelle et effective du vendeur au jour de la cession.
Faut-il avoir habité 5 ans dans le logement pour être exonéré ?
Non. Aucune durée minimale d'occupation n'est exigée. L'amendement qui proposait d'introduire une condition de cinq ans lors de l'examen du budget 2025 n'a pas été adopté, et le droit est resté inchangé.
Combien de temps ai-je pour vendre après avoir déménagé ?
La doctrine retient qu'un délai d'un an constitue en principe le maximum dans un contexte économique normal, mais l'appréciation est circonstanciée : marché local, prix demandé, caractéristiques du bien et diligences du vendeur. Sur un marché ralenti, un délai plus long peut être admis s'il est documenté.
Puis-je louer mon ancien logement en attendant de le vendre ?
Non, pas sans perdre l'exonération : un bien donné en location ne peut pas bénéficier du régime de la résidence principale. Le logement doit rester inoccupé entre le départ et la vente.
Le garage et la cave sont-ils exonérés avec l'appartement ?
Oui, en tant que dépendances immédiates et nécessaires, s'ils sont vendus simultanément ou dans un délai normal, même à un acquéreur différent. Pour un garage, une distance de l'ordre d'un kilomètre du logement est admise en pratique.
Et si je suis divorcé et que j'ai quitté le logement ?
Une mesure de tempérament maintient l'exonération si le bien était la résidence principale du couple au moment de la séparation, s'il est resté occupé par l'autre membre du couple jusqu'à la mise en vente, et si la cession intervient dans un délai normal.
Comment prouver que c'était bien ma résidence principale ?
Par un faisceau d'indices : avis d'imposition à cette adresse, factures d'énergie avec des consommations cohérentes, assurance habitation, courriers officiels, scolarisation des enfants. Conservez ces pièces environ trois ans après la vente.
Je suis locataire et je vends un autre bien pour acheter : suis-je imposé ?
Peut-être pas. L'exonération de la première cession d'un logement autre que la résidence principale s'applique si vous n'avez pas été propriétaire de votre résidence principale dans les quatre années précédentes et si vous remployez le prix dans les vingt-quatre mois pour acquérir votre résidence principale. Elle joue à hauteur de la fraction remployée, une seule fois.