
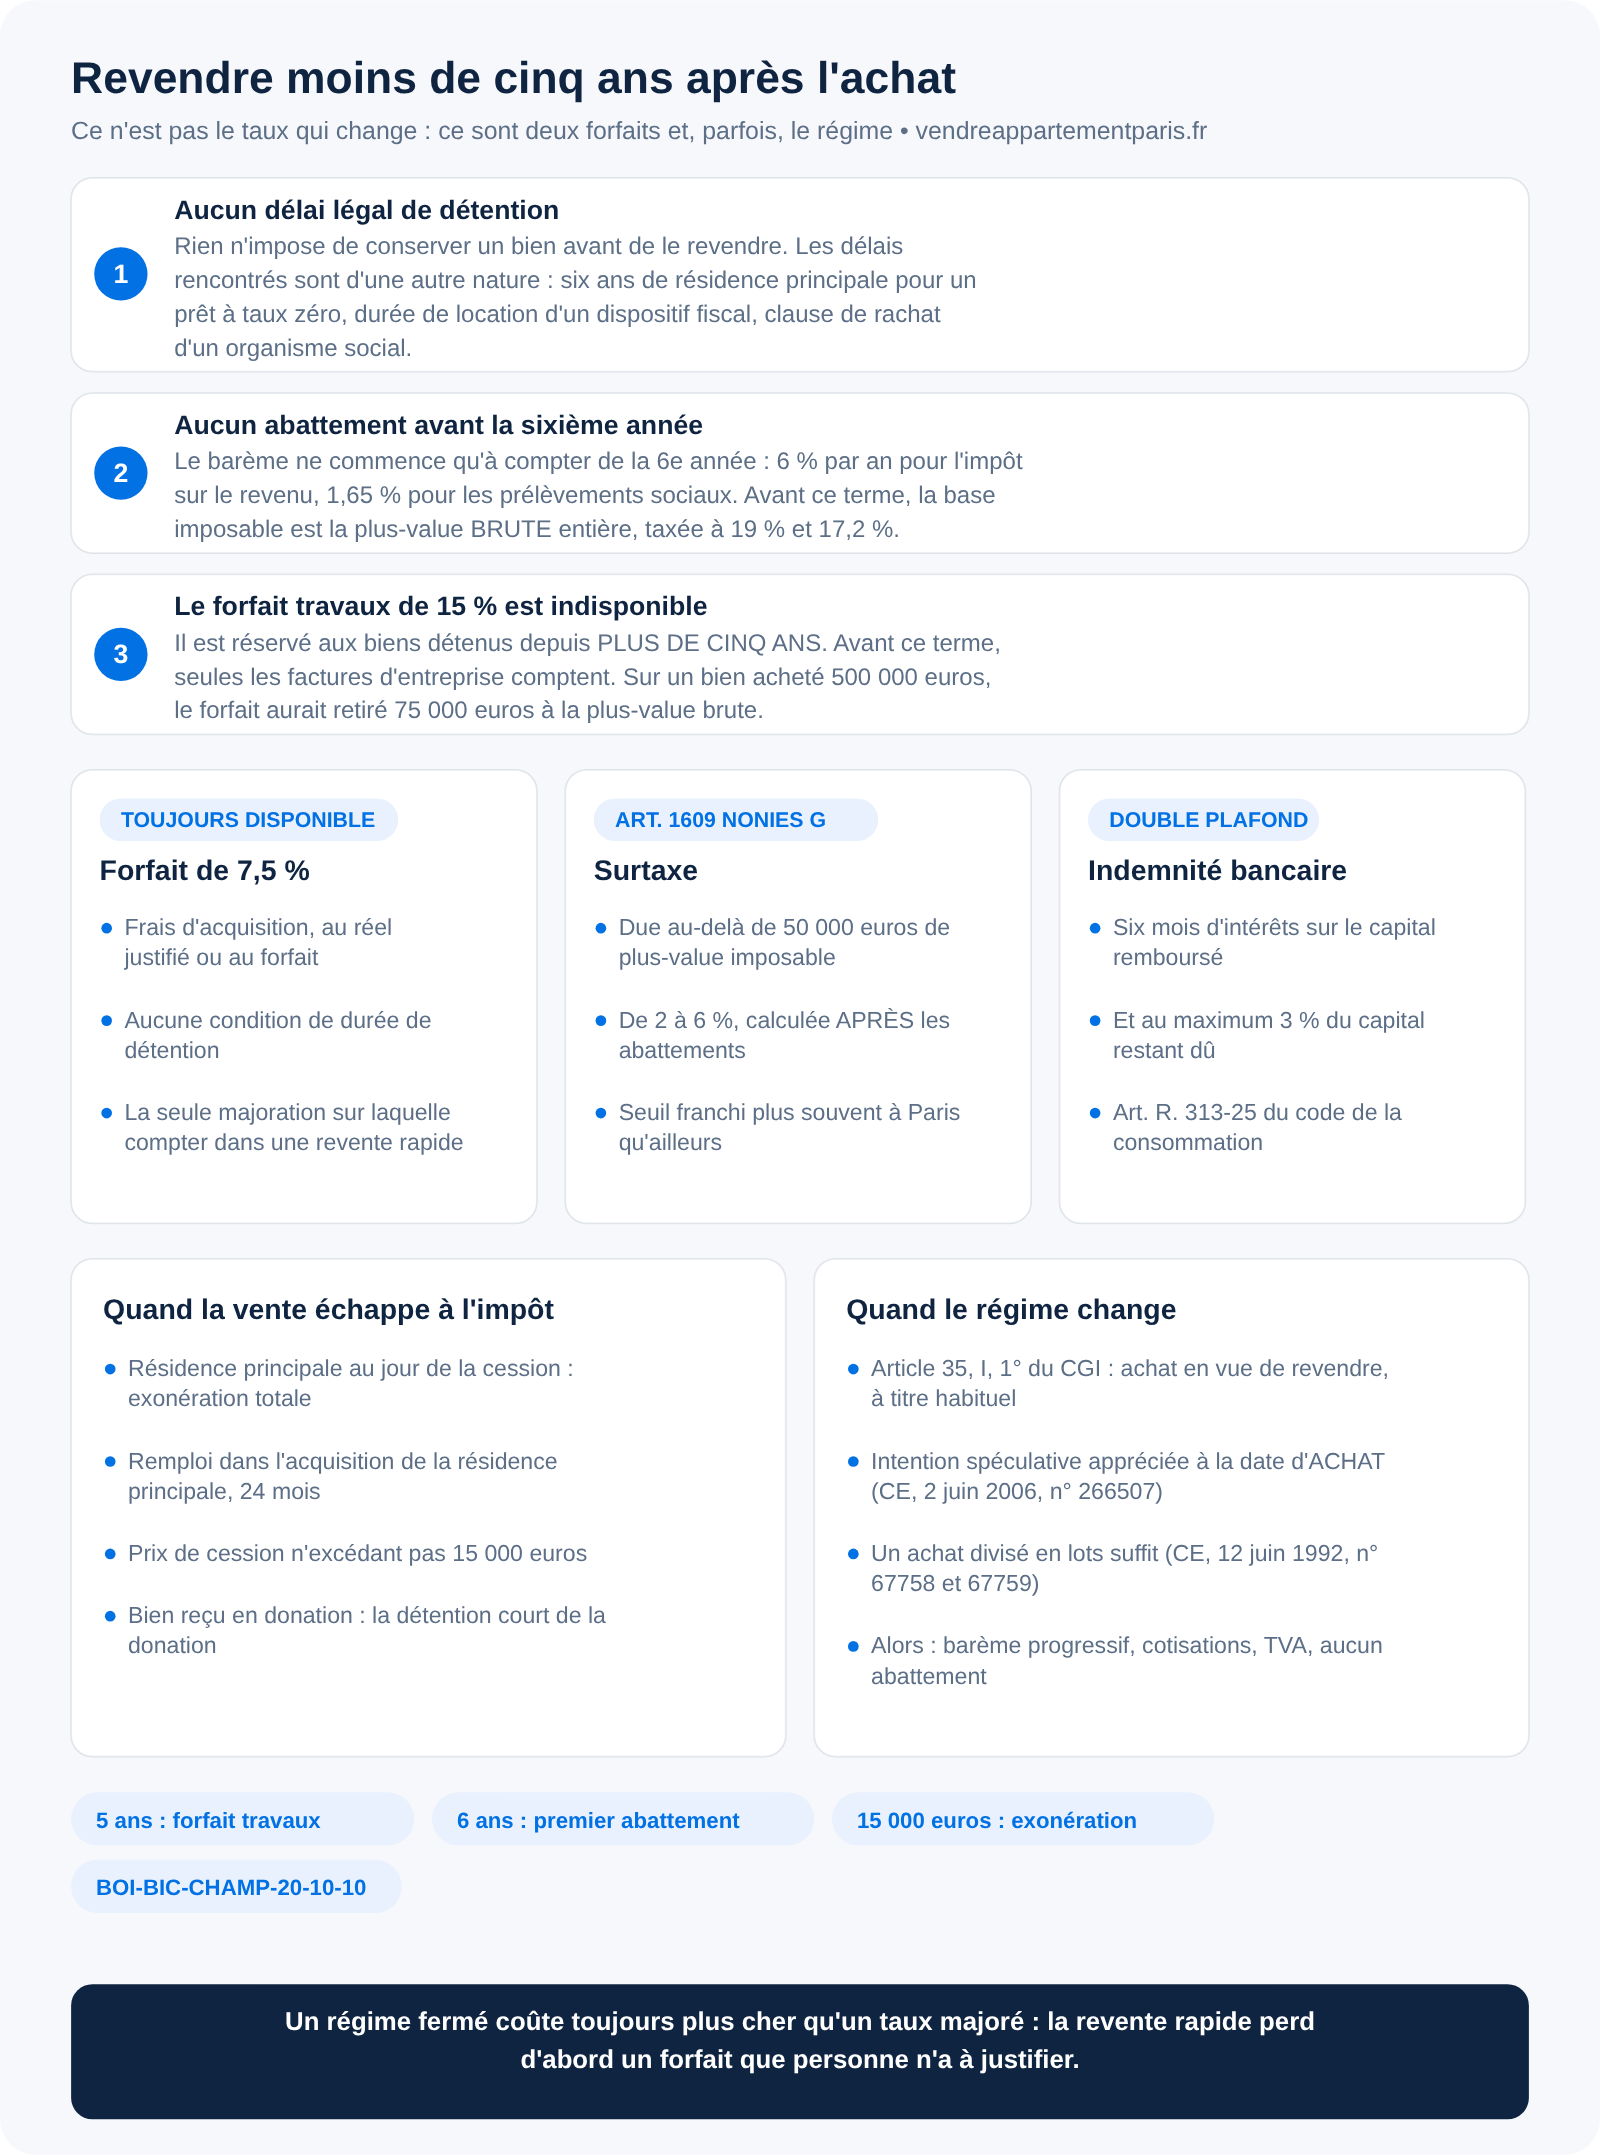
Revendre un appartement acheté il y a moins de cinq ans n'est soumis à aucun délai légal : vous pouvez vendre le lendemain de l'acte si vous le souhaitez. Ce qui change n'est pas la permission, c'est le coût. Et contrairement à ce que l'on lit souvent, ce coût ne se résume pas à un taux d'imposition plus élevé : il tient à deux pertes sèches et à un risque de changement de régime.
Les deux pertes sont faciles à chiffrer. Avant la sixième année, aucun abattement pour durée de détention ne s'applique : la plus-value imposable est la plus-value brute entière, taxée à 19 % à l'impôt sur le revenu et à 17,2 % aux prélèvements sociaux. Et avant cinq ans de détention, le forfait travaux de 15 % du prix d'achat est indisponible, alors qu'il s'applique sans aucun justificatif au-delà. Le risque, lui, est d'une autre nature : si l'opération se répète, l'administration peut vous sortir du régime des plus-values des particuliers pour vous imposer comme un professionnel.
Existe-t-il un délai minimum avant de revendre un appartement ?
Non. Aucun texte n'impose de conserver un bien immobilier pendant une durée minimale avant de le revendre. Les délais que l'on croise sont d'une autre nature : ce sont des seuils fiscaux, des conditions d'avantages, ou des clauses contractuelles. La question utile n'est donc pas de savoir si vous pouvez vendre, mais ce que la vente laisse : commencez par une estimation de votre bien, puis retranchez l'impôt et les frais décrits ci-dessous.
Trois exemples à distinguer. Le prêt à taux zéro impose de conserver le logement comme résidence principale pendant six ans, sauf exceptions. Un dispositif de défiscalisation locative engage sur une durée de location, et une revente avant son terme entraîne la reprise des réductions obtenues. Certains logements acquis auprès d'un organisme social comportent enfin une clause de rachat. Vérifiez votre acte d'achat : le délai qui vous concerne y figure, ou il n'existe pas. La vente elle-même, en revanche, vous engage bien avant le notaire : elle se noue dès l'acceptation d'une offre, comme le détaille notre article sur la rétractation du vendeur après une offre acceptée.
Combien coûte la plus-value quand on revend avant six ans ?
Le taux global reste celui du droit commun, 36,2 %, mais il s'applique à une base qui n'a bénéficié d'aucune réduction. Toute la différence est là : le barème d'abattement ne commence qu'à la sixième année de détention, à raison de 6 % par an pour l'impôt sur le revenu et de 1,65 % par an pour les prélèvements sociaux. Un bien détenu quatre ans supporte l'impôt sur l'intégralité du gain, là où un bien détenu douze ans ne le supporte que sur une fraction.
S'ajoute, si la plus-value imposable dépasse 50 000 €, la taxe additionnelle de l'article 1609 nonies G du code général des impôts, dont le taux va de 2 à 6 % et se calcule après les abattements pour durée de détention. À Paris, où les montants en jeu sont élevés, ce seuil est franchi plus souvent qu'ailleurs. Le mécanisme complet du calcul, le barème par tranche et les formules de lissage sont détaillés dans notre guide de la plus-value immobilière à Paris.
Pourquoi le forfait travaux de 15 % est indisponible avant cinq ans
C'est la perte la plus coûteuse et la moins connue. Pour majorer son prix d'acquisition, un vendeur a le choix entre ses factures de travaux d'amélioration et un forfait de 15 % du prix d'achat, accordé sans le moindre justificatif. Mais ce forfait est réservé aux biens détenus depuis plus de cinq ans. Avant ce terme, pas d'option : seules les factures comptent.
Conséquence sur un appartement acheté 500 000 € : le forfait aurait ajouté 75 000 € au prix d'acquisition, donc retiré autant à la plus-value brute, soit de l'ordre de 27 000 € d'impôt en moins. Avant cinq ans, ce montant n'existe pas, et la seule façon de le reconstituer est de produire des factures d'entreprise. Les travaux réalisés soi-même, le matériel acheté seul et l'entretien courant ne sont jamais déductibles, quel que soit le délai.
Le forfait de 7,5 % au titre des frais d'acquisition, en revanche, reste disponible quelle que soit la durée de détention. C'est la seule majoration forfaitaire sur laquelle vous pouvez compter dans une revente rapide.
Une revente rapide ne coûte pas un taux plus élevé : elle coûte la perte d'une majoration forfaitaire que personne n'a à justifier, et, si l'opération se répète, un changement de régime d'imposition. Un régime fermé coûte toujours plus cher qu'un taux majoré.
Quand une revente rapide fait-elle de vous un marchand de biens ?
C'est le point que les articles sur l'achat-revente immobilier passent sous silence. L'article 35, I, 1° du code général des impôts soumet aux bénéfices industriels et commerciaux les profits des personnes qui achètent des immeubles en vue de les revendre, dès lors qu'elles agissent à titre habituel. Deux conditions cumulatives, donc.
L'habitude résulte, selon la doctrine administrative publiée sous la référence BOI-BIC-CHAMP-20-10-10, soit de la pluralité des ventes réalisées dans une même opération, soit de l'activité passée ou présente du cédant. Un seul achat suivi d'une division en lots et de leur revente séparée suffit : le Conseil d'État l'a jugé le 12 juin 1992 sous les numéros 67758 et 67759.
L'intention spéculative, elle, s'apprécie à la date de l'achat, et non à celle de la revente. C'est la règle décisive, confirmée par le Conseil d'État le 2 juin 2006 sous le numéro 266507 : les motifs qui vous conduisent à vendre, même parfaitement légitimes, ne font pas disparaître une intention spéculative présente à l'acquisition, et inversement. Un délai de revente court est un indice de cette intention, pas une preuve. À l'opposé, de nombreuses acquisitions suivies d'une seule revente importante relèvent de la gestion patrimoniale, comme l'a jugé le Conseil d'État le 13 juin 1990 sous le numéro 71477.
Si la requalification est retenue, ce n'est plus un taux qui change, c'est un régime : barème progressif de l'impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux, cotisations sociales, obligations comptables, assujettissement possible à la TVA, et perte de tout abattement pour durée de détention. La ligne de partage, en pratique, est le nombre d'opérations : une revente rapide isolée reste une plus-value de particulier.
Quelles indemnités la banque peut-elle réclamer sur le prêt en cours ?
Une revente rapide signifie presque toujours un prêt remboursé par anticipation, donc une indemnité. Elle est doublement plafonnée par l'article R. 313-25 du code de la consommation : six mois d'intérêts sur le capital remboursé au taux moyen du prêt, et 3 % du capital restant dû.
Trois cas, et trois seulement, dispensent de toute indemnité pour les contrats signés après le 1er juillet 1999, en application des articles L. 313-47 et suivants : la vente du logement consécutive à un changement du lieu d'activité professionnelle de l'emprunteur ou de son conjoint, la cessation forcée de cette activité, et le décès de l'un des deux. Une revente par opportunité n'en fait pas partie. À cela s'ajoutent le coût de la mainlevée de la garantie et, souvent, des frais de dossier : le décompte complet que le notaire présente le jour de l'acte est détaillé dans notre article sur la vente d'un appartement avec un crédit en cours.
Dans quels cas la vente échappe quand même à la plus-value ?
La durée de détention n'est pas le seul paramètre, et plusieurs exonérations jouent indépendamment d'elle. La principale est celle de la résidence principale, prévue au 1° du II de l'article 150 U du code général des impôts : si le logement était effectivement votre résidence principale au jour de la cession, la plus-value est exonérée en totalité, même après quelques mois. Une revente rapide de résidence principale ne pose donc, le plus souvent, aucun problème fiscal.
Deux autres voies méritent d'être connues. L'exonération au titre du remploi, prévue au 1° bis du même article, concerne la première cession d'un logement autre que la résidence principale, à proportion du prix remployé dans l'acquisition de la résidence principale dans les vingt-quatre mois, et à condition de ne pas avoir été propriétaire de sa résidence principale au cours des quatre années précédentes : ses conditions cumulatives sont détaillées dans notre article sur la vente d'une résidence secondaire à Paris. Enfin, les cessions dont le prix n'excède pas 15 000 € sont exonérées.
Deux situations particulières s'apprécient autrement. Pour un bien reçu par donation, c'est la valeur retenue dans l'acte de donation qui tient lieu de prix d'acquisition, et la détention court de la date de la donation : voir notre article sur la vente d'un appartement reçu en donation. Pour un bien détenu par une société civile immobilière à l'impôt sur le revenu, c'est l'ancienneté de la société dans le bien qui ouvre les abattements, pas celle de l'associé : voir la plus-value d'une SCI.
Questions fréquentes
Peut-on revendre un appartement un an après l'avoir acheté ?
Oui, rien ne l'interdit. Si c'était votre résidence principale, l'exonération joue. Sinon, la plus-value brute est imposée sans abattement et le forfait travaux n'est pas disponible. Le vrai point de vigilance est financier : entre les frais d'acquisition payés à l'achat et l'indemnité de remboursement anticipé, une revente à un an se solde fréquemment par une perte nette, même si le prix a monté. Si cette revente sert à acheter plus grand, l'ordre des deux opérations pèse autant que la fiscalité : voyez notre article sur vendre pour acheter plus grand à Paris.
Faut-il attendre cinq ans ou six ans pour vendre ?
Les deux seuils existent et ne servent pas à la même chose. Cinq ans ouvrent le droit au forfait travaux de 15 % ; la sixième année révolue déclenche le premier abattement pour durée de détention. Si vous approchez de l'un des deux, attendre quelques mois peut représenter plusieurs milliers d'euros.
Les frais de notaire payés à l'achat sont-ils récupérables ?
Ils ne se récupèrent pas, ils se déduisent : ils majorent votre prix d'acquisition, pour leur montant réel justifié ou au forfait de 7,5 %. Ce forfait est disponible dès le premier jour, contrairement à celui des travaux.
Combien d'opérations avant d'être considéré comme marchand de biens ?
Aucun seuil chiffré ne figure dans les textes, et c'est ce qui rend la question délicate. L'administration et le juge raisonnent par faisceau d'indices : nombre et fréquence des opérations, brièveté des délais, importance des profits, antécédents du vendeur, et surtout intention appréciée à l'achat. Sur un patrimoine qui se vend lot par lot, l'avis préalable d'un notaire ou d'un avocat fiscaliste est la seule réponse sérieuse.
Une perte à la revente est-elle déductible ?
Non. Dans le régime des plus-values des particuliers, les moins-values immobilières ne sont ni déductibles d'autres revenus ni reportables, sauf le cas particulier d'un immeuble acquis par fractions successives. C'est une asymétrie à intégrer avant d'acheter avec l'idée de revendre vite.
La doctrine de référence sur la qualification de marchand de biens est consultable au Bulletin officiel des finances publiques, et le calcul de la plus-value sur impots.gouv.fr.


