
Vendre un appartement en viager à Paris, c'est céder la propriété aujourd'hui contre un capital versé à la signature, le bouquet, et une rente versée jusqu'au décès du vendeur. Le prix n'est pas payé en une fois : il est converti en un revenu à vie. C'est ce qui rend l'opération attirante pour un propriétaire âgé qui veut rester chez lui avec un complément de ressources, et c'est aussi ce qui en fait la vente immobilière la plus mal comprise du marché parisien.
Le malentendu le plus répandu tient en une phrase : « si l'acheteur arrête de payer, je récupère mon appartement ». Le code civil dit exactement le contraire. L'article 1978 écarte la résolution de la vente pour le seul défaut de paiement des arrérages, et le vendeur n'a alors « que le droit de saisir et de faire vendre les biens de son débiteur ». Ce qui protège réellement un crédirentier n'est donc pas la loi, c'est une clause écrite dans l'acte. Avant d'en arriver là, il faut une base de départ solide : la valeur du bien en pleine propriété, que notre estimateur en ligne permet de situer, puisque tout le calcul du viager se construit sur elle.
Comment fonctionne la vente en viager d'un appartement à Paris ?
Le mécanisme est celui d'une vente ordinaire, avec un mode de paiement particulier. Le vendeur, appelé crédirentier, transfère la propriété à l'acheteur, le débirentier, dès la signature de l'acte authentique. En échange, l'acheteur verse un bouquet, somme payée comptant le jour de l'acte, puis une rente périodique jusqu'au décès du vendeur. Le transfert de propriété est immédiat et définitif : il n'attend pas le décès.
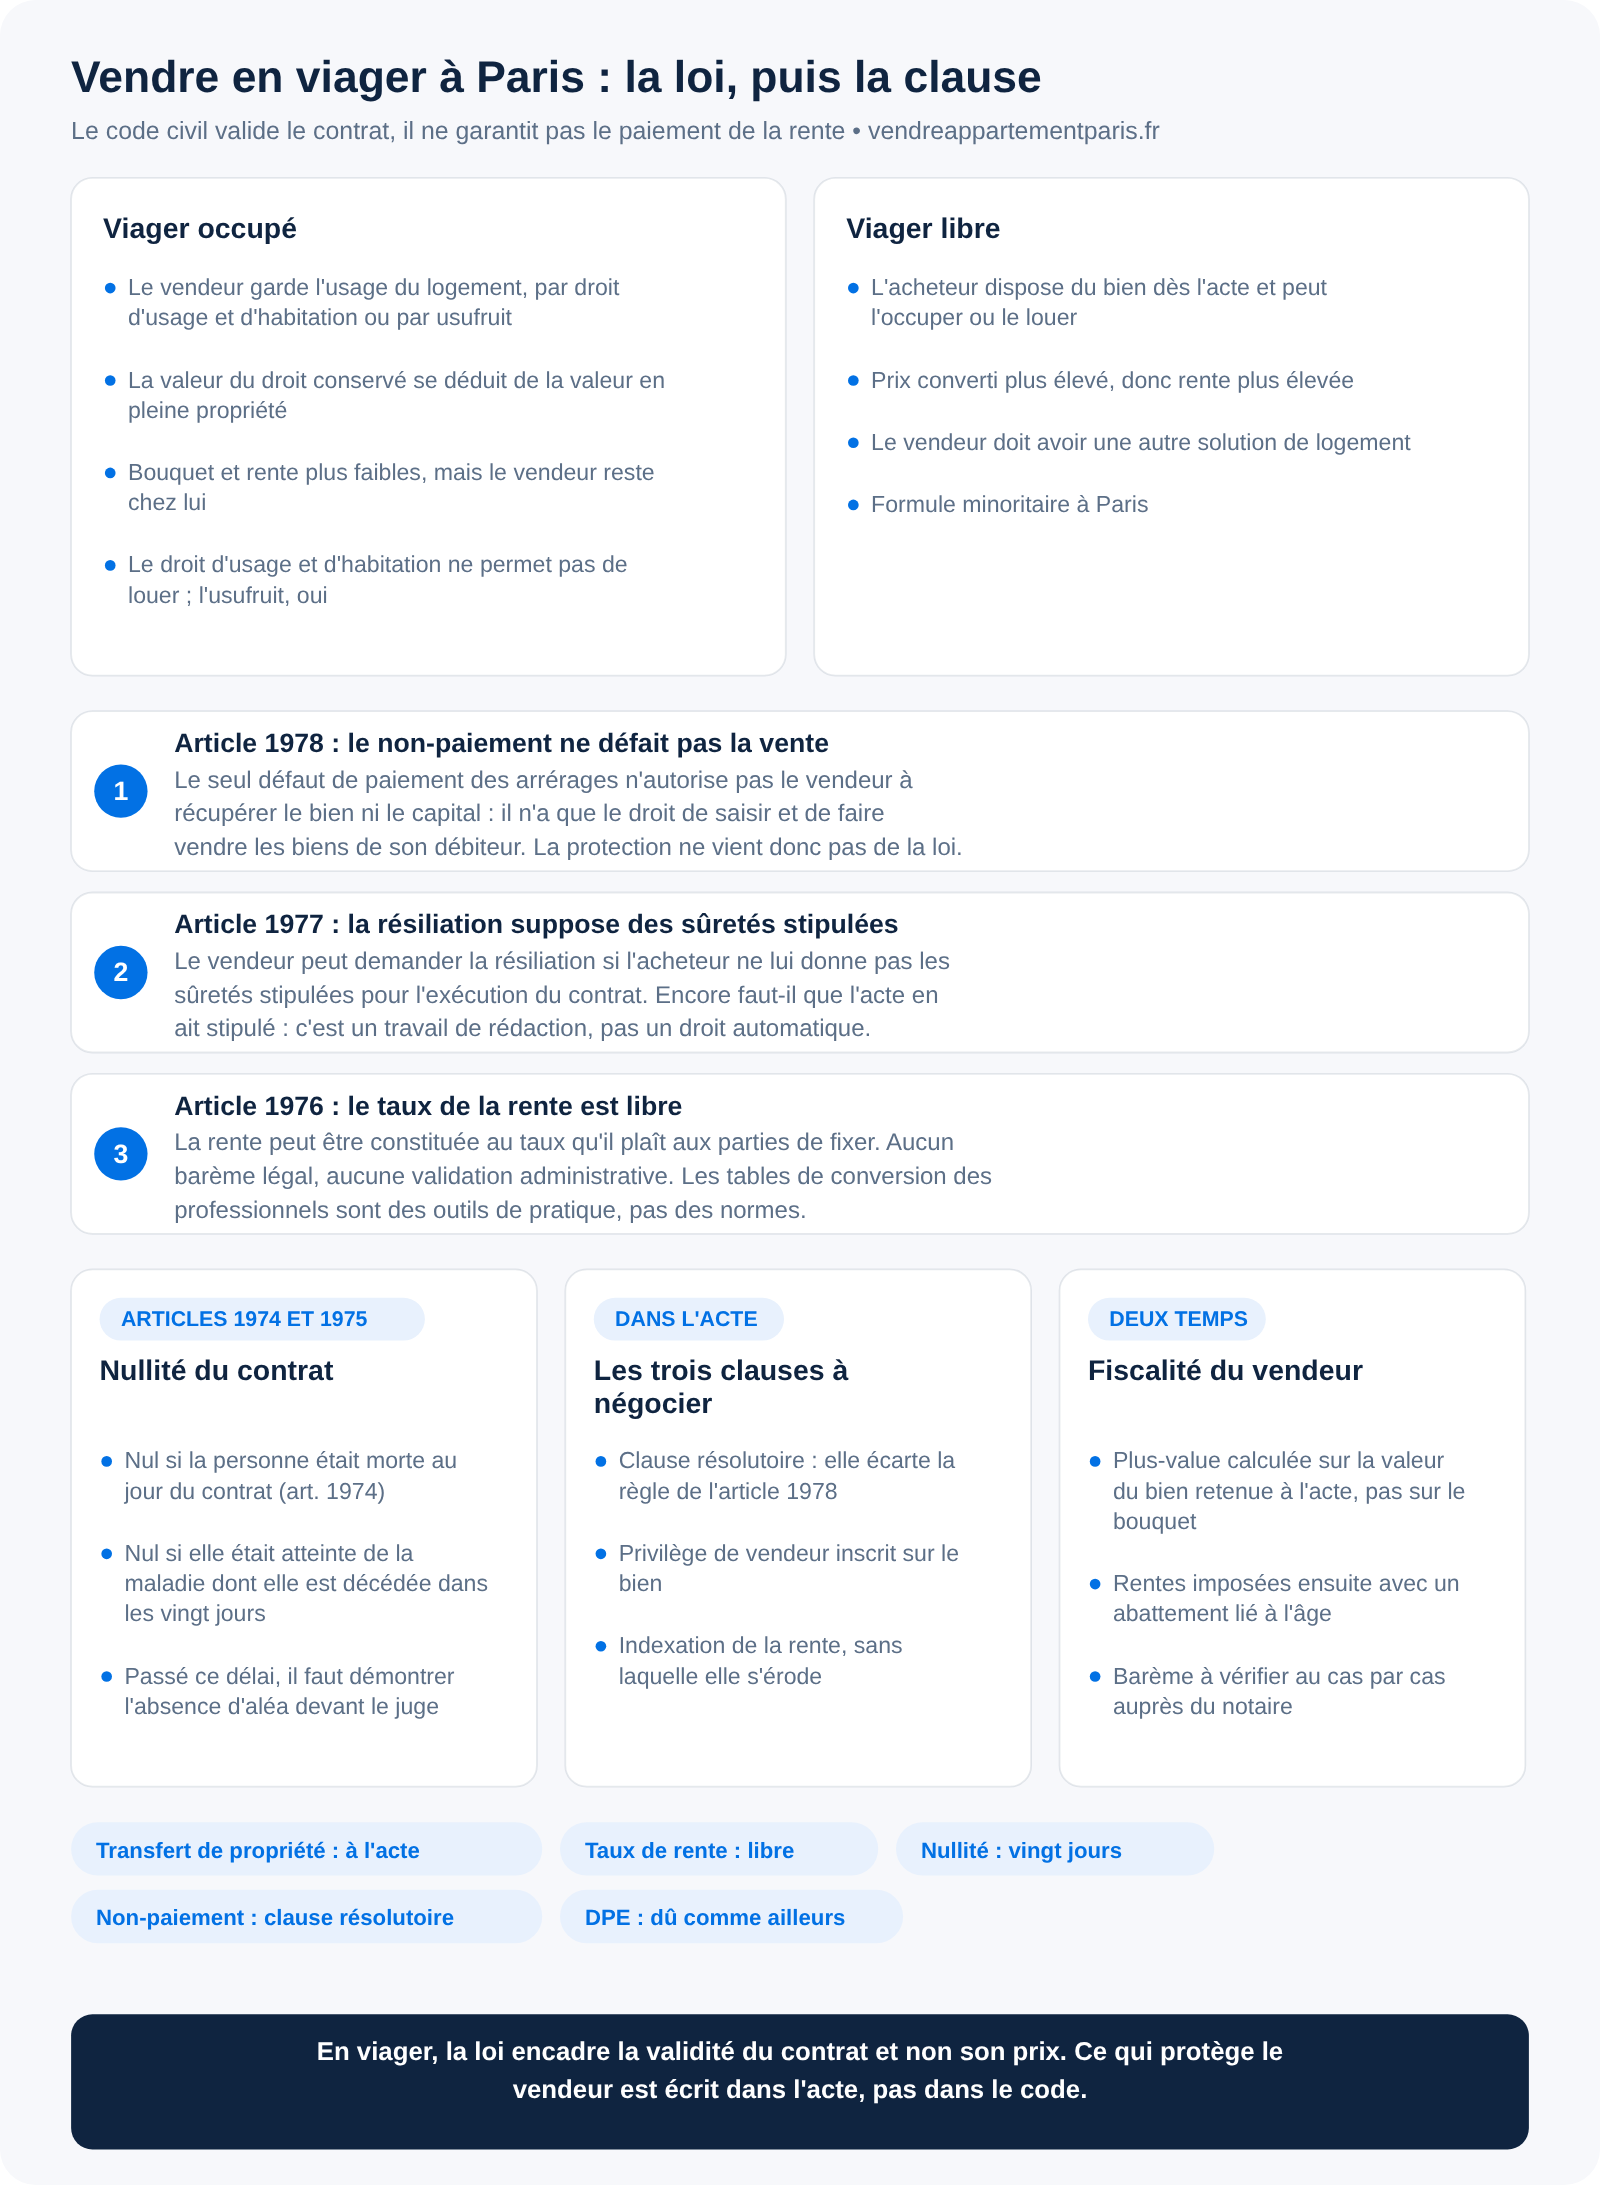
Deux formules existent. Dans le viager occupé, le vendeur conserve l'usage de son logement, par réserve d'un droit d'usage et d'habitation ou d'usufruit : la valeur de ce droit se déduit de la valeur en pleine propriété et diminue le prix converti en bouquet et en rente. Dans le viager libre, l'acheteur dispose du bien immédiatement et peut l'occuper ou le louer ; le prix converti est plus élevé, et la rente avec lui.
À Paris, le viager occupé domine, parce qu'il correspond à la situation qui motive l'opération : rester chez soi tout en transformant un patrimoine immobile en revenu régulier. Le raisonnement rejoint celui du démembrement, détaillé dans nos articles sur la vente de la nue-propriété d'un appartement parisien et sur la vente d'un bien démembré. La différence est que le viager y ajoute un aléa : la durée de versement de la rente n'est connue de personne au moment de signer.
Qui fixe le montant de la rente viagère ?
Les parties, et personne d'autre. L'article 1976 du code civil est d'une brièveté désarmante : « La rente viagère peut être constituée au taux qu'il plaît aux parties contractantes de fixer. » Aucun barème légal ne s'impose, aucune administration ne valide le montant, aucun texte ne fixe de taux plancher ou plafond. Les tables de conversion que les professionnels utilisent, fondées sur l'espérance de vie et sur un taux de rendement, sont des outils de pratique et non des règles de droit.
Cette liberté est à double tranchant : elle fait reposer l'équilibre économique sur la qualité du conseil reçu plutôt que sur une norme protectrice. Un vendeur qui signe une rente mal calibrée ne pourra pas invoquer un barème officiel après coup.
En viager, la loi encadre la validité du contrat, pas son prix. Le taux de la rente est libre, et c'est l'acte notarié, non le code civil, qui contient les protections du vendeur.
Trois éléments méritent donc une attention particulière à la rédaction : l'indexation, sans laquelle la rente reste nominalement identique pendant toute sa durée ; la répartition des charges et des travaux, à écrire poste par poste lorsque le vendeur reste dans les lieux ; et les garanties, dont la suite de cet article montre qu'elles sont le vrai sujet.
Que se passe-t-il si l'acheteur arrête de payer la rente ?
C'est la question qui décide de tout, et la réponse de principe surprend. L'article 1978 du code civil énonce que « le seul défaut de paiement des arrérages de la rente n'autorise point celui en faveur de qui elle est constituée » à demander le remboursement du capital ou à rentrer dans le bien aliéné. Le crédirentier, dit le texte, « n'a que le droit de saisir et de faire vendre les biens de son débiteur », et de faire employer le produit de cette vente au service des arrérages. Autrement dit : le non-paiement, à lui seul, ne défait pas la vente.
Le vendeur n'est pas pour autant désarmé, mais ses armes sont contractuelles. La première est la clause résolutoire, stipulée dans l'acte, qui prévoit la résolution de la vente en cas de défaut de paiement et écarte ainsi la règle de l'article 1978. La seconde est l'article 1977, qui permet au vendeur de demander la résiliation du contrat « si le constituant ne lui donne pas les sûretés stipulées pour son exécution » : encore faut-il que des sûretés aient été stipulées. La troisième est l'inscription d'un privilège de vendeur sur le bien, qui place le crédirentier en bon rang si le bien doit être vendu.
Aucune de ces trois protections ne joue automatiquement : toutes doivent figurer dans l'acte et prévoir le détail des conséquences, sort du bouquet perçu, sort des rentes versées, indemnité éventuelle. C'est ce travail de rédaction qui sépare un viager sûr d'un viager fragile, et nos repères sur le choix du notaire pour vendre s'y appliquent avec une force particulière.
Dans quels cas une vente en viager est-elle nulle ?
Le code civil prévoit deux cas de nullité propres au viager, et tous deux tiennent à la disparition de l'aléa. L'article 1974 dispose que « tout contrat de rente viagère, créé sur la tête d'une personne qui était morte au jour du contrat, ne produit aucun effet ». L'article 1975 étend la même solution au contrat créé sur la tête d'une personne atteinte de la maladie dont elle est décédée, lorsque le décès intervient « dans les vingt jours de la date du contrat ».
Ce délai de vingt jours est une fenêtre de nullité, non une garantie générale. Passé le vingtième jour, le texte ne joue plus, même si le décès survient peu après : il faut alors se placer sur le terrain du défaut d'aléa ou du vice du consentement, qui relève de l'appréciation des juges. Inversement, un décès rapide sans maladie antérieure ne tombe pas sous l'article 1975.
Une précaution s'y ajoute pour un vendeur âgé : la question de la capacité se pose dès qu'une mesure de protection est envisagée ou en cours. Les règles d'autorisation que nous détaillons à propos de la vente du logement d'un majeur protégé s'imposent au viager comme à toute autre vente.
Viager occupé ou viager libre : ce que change l'occupation
Le choix entre les deux formules n'est pas seulement financier. En viager occupé avec réserve d'un droit d'usage et d'habitation, le vendeur peut habiter le logement mais ne peut en principe pas le louer, le droit étant personnel. Avec une réserve d'usufruit, il conserve la faculté de louer et de percevoir les loyers. Cette distinction se vit pendant des années : elle mérite d'être posée avant de parler de montants.
L'occupation pèse aussi sur la date de libération du bien : les règles de remise des clés lors d'une vente s'appliquent de façon décalée, la propriété changeant à l'acte et la jouissance beaucoup plus tard. Et lorsque le logement est habité par un tiers plutôt que par le vendeur, le cadre change entièrement, comme nous l'expliquons à propos de la vente d'un appartement occupé à titre gratuit.
Ce que le notaire et l'acheteur vous demanderont
Le dossier d'un viager est celui d'une vente classique : mêmes diagnostics, mêmes documents de copropriété. S'y ajoutent l'état civil complet du ou des crédirentiers, puisque la rente est assise sur leur tête, et les éléments justifiant la valeur retenue en pleine propriété.
Sur le plan fiscal, la vente en viager est une vente : la plus-value immobilière se calcule sur la valeur du bien retenue dans l'acte, selon les règles que nous détaillons dans notre guide de la plus-value immobilière à Paris, et non sur le seul bouquet encaissé. Les rentes perçues ensuite sont, elles, imposées comme des rentes viagères à titre onéreux, avec un abattement qui dépend de l'âge du vendeur au premier versement et dont le barème est fixé par le code général des impôts. Nous ne reproduisons pas ici les tranches : elles se vérifient au cas par cas auprès du notaire ou sur impots.gouv.fr, et une erreur de tranche change le résultat de plusieurs centaines d'euros par an.
Enfin, un viager consenti à un proche soulève des questions de requalification en donation déguisée que seul un notaire peut trancher, et qui rejoignent les arbitrages décrits dans notre article sur la vente d'un appartement en succession.
Questions fréquentes
Peut-on vendre en viager à l'un de ses enfants ?
Rien ne l'interdit, mais l'opération est surveillée. Un viager familial dont la rente serait manifestement sous-évaluée, ou qui ne serait pas réellement payée, s'expose à une requalification en donation déguisée. La preuve des versements effectifs, année après année, est ici déterminante.
Le vendeur peut-il annuler un viager parce qu'il regrette ?
Non, pas de son seul fait. La vente est définitive dès l'acte authentique et le remords n'est pas une cause de résolution. Les seules sorties sont celles prévues par le contrat, l'accord des deux parties, ou les cas de nullité des articles 1974 et 1975 du code civil.
Que devient la rente si l'acheteur décède avant le vendeur ?
La dette de rente ne s'éteint pas : elle passe aux héritiers de l'acheteur, qui doivent continuer à la servir, sauf renonciation à la succession. Raison supplémentaire de soigner les garanties : la solvabilité du débiteur peut changer en route.
Faut-il un diagnostic de performance énergétique pour vendre en viager ?
Oui. Le viager est une vente immobilière et le dossier de diagnostic technique est dû dans les mêmes conditions que pour n'importe quelle vente parisienne, DPE compris. L'occupation du bien par le vendeur ne dispense de rien.
Le viager fait-il perdre l'appartement aux héritiers du vendeur ?
Oui, et c'est son objet : le bien sort du patrimoine du vendeur dès la signature, donc de la succession. N'y entrent que les sommes perçues et non consommées, et les arrérages échus impayés. Mieux vaut l'expliquer à la famille avant la signature qu'après.
Sources
Articles 1974, 1975, 1976, 1977 et 1978 du code civil, corps lus sur Légifrance le 9 novembre 2026. Pour les règles de délai communes à toute vente parisienne, voir notre article sur le délai entre le compromis et l'acte de vente. Les tables de conversion et les barèmes cités par les opérateurs du viager ne sont pas des normes : ils se vérifient auprès d'un notaire, seul à pouvoir rédiger les clauses dont dépend la sécurité de l'opération.


