
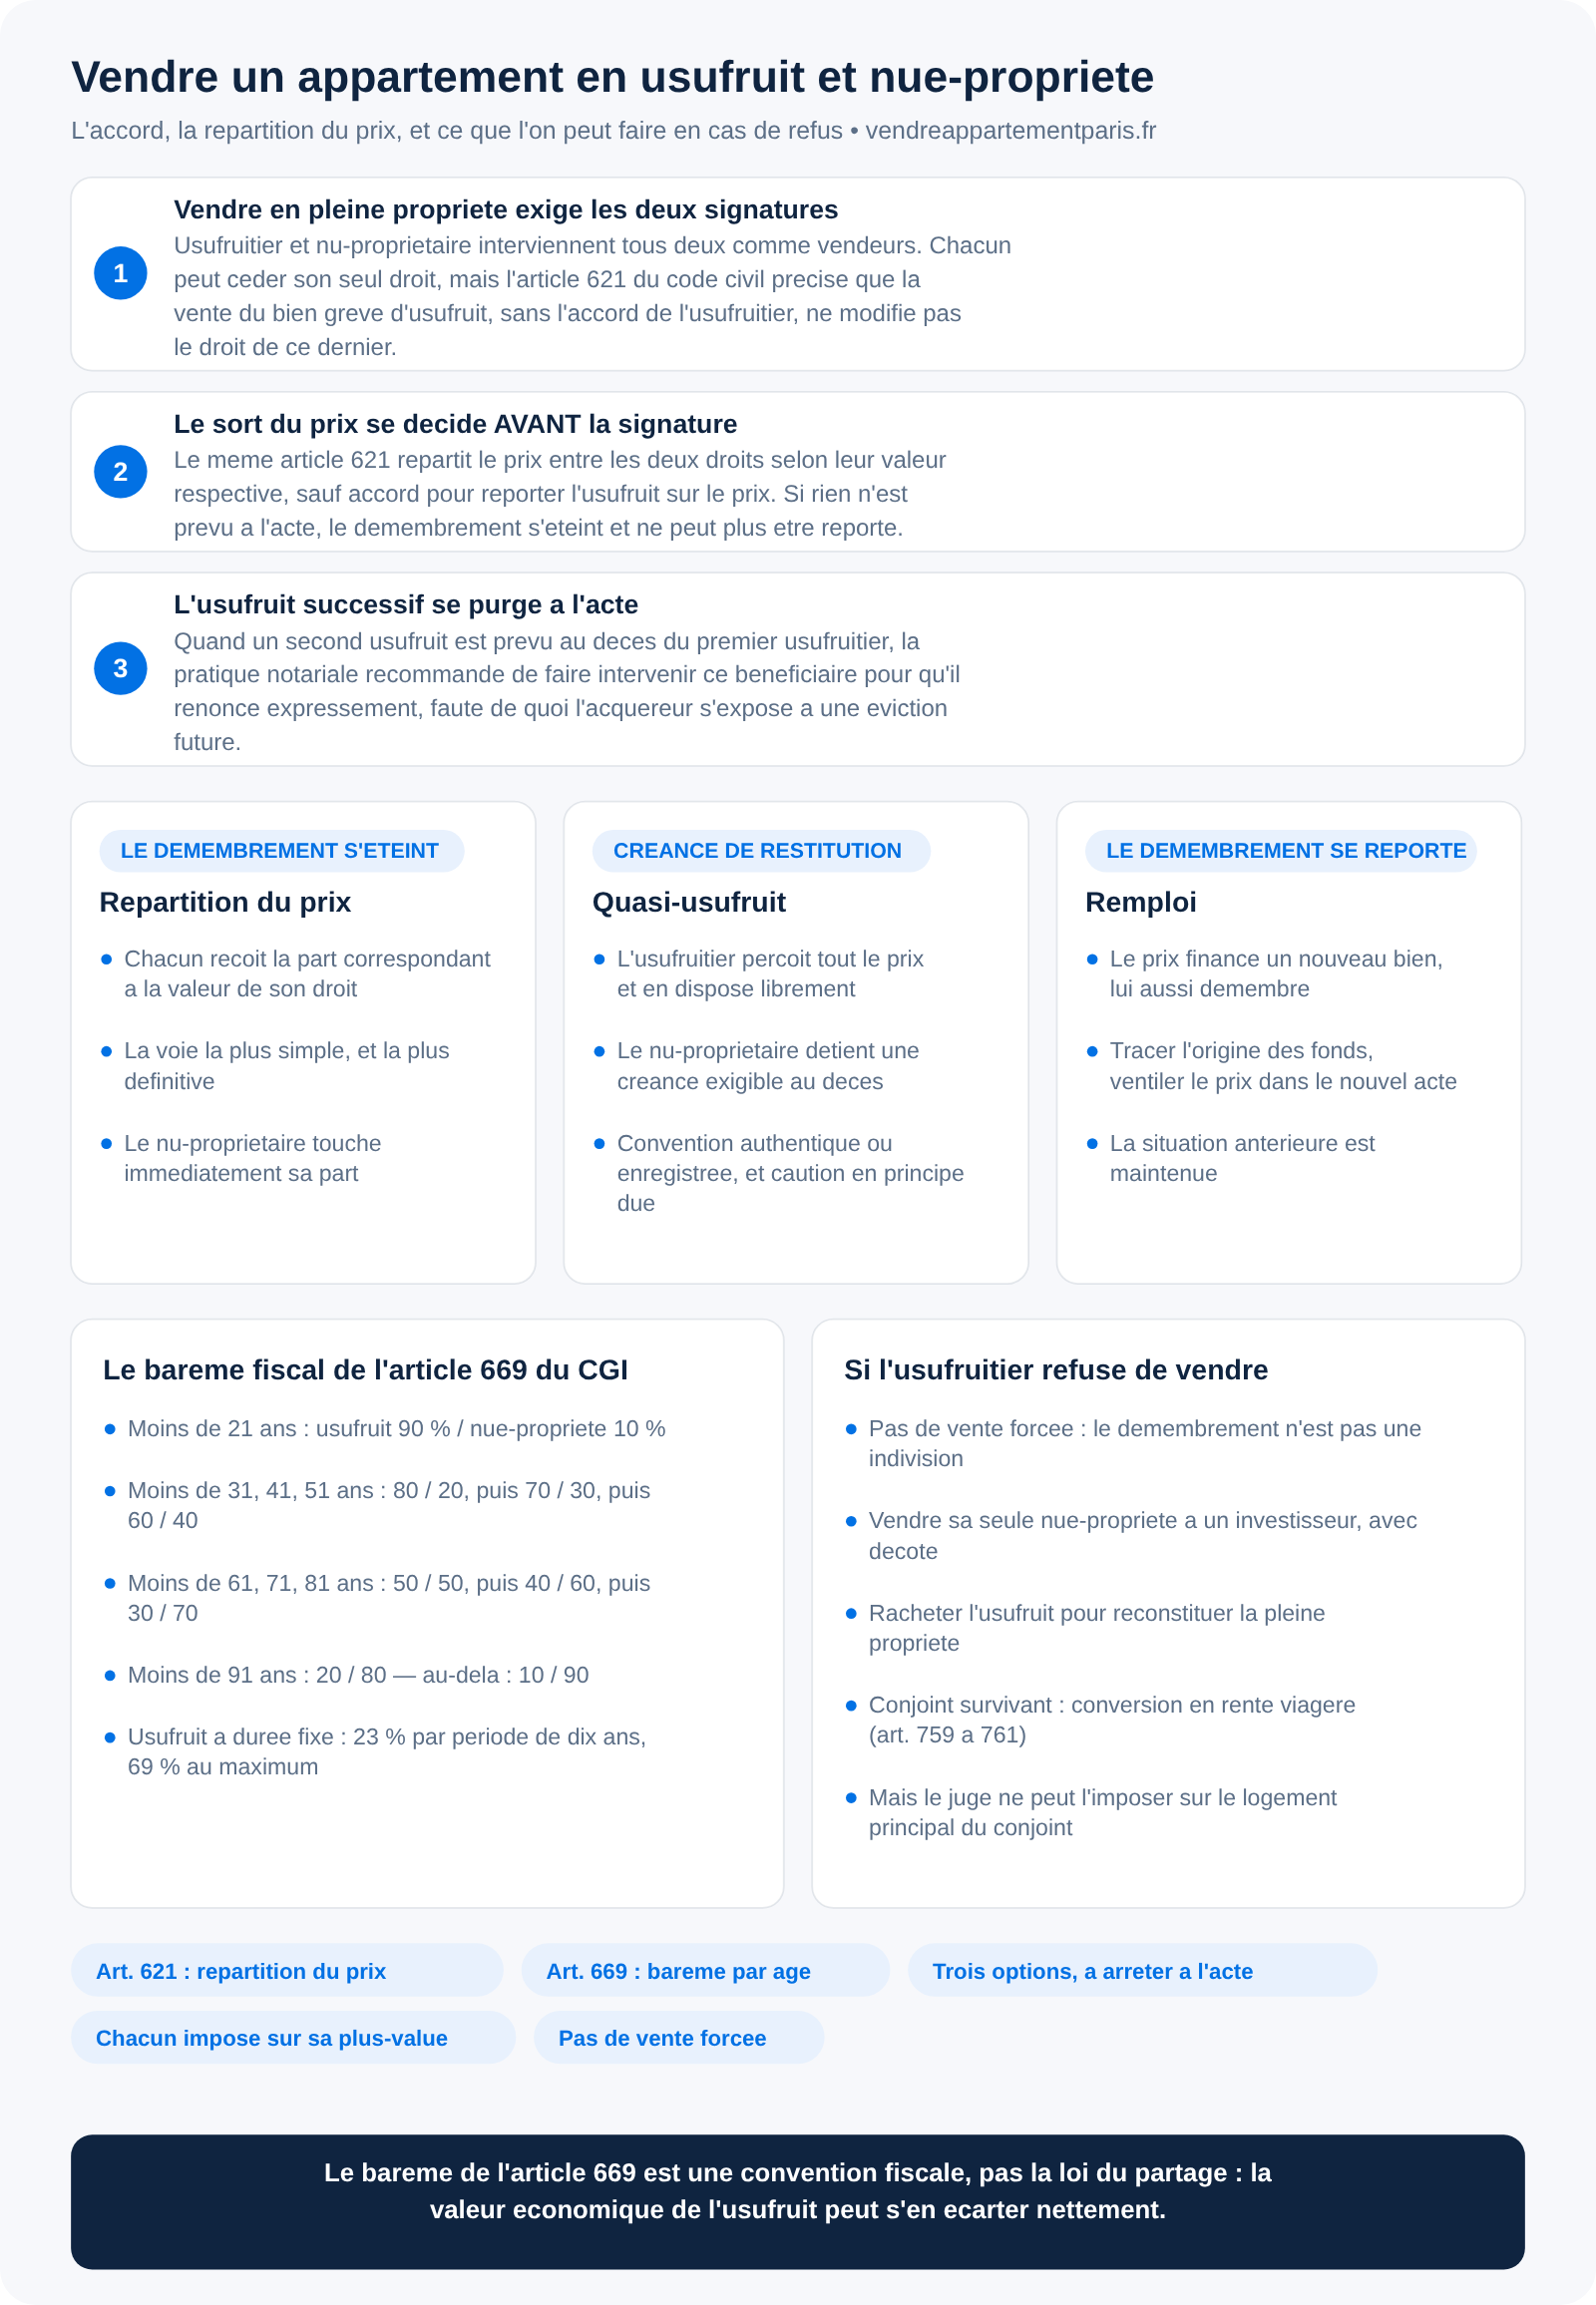
Un bien démembré ne se vend pas sans l'accord de tous : l'usufruitier et le nu-propriétaire ne détiennent chacun qu'une partie des droits, et il faut les réunir pour transférer la pleine propriété. Aucun des deux ne peut contraindre l'autre. En revanche, chacun peut vendre son propre droit, seul, et l'article 621 du code civil précise que la vente du bien grevé d'usufruit, faite sans l'accord de l'usufruitier, ne modifie pas le droit de ce dernier : l'acheteur récupère alors une nue-propriété, pas un logement disponible.
Une fois l'accord acquis, la vraie décision n'est pas le prix, c'est ce qu'on en fait. Le même article 621 pose que le prix « se répartit entre l'usufruit et la nue-propriété selon la valeur respective de chacun de ces droits », sauf si les parties conviennent de reporter l'usufruit sur le prix. Trois voies existent donc, elles ont des conséquences fiscales et successorales opposées, et elles doivent être arrêtées au plus tard dans l'acte de vente. Pour savoir ce qui est en jeu, commencez par faire estimer le bien en pleine propriété : c'est cette valeur que le démembrement partage ensuite.
Faut-il l'accord de l'usufruitier et du nu-propriétaire pour vendre ?
Oui, pour vendre le bien en pleine propriété. L'usufruitier a le droit d'user du bien et d'en percevoir les revenus ; le nu-propriétaire en a la substance mais ne peut ni l'occuper ni le louer. Vendre l'appartement libre de tout droit suppose que les deux cèdent, dans le même acte, ce que chacun détient.
Trois situations se présentent en pratique, et elles n'ont pas la même issue.
- Les deux sont d'accord : la vente est classique, et toute la question devient celle de la répartition du prix.
- Le nu-propriétaire veut vendre seul : il le peut, mais il ne vend que sa nue-propriété. L'acheteur devra attendre l'extinction de l'usufruit pour disposer du bien, et le prix s'en ressent fortement.
- L'usufruitier veut vendre seul : il ne cède que son usufruit, ce qui est rare et peu liquide, l'acheteur rachetant un droit dont la durée dépend d'une espérance de vie.
Un cas mérite une vigilance particulière : celui de l'usufruit successif, prévu au profit d'une seconde personne au décès de la première. La pratique notariale recommande de faire intervenir cet usufruitier successif à l'acte pour qu'il renonce expressément à son droit, faute de quoi l'acquéreur s'expose à une éviction future.
Comment se répartit le prix de vente d'un bien démembré ?
Trois options, et une règle commune : elles doivent être choisies au plus tard à la signature. Si rien n'est prévu, le démembrement s'éteint avec la vente et ne peut plus être reporté sur quoi que ce soit.
- La répartition du prix. Chacun reçoit la part correspondant à la valeur de son droit, et le démembrement prend fin. C'est la voie la plus simple, et celle qui clôt définitivement l'opération.
- Le quasi-usufruit. L'usufruitier perçoit la totalité du prix et peut en disposer librement. En contrepartie, le nu-propriétaire détient une créance de restitution, exigible à l'extinction de l'usufruit, c'est-à-dire en pratique au décès. La convention doit être authentique ou sous seing privé enregistrée, sans quoi la créance risque de ne pas être opposable à l'administration.
- Le remploi. Le prix sert à acquérir un nouveau bien, sur lequel le démembrement se reporte à l'identique. Il faut alors tracer l'origine des fonds et ventiler le prix entre usufruit et nue-propriété dans le nouvel acte d'achat.
Ces trois voies n'ont pas la même portée successorale. La répartition donne immédiatement sa part au nu-propriétaire. Le quasi-usufruit lui donne une créance, qui viendra en déduction de l'actif successoral mais qui ne vaut que ce que vaudra la succession. Le remploi maintient la situation antérieure. Le choix se discute donc avec le notaire avant le compromis, pas au moment de signer l'acte de vente.
Que dit le barème de l'article 669 du code général des impôts ?
Ce barème sert à évaluer fiscalement l'usufruit et la nue-propriété en fonction du seul âge de l'usufruitier, par tranches de dix ans. La valeur de l'usufruit décroît à mesure que l'usufruitier avance en âge, celle de la nue-propriété augmente d'autant.
- Usufruitier de moins de 21 ans révolus : usufruit 90 %, nue-propriété 10 %
- Moins de 31 ans : 80 % et 20 % — moins de 41 ans : 70 % et 30 %
- Moins de 51 ans : 60 % et 40 % — moins de 61 ans : 50 % et 50 %
- Moins de 71 ans : 40 % et 60 % — moins de 81 ans : 30 % et 70 %
- Moins de 91 ans : 20 % et 80 % — plus de 91 ans révolus : 10 % et 90 %
Un usufruit consenti pour une durée fixe obéit à une autre règle : il est évalué à 23 % de la valeur de la pleine propriété par période de dix ans, sans tenir compte de l'âge de l'usufruitier et sans fraction de période. Cette évaluation ne peut jamais dépasser celle de l'usufruit viager correspondant. Pour une personne morale, la durée est plafonnée à trente ans, soit une valeur maximale de 69 %.
Deux variantes de cette situation méritent une page à part. Si vous ne vendez pas le bien entier mais la seule nue-propriété, en conservant l'usufruit pour continuer à occuper ou à louer, le prix ne se partage plus : il se construit sur une durée, et c'est l'objet de notre page sur la vente de la nue-propriété d'un appartement. Et si l'acheteur pressenti est l'un de vos enfants, le démembrement fait entrer en jeu deux présomptions légales que nous détaillons dans notre comparatif entre donner ou vendre un appartement à ses enfants.
Faut-il appliquer le barème fiscal ou la valeur économique de l'usufruit ?
C'est le point le plus mal traité du sujet, et il se joue en milliers d'euros. Le barème de l'article 669 est un barème fiscal, conçu pour liquider des droits de mutation. Il ne prétend pas mesurer ce que vaut réellement un usufruit, qui dépend du rendement du bien autant que de l'espérance de vie de l'usufruitier.
La doctrine notariale est claire sur ce point : la répartition du prix devrait reposer sur la valeur économique des droits, et non par automatisme sur le barème fiscal. Or la pratique utilise souvent le barème, ce qui peut désavantager sensiblement l'usufruitier, en particulier lorsque le bien est bien loué. Le notaire qui imposerait la répartition fiscale sans avoir informé les parties de cette alternative engagerait sa responsabilité.
Le barème de l'article 669 n'est pas la loi de la répartition : c'est une convention fiscale que les parties peuvent écarter. Demandez les deux chiffrages — fiscal et économique — avant d'arrêter la clé de partage dans le compromis.
Une précision utile : du côté de l'impôt, l'administration admet par commodité que la ventilation du prix de cession suive ce même barème, en tenant compte de l'âge de l'usufruitier. Rien n'oblige donc les parties à se partager le prix autrement — mais rien ne les y contraint non plus.
Qui paie la plus-value, l'usufruitier ou le nu-propriétaire ?
Les deux, chacun sur son propre droit. En cas de cession conjointe, chacun est en principe imposable sur sa plus-value personnelle, ce qui suppose que l'acte ventile le prix de cession entre l'usufruit et la nue-propriété. Sans cette ventilation, le calcul devient inextricable.
Le prix d'acquisition de chacun se détermine de la même manière : c'est le prix stipulé dans l'acte d'acquisition du droit, ou, lorsque le démembrement vient d'une succession ou d'une donation, la valeur retenue pour les droits de mutation à titre gratuit. On ne réévalue pas ce prix par un barème. Une exception subsiste pour les droits reçus par décès avant le 1er janvier 2004, dont la valeur d'acquisition se retraite alors en pleine propriété.
Deux conséquences qu'il faut avoir en tête avant de signer. Si le bien est la résidence principale de l'usufruitier, celui-ci peut bénéficier de l'exonération correspondante, quelle que soit la clé de répartition retenue. Mais le nu-propriétaire, lui, reste imposable sur sa propre plus-value, même s'il ne touche rien dans l'hypothèse d'un quasi-usufruit : c'est la configuration qui crée le plus de mauvaises surprises. Le détail du calcul figure dans notre page sur la plus-value immobilière à Paris.
Que faire si l'usufruitier refuse de vendre ?
Il n'existe pas de vente forcée d'un bien démembré comparable au partage judiciaire d'une indivision. Le nu-propriétaire qui se heurte à un refus dispose de trois voies, et aucune ne lui donne le bien.
Il peut d'abord vendre sa nue-propriété seule, à un investisseur spécialisé : l'usufruit n'en est pas affecté, et le prix reflète la décote attachée à l'attente. Il peut ensuite proposer à l'usufruitier de lui racheter son droit, ce qui reconstitue la pleine propriété entre ses mains. Il peut enfin, lorsque l'usufruit est celui d'un conjoint survivant, demander sa conversion en rente viagère.
Cette dernière voie est ouverte par les articles 759 et suivants du code civil : tout usufruit du conjoint survivant sur les biens du défunt peut être converti en rente viagère, à la demande d'un héritier nu-propriétaire ou du conjoint lui-même. À défaut d'accord, le juge tranche, et il peut être saisi jusqu'au partage définitif ; il fixe alors le montant de la rente, la sûreté que doivent fournir les cohéritiers débiteurs et son indexation. Mais le juge ne peut pas ordonner, contre la volonté du conjoint, la conversion de l'usufruit portant sur le logement qu'il occupe à titre de résidence principale, ni sur son mobilier. Quant à la conversion en capital, elle suppose l'accord de tous. Le cas est développé dans notre page sur la vente de la maison par le conjoint survivant.
Questions fréquentes
Un démembrement issu d'une succession se vend-il comme une indivision ?
Non, et la confusion est fréquente. Dans une indivision, chacun a des droits de même nature sur la totalité du bien, et un indivisaire peut provoquer le partage judiciaire. Dans un démembrement, les droits sont de nature différente et aucune procédure n'impose la vente. Voyez notre page sur la vente d'un bien en indivision pour la différence de régime.
Qui signe l'acte de vente et qui reçoit le prix ?
Usufruitier et nu-propriétaire interviennent tous deux comme vendeurs. La pratique notariale recommande d'ailleurs que l'usufruitier intervienne en cette qualité plutôt que comme renonçant à son droit : c'est ce qui préserve les trois options de sort du prix. Le notaire répartit ensuite les fonds selon la clé arrêtée dans l'acte.
La créance de restitution du quasi-usufruit est-elle garantie ?
Pas automatiquement. L'usufruitier doit en principe fournir une caution, et la convention de quasi-usufruit doit être enregistrée pour être opposable. Si l'usufruitier a dépensé les fonds et que la succession ne suffit pas, la créance ne vaut que ce que vaut l'actif successoral.
Peut-on vendre un bien démembré qui dépend d'une succession non liquidée ?
Oui, à condition de réunir tous ceux qui détiennent un droit sur le bien, usufruitier et nus-propriétaires compris. C'est souvent l'occasion de régler le démembrement et l'indivision dans le même acte : notre page sur la vente d'un appartement en succession détaille les étapes et les pièces à réunir.


