
Vendre un appartement reçu en donation n'a rien d'exceptionnel : juridiquement, vous en êtes propriétaire, et le bien se vend comme un autre. Ce qui change tient en une phrase : votre titre de propriété n'est pas un acte d'achat, c'est un acte de donation, et un acte de donation peut contenir des clauses qu'un acte de vente ne contient jamais.
C'est là que se situe presque toute la difficulté. Les vendeurs s'inquiètent de la fiscalité, qui est en réalité la partie la mieux balisée du dossier ; ils négligent l'acte lui-même, où peuvent se cacher une réserve d'usufruit, une clause d'inaliénabilité ou un droit de retour au profit du donateur. Cette page prend les choses dans cet ordre : d'abord ce qui peut bloquer la vente, ensuite ce qu'elle coûtera. Si vous cherchez d'abord à situer la valeur du bien, notre estimateur en ligne vous donne une première fourchette.
Faut-il l'accord du donateur pour vendre un bien reçu en donation ?
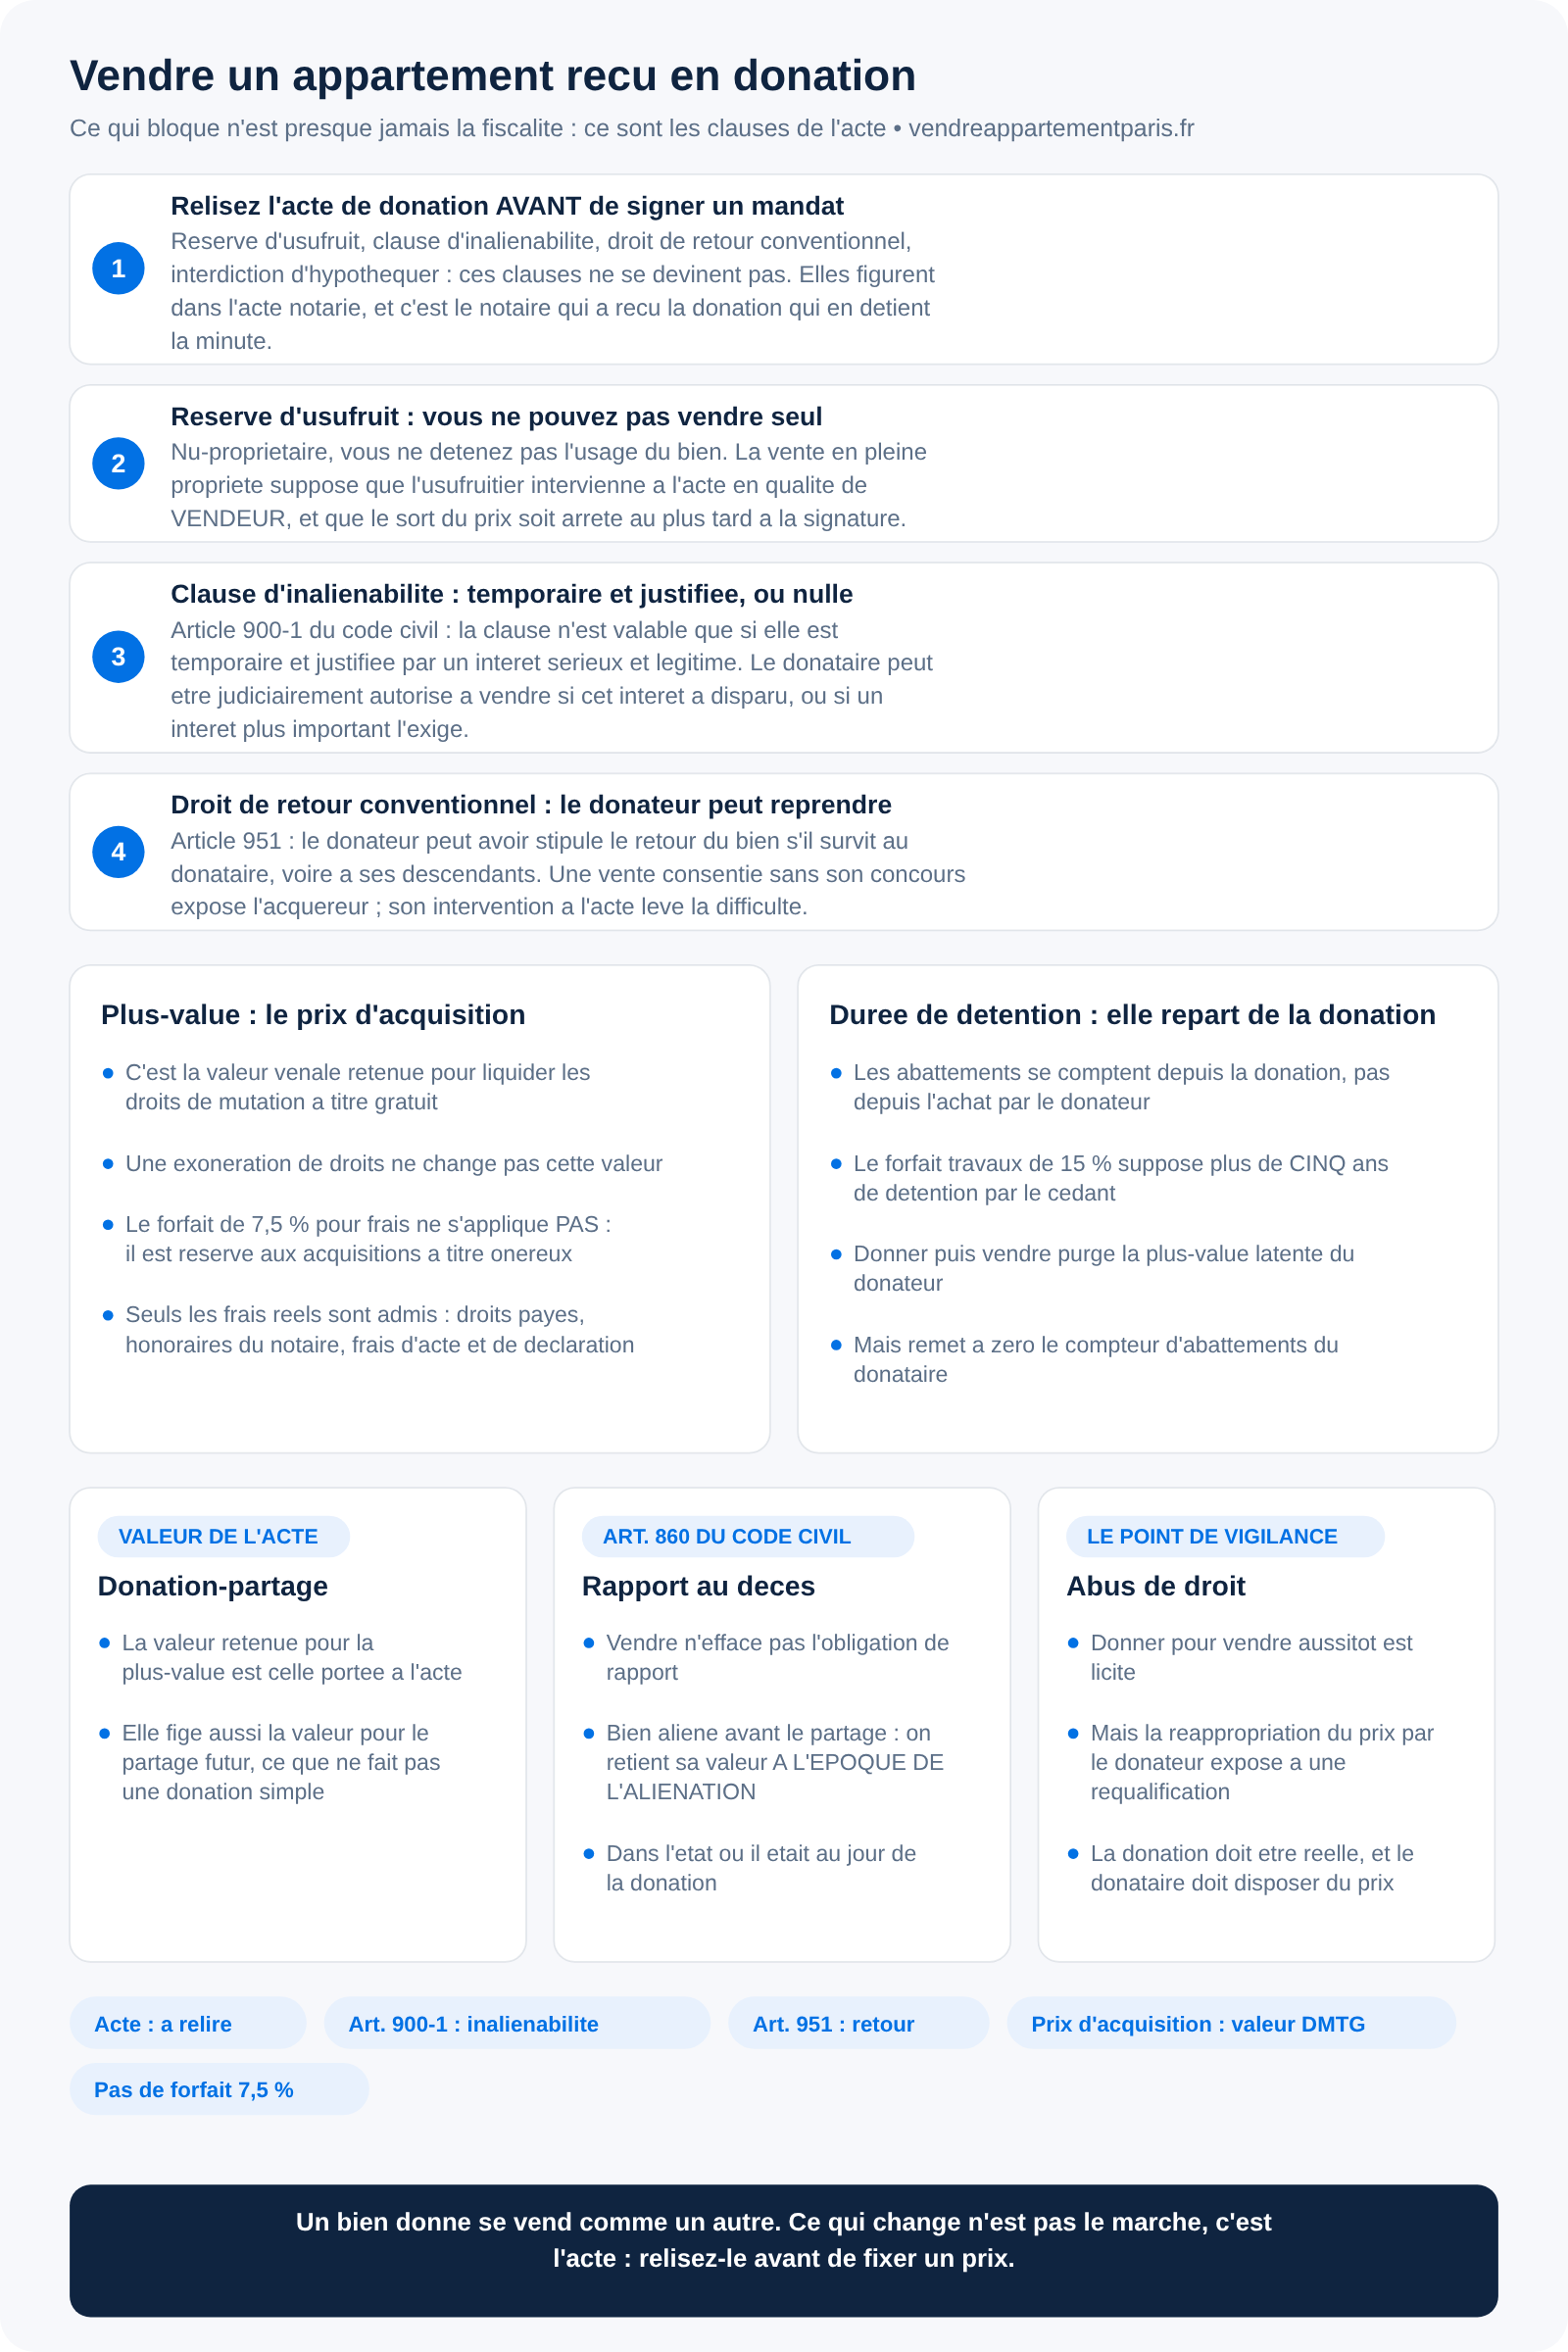
En principe, non. Une donation transfère la propriété, et le donataire dispose du bien comme il l'entend. Mais ce principe souffre trois exceptions, et il suffit d'une seule pour que la vente soit bloquée.
La première est la réserve d'usufruit. Si le donateur s'est réservé l'usufruit — montage de loin le plus fréquent dans les transmissions familiales — vous n'avez reçu que la nue-propriété. Vous ne pouvez donc pas vendre la pleine propriété seul : l'usufruitier doit intervenir à l'acte en qualité de vendeur, et le sort du prix doit être arrêté au plus tard à la signature. Ce point est développé en détail dans notre guide sur la vente d'un bien démembré entre usufruitier et nu-propriétaire.
La deuxième est la clause d'inaliénabilité. Elle interdit la vente pendant une durée donnée. L'article 900-1 du code civil ne la valide que si elle est temporaire et justifiée par un intérêt sérieux et légitime. Si cet intérêt a disparu, ou si un intérêt plus important l'exige, le donataire peut être judiciairement autorisé à vendre. Ce n'est donc pas un verrou définitif, mais c'est une procédure, avec son délai.
La troisième est le droit de retour conventionnel de l'article 951 du code civil : le donateur peut avoir stipulé que le bien lui reviendrait s'il survivait au donataire, voire aux descendants de celui-ci. Vendre sans l'associer fait peser un risque sur l'acquéreur, et aucun notaire ne signera sans traiter la question. La solution usuelle est l'intervention du donateur à l'acte, pour renoncer à son droit ou le reporter sur le prix.
Ce qui bloque la vente d'un bien donné n'est presque jamais la fiscalité : ce sont les clauses de l'acte de donation. Elles ne se devinent pas, elles se relisent — et c'est le notaire qui a reçu la donation qui en détient la minute.
Comment se calcule la plus-value sur un bien reçu en donation ?
Le mécanisme est le même que pour un bien acheté, à une différence près : le prix d'acquisition n'est pas un prix. C'est la valeur vénale retenue pour liquider les droits de mutation à titre gratuit, c'est-à-dire la valeur déclarée dans l'acte de donation. Que vous ayez bénéficié d'un abattement ou d'une exonération de droits ne change rien à cette valeur : seul l'abattement de l'article 764 bis du code général des impôts, qui vise la résidence principale du défunt dans certaines successions, vient en diminution.
La conséquence est importante et souvent mal comprise : la donation purge la plus-value latente du donateur. Si vos parents avaient acheté 200 000 euros un bien valant 600 000 au jour de la donation, c'est 600 000 qui devient votre prix d'acquisition. La plus-value accumulée pendant leur détention ne sera jamais imposée.
Le forfait de 7,5 % ne s'applique pas
C'est le piège le plus courant. Le forfait de 7,5 % pour frais d'acquisition est réservé par la doctrine aux acquisitions à titre onéreux. Pour un bien reçu en donation, seuls les frais réels sont admis en majoration, et sur justificatifs : les droits de mutation effectivement payés sur le bien cédé, les honoraires du notaire, les frais d'acte et de déclaration, le cas échéant les frais de timbre et de publicité foncière. Si la donation a été totalement exonérée de droits, aucun frais ne peut être retenu à ce titre.
Le forfait travaux de 15 %, lui, reste accessible : il suppose un immeuble bâti et une détention de plus de cinq ans par le cédant, sans avoir à justifier de travaux réels. Le barème complet des abattements pour durée de détention figure dans notre guide sur la plus-value immobilière à Paris.
La durée de détention repart de la donation
Deuxième effet, dans l'autre sens cette fois : le compteur des abattements redémarre au jour de la donation, et non à la date d'achat par le donateur. Un bien que vos parents détenaient depuis trente ans et qui vous a été donné l'an dernier est, pour l'administration, un bien détenu depuis un an. Vous héritez d'un prix d'acquisition élevé, mais d'une ancienneté nulle.
Ce double effet explique pourquoi « donner puis vendre » est tantôt favorable, tantôt défavorable. Favorable quand la plus-value latente du donateur était forte et que la revente est proche de la donation. Défavorable quand la valeur n'a presque pas bougé depuis la donation et que le donateur, lui, approchait des abattements complets.
Peut-on donner un bien dans le seul but de le revendre aussitôt ?
L'opération est licite en elle-même. Ce qui est sanctionné, c'est l'artifice : une donation suivie d'une vente immédiate dans laquelle le donateur se réapproprie le prix n'est pas une donation, et l'administration peut la requalifier sur le terrain de l'abus de droit, avec les majorations qui l'accompagnent.
La ligne de partage est donc le dessaisissement réel. La donation doit être effective, le donataire doit recevoir le prix et en disposer librement. Si le produit de la vente retourne sur le compte du donateur, ou finance une dépense du donateur, l'opération est fragile. Faites écrire le montage par le notaire, et conservez la trace bancaire des flux.
La vente efface-t-elle le rapport de la donation à la succession ?
Non. Une donation consentie en avancement de part successorale reste rapportable au décès du donateur, et le fait d'avoir vendu le bien n'y change rien. Le code civil prévoit simplement une règle d'évaluation différente.
En principe, l'article 860 retient la valeur du bien au jour du partage, d'après son état au jour de la donation. Mais lorsque le bien a été aliéné avant le partage, on retient sa valeur à l'époque de l'aliénation, toujours dans son état du jour de la donation. Le prix figurant dans l'acte de vente fait foi par principe, les héritiers réservataires conservant la faculté de prouver qu'il était sous-estimé. Et si le prix a servi à acquérir un autre bien, c'est la valeur de ce bien de remploi, au jour du partage, qui est prise en compte.
Autrement dit, vendre fige la valeur rapportable au jour de la vente — sauf remploi. C'est un effet qui peut être recherché, ou subi. Il mérite d'être posé sur la table en famille avant la mise en vente, surtout lorsque plusieurs enfants ont été gratifiés à des dates différentes. Les mécanismes voisins de partage et de sortie sont détaillés dans notre page sur la vente d'un bien en indivision.
Donation simple ou donation-partage : la différence compte-t-elle à la vente ?
Elle ne change pas le calcul de la plus-value, qui repose dans les deux cas sur la valeur portée à l'acte. Elle change en revanche ce qui se passera au décès. La donation-partage fige les valeurs au jour de l'acte pour le calcul des comptes entre héritiers, quand la donation simple laisse jouer les réévaluations de l'article 860. Si votre acte est une donation-partage, le sujet du rapport est largement neutralisé ; s'il s'agit d'une donation simple, il ne l'est pas. Et si la transmission n'est pas encore faite, l'arbitrage se pose en amont, entre donner ou vendre l'appartement à ses enfants.
Dans les deux cas, pensez à vérifier un point très concret avant de publier une annonce : le bien a-t-il déjà été évalué récemment, et par qui ? Un avis unique suffit rarement à sécuriser un prix dans un dossier familial. Une plateforme de mise en relation comme MonMandat met le propriétaire en relation avec trois agents au maximum, soit trois lectures indépendantes du même bien — ce qui est précisément ce qu'il faut pour que personne, plus tard, ne conteste le prix retenu.
Questions fréquentes
Mon frère conteste la vente du bien que nos parents m'ont donné : peut-il l'empêcher ?
Il ne peut pas empêcher la vente d'un bien dont vous êtes seul propriétaire. Ce qu'il peut faire, c'est demander au décès le rapport de la donation, voire sa réduction si elle a entamé sa réserve. L'enjeu n'est donc pas la vente, mais la valeur qui sera retenue dans les comptes. Documentez le prix et les conditions de la mise en vente.
Dois-je payer des droits en revendant un bien donné il y a moins de quinze ans ?
Non. Le délai de quinze ans concerne le renouvellement des abattements entre le donateur et le donataire pour une nouvelle donation. Il n'a aucun effet sur votre droit de vendre ni sur la fiscalité de la vente, qui relève du régime des plus-values immobilières.
Et si le donateur est décédé entre-temps ?
La donation reste votre titre de propriété et sa valeur reste votre prix d'acquisition. En revanche, l'usufruit que le donateur s'était éventuellement réservé s'est éteint à son décès, sans droits de mutation : vous êtes devenu plein propriétaire et vous pouvez vendre seul. Pensez à faire constater cette réunion par le notaire avant la mise en vente. Les démarches d'ensemble sont décrites dans notre page sur la vente d'un appartement en succession.
Quels documents le notaire va-t-il me réclamer ?
L'acte de donation dans son intégralité, y compris ses annexes, l'attestation de propriété si un usufruit s'est éteint, et le justificatif des droits de mutation payés si vous entendez les ajouter à votre prix d'acquisition. Sans ce dernier justificatif, les frais ne seront pas admis en majoration.


