
Vendre un appartement détenu par une société civile immobilière, ce n’est pas vendre son appartement. Le propriétaire n’est pas vous, c’est la société ; le signataire n’est pas forcément celui qui décide ; et le dossier que le notaire ouvrira comporte une série de pièces qui n’existent pas dans une vente entre particuliers. Rien de cela n’est difficile, mais tout cela prend du temps, et c’est presque toujours le temps qui manque entre une offre acceptée et un compromis.
Le réflexe utile tient en une phrase : dans une vente en SCI, le risque n’est pas fiscal, il est documentaire. La plus-value se calcule, elle ne surprend personne. Ce qui fait échouer ou retarder une vente, c’est un objet social qui ne prévoit pas la cession, des statuts introuvables ou un procès-verbal d’assemblée que personne n’a rédigé. Commencez par chiffrer l’opération avec notre estimateur en ligne, puis ouvrez le classeur de la société : c’est là que se joue le calendrier.
Qui a le pouvoir de vendre un bien détenu par une SCI ?
La réponse se lit dans les statuts, et nulle part ailleurs. Deux vérifications s’imposent, dans cet ordre.
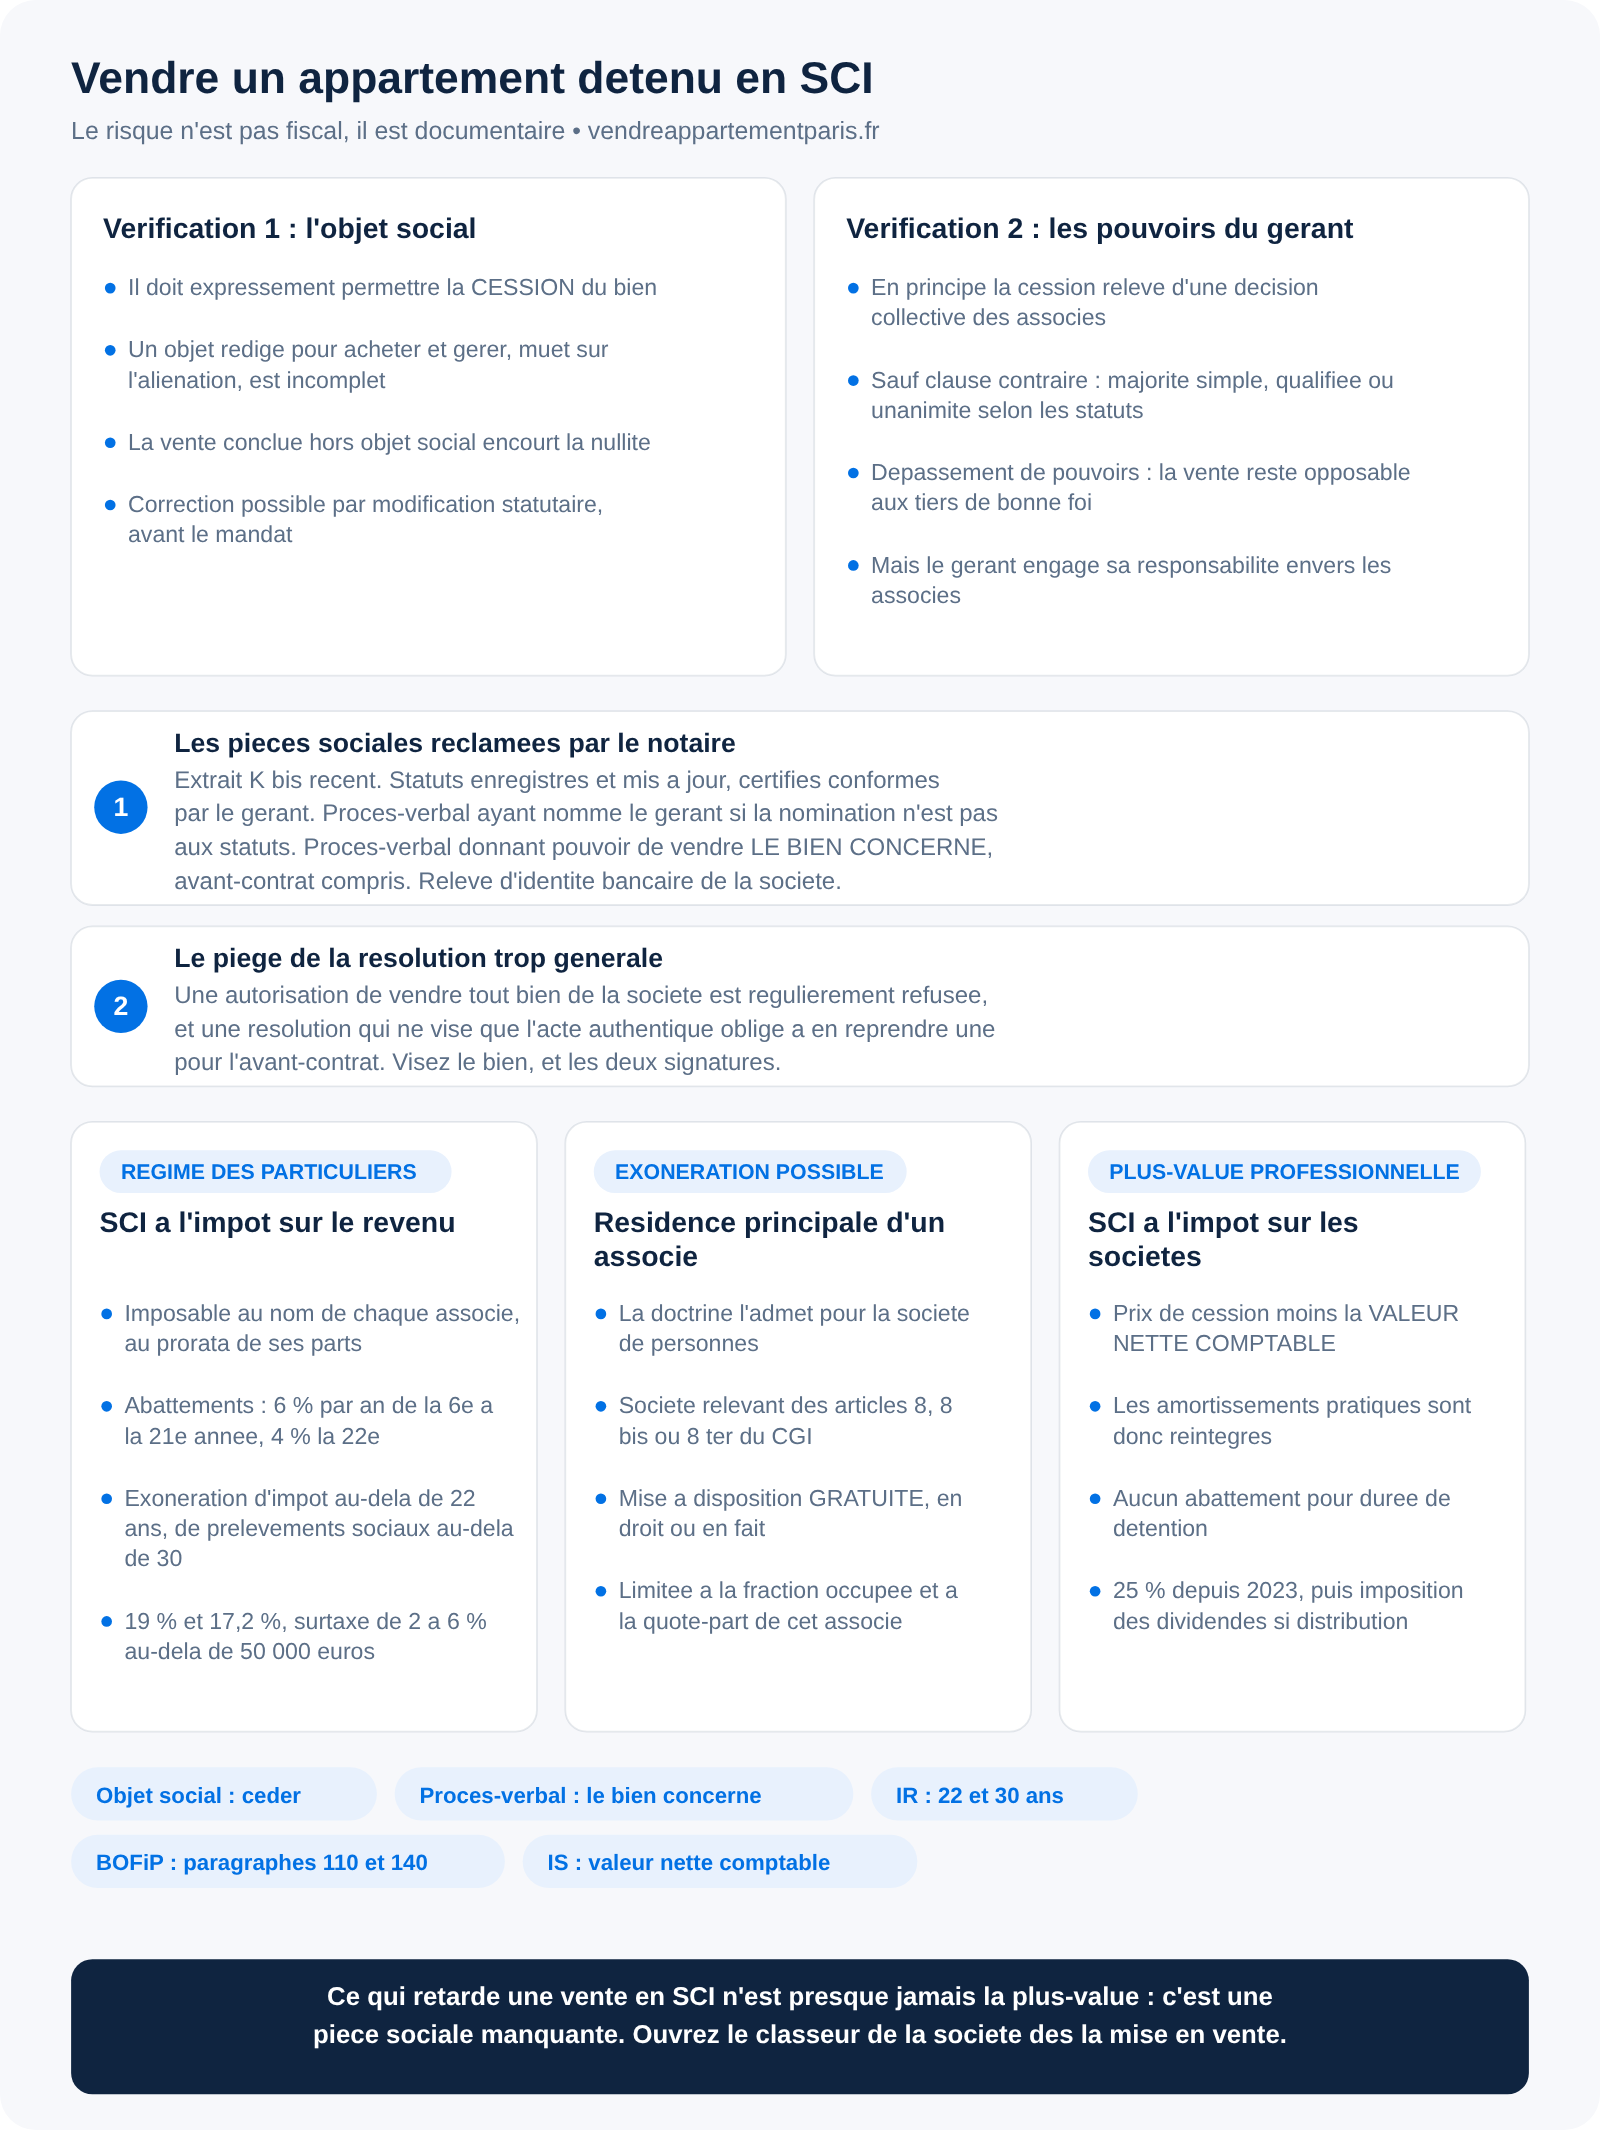
La première porte sur l’objet social. Il doit expressément permettre la cession du bien. Un objet rédigé à l’achat, qui mentionne l’acquisition, l’administration et la gestion d’immeubles sans dire un mot de leur aliénation, est un objet incomplet. La documentation notariale cite à ce sujet un arrêt de la Cour de cassation du 20 mai 2010 (pourvoi n° 09-12.778) ayant annulé une vente pour ce motif. Si votre objet social est muet, la correction est simple — une modification statutaire votée par les associés — mais elle se fait avant la signature du mandat, pas la veille du compromis.
La seconde porte sur la répartition des pouvoirs entre le gérant et les associés. En principe, la cession d’un immeuble relève d’une décision collective des associés, sauf clause contraire des statuts. La plupart des statuts contiennent d’ailleurs une clause explicite exigeant leur accord, avec un seuil qui varie : majorité simple, majorité qualifiée, parfois unanimité. D’autres se contentent d’une consultation préalable, d’autres encore subordonnent la vente au remploi du produit, et quelques-uns laissent au gérant les mains libres. Lorsque les statuts ne disent rien, la pratique consiste à faire intervenir tous les associés à la promesse puis à l’acte définitif : leur accord unanime vaut alors habilitation.
Une variante change tout ce qui suit : au lieu de vendre l'immeuble, les associés peuvent céder leurs parts, ce qui laisse le bien dans la société et ne fait changer que les associés. Le formalisme, les droits d'enregistrement et le sort du crédit n'ont alors plus rien à voir — et depuis le 27 juin 2026, une cession de parts signée sans professionnel du droit est nulle. Nous comparons les deux voies dans notre article sur le choix entre vendre les parts de la SCI ou l'appartement.
Que risque une vente signée sans l’autorisation requise ?
Il faut distinguer deux irrégularités qui n’ont pas du tout les mêmes conséquences.
Une vente conclue hors de l’objet social encourt la nullité, et c’est le risque lourd — celui qui justifie de relire les statuts avant tout. En revanche, un gérant qui dépasse les pouvoirs que les statuts lui attribuent engage surtout sa responsabilité civile envers ses associés, pour faute de gestion : la vente, elle, demeure en principe opposable aux tiers de bonne foi.
Autrement dit, la clause statutaire protège les associés les uns des autres, pas l’acheteur contre la société. C’est pour cette raison que le notaire ne se contente jamais de la parole du gérant : il réclame le procès-verbal, parce que la pièce manquante ne met pas la vente en danger, elle met le gérant en danger.
Les pièces que le notaire réclamera à la société
Elles s’ajoutent à l’ensemble du dossier de vente habituel, diagnostics compris, et au dossier de copropriété si le bien est un lot — sujet que nous traitons dans notre guide des documents de la loi ALUR à fournir pour vendre en copropriété. Pour la société elle-même, la liste publiée par les Notaires du Grand Paris est précise :
- un extrait K bis récent ;
- la copie des statuts enregistrés et mis à jour, certifiée conforme à l’original par le gérant ;
- la copie du procès-verbal de l’assemblée générale ayant nommé le gérant, lorsque sa nomination ne figure pas dans les statuts ;
- le procès-verbal de l’assemblée générale ayant donné pouvoir au gérant de vendre le bien concerné, et autorisant la signature de l’avant-contrat comme de l’acte authentique ;
- l’original d’un relevé d’identité bancaire au nom de la société.
Deux remarques sur cette liste. Le procès-verbal doit viser le bien concerné : une autorisation générale de vendre « tout bien de la société » est régulièrement refusée, et une résolution qui ne couvre que l’acte authentique oblige à en reprendre une pour l’avant-contrat. Et les statuts doivent être « mis à jour » : si des parts ont changé de mains, si un gérant a été remplacé, si l’objet a été modifié, il faut la version consolidée, pas celle de la création. Le reste du calendrier jusqu’à la signature suit le droit commun, que nous décrivons dans notre article sur l’acte de vente immobilier.
Plus-value d’une SCI à l’impôt sur le revenu
La SCI dite transparente ne paie pas l’impôt : la plus-value est imposable au nom de chaque associé présent à la date de la cession, au prorata de ses parts, selon le régime des plus-values des particuliers. Les règles sont donc celles que nous détaillons dans notre guide de la plus-value immobilière à Paris.
Le barème des abattements pour durée de détention est le même que pour un particulier : aucun abattement pendant les cinq premières années, puis 6 % par an de la sixième à la vingt-et-unième année et 4 % la vingt-deuxième pour l’impôt sur le revenu, soit une exonération complète au-delà de vingt-deux ans de détention. Pour les prélèvements sociaux, le rythme est plus lent — 1,65 % par an, puis 1,6 % la vingt-deuxième année, puis 9 % par an — et l’exonération n’intervient qu’au-delà de trente ans. Les taux sont de 19 % pour l’impôt et de 17,2 % pour les prélèvements sociaux, et une taxe supplémentaire de 2 % à 6 % s’ajoute lorsque la plus-value imposable dépasse 50 000 euros. Attention au point de départ : c’est la durée de détention par la société qui compte, pas la date d’entrée de l’associé au capital.
L’exonération de résidence principale peut jouer, même en SCI
C’est le point le plus mal connu, et il est écrit noir sur blanc dans la doctrine fiscale. L’immeuble qui constitue la résidence principale « peut toutefois être détenu par l’intermédiaire d’une société de personnes », et l’associé qui l’occupe à ce titre bénéficie de l’exonération « de la même manière que s’il en avait été lui-même propriétaire » (BOI-RFPI-PVI-10-40-10, paragraphes 110 et 140).
Trois conditions encadrent cette solution, et elles sont cumulatives : la société doit relever de l’article 8, 8 bis ou 8 ter du code général des impôts, c’est-à-dire ne pas être soumise à l’impôt sur les sociétés ; l’associé doit occuper l’immeuble ou la partie d’immeuble à titre de résidence principale ; et la société doit la mettre, « en droit ou en fait, gratuitement à sa disposition ». Un loyer, même modeste, fait tomber le dispositif.
Deux limites, tout aussi nettes. L’exonération ne porte que sur « la fraction de l’immeuble occupée par l’associé à titre de résidence principale » et sur « la quote-part revenant à cet associé » : dans une SCI familiale à quatre associés dont un seul occupe le logement, les trois autres restent imposables sur leur part. Et la résidence doit être habituelle et effective : une utilisation temporaire ne suffit pas, et le contribuable doit pouvoir le prouver par tous moyens. Ce point se vérifie avec votre notaire avant le compromis, car il change le montant net de l’opération pour chacun.
Plus-value d’une SCI à l’impôt sur les sociétés
Le changement de régime change tout. À l’impôt sur les sociétés, la plus-value est professionnelle : elle se calcule en retranchant du prix de cession la valeur nette comptable du bien, c’est-à-dire son prix d’acquisition diminué de tous les amortissements pratiqués depuis l’origine. Les amortissements qui ont allégé l’impôt pendant la détention sont donc mécaniquement réintégrés au moment de la vente, et plus l’immeuble a été amorti longtemps, plus la plus-value imposable est élevée.
Deuxième différence : il n’existe aucun abattement pour durée de détention à l’impôt sur les sociétés. Le résultat s’ajoute au bénéfice imposable de la société, au taux de 25 % depuis le 1er janvier 2023, un taux réduit de 15 % pouvant s’appliquer sous conditions. Enfin, si le produit de la vente est distribué aux associés, les dividendes sont imposés à leur tour : la même plus-value est alors taxée deux fois, une fois dans la société, une fois chez l’associé.
Une mise en garde notariale mérite d’être rappelée : la vente d’un actif immobilier doit rester exceptionnelle dans une SCI. Des opérations d’achat et de revente répétées exposent la société à une requalification en activité commerciale, et donc à l’assujettissement automatique à l’impôt sur les sociétés. C’est l’un des points à examiner lorsque la SCI détient non pas un appartement mais un immeuble entier, situation que nous traitons dans notre article sur la vente d’un immeuble entier à Paris.
Ces deux régimes se chiffrent, et l'écart entre eux se creuse avec les années de détention. Le barème complet des abattements, le piège de la durée — c'est celle de la société dans le bien, non la vôtre au capital — et la surtaxe des plus-values élevées sont détaillés dans notre article consacré au calcul de la plus-value d'une SCI qui vend un appartement.
Questions fréquentes
Faut-il vendre le bien ou les parts de la SCI ?
Les deux opérations n’ont ni la même fiscalité ni les mêmes acquéreurs. Vendre les parts transmet la société avec son passé — son crédit, sa comptabilité, ses éventuels litiges —, ce qui restreint fortement le nombre d’acheteurs et appelle un audit. Vendre le bien est l’opération la plus simple, et c’est celle que choisissent la quasi-totalité des SCI familiales. La comparaison chiffrée se fait avec un notaire ou un expert-comptable, sur votre situation précise.
Une SCI peut-elle vendre à l’un de ses associés ?
Oui, mais le prix doit correspondre à la valeur du marché. Une cession manifestement sous-évaluée au profit d’un associé s’expose à une remise en cause fiscale et peut fonder une action des autres associés. Faites établir une évaluation documentée avant la décision collective, et faites-la figurer au procès-verbal.
L’acheteur bénéficie-t-il du délai de rétractation de dix jours ?
Oui, dès lors qu’il est un acquéreur non professionnel et que le bien est à usage d’habitation. Le fait que le vendeur soit une société ne change rien : la protection regarde la qualité de l’acheteur, pas celle du vendeur.
Combien de temps prend la préparation d’une vente en SCI ?
Comptez quelques jours si les statuts sont à jour et l’objet social complet, et plusieurs semaines s’il faut convoquer une assemblée, modifier l’objet social puis enregistrer la modification. C’est précisément pour cette raison qu’il faut ouvrir le dossier social au moment de la mise en vente, et non après la première offre.
Pour aller plus loin, notre guide général vendre un bien immobilier à Paris est la page de tête de ce sujet et reprend l’ensemble du parcours. Les textes évoqués ici sont consultables sur le BOFiP pour la doctrine fiscale et sur service-public.gouv.fr pour le barème des plus-values. Le choix entre les régimes et la rédaction des résolutions relèvent de votre notaire : ce sont des décisions qui ne se rattrapent pas après la signature.


