
Transmettre un appartement parisien à ses enfants de son vivant pose presque toujours la même question : vaut-il mieux le donner, ou le leur vendre ? La comparaison se fait spontanément en euros — droits de donation d'un côté, droits de mutation à titre onéreux de l'autre — et c'est par là que le raisonnement dérape.
Car le coût immédiat n'est pas ce qui distingue vraiment les deux voies. Ce qui les distingue, ce sont trois présomptions légales qui frappent la vente à un enfant et épargnent la donation régulière. L'une d'elles est irréfragable : aucune preuve, pas même un virement bancaire parfaitement tracé, ne permet de la combattre. Cette page les expose une par une, puis compare ce que chaque solution coûte réellement. Pour fixer la valeur du bien, point de départ obligé des deux calculs, notre estimateur en ligne donne une première fourchette.
Peut-on vendre son appartement à son enfant ?
Oui. Rien n'interdit de vendre un bien à un descendant, et l'opération est courante : elle permet à l'enfant d'acquérir sans passer par le marché, et au parent de récupérer un capital plutôt que de se dessaisir à titre gratuit.
La vente doit cependant être une vraie vente. Un prix doit être fixé, et il doit être payé. Le vendeur acquitte la plus-value dans les conditions de droit commun — exonéré s'il s'agit de sa résidence principale, imposable sinon, selon le barème détaillé dans notre guide sur la plus-value immobilière à Paris. L'acheteur acquitte les droits de mutation à titre onéreux et les émoluments du notaire, sans bénéficier du moindre abattement familial.
Jusque-là, rien que de très ordinaire. Les difficultés commencent dès que la vente s'écarte du schéma « prix comptant, pleine propriété ».
L'article 918 du code civil : la présomption qui ne se combat pas
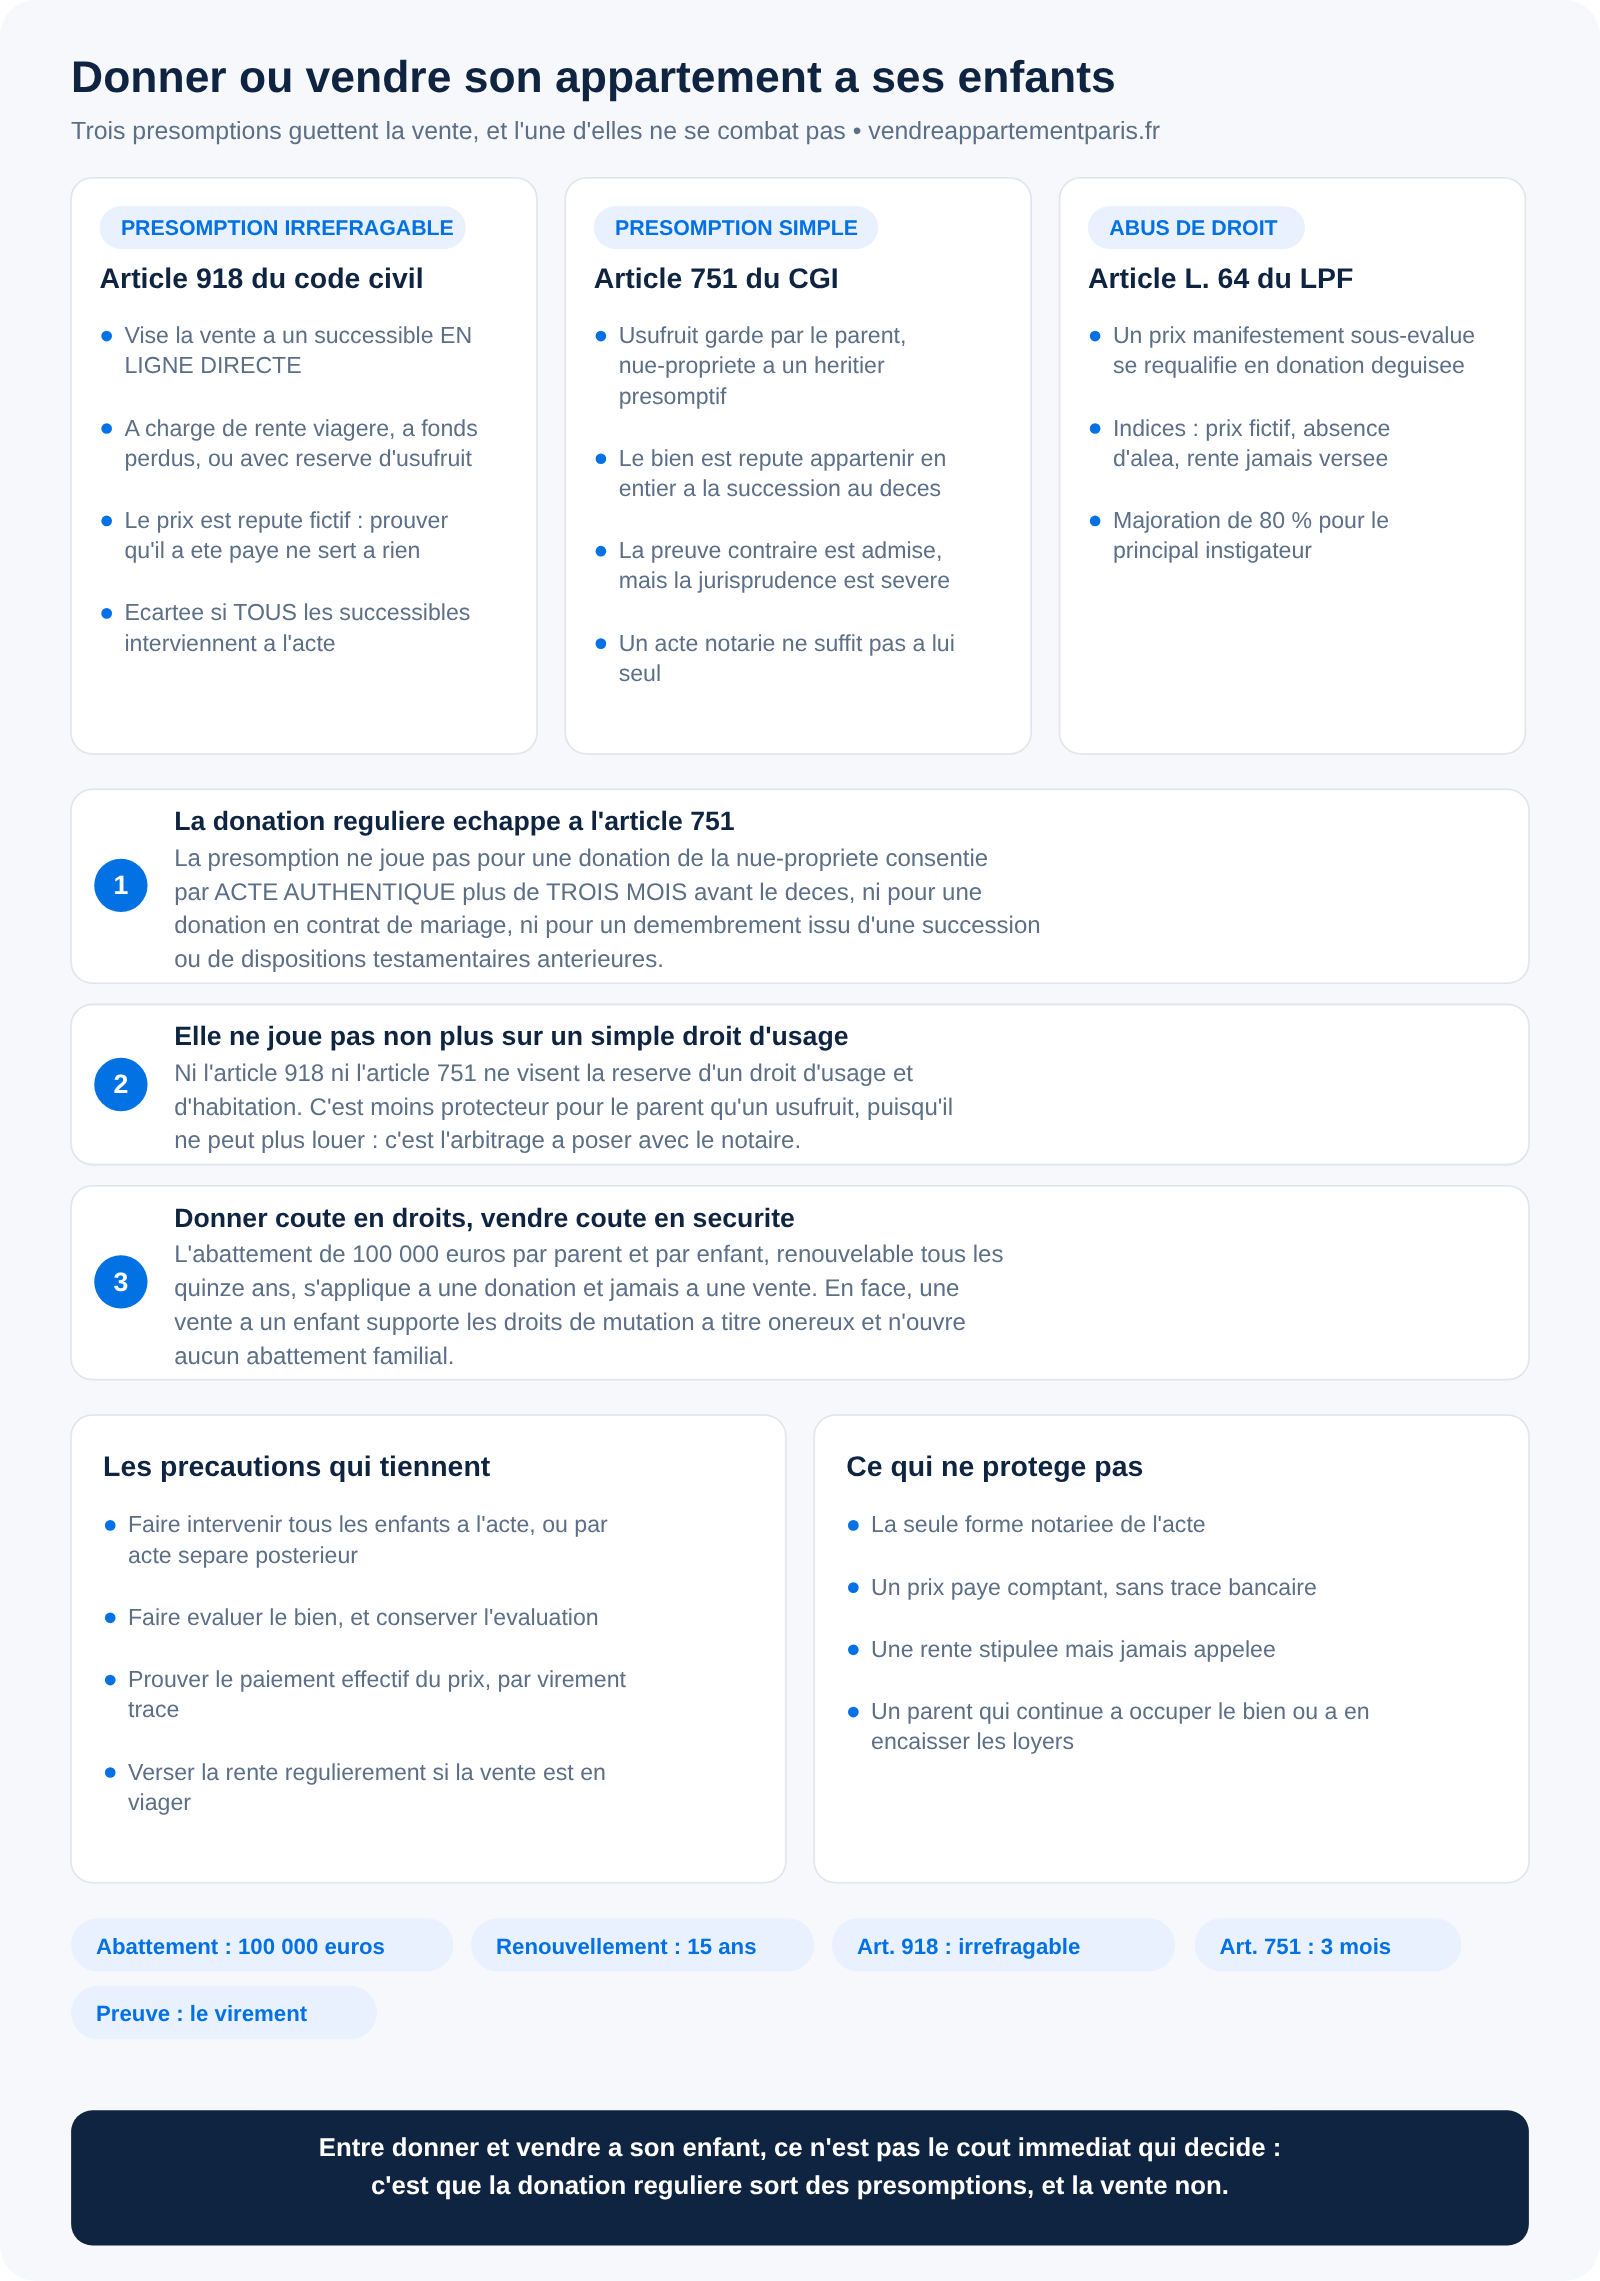
L'article 918 vise la vente consentie à un successible en ligne directe dans trois configurations : à charge de rente viagère, à fonds perdus (un bail à nourriture, entretien, logement ou soins), ou avec réserve d'usufruit. Cette dernière hypothèse est la plus fréquente, et c'est précisément celle que les familles choisissent spontanément.
L'effet est double. Le prix est réputé fictif : la loi considère qu'il n'a pas été payé. Et le défunt est réputé avoir voulu avantager son successible. Le bien est alors fictivement réuni à la masse de calcul de la succession et imputé sur la seule quotité disponible. Si cette imputation entame la réserve des autres enfants, ceux-ci peuvent demander la réduction.
Le point décisif est que la Cour de cassation retient cette présomption comme irréfragable. L'acquéreur ne peut pas prouver qu'il a réellement payé le prix. Produire les virements ne sert à rien.
Entre donner et vendre à son enfant, ce n'est pas le coût immédiat qui décide : c'est que la donation régulière sort des présomptions, et la vente non.
Les quatre situations où l'article 918 ne joue pas
La présomption est écartée lorsque tous les successibles sont intervenus à l'acte : c'est la parade la plus sûre, et la plus simple à mettre en œuvre si la famille s'entend. Elle ne joue pas non plus lorsque le vendeur se réserve un simple droit d'usage et d'habitation plutôt qu'un usufruit, lorsque l'acquéreur n'est pas un successible en ligne directe — un conjoint, par exemple — ni, selon la jurisprudence, lorsque la vente est consentie à une société dont le successible est associé.
Notez que l'imputation et la réduction ne peuvent être demandées que par les héritiers qui n'ont pas consenti à l'aliénation. Et que la présomption, si elle joue, ne déclenche aucun droit de donation : elle produit ses effets dans les comptes de la succession, pas immédiatement au guichet fiscal.
L'article 751 du CGI : le bien revient dans la succession
La seconde présomption est fiscale et vise la même configuration : le parent conserve l'usufruit, la nue-propriété va à un héritier présomptif, à un donataire, à un légataire, ou à une personne interposée — père, mère, conjoint, et, pour les donataires et légataires, leurs enfants et descendants. Le bien est alors présumé appartenir en totalité à la succession de l'usufruitier et taxé comme tel au décès.
Celle-ci est une présomption simple : la preuve contraire est admise. Mais la jurisprudence est sévère, et le notariat rappelle qu'un acte authentique, une adjudication ou un paiement comptant ne suffisent pas à eux seuls. Il faut démontrer la sincérité du démembrement : un motif patrimonial cohérent, un prix conforme à la valeur du bien, et l'absence de jouissance effective du bien par l'usufruitier au-delà de son droit.
La présomption ne joue pas dans quatre cas : une donation régulière de la nue-propriété par acte authentique plus de trois mois avant le décès, donation simple ou donation-partage ; une donation constatée dans un contrat de mariage, sans condition de délai ; un démembrement issu d'une succession antérieure recueillie du vivant du défunt ; et un démembrement résultant de dispositions testamentaires. Elle ne vise pas davantage le défunt qui ne détenait qu'un droit d'usage ou d'habitation.
Si la présomption s'applique malgré tout, les droits déjà acquittés sur la vente ou la donation de la nue-propriété s'imputent sur les droits de succession — dans la limite de la fraction d'impôt due du fait de la présomption, et sur justification du paiement.
Le prix peut-il être inférieur à la valeur du marché ?
Un peu, oui. Beaucoup, non. Un prix manifestement sous-évalué expose à deux requalifications distinctes. La première est la donation déguisée : l'administration considère que l'écart entre le prix et la valeur réelle constitue une libéralité et réclame les droits de donation sur la différence. La seconde est l'abus de droit de l'article L. 64 du livre des procédures fiscales, avec une majoration de 80 % lorsque le contribuable a été l'instigateur principal de l'opération.
Les indices retenus sont toujours les mêmes : un prix fictif ou jamais encaissé, une rente viagère stipulée mais non versée, l'absence d'aléa dans un viager conclu avec un vendeur en fin de vie, un parent qui continue d'occuper le bien ou d'en percevoir les loyers sans titre. À l'inverse, une évaluation documentée, un paiement tracé et une occupation conforme à l'acte constituent le dossier qui tient.
Donner : ce que l'abattement change vraiment
La donation ouvre un abattement de 100 000 euros par parent et par enfant, reconstitué tous les quinze ans. Deux parents transmettant à un enfant disposent donc de 200 000 euros en franchise de droits, puis d'un barème progressif au-delà. Aucun équivalent n'existe pour une vente.
Si la donation porte sur la seule nue-propriété, l'assiette des droits est réduite d'autant, selon le barème de l'article 669 du code général des impôts, qui dépend de l'âge du donateur. Plus le parent est jeune au jour de la donation, plus la valeur de la nue-propriété transmise est faible, et plus les droits le sont. Le fonctionnement de ce barème et ses limites sont exposés dans notre page sur la vente d'un bien en usufruit et nue-propriété.
Surtout, la donation régulière échappe aux deux présomptions décrites plus haut, dès lors qu'elle est passée par acte authentique et, pour l'article 751, plus de trois mois avant le décès. C'est l'argument central : donner coûte en droits, vendre coûte en sécurité juridique.
Le cas de la société familiale
Beaucoup de familles parisiennes détiennent l'appartement par une société civile immobilière, ce qui déplace la question sans la supprimer. Vendre le bien à un enfant suppose alors que la SCI, et non le parent, soit le vendeur : les règles de pouvoir et les pièces exigées sont détaillées dans notre page sur la vente d'un appartement détenu en SCI.
Transmettre les parts plutôt que le bien est l'autre voie, et elle a profondément changé en 2026 : une cession de parts de société à prépondérance immobilière doit désormais être constatée par un professionnel du droit, à peine de nullité. Les conséquences sont développées dans notre comparatif entre céder les parts de la SCI ou vendre l'immeuble. Retenez surtout qu'une cession de parts à un enfant reste une cession à titre onéreux, et qu'elle n'échappe ni à la question du prix réel, ni à celle de l'intention libérale.
Lorsque le proche occupe déjà le logement sans payer de loyer, la question se pose autrement : notre article sur la vente d'un logement occupé par un proche à titre gratuit traite du prêt à usage et du délai de restitution.
Questions fréquentes
Quelle est la solution la moins coûteuse entre donner et vendre ?
Il n'y a pas de réponse générale, et une page web ne peut pas la donner : l'arbitrage dépend de la valeur du bien, de l'âge du parent, du nombre d'enfants, des donations déjà consenties, du fait que le bien soit ou non la résidence principale du parent, et de la plus-value latente. Ces six données déterminent le résultat, et seules les trois premières sont connues de tous. Posez le calcul avec votre notaire, en lui demandant les deux chiffrages côte à côte.
Mes autres enfants doivent-ils signer l'acte de vente ?
Ce n'est pas une obligation légale, mais c'est ce qui neutralise l'article 918 lorsque la vente comporte une réserve d'usufruit ou une rente. Leur intervention peut se faire à l'acte lui-même, ou par un acte séparé postérieur. En pratique, un notaire la demandera presque toujours.
Puis-je vendre à mon enfant en viager ?
Oui, mais c'est la configuration la plus exposée. Le viager familial tombe sous l'article 918, et l'administration vérifie l'aléa, la réalité de la rente et son versement effectif. Si la rente n'est pas appelée ni payée, l'opération se requalifie. Versez la rente par virement mensuel et conservez les relevés.
Et si mon enfant n'a pas les moyens d'acheter au prix du marché ?
Il existe une troisième voie entre donner et vendre : la donation portant sur une partie de la valeur, complétée par une vente pour le solde, ou la vente avec reconnaissance d'une dette assortie d'un échéancier réel. Ces montages existent et se tiennent, à condition d'être écrits. Ce qui ne tient pas, c'est la vente à prix cassé présentée comme une vente ordinaire. Une fois la transmission faite, la revente par l'enfant obéit à ses propres règles : voyez notre page sur la façon de vendre un appartement reçu en donation. Les suites d'une transmission non réglée sont décrites dans notre guide sur la vente d'un appartement en succession.


