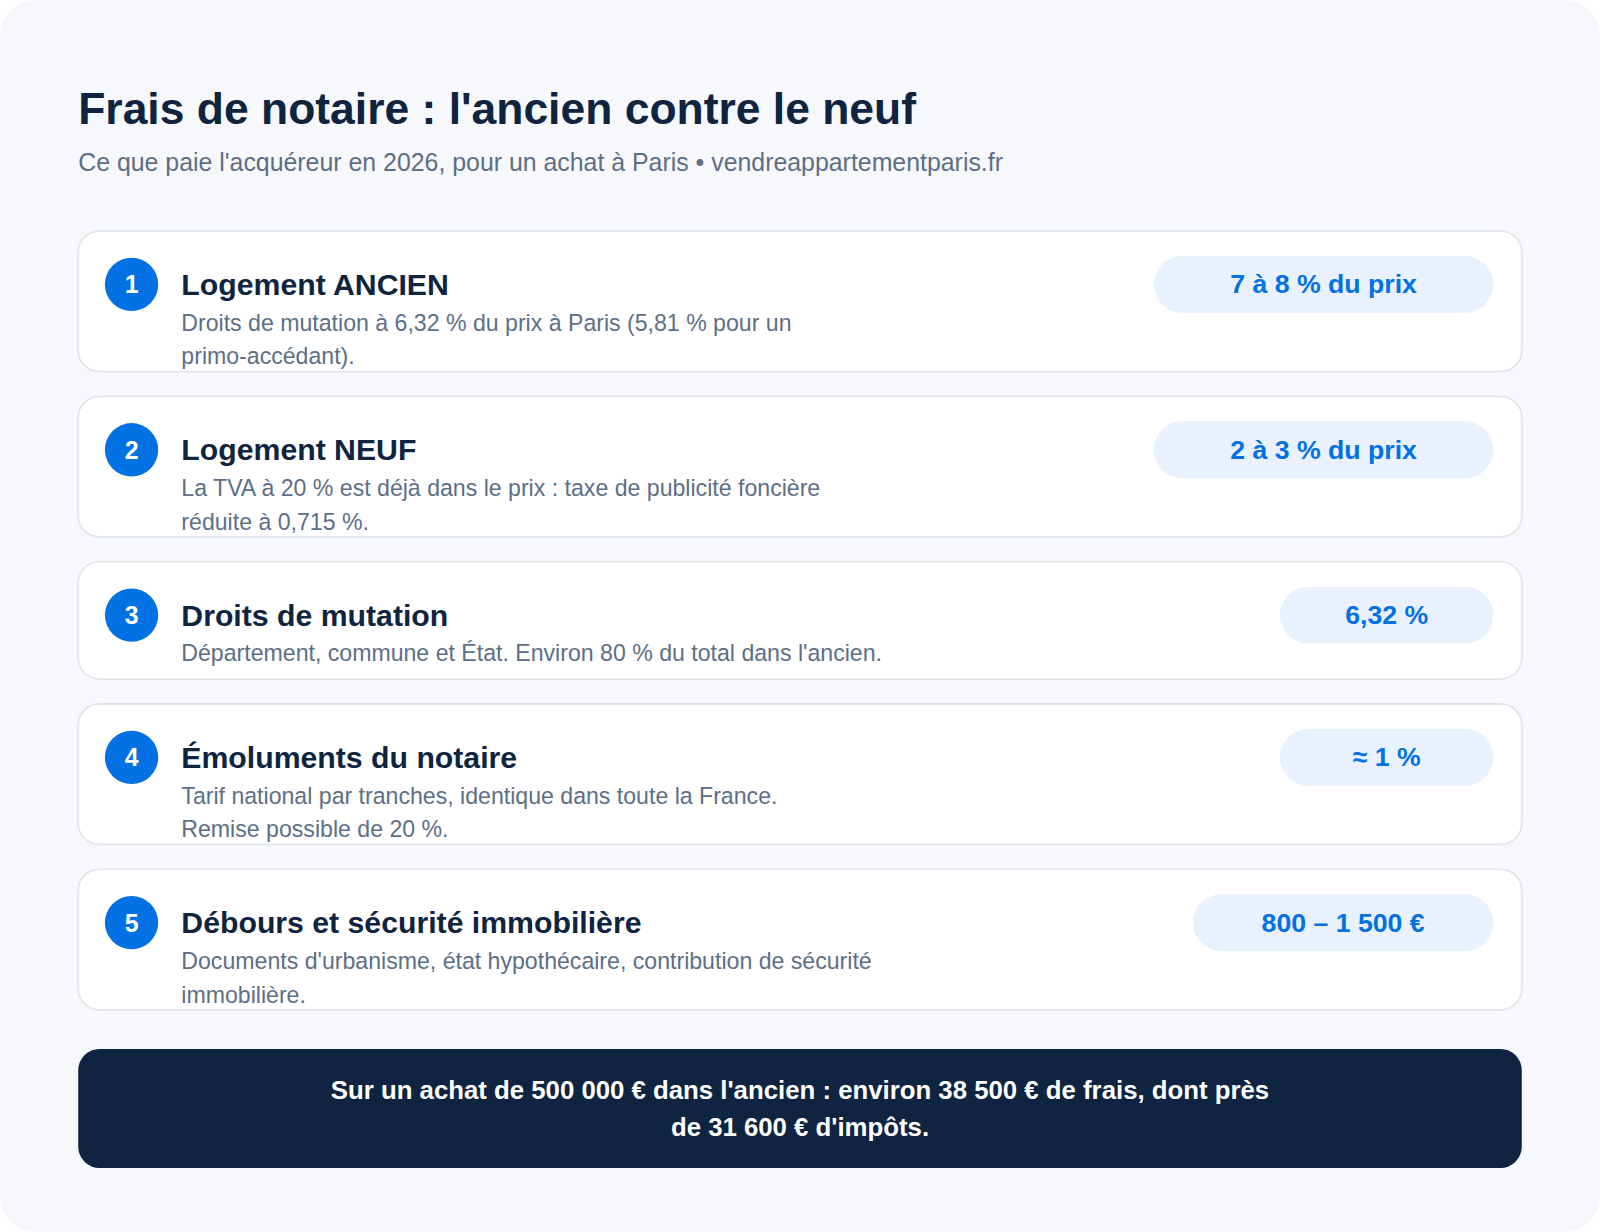
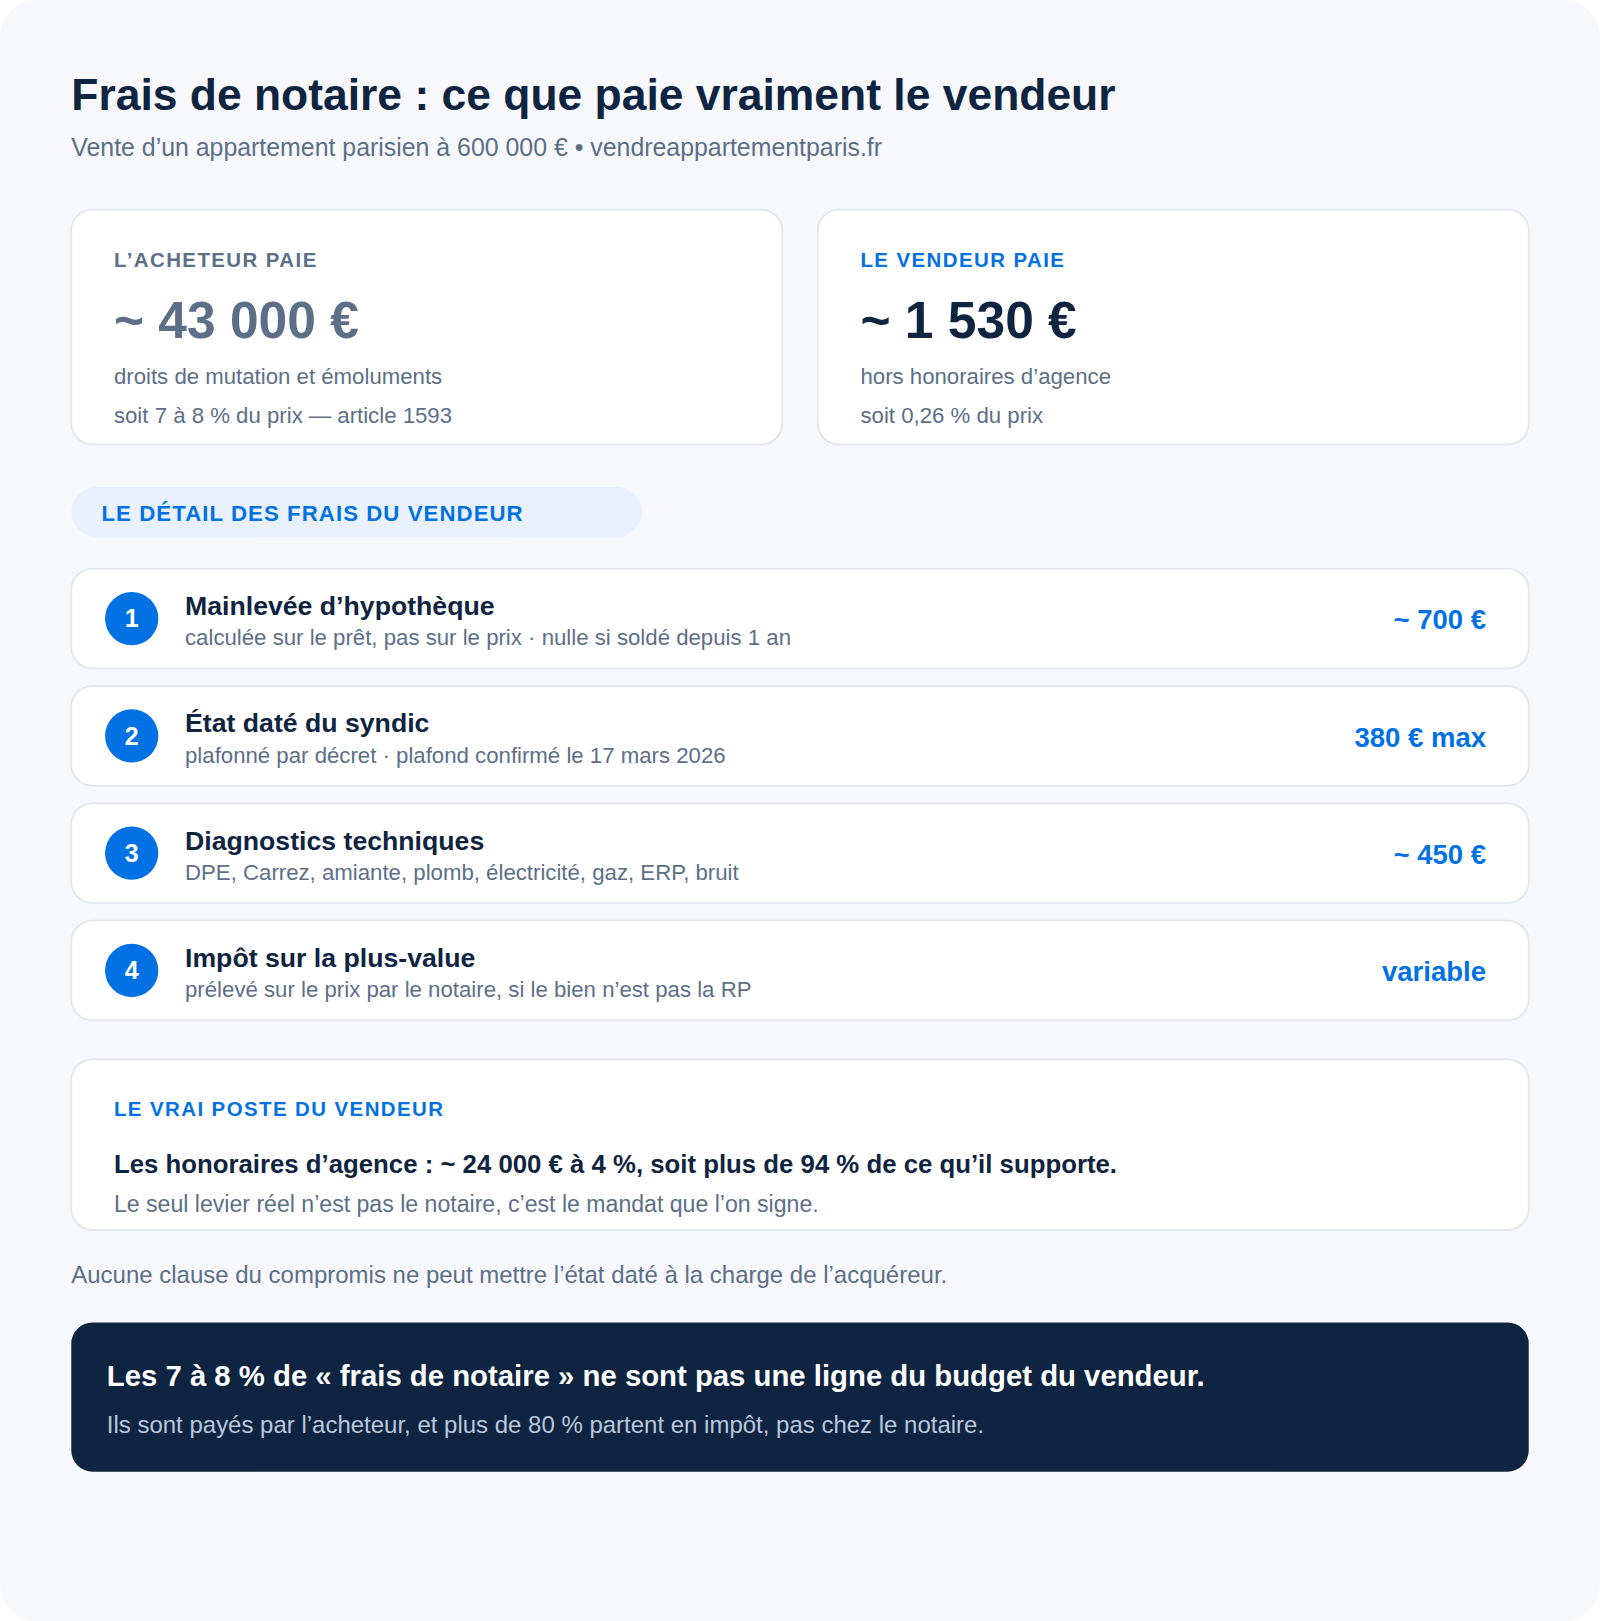
Dans une vente immobilière classique, ce qu'on appelle « les frais de notaire » — ces 7 à 8 % du prix dans l'ancien — est payé par l'acheteur, pas par le vendeur. L'article 1593 du Code civil met les frais de l'acte à la charge de l'acquéreur, et la pratique n'y déroge presque jamais. Un vendeur qui cède un appartement 600 000 € ne verra donc jamais passer les 45 000 € de droits et d'émoluments que son acheteur règle le jour de la signature.
Cela ne veut pas dire que le vendeur ne paie rien chez le notaire. Il paie d'autres choses, moins visibles, qui se prélèvent silencieusement sur le prix au moment du virement : la mainlevée de son hypothèque, l'état daté de sa copropriété, ses diagnostics, et le cas échéant l'impôt sur sa plus-value. Ces postes se comptent en centaines d'euros, parfois en milliers, et ils expliquent l'écart entre le prix affiché sur le compromis et la somme qui arrive réellement sur le compte. Si vous voulez savoir ce que votre bien vaut avant de raisonner en net, commencez par une estimation de votre appartement : c'est le point de départ de tout calcul de prix net vendeur.
Qui paie les frais de notaire en cas de vente ?
L'acheteur. La règle vient de l'article 1593 du Code civil : « les frais d'actes et autres accessoires à la vente sont à la charge de l'acheteur ». Elle est supplétive, ce qui signifie que les parties pourraient en décider autrement, mais elle est appliquée dans la quasi-totalité des ventes françaises et les acquéreurs l'intègrent dans leur plan de financement dès la recherche.
Ce que l'acheteur règle ne va d'ailleurs pas dans la poche du notaire. L'essentiel — plus de 80 % de la somme — correspond aux droits de mutation à titre onéreux (DMTO), un impôt collecté pour le département et la commune. À Paris, le taux départemental est passé à 5 % en 2025, ce qui porte l'ensemble des droits d'enregistrement à environ 6,32 % du prix pour un acquéreur ordinaire. Les émoluments du notaire proprement dits, tarifés par décret et dégressifs, représentent environ 0,8 % sur un bien parisien. Le détail complet est développé dans notre guide des frais de notaire dans l'ancien.
Pour le vendeur, la conséquence pratique est simple : ces 7 à 8 % ne sont pas une ligne de son budget. Il n'a pas à les provisionner, il n'a pas à les négocier, et il n'a pas à s'en inquiéter — sauf pour comprendre qu'ils pèsent sur la capacité d'achat de son acquéreur, et donc, indirectement, sur le prix qu'il peut espérer.
Quels sont les frais de notaire pour le vendeur ?
Le vendeur supporte une série de frais distincts, qui transitent presque tous par le notaire parce que celui-ci les prélève sur le prix avant de reverser le solde. Les voici, du plus fréquent au plus situationnel.
La mainlevée d'hypothèque, si un prêt est encore inscrit
Si le bien vendu a été financé par un crédit garanti par une hypothèque ou un privilège de prêteur de deniers, et que ce crédit n'est pas encore remboursé, il faut faire radier l'inscription au service de la publicité foncière. C'est l'acte de mainlevée, et il est à la charge du vendeur.
L'état daté, en copropriété
Tout vendeur d'un lot de copropriété doit fournir un état daté établi par le syndic : c'est le document qui arrête ses comptes vis-à-vis du syndicat et permet de répartir les charges entre lui et l'acquéreur. Il est à sa charge exclusive, et son prix est plafonné.
Les diagnostics techniques
Le dossier de diagnostic technique est fourni par le vendeur. À Paris, pour un appartement en copropriété, il comprend généralement le DPE, le mesurage Carrez, l'amiante, le plomb, l'état de l'installation électrique et gaz si elles ont plus de quinze ans, l'état des risques et le diagnostic bruit. Comptez un ordre de grandeur de 300 à 800 € selon la surface et le nombre de diagnostics requis, davantage si un audit énergétique est obligatoire — ce qui est le cas pour les monopropriétés classées E, F ou G. Si votre DPE est incertain, le simulateur DPE donne une première idée de la classe avant la visite du diagnostiqueur.
L'impôt sur la plus-value, quand il est dû
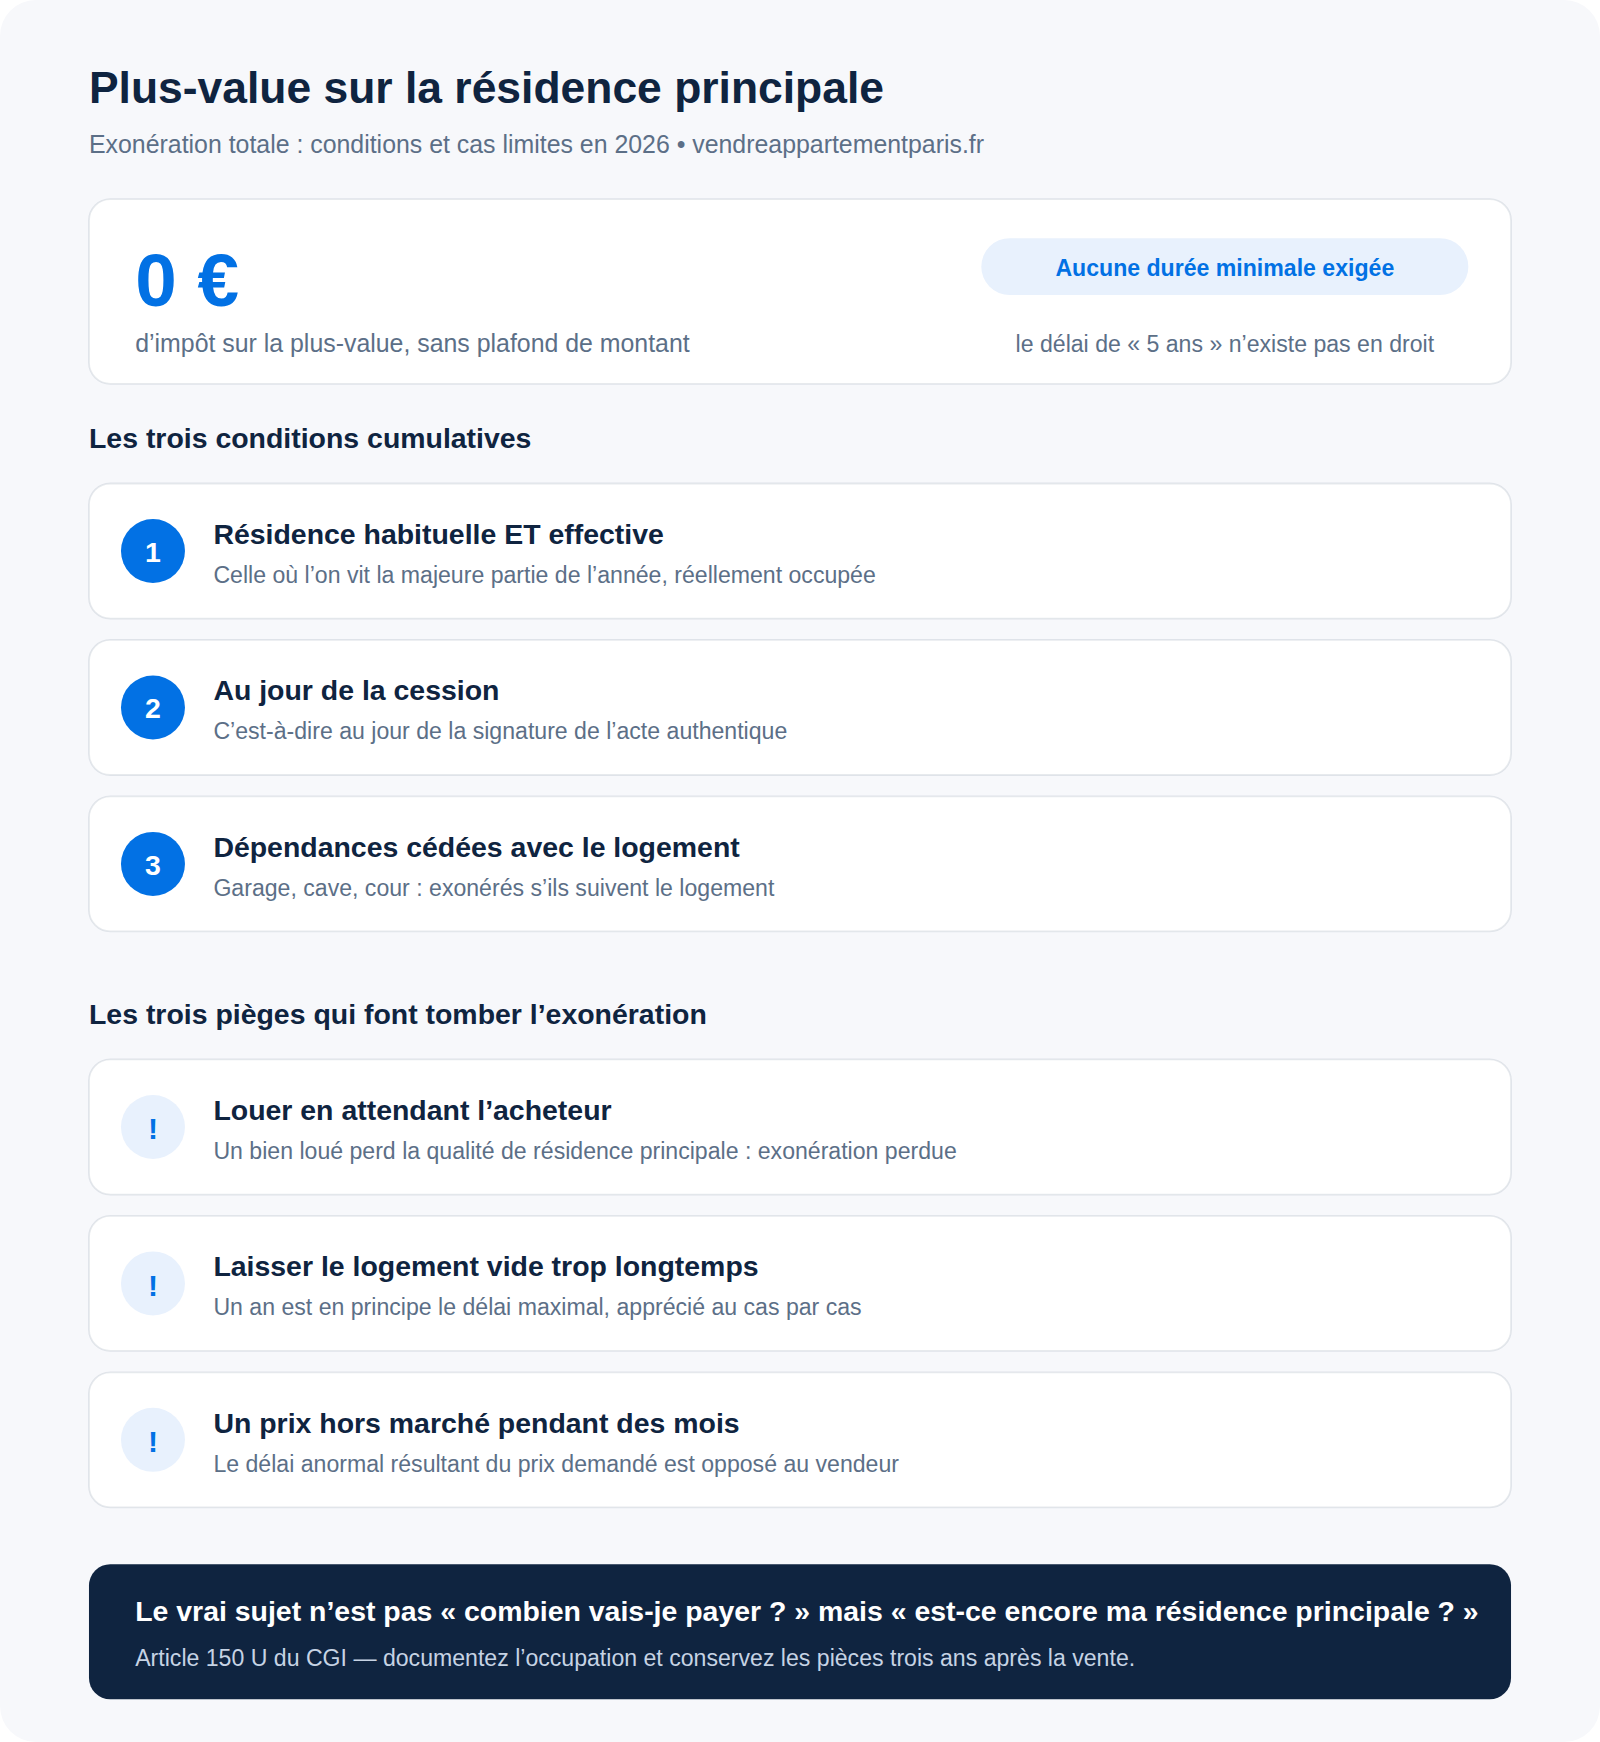
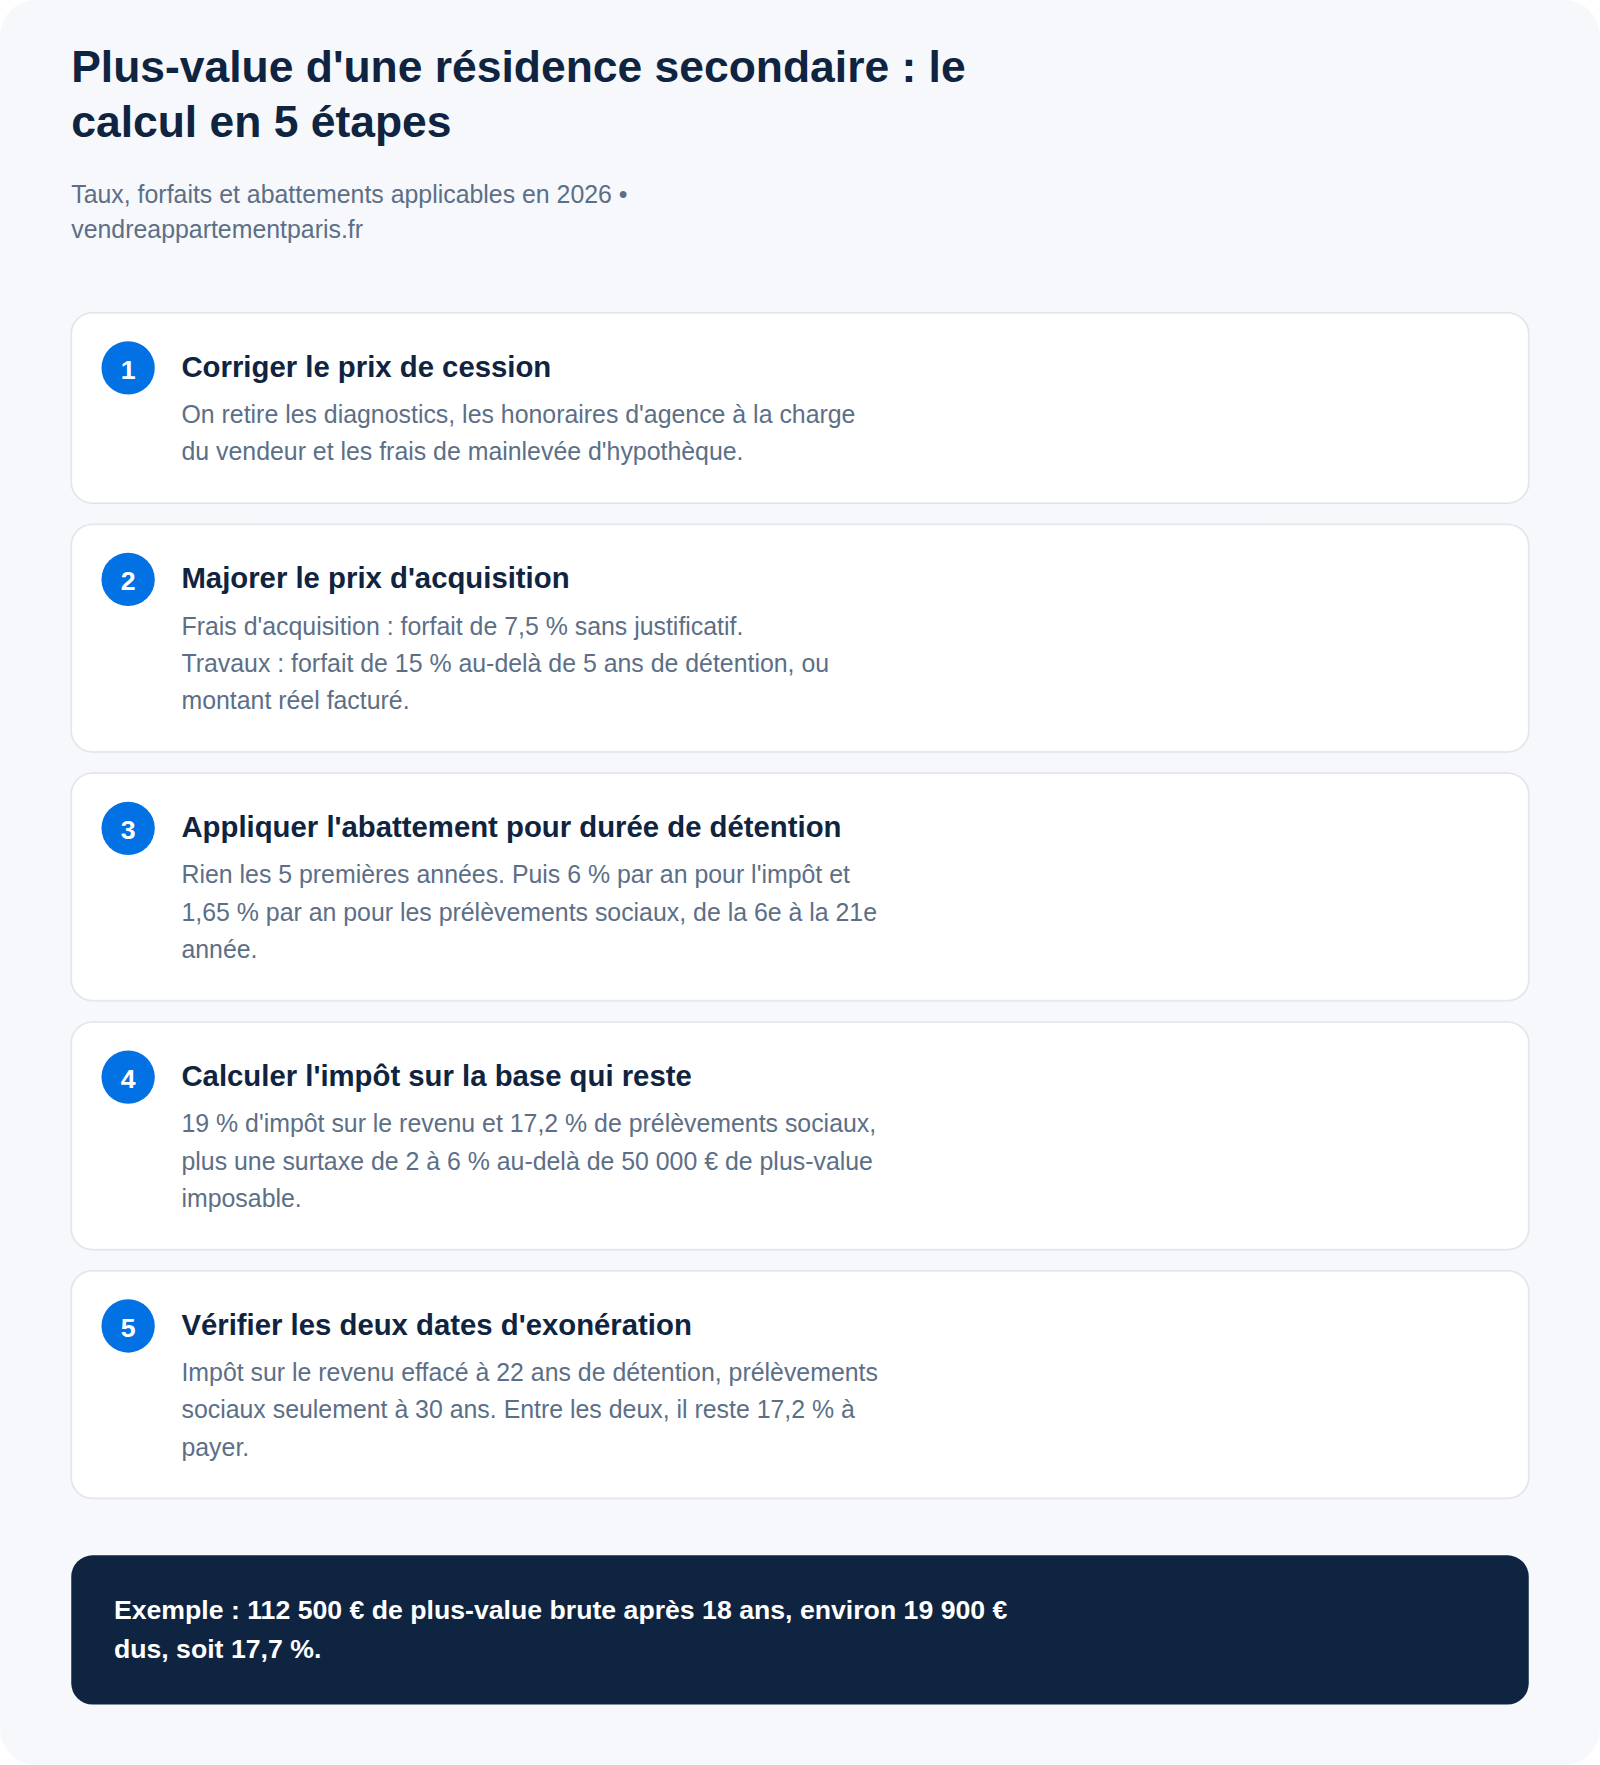
Si le bien n'est pas la résidence principale et que la cession dégage une plus-value imposable, le notaire calcule l'impôt, le prélève sur le prix et le reverse au Trésor. Ce n'est pas un « frais de notaire » au sens strict, c'est un impôt, mais du point de vue du vendeur l'effet est identique : la somme ne lui parvient jamais. Le détail du calcul est traité dans notre article sur la plus-value d'une résidence secondaire.
Les honoraires d'agence, s'ils sont à sa charge
Lorsque le mandat prévoit des honoraires à la charge du vendeur, le notaire les règle directement à l'agence sur le prix séquestré. C'est de loin le poste le plus lourd du vendeur : sur un bien parisien, il pèse dix à cinquante fois la mainlevée. Le sujet est développé dans notre guide des frais d'agence immobilière à Paris.
Combien coûte une mainlevée d'hypothèque ?
La mainlevée n'est pas proportionnelle au prix de vente, mais au montant du prêt garanti, et elle est fortement dégressive. Elle additionne des émoluments de notaire tarifés, des frais de formalité, un droit d'enregistrement, la contribution de sécurité immobilière et quelques frais annexes.
Les ordres de grandeur courants sont les suivants :
- Prêt initial de 100 000 € : de l'ordre de 0,6 % du capital emprunté
- Prêt initial de 200 000 € : environ 650 €, soit de l'ordre de 0,3 %
- Prêt initial de 300 000 € : un peu plus de 0,2 %
- Prêt initial de 400 000 € et au-delà : moins de 0,2 %
Deux situations dispensent de la mainlevée et de son coût. La première : le prêt est garanti par une caution — Crédit Logement et les organismes similaires — et non par une hypothèque. Il n'y a alors aucune inscription à radier, donc aucun acte à établir. La seconde : l'hypothèque s'éteint d'elle-même, sans frais, un an après la dernière échéance du prêt. Un vendeur qui a soldé son crédit depuis plus d'un an n'a donc rien à payer, même si le bien avait été hypothéqué à l'origine.
La mainlevée est le seul frais du vendeur qui se calcule sur son passé de financement et non sur le prix de vente. Deux appartements identiques vendus le même jour au même prix peuvent coûter à leur propriétaire 0 € ou 900 € de mainlevée, selon la garantie qu'ils avaient prise dix ans plus tôt.
L'état daté est-il vraiment plafonné à 380 € ?
Oui, et ce plafond vient d'être confirmé. Le décret n° 2020-153 du 21 février 2020 a fixé à 380 € TTC le montant maximal que le syndic peut facturer pour l'établissement de l'état daté. Avant ce texte, les tarifs pratiqués dépassaient couramment 500 €, parfois 700 €, sans justification tarifaire.
Les organisations professionnelles de syndics ont demandé le relèvement de ce plafond, en invoquant l'inflation accumulée depuis 2020. Le Conseil d'État a rejeté cette demande le 17 mars 2026, en jugeant que l'inflation générale ne suffisait pas à elle seule à justifier une hausse, et en s'appuyant sur l'appréciation selon laquelle l'établissement d'un état daté représente en moyenne environ une heure de travail. Le plafond de 380 € TTC reste donc en vigueur en 2026.
Attention à ne pas confondre l'état daté avec le pré-état daté, que le syndic délivre en amont pour alimenter le dossier de vente et dont le tarif n'est pas plafonné de la même manière. Et retenez ceci : l'état daté est à la charge exclusive du copropriétaire vendeur. Aucune clause du compromis ne peut le transférer à l'acquéreur.
Exemple chiffré : ce que paie vraiment le vendeur d'un deux-pièces parisien
Prenons une vente typique : un appartement de 50 m² vendu 600 000 € dans un arrondissement central, acheté douze ans plus tôt, financé par un prêt hypothécaire de 350 000 € encore en cours, vendu par une agence dont les honoraires de 4 % sont à la charge du vendeur, et qui n'est pas la résidence principale du cédant.
- Honoraires d'agence, 4 % TTC : de l'ordre de 24 000 €
- Mainlevée d'hypothèque sur un prêt de 350 000 € : de l'ordre de 700 €
- État daté du syndic : 380 € TTC au maximum
- Dossier de diagnostics techniques : de l'ordre de 450 €
- Impôt et prélèvements sociaux sur la plus-value : variable, à calculer au cas par cas
Hors fiscalité, le vendeur supporte donc environ 25 500 €, soit un peu plus de 4 % du prix — et l'écrasante majorité de cette somme, plus de 94 %, tient à un seul poste : les honoraires d'agence. Les frais « techniques » du vendeur, mainlevée, état daté et diagnostics réunis, pèsent environ 1 530 €, soit 0,26 % du prix. Pendant ce temps, l'acheteur règle de son côté près de 43 000 € de droits et d'émoluments.
La leçon est concrète : un vendeur qui veut agir sur son prix net n'a pratiquement qu'un levier, et ce n'est pas le notaire. C'est le mandat qu'il signe avec son agence, et accessoirement le calendrier de sa vente si une plus-value est en jeu.
Peut-on mettre les frais de notaire à la charge du vendeur ?
C'est juridiquement possible : l'article 1593 étant supplétif, une clause dite « acte en main » peut prévoir que le vendeur prend en charge les frais de l'acte. Le prix annoncé est alors un prix tous frais compris, et le vendeur reçoit le solde après déduction des droits et émoluments.
En pratique, cette clause est rare, et elle est surtout un outil de présentation commerciale plutôt qu'une véritable économie pour l'acquéreur. Elle exige une rédaction très précise, parce qu'elle modifie l'assiette de calcul : les droits de mutation portent sur le prix stipulé augmenté des charges mises à la charge du vendeur, ce qui peut produire un effet de circularité que le notaire doit neutraliser. Elle complique aussi le financement de l'acheteur, dont la banque raisonne en prix hors frais. À Paris, sur un marché où les acquéreurs sont habitués à la répartition classique, il vaut mieux baisser le prix affiché que déplacer les frais.
Les frais du vendeur sont-ils déductibles de sa plus-value ?
Certains le sont. Les frais supportés par le vendeur pour la cession — honoraires d'agence à sa charge, coût des diagnostics obligatoires, frais de mainlevée d'hypothèque — viennent en déduction du prix de cession pour le calcul de la plus-value imposable, sur justificatifs. Mécaniquement, cela réduit la base taxable.
Le mécanisme de calcul complet, avec les forfaits applicables du côté du prix d'acquisition et le barème des abattements pour durée de détention, est traité en détail dans notre article consacré à la plus-value immobilière à Paris. Retenez simplement ici qu'il faut conserver toutes les factures : un justificatif manquant, c'est une déduction perdue, et le fisc ne reconstitue pas les dépenses à votre place.
Questions fréquentes
Le vendeur paie-t-il des frais de notaire ?
Pas au sens où on l'entend habituellement. Les 7 à 8 % de « frais de notaire » de l'ancien sont réglés par l'acheteur. Le vendeur supporte d'autres frais qui transitent par le notaire : mainlevée d'hypothèque, état daté, diagnostics, et l'impôt sur la plus-value lorsqu'il est dû.
Quels sont les frais de vente immobilière pour le vendeur ?
Hors fiscalité, ce sont essentiellement les honoraires d'agence quand ils sont à sa charge, les diagnostics obligatoires, l'état daté en copropriété et la mainlevée d'hypothèque s'il y a un prêt en cours. Sur un bien parisien, les trois derniers postes réunis dépassent rarement 1 500 à 2 000 €.
Faut-il payer une mainlevée si le prêt est soldé ?
Non, dès lors que la dernière échéance remonte à plus d'un an : l'inscription hypothécaire s'éteint alors automatiquement et sans frais. Si le prêt vient juste d'être remboursé, en revanche, la mainlevée reste nécessaire pour vendre.
Le vendeur peut-il refuser de payer l'état daté ?
Non. Le texte met l'état daté à la charge exclusive du copropriétaire vendeur, et cette charge ne peut pas être reportée sur l'acquéreur par une clause du compromis. Le vendeur peut en revanche vérifier que le syndic ne facture pas au-delà du plafond de 380 € TTC.
Le notaire prélève-t-il directement l'impôt sur la plus-value ?
Oui, quand elle est imposable. Le notaire établit la déclaration, retient le montant dû sur le prix séquestré et le reverse à l'administration. Le vendeur reçoit le solde. C'est la raison pour laquelle le virement attendu est souvent inférieur à ce que l'on avait calculé de tête.
Un vendeur qui n'est pas résident en France paie-t-il plus ?
Le mécanisme est différent et parfois plus lourd, notamment en matière de plus-value et de représentation fiscale selon le pays de résidence et le montant de la cession. C'est un cas particulier à faire vérifier par son notaire avant de signer le compromis, pas après.
Peut-on négocier les émoluments du notaire ?
Marginalement, et cela concerne l'acheteur. Les émoluments sont tarifés par décret ; le notaire peut consentir une remise partielle au-delà d'un certain seuil de prix, dans des limites fixées réglementairement. Les droits de mutation, eux, qui constituent l'essentiel de la somme, ne sont pas négociables du tout.
Pour situer votre prix net avant de raisonner en frais, la première étape reste l'estimation : un écart de 2 % sur le prix de vente pèse plus lourd que la totalité des frais techniques du vendeur. Les règles de répartition évoquées ici ont une portée générale ; pour votre situation particulière, notamment fiscale, l'avis de votre notaire prime. Vous pouvez consulter la fiche officielle sur service-public.gouv.fr et, pour les règles d'assiette des droits de mutation, la documentation fiscale publiée sur bofip.impots.gouv.fr.