
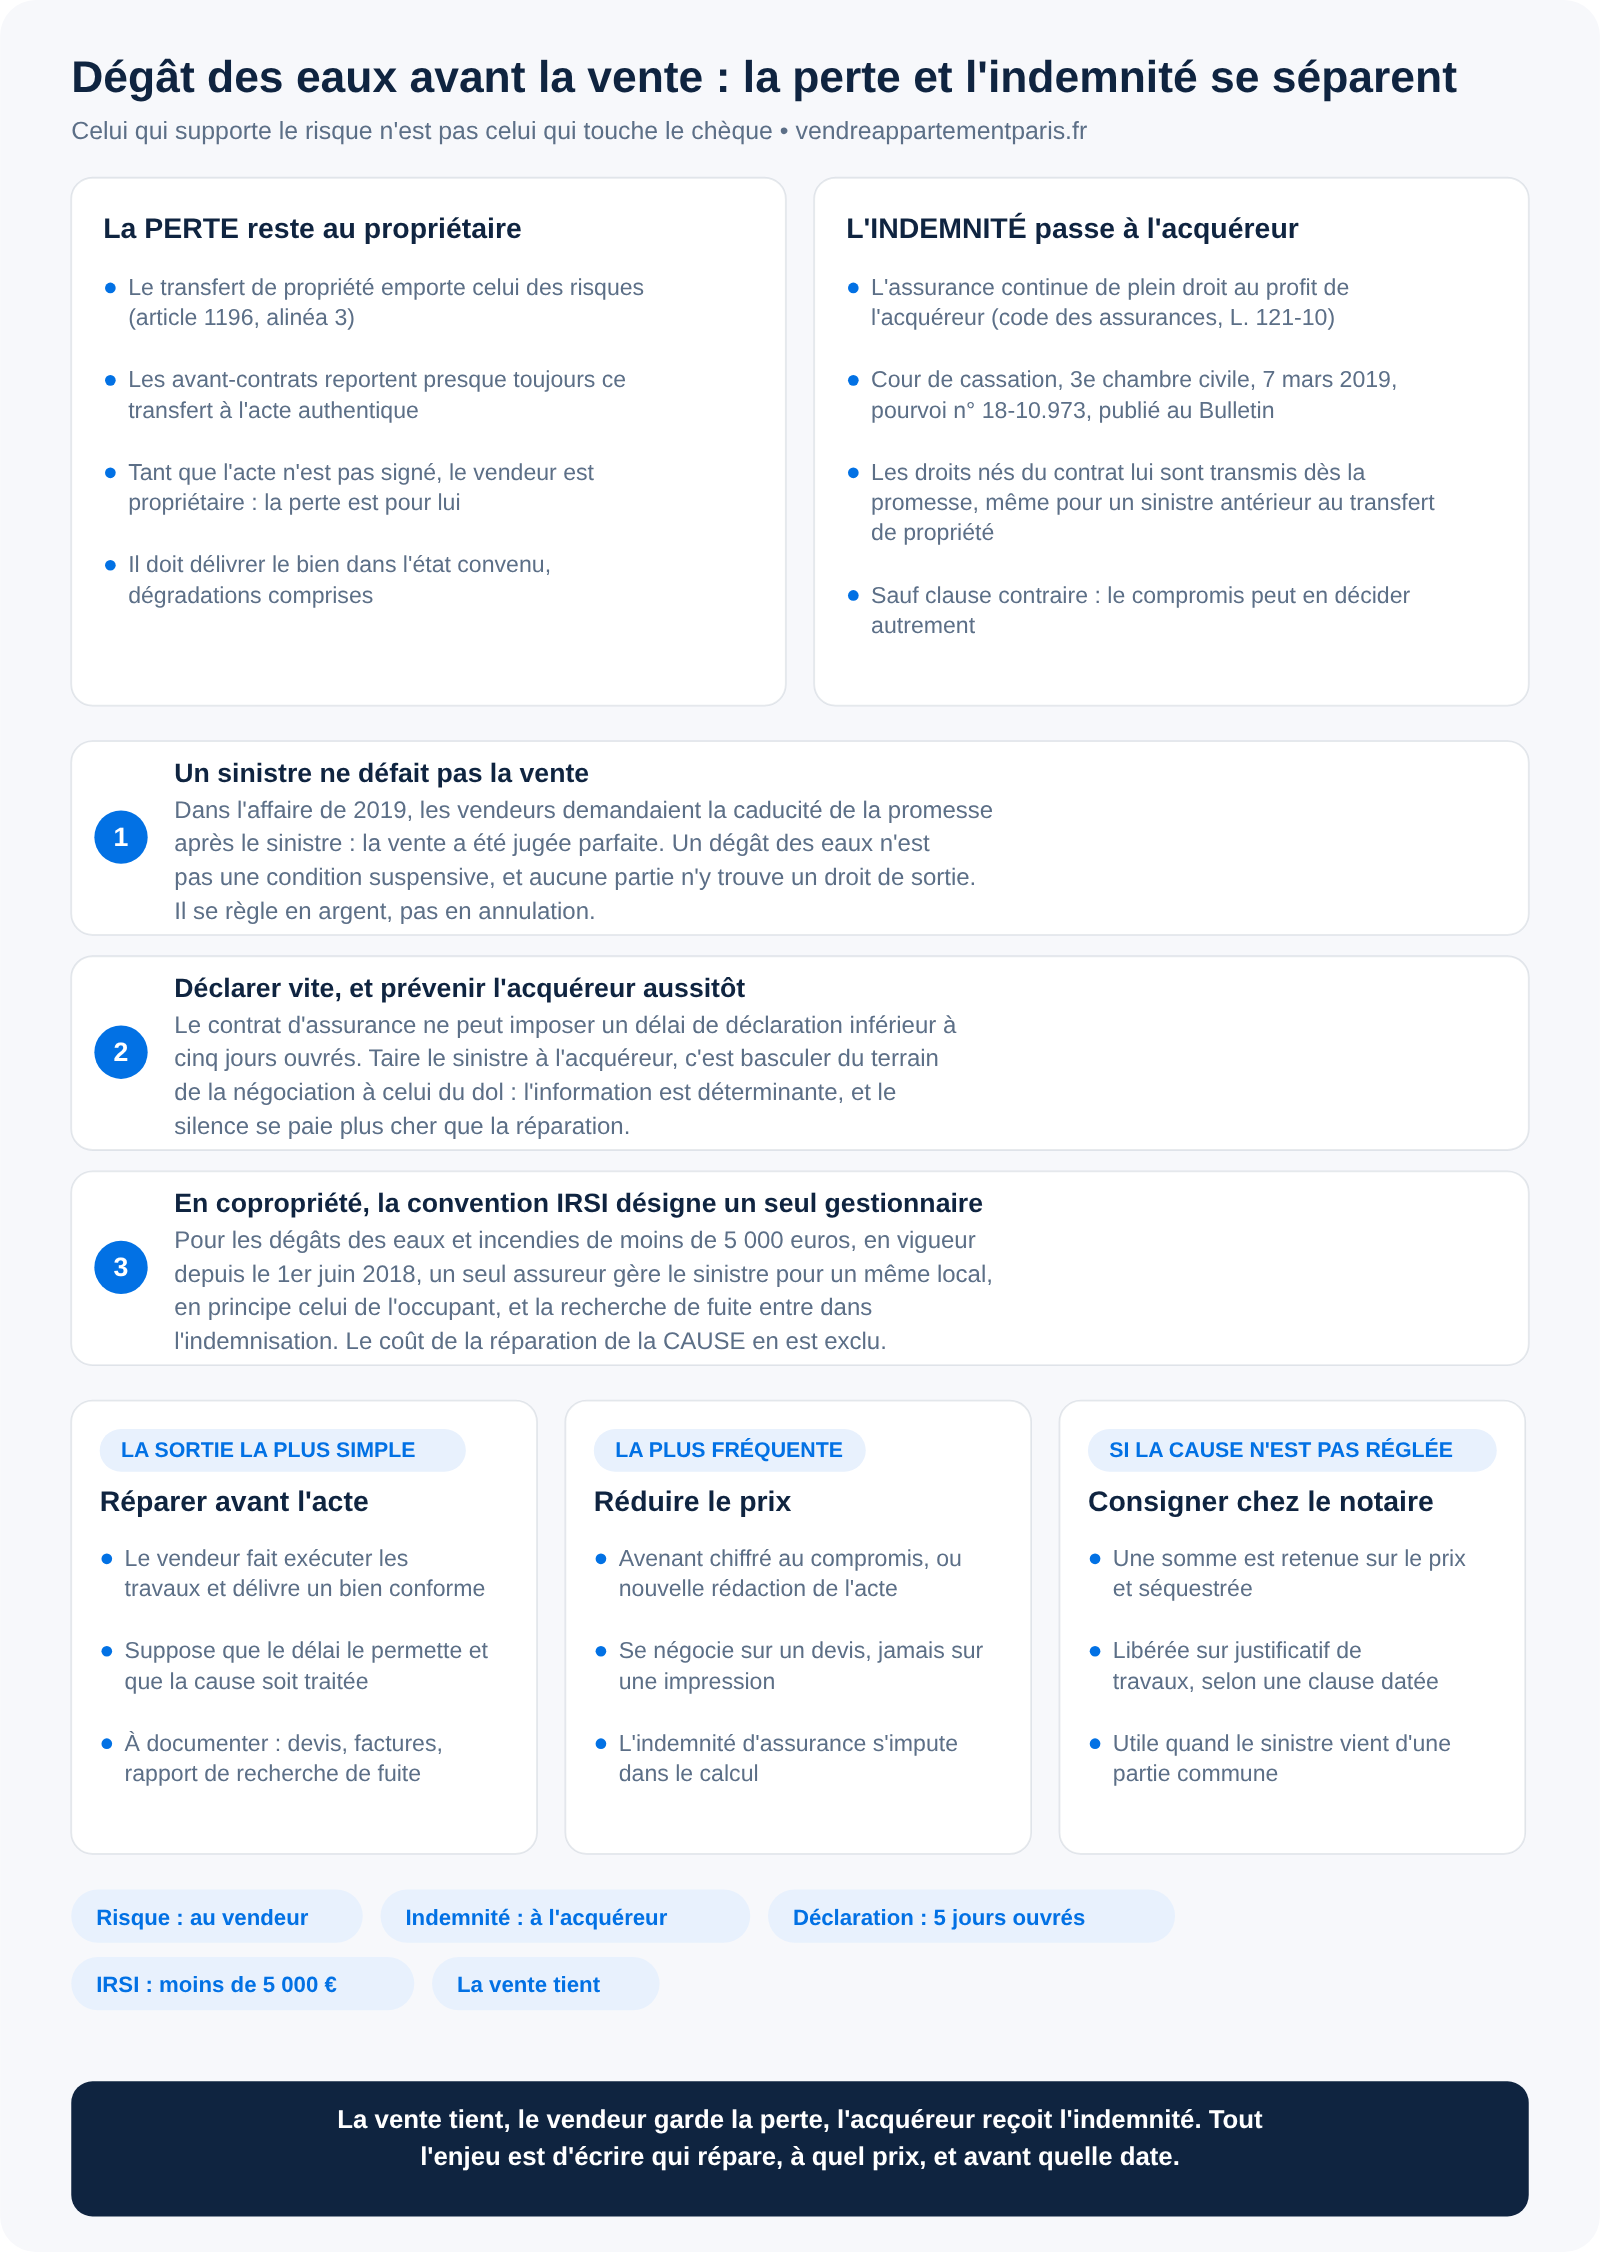
Un dégât des eaux qui survient entre le compromis et l'acte ne défait pas la vente. Il sépare en revanche deux choses que presque tout le monde confond : la perte, qui pèse sur celui qui est encore propriétaire, et l'indemnité d'assurance, qui revient à l'acquéreur dès la signature de la promesse. Celui qui supporte le risque n'est donc pas celui qui touche le chèque.
Cette dissociation surprend, mais elle est solidement établie. Elle explique la plupart des blocages observés dans les semaines qui précèdent une signature, et elle indique aussi la sortie : le sinistre se règle en argent et en calendrier, pas en annulation. Si la négociation conduit à revoir le prix, notre estimateur en ligne donne un ordre de grandeur utile, mais c'est le devis de réparation qui doit servir de base au chiffrage.
Un dégât des eaux entre le compromis et l'acte annule-t-il la vente ?
Non. Le compromis est une vente parfaite dès l'accord sur la chose et sur le prix : il engage les deux parties, et un sinistre n'y figure pas parmi les conditions suspensives. Ni le vendeur ni l'acquéreur n'y trouvent un droit de sortie.
La question a été jugée. Dans l'affaire tranchée par la Cour de cassation le 7 mars 2019 (3e chambre civile, pourvoi n° 18-10.973, publié au Bulletin), un sinistre était survenu après la promesse, et les vendeurs demandaient la caducité de celle-ci pour ne pas réitérer la vente. La cour d'appel avait jugé la vente parfaite, et ce point n'a pas été remis en cause. L'acquéreur qui veut acheter peut donc exiger la signature ; le vendeur qui voudrait reculer ne le peut pas davantage.
Reste évidemment la négociation : un acquéreur mécontent dispose d'un levier de fait, puisqu'une procédure en exécution forcée prend du temps. Mais le point de départ juridique est clair, et il vaut mieux l'avoir en tête avant de discuter. Sur la nature exacte de l'engagement pris au compromis, notre article sur la question de savoir qui est propriétaire après un compromis détaille le mécanisme.
Qui supporte la perte tant que l'acte n'est pas signé ?
La règle tient en une phrase de l'article 1196 du code civil : le transfert de propriété emporte celui des risques. Le premier alinéa pose que le transfert s'opère en principe à la conclusion du contrat, mais le deuxième permet de le reporter par la volonté des parties — et c'est précisément ce que font, dans leur quasi-totalité, les compromis et promesses rédigés en France, qui fixent le transfert de propriété au jour de l'acte authentique.
Conséquence : tant que l'acte n'est pas signé, le vendeur reste propriétaire, et la perte est pour lui. Il doit délivrer le bien dans l'état convenu, et un bien dégradé par une infiltration ne l'est plus. S'il refuse de réparer ou de compenser, il s'expose à une action en exécution forcée assortie d'une indemnisation. Le raisonnement est le même que celui qui gouverne l'état du bien lors de la visite précédant l'acte, dont l'objet est justement de vérifier que rien n'a changé.
La vente tient, le vendeur garde la perte, l'acquéreur reçoit l'indemnité. Tout l'enjeu de la négociation est d'écrire qui répare, à quel prix, et avant quelle date.
Qui touche l'indemnité d'assurance ?
C'est ici que la solution devient contre-intuitive. L'article L. 121-10 du code des assurances prévoit qu'en cas d'aliénation de la chose assurée, l'assurance continue de plein droit au profit de l'acquéreur. L'arrêt du 7 mars 2019 en tire une conséquence nette : les droits nés du contrat d'assurance souscrit par le vendeur sont transmis à l'acquéreur, alors même que le sinistre serait antérieur au transfert de propriété. La cour d'appel avait jugé l'inverse, au motif que la qualité de propriétaire s'apprécie au jour du sinistre ; elle a été censurée.
Deux réserves importent. D'abord, la solution joue sauf clause contraire : l'avant-contrat peut organiser autrement le sort de l'indemnité, et c'est une clause qu'il est sage de lire avant de signer. Ensuite, l'acquéreur ne peut évidemment pas cumuler : s'il obtient une réduction de prix correspondant au préjudice, il ne touchera pas en plus l'intégralité de l'indemnité pour le même dommage.
En pratique, la bonne méthode consiste à traiter les deux flux ensemble dans un avenant unique, qui dit qui perçoit l'indemnité, qui commande les travaux, et comment le prix s'en trouve affecté.
Quelles démarches dès la découverte du sinistre ?
Trois gestes, dans cet ordre, et aucun n'est optionnel.
Déclarer à l'assureur dans les délais
Le contrat d'assurance ne peut pas imposer un délai de déclaration inférieur à cinq jours ouvrés. La plupart des contrats retiennent ce minimum. La déclaration tardive n'entraîne la déchéance que si elle est prévue au contrat et si l'assureur démontre un préjudice, mais il n'y a aucune raison de prendre ce risque.
Prévenir l'acquéreur immédiatement et par écrit
C'est le point le plus souvent négligé, et le plus coûteux. Taire un sinistre survenu avant la signature fait basculer le dossier du terrain de la négociation à celui du dol : l'information est déterminante par nature, et son silence se paie beaucoup plus cher que la réparation. Le sujet rejoint celui, plus large, de l'obligation d'information du vendeur et celui de l'humidité connue, où la dissimulation produit systématiquement l'effet inverse de celui recherché.
Faire constater la cause, pas seulement les dégâts
Un dégât des eaux se répare deux fois : la cause, puis les conséquences. Une remise en peinture sans traitement de la fuite ne vaut rien, ni techniquement ni juridiquement. Faites établir un rapport de recherche de fuite et conservez-le : il servira dans la négociation, et il protégera le vendeur si le désordre reparaît après la vente.
Dégât des eaux en copropriété : qui gère, qui paie ?
Depuis le 1er juin 2018, la convention IRSI organise entre assureurs le traitement des dégâts des eaux et incendies dont le montant reste inférieur à 5 000 euros. Son principe est de désigner un assureur gestionnaire unique pour un même local, en principe celui de l'occupant, qui instruit le dossier y compris pour le compte d'autres assureurs. Si le copropriétaire n'est pas assuré à titre personnel, c'est l'assureur de l'immeuble qui prend le relais.
La recherche de fuite est intégrée à l'indemnisation, y compris lorsqu'elle suppose des investigations destructives et la remise en état des éléments endommagés par ces investigations. En revanche, le coût de la réparation de la cause en est exclu : c'est une distinction essentielle, parce qu'elle laisse souvent à la charge du propriétaire la dépense la plus structurante.
Quand la fuite provient d'une partie commune — colonne d'eaux usées, toiture, canalisation encastrée dans un mur porteur — la réparation relève de la copropriété, avec les délais de décision que cela suppose. L'imputation des dépenses entre vendeur et acquéreur suit alors les règles habituelles, détaillées dans notre article sur les charges de copropriété au moment de la vente.
Comment régler la situation avant la signature
Trois sorties existent, et le choix dépend surtout du temps disponible avant la date butoir de l'acte.
La première est de réparer avant l'acte. C'est la plus simple quand le délai le permet et que la cause est traitée : le vendeur délivre un bien conforme, pièces justificatives à l'appui. La deuxième est de réduire le prix par un avenant chiffré, négocié sur un devis et non sur une impression, en tenant compte de l'indemnité d'assurance. La troisième est de consigner une somme chez le notaire, libérée sur justificatif de travaux selon une clause datée : c'est la solution adaptée lorsque la cause dépend d'une décision de la copropriété et que personne ne peut garantir le calendrier.
Dans les trois cas, la date de signature doit être réexaminée. Un report se négocie bien mieux qu'il ne s'improvise, et la question du délai entre le compromis et l'acte se pose exactement dans ces termes.
Questions fréquentes
L'acquéreur peut-il refuser de signer après un dégât des eaux ?
Pas unilatéralement, s'il n'existe aucune clause le prévoyant. La vente est parfaite et il s'est engagé. Il peut en revanche demander l'exécution de l'obligation de délivrance, c'est-à-dire la réparation ou une compensation, et différer la signature le temps que la situation soit réglée par un avenant.
Le vendeur doit-il maintenir son assurance jusqu'à l'acte ?
Oui, et c'est impératif. Il reste propriétaire et supporte le risque. Résilier l'assurance habitation avant la signature expose à une perte sèche si un sinistre survient dans l'intervalle.
Et si le sinistre est découvert après la remise des clés ?
Tout dépend de sa date d'origine et de ce qui était connu. S'il était en germe avant la vente et dissimulé, le terrain est celui du vice caché découvert après la vente ou du dol. S'il est postérieur, il relève de l'acquéreur devenu propriétaire. Notre article sur la remise des clés précise à quel moment bascule la jouissance du bien.
Faut-il mentionner un ancien dégât des eaux déjà réparé ?
Oui, dès lors qu'il est connu. Un sinistre réparé et déclaré devient un élément d'information accepté par l'acquéreur ; un sinistre réparé et tu reste une faute, qui ressortira à la première trace d'humidité.
Qui déclare le sinistre si l'appartement est déjà vide ?
Le vendeur, tant qu'il est propriétaire et assuré. L'absence d'occupation ne change pas la qualité d'assuré, mais elle peut faire jouer des clauses d'inoccupation prolongée : c'est un point à vérifier dans le contrat dès la mise en vente.
Sources
Code civil, articles 1196, 1603 et 1614 ; code des assurances, articles L. 113-2 et L. 121-10 ; Cour de cassation, 3e chambre civile, 7 mars 2019, pourvoi n° 18-10.973, publié au Bulletin, texte intégral sur Légifrance ; convention IRSI, en vigueur pour les sinistres survenus à compter du 1er juin 2018. Voir aussi service-public.gouv.fr. Cet article décrit un état du droit à la date de sa publication et ne remplace pas la consultation d'un notaire ou d'un avocat.


