Pour une maison héritée, le délai réalisable entre le décès et la remise des clés est le plus souvent de six à douze mois. Mais ce délai ne se joue pas là où on l'attend : il ne dépend ni du marché, ni de la rapidité de l'acheteur, ni même de l'accord des héritiers. Il dépend d'une formalité administrative dont presque personne ne parle avant d'y être confronté — l'attestation de propriété immobilière, que le notaire doit publier au service de la publicité foncière avant que la vente puisse elle-même être publiée.
Autrement dit : les héritiers sont propriétaires de la maison dès la seconde du décès, mais ils ne peuvent pas la vendre utilement tant que leur titre n'est pas inscrit. C'est ce qu'on appelle la chaîne des titres, et c'est le vrai chronomètre de la vente. Si vous voulez déjà situer la valeur du bien pendant que le notaire travaille, notre estimateur en ligne donne un ordre de grandeur en quelques minutes, sans engagement.
Combien de temps faut-il pour vendre une maison après un décès ?
Il n'existe aucun délai légal qui vous obligerait à vendre, ni qui vous en empêcherait. Ce qui fixe le calendrier, c'est l'enchaînement de formalités que le notaire doit accomplir dans un ordre imposé. En pratique, sur une succession sans conflit entre héritiers :
- Semaines 1 à 4 : saisine du notaire, recherche d'un éventuel testament, réunion des pièces d'état civil, identification de tous les héritiers.
- Mois 1 à 3 : acte de notoriété, qui établit officiellement qui hérite et dans quelles proportions.
- Mois 2 à 5 : rédaction et publication de l'attestation de propriété immobilière. C'est l'étape qui débloque tout le reste.
- Mois 4 à 6 : mise en vente, visites, offre, signature du compromis.
- Mois 6 à 9 : instruction du prêt de l'acheteur, purge des droits de préemption, acte authentique.
Les deux premières étapes et la mise en vente peuvent se chevaucher : rien n'interdit de faire visiter la maison, de recevoir des offres et même de signer un compromis pendant que le notaire instruit la succession. Ce qui ne peut pas être avancé, c'est la signature de l'acte définitif.
La vente d'une maison héritée n'attend pas un acheteur : elle attend une inscription. Tant que l'attestation de propriété n'est pas publiée, l'acte de vente n'est pas publiable — et un notaire ne fera pas signer un acte qu'il ne peut pas inscrire.
Pourquoi la vente ne peut pas être publiée avant l'attestation de propriété immobilière
Le mécanisme porte un nom : l'effet relatif de la publicité foncière. Le fichier immobilier tenu par l'administration enregistre une succession continue de titres. Pour qu'un acte y soit inscrit, il faut que le titre du vendeur y figure déjà. Le décès, lui, ne s'inscrit pas tout seul : c'est l'attestation notariée qui vient dire au fichier « ce bien, qui appartenait à Monsieur X, appartient désormais à ses trois enfants ».
Sans ce maillon, la vente est un acte qui part de nulle part. L'article 3 du décret n° 55-22 du 4 janvier 1955 interdit de publier un acte dont le titre d'origine n'a pas été publié. Le compromis peut être signé — il n'est pas soumis à publicité — mais l'acte authentique reste bloqué.
Une nuance importante, souvent mal comprise : cela ne veut pas dire que les héritiers ne sont pas propriétaires avant la publication. Ils le sont, par l'effet de la dévolution successorale, dès l'instant du décès. La Cour de cassation l'a rappelé nettement : la publicité foncière ne constitue pas la preuve du droit de propriété (Cass. 3e civ., 29 mars 2018, n° 17-10.587). La propriété existe ; c'est son opposabilité aux tiers, et donc la possibilité d'en transférer le titre, qui attend la formalité.
Quel est le délai de l'attestation immobilière, et à partir de quand court-il ?
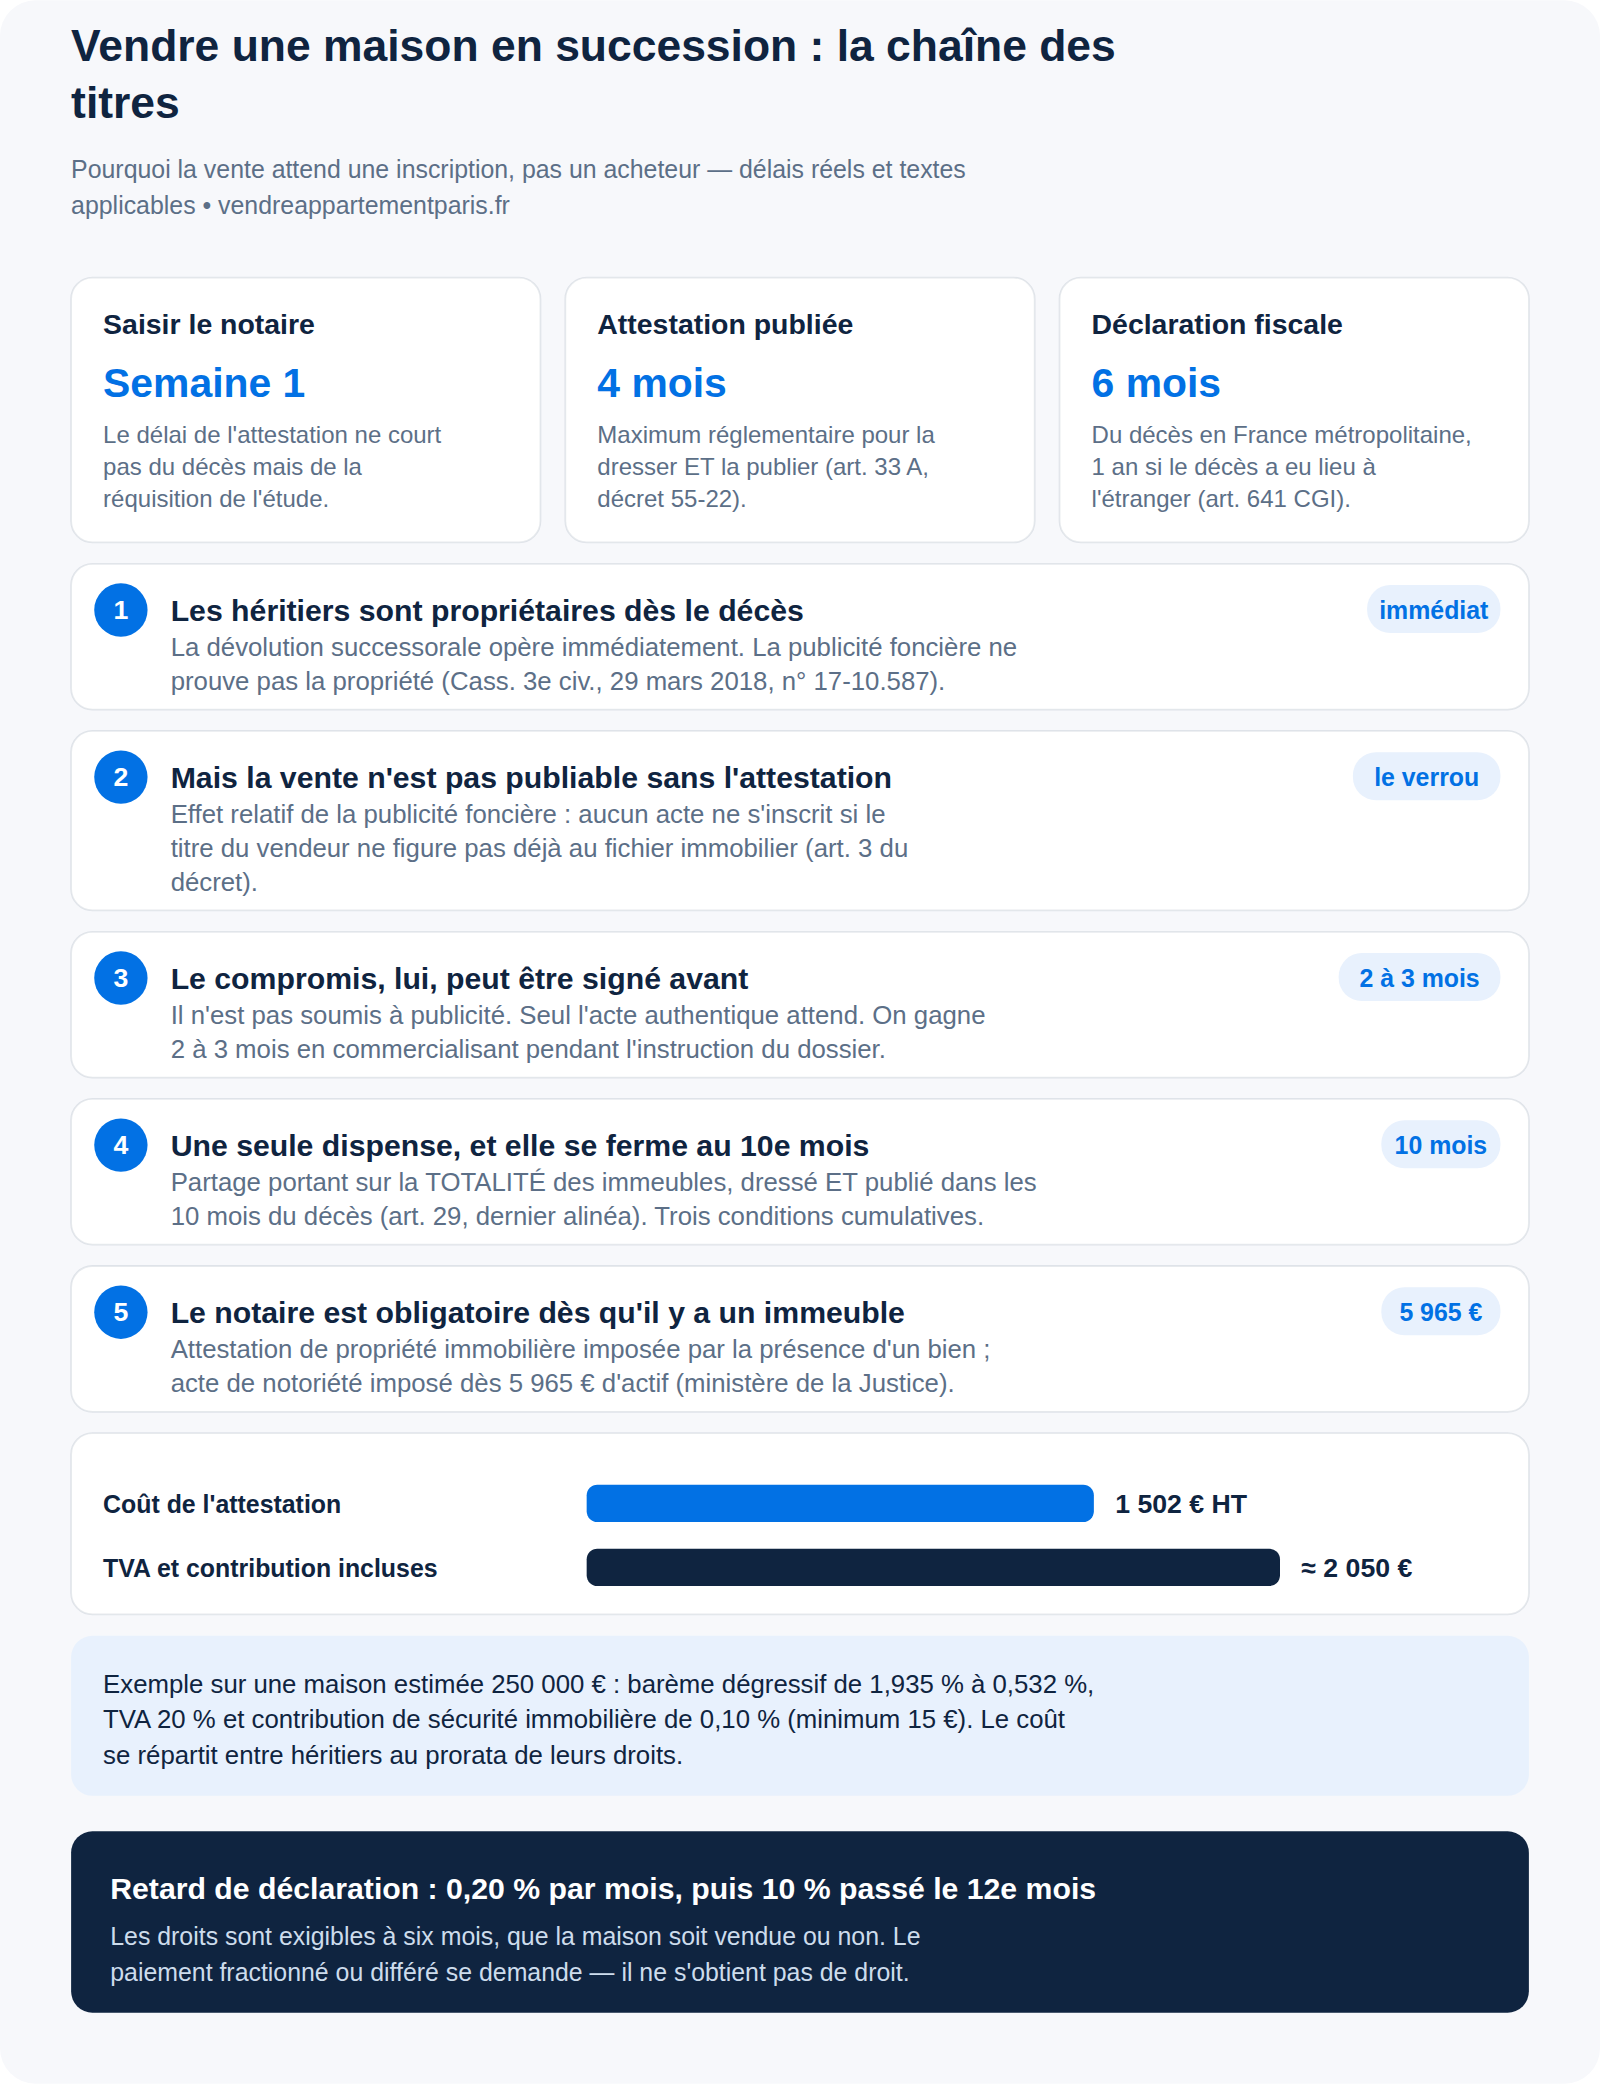
Le notaire dispose de quatre mois pour dresser et publier l'attestation (article 33, A du décret n° 55-22 du 4 janvier 1955). C'est le point que presque tous les articles sur le sujet ratent, et il change tout : ce délai ne court pas du décès, mais de la réquisition du notaire — c'est-à-dire du moment où l'étude est effectivement saisie et dispose des pièces nécessaires.
La conséquence est directe, et elle est entre vos mains : chaque semaine perdue avant de contacter le notaire est une semaine ajoutée au bout de la chaîne, pas une semaine prise sur son délai. Une famille qui saisit l'étude trois semaines après le décès et une famille qui attend cinq mois n'ont pas le même horizon de vente, même avec le même notaire et la même maison.
Ce délai de quatre mois est un maximum réglementaire, pas une durée normale : sur un dossier simple, l'attestation se publie couramment en six à dix semaines. Ce qui l'allonge, par fréquence décroissante : un héritier introuvable ou à l'étranger, un titre ancien mal publié, un bien dont la contenance ne correspond plus au cadastre, et surtout une succession antérieure jamais réglée sur le même bien — il faut alors reconstituer deux chaînons au lieu d'un.
Peut-on éviter l'attestation immobilière ? La dispense des dix mois
Oui, dans un cas précis, et il vaut la peine d'y penser tôt. L'article 29, dernier alinéa, du même décret dispense de l'attestation lorsqu'un acte de partage portant sur la totalité des immeubles héréditaires est dressé et publié dans les dix mois du décès.
Trois conditions se cumulent, et chacune peut faire échouer la dispense :
- La totalité des immeubles : un partage partiel ne suffit pas. S'il y a la maison et un garage détaché, les deux doivent y passer.
- Dressé et publié : la signature chez le notaire ne suffit pas, la publication doit être effective dans les dix mois.
- Dix mois du décès, sans prorogation possible.
Cette voie sert surtout quand les héritiers savent déjà qui garde quoi — un enfant qui reprend la maison en rachetant la part des autres. Elle sert peu quand la vente à un tiers est l'objectif : monter un partage complet pour économiser une attestation, alors qu'il faudra de toute façon un acte de vente, ajoute plus de complexité qu'elle n'en retire. À poser au notaire dès le premier rendez-vous : après le dixième mois, la porte est fermée. Le scénario du rachat familial est détaillé dans un héritier veut acheter la maison.
Combien coûte l'attestation de propriété immobilière ?
Le tarif est réglementé et dégressif par tranches, calculé sur la valeur du bien :
- de 0 à 6 500 € : 1,935 %
- de 6 500 à 17 000 € : 1,064 %
- de 17 000 à 30 000 € : 0,726 %
- au-delà de 30 000 € : 0,532 %
S'y ajoutent la TVA à 20 % sur les émoluments et la contribution de sécurité immobilière de 0,10 % de la valeur du bien (minimum 15 €), qui rémunère la formalité de publication elle-même.
Sur une maison estimée 250 000 €, cela donne environ 1 502 € d'émoluments hors taxes, soit de l'ordre de 2 050 € tout compris avec la TVA et les 250 € de contribution. Le coût se répartit entre héritiers au prorata de leurs droits. Ce n'est pas un honoraire négociable : c'est le prix de l'inscription de votre titre. Les autres frais du dossier sont détaillés dans notre article sur les frais de notaire dans une succession.
Le notaire est-il obligatoire pour vendre une maison en succession ?
Oui. On lit souvent qu'une succession peut se régler sans notaire, et c'est exact — mais jamais lorsqu'elle comprend un bien immobilier. Le ministère de la Justice retient trois cas d'intervention obligatoire :
- la succession comprend un bien immobilier, ce qui impose l'attestation de propriété immobilière ;
- l'actif atteint ou dépasse 5 965 €, ce qui impose l'acte de notoriété ;
- il existe un testament ou une donation entre époux.
Une maison déclenche mécaniquement les deux premiers. La question utile n'est donc pas « peut-on s'en passer » mais « comment ne pas perdre de temps » : apporter au premier rendez-vous l'acte de propriété, le dernier avis de taxe foncière et les coordonnées complètes de tous les héritiers raccourcit réellement le délai de quatre mois.
Quel délai pour la déclaration de succession, et que coûte un retard ?
C'est l'autre horloge, fiscale celle-là, et c'est elle qui rend le calendrier contraignant même quand personne n'est pressé de vendre. La déclaration de succession doit être déposée dans les six mois du décès lorsque celui-ci est survenu en France métropolitaine, et dans l'année dans tous les autres cas, notamment un décès à l'étranger (article 641 du Code général des impôts).
Passé ce délai, le retard se paie : 0,20 % d'intérêt de retard par mois, soit 2,4 % par an, appliqué aux droits dus, auxquels s'ajoute une majoration de 10 % dès que le retard dépasse six mois — c'est-à-dire à partir du treizième mois suivant le décès pour un décès en métropole. Si l'administration adresse une mise en demeure et que la déclaration n'est pas déposée dans les quatre-vingt-dix jours, la majoration passe à 40 %.
Le piège classique est là : beaucoup d'héritiers attendent la vente pour payer les droits. Or ceux-ci sont exigibles à six mois, que la maison soit vendue ou non — et une vente qui prend neuf mois, délai parfaitement normal, coûte alors des pénalités qu'un dépôt dans les temps assorti d'une demande de paiement fractionné ou différé aurait évitées. Des remises gracieuses existent, mais elles se demandent et ne s'obtiennent pas de droit.
Le calendrier réaliste d'une vente de maison en succession
En résumé, pour une succession sans litige entre héritiers et une maison qui trouve acquéreur dans un délai normal :
- Six à neuf mois du décès à la remise des clés quand le notaire est saisi dans le premier mois, que les héritiers sont d'accord et que le titre de propriété est propre. C'est le scénario favorable, et il est fréquent.
- Neuf à quinze mois quand s'ajoute l'un des grains de sable habituels : héritier à l'étranger, titre ancien à reconstituer, désaccord sur le prix de mise en vente.
- Au-delà de dix-huit mois dès qu'un héritier refuse la vente : on sort alors du calendrier des formalités pour entrer dans celui de l'indivision et, le cas échéant, du juge. Les voies de sortie et leurs coûts sont détaillés dans vendre un bien en indivision successorale et, pour le droit applicable depuis avril 2026, dans ce que change la nouvelle loi sur l'indivision.
Reste l'arbitrage qui revient toujours : faut-il attendre la fin de la succession pour mettre en vente ? Non — on gagne deux à trois mois, à une condition : prévenir l'acheteur dès l'offre que la signature définitive dépend d'une formalité en cours. Un acquéreur informé attend ; un acquéreur surpris au moment de fixer la date d'acte s'en va.
Questions fréquentes
Quel est le délai moyen pour vendre une maison en succession ?
Six à douze mois entre le décès et l'acte authentique dans la grande majorité des dossiers, dont trois à cinq mois de formalités notariales incompressibles. Le délai de mise en vente lui-même n'est qu'une partie du total, et souvent pas la plus longue.
Peut-on signer un compromis avant la publication de l'attestation immobilière ?
Oui. Le compromis n'est pas soumis à la publicité foncière, il peut donc être signé pendant l'instruction de la succession. C'est l'acte authentique qui doit attendre. Beaucoup de notaires prévoient alors une date d'acte large, ou une condition expresse liée à l'accomplissement des formalités successorales.
Qui décide de vendre la maison quand il y a plusieurs héritiers ?
La vente d'un bien indivis exige en principe l'unanimité des héritiers. Préparer la vente peut se décider à la majorité des deux tiers ; la conclure demande l'accord de tous. C'est la première cause de dossiers qui dépassent un an.
Faut-il payer les droits de succession avant d'avoir vendu ?
En principe oui : les droits sont exigibles au dépôt de la déclaration, à six mois du décès, indépendamment de la vente. Le paiement fractionné ou différé peut être demandé à l'administration, et c'est précisément la situation pour laquelle ces dispositifs existent.
Le prix de vente change-t-il l'impôt sur la plus-value ?
Le prix d'acquisition retenu pour une maison héritée est la valeur déclarée dans la déclaration de succession, pas le prix payé jadis par le défunt. Une sous-évaluation qui allège les droits aujourd'hui gonfle la plus-value demain : le sujet est traité en détail dans plus-value sur la vente d'une maison héritée.
Que se passe-t-il si un héritier est introuvable ?
Le notaire fait appel à un généalogiste successoral, dont les honoraires sont prélevés sur la part retrouvée. Efficace, rarement rapide : plusieurs mois, parfois plus d'un an, et un calendrier de vente à revoir. Signaler d'emblée qu'un héritier est perdu de vue fait gagner un temps considérable.
Vaut-il mieux vendre ou garder la maison héritée ?
Cela dépend de la charge que le bien représente pendant l'indivision — taxe foncière, entretien, assurance — et du projet de chacun. Nous avons comparé les trois options dans garder, louer ou vendre une maison héritée. Pour le cas particulier du conjoint survivant, voir puis-je vendre ma maison en tant que veuve.