Quand un héritier veut acheter la maison de la succession, tout se joue sur un chiffre : la valeur retenue pour le bien. Ce chiffre détermine la soulte qu'il versera à ses cohéritiers, et c'est presque toujours lui — et non la procédure — qui fait basculer une succession dans le conflit. La règle est pourtant écrite noir sur blanc dans le code civil : le bien est estimé à sa valeur au jour du partage, et non à celle déclarée au décès (article 829). Beaucoup de familles l'ignorent et se disputent sur la mauvaise valeur.
Deuxième chose que presque personne ne dit, et qui change le budget de l'opération : quand un héritier rachète le bien dans le cadre d'un partage successoral, il n'y a pas de droits de mutation à 7 ou 8 %. La famille paie un droit de partage de 2,5 % et les émoluments du notaire, soit de l'ordre de 4 % de la masse partagée au total, à comparer aux 7 à 8 % qu'aurait supportés un acheteur extérieur. Cette page explique comment fixer la valeur, comment sortir d'un désaccord, ce que coûte réellement l'opération, et les cinq points à régler avant de signer. Si vous cherchez d'abord un ordre de grandeur pour le bien, notre estimation gratuite en ligne part des ventes récentes de votre secteur.
Un héritier veut acheter la maison : comment ça se passe concrètement ?
Techniquement, l'héritier n'« achète » pas la maison : il se la fait attribuer dans le partage, et compense ses cohéritiers en argent. La nuance paraît sémantique, elle est en réalité fiscale et juridique, et c'est elle qui fait l'essentiel de l'économie de l'opération.
Le déroulé type comporte quatre étapes. On établit d'abord la masse à partager : le bien immobilier, les comptes, les meubles, moins les dettes de la succession. On évalue le bien à sa valeur du moment. On compose les lots : celui qui reçoit la maison reçoit un lot supérieur à sa part, et verse la différence — la soulte — à ceux qui reçoivent moins. Le notaire dresse enfin l'acte de partage, obligatoirement notarié dès lors que la succession comprend un immeuble.
Tant que ce partage n'est pas signé, les héritiers restent en indivision sur le bien, avec toutes les règles qui vont avec — décisions à la majorité des deux tiers pour les actes de gestion, unanimité pour vendre. Notre guide de la vente d'un bien en indivision successorale détaille ce régime intermédiaire, et notre guide de la vente d'un appartement en succession couvre l'ensemble du parcours.
Sur quelle valeur la maison doit-elle être estimée ?
C'est la question centrale, et la réponse surprend la plupart des familles. La valeur qui compte est celle du jour du partage, pas celle de la déclaration de succession.
L'article 829 du code civil est explicite : « En vue de leur répartition, les biens sont estimés à leur valeur à la date de la jouissance divise telle qu'elle est fixée par l'acte de partage », et « cette date est la plus proche possible du partage ». Le juge peut retenir une date plus ancienne, mais seulement s'il estime que cela sert mieux l'égalité entre héritiers.
Les conséquences pratiques sont considérables, et elles jouent dans les deux sens.
- Si le partage intervient trois ans après le décès et que le marché a monté entre-temps, l'héritier repreneur rachètera au prix d'aujourd'hui, pas au prix d'il y a trois ans. Une valeur déclarée 480 000 € au décès peut donner une base de partage de 520 000 €.
- Si le marché a baissé ou stagné, comme c'est le cas à Paris depuis six trimestres, l'inverse s'applique : la valeur de partage peut être inférieure à la valeur déclarée, ce qui joue en faveur du repreneur.
- Les travaux réalisés par un héritier occupant pendant l'indivision compliquent l'exercice : ils augmentent la valeur du bien, et peuvent lui ouvrir droit à une créance sur l'indivision. À traiter explicitement, jamais implicitement.
La valeur déclarée au décès sert à calculer les droits de succession. La valeur du jour du partage sert à calculer la soulte. Ce sont deux chiffres différents, et les confondre est la première cause de désaccord entre héritiers.
Et si le bien a été sous-évalué dans la déclaration de succession ?
C'est une tentation classique — minorer la valeur pour réduire les droits — et c'est une mauvaise idée pour trois raisons cumulatives. L'administration fiscale dispose d'un droit de contrôle sur les valeurs déclarées et peut les rectifier. La sous-évaluation ne protège en rien le repreneur, puisque la base du partage est la valeur du moment. Et surtout, elle coûte cher à la revente : la valeur déclarée au décès constitue le prix d'acquisition fiscal du bien hérité, donc plus elle est basse, plus la plus-value imposable sera élevée le jour où le bien sera revendu. Notre guide sur la plus-value après une succession chiffre précisément ce mécanisme.
Que se passe-t-il si les héritiers ne sont pas d'accord sur le prix ?
Le désaccord sur la valeur est la situation la plus fréquente, et elle a une logique implacable : celui qui rachète a intérêt à une valeur basse, ceux qui vendent à une valeur haute. Chacun trouve sans difficulté une estimation qui l'arrange, et le dialogue se bloque sur des écarts de 15 à 20 %.
Trois méthodes permettent d'en sortir, par ordre de coût croissant.
- Le faisceau d'estimations concordantes. Trois avis d'agences locales et un relevé des ventes comparables dans la rue, sur la base publique DVF qui recense les prix de vente réels. Si les quatre sources se recoupent à 5 % près, la discussion est close. Coût : nul. Cela suffit dans la majorité des cas.
- L'expertise amiable contradictoire. Un expert immobilier indépendant, choisi conjointement par tous les héritiers, remet un rapport écrit et motivé. Comptez de l'ordre de 800 à 2 500 € selon la complexité du bien, partagés entre les héritiers. C'est la solution la plus rentable dès que l'écart de valorisation dépasse quelques dizaines de milliers d'euros, et c'est aussi la seule qui laisse une trace opposable.
- Le partage judiciaire. En cas de blocage complet, le tribunal du lieu d'ouverture de la succession est saisi et désigne un notaire, assisté d'un juge commis, pour conduire les opérations. La loi n° 2026-248 du 7 avril 2026 a renforcé ce dispositif, notamment en rendant la représentation par avocat obligatoire à tous les stades du partage judiciaire. Comptez plusieurs mois, des frais d'avocat et d'expertise judiciaire, et une valeur finale que personne ne maîtrise.
Un point de méthode qui évite beaucoup de disputes : fixez la méthode d'évaluation avant de connaître les résultats. Se mettre d'accord sur « nous retiendrons la moyenne de trois estimations d'agences » est facile tant qu'on ignore les chiffres, et devient très difficile ensuite.
Qu'est-ce que l'attribution préférentielle et qui peut la demander ?
L'attribution préférentielle, prévue par les articles 831 et suivants du code civil, permet à un héritier de demander que tel bien lui soit attribué dans le partage, à charge pour lui d'indemniser les autres. C'est le mécanisme juridique qui donne une base à la phrase « je veux garder la maison ».
Deux régimes coexistent, et la différence est décisive.
- Pour le conjoint survivant, l'attribution préférentielle du logement qui lui servait d'habitation principale est de droit : elle ne se discute pas, et les autres héritiers ne peuvent pas s'y opposer. Notre article sur la situation du conjoint survivant détaille ses droits, y compris le droit viager au logement.
- Pour les autres héritiers — les enfants, typiquement —, l'attribution est facultative : en cas de demandes concurrentes ou d'opposition, c'est le juge qui tranche, en tenant compte notamment de l'occupation effective du bien et de l'intérêt des différents demandeurs.
Attention à un point que l'on découvre parfois trop tard : l'attribution préférentielle n'est pas une faveur financière. Elle donne la priorité sur le bien, pas une décote sur sa valeur. L'héritier attributaire paie la soulte pleine et entière, calculée sur la valeur de marché au jour du partage.
Combien coûte le rachat de la maison par un héritier ?
C'est l'endroit où l'opération est beaucoup plus intéressante que ce que la plupart des familles imaginent, parce qu'elles raisonnent en « frais de notaire » d'achat classique.
Dans un partage successoral, il n'y a pas de droits de mutation à titre onéreux. Le partage entre cohéritiers n'est pas considéré comme une vente : il est déclaratif, il ne fait que constater qui reçoit quoi. Deux postes s'appliquent à la place.
- Le droit de partage de 2,5 % (article 746 du code général des impôts), liquidé sur l'actif net partagé, c'est-à-dire l'actif brut diminué du passif de l'indivision. Point capital dans les successions : la doctrine fiscale précise que les soultes ne sont ni taxées comme une vente ni déduites de l'actif net pour le calcul de ce droit. Le taux réduit de 1,10 % n'existe pas ici : il est réservé aux partages qui suivent un divorce, une séparation de corps ou une rupture de PACS.
- Les émoluments du notaire pour l'acte de partage, selon un barème dégressif : de l'ordre de 4,837 % HT jusqu'à 6 500 €, 1,995 % de 6 500 à 17 000 €, 1,330 % de 17 000 à 60 000 €, puis 0,998 % au-delà, TVA en sus.
Un exemple entièrement chiffré
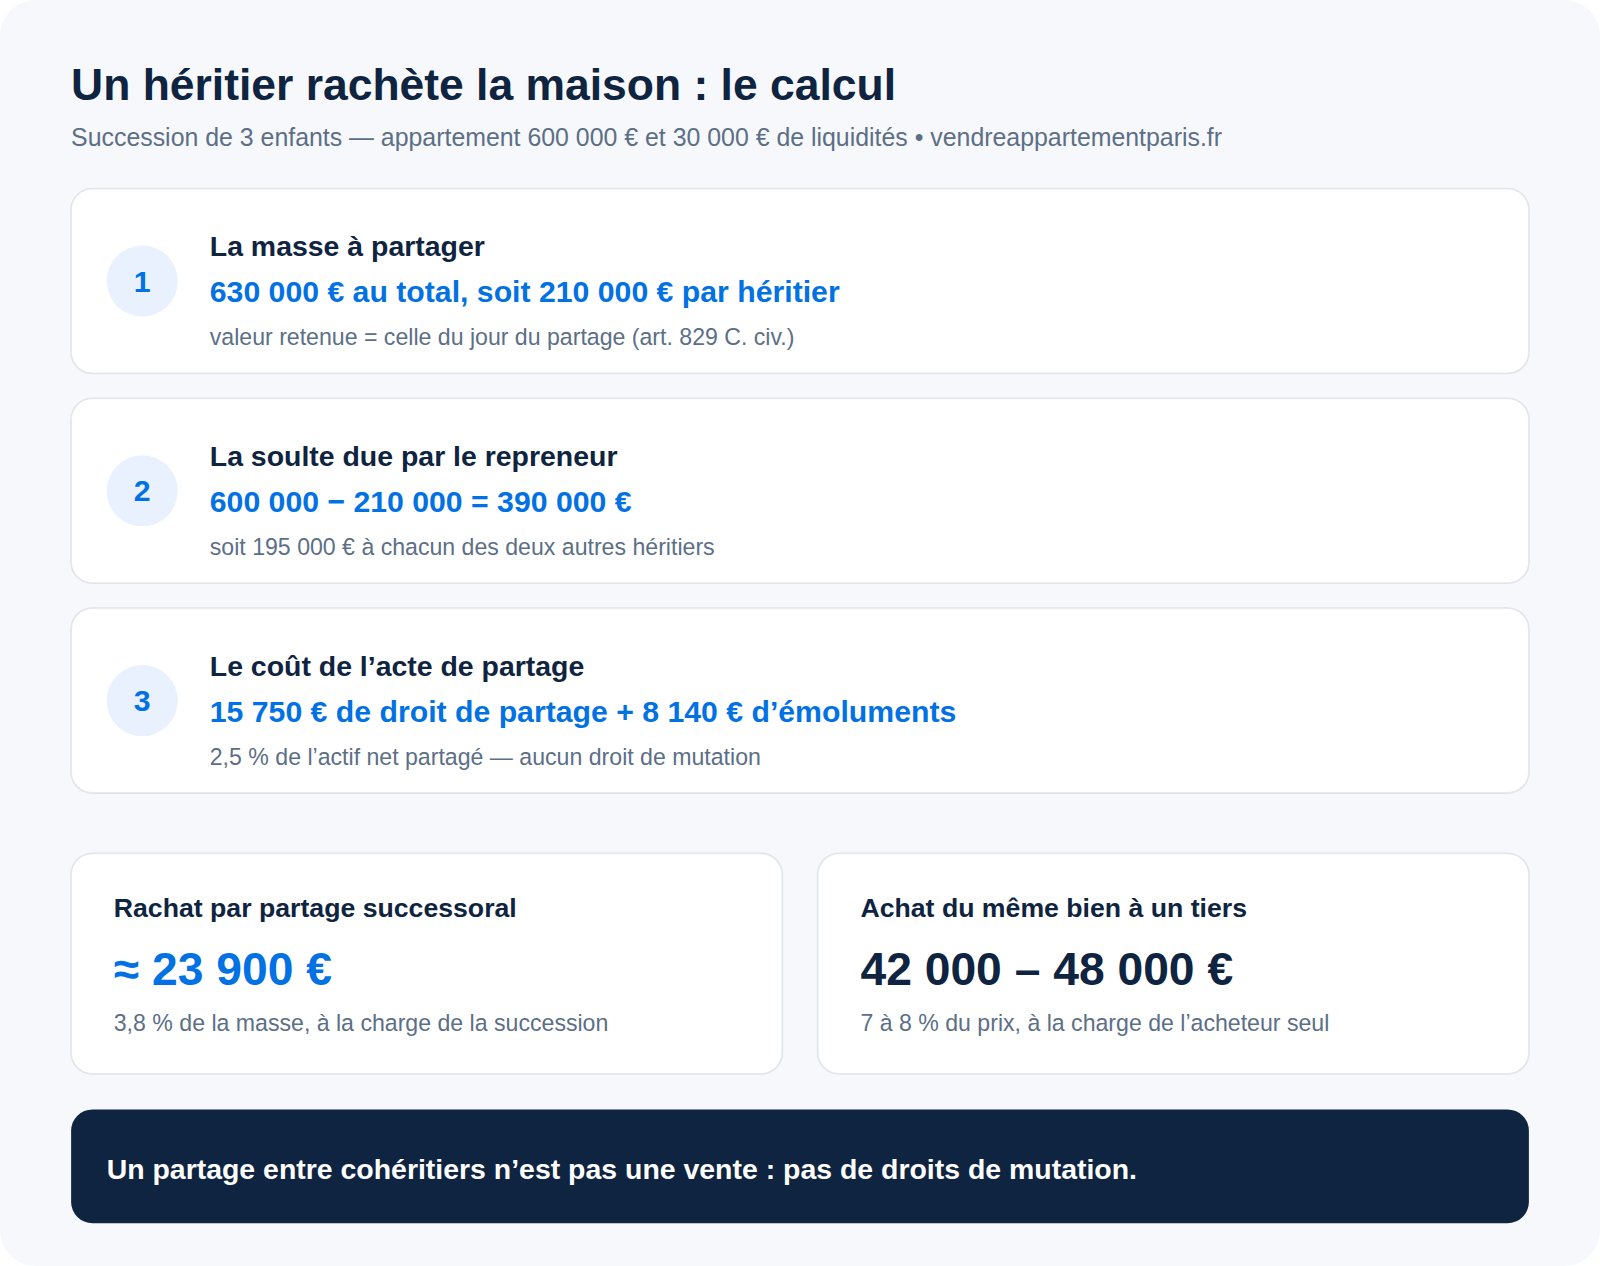
Prenons une fratrie de trois enfants. La succession comprend un appartement parisien évalué 600 000 € au jour du partage et 30 000 € de liquidités, sans passif. La masse à partager est donc de 630 000 €, soit 210 000 € par héritier. L'aîné reprend l'appartement.
- Étape 1 — ce que reçoit le repreneur : l'appartement, 600 000 €, pour une part théorique de 210 000 €.
- Étape 2 — ce qu'il doit : 600 000 − 210 000 = 390 000 € de soulte, répartis entre ses deux frères et sœurs. Chacun d'eux recevant par ailleurs 15 000 € de liquidités, la soulte due à chacun est de 195 000 €.
- Étape 3 — le coût de l'acte : droit de partage de 2,5 % sur 630 000 € = 15 750 € ; émoluments de partage d'environ 6 780 € HT, soit près de 8 140 € TTC. Total de l'ordre de 23 900 €, c'est-à-dire environ 3,8 % de la masse partagée.
Le point de comparaison est éloquent. Si le même héritier avait acheté cet appartement 600 000 € à un vendeur extérieur, les frais d'acquisition dans l'ancien auraient représenté de l'ordre de 7 à 8 % du prix, soit 42 000 à 48 000 €, à sa charge exclusive. Le partage coûte ici environ la moitié, et cette charge est supportée par la masse successorale, donc partagée. Notre guide des frais de notaire dans une succession détaille les autres postes, et notre article sur la vente d'un bien en indivision 50/50 reprend le mécanisme de la soulte pas à pas dans un contexte non successoral.
Et le financement de la soulte ?
C'est l'obstacle numéro un en pratique, bien avant le droit. Une soulte se finance comme un achat : l'héritier repreneur doit emprunter, et la banque examine son dossier exactement comme celle d'un acquéreur classique — apport, taux d'endettement, durée. Avec des taux qui sont remontés autour de 3,5 % sur 20 ans en septembre 2026, une soulte de 195 000 € représente de l'ordre de 1 130 € de mensualité sur vingt ans. Faites cette simulation avant d'annoncer à la famille que vous reprenez la maison, et non après : un partage qui capote au stade du financement, six mois plus tard, laisse des traces durables.
Faut-il fixer un prix de faveur entre héritiers ?
La question revient systématiquement, souvent formulée ainsi : « on va lui faire un prix, c'est son frère ». Deux raisons de s'en méfier sérieusement.
La première est fiscale. Un écart significatif entre la valeur retenue et la valeur réelle du bien peut être analysé par l'administration comme une donation déguisée entre héritiers, avec les droits et pénalités correspondants. La seconde est familiale, et c'est souvent la plus lourde : une décote consentie dans l'émotion des mois qui suivent un décès se retourne fréquemment en ressentiment quelques années plus tard, notamment si le bien est revendu avec profit.
Si la famille souhaite réellement avantager l'un des siens, la voie propre existe : évaluer le bien à sa valeur de marché, puis consentir explicitement une donation ou une remise de dette, chiffrée et documentée par le notaire. C'est plus clair, c'est traçable, et c'est infiniment plus solide en cas de contestation ultérieure.
Comment éviter le conflit : les cinq points à régler avant de signer
Les successions qui se passent mal ne butent presque jamais sur le droit. Elles butent sur des non-dits. Voici les cinq sujets à mettre noir sur blanc, de préférence dès la première réunion chez le notaire.
- La méthode d'évaluation, arrêtée avant de connaître les chiffres, et le nom de l'expert si l'on y recourt.
- L'indemnité d'occupation. Si l'un des héritiers occupe le bien depuis le décès, il est en principe redevable d'une indemnité envers l'indivision (article 815-9 du code civil). Sur deux ou trois ans, la somme est loin d'être symbolique, et sa découverte tardive empoisonne le partage. Le sujet se traite au début, pas à la fin.
- Les travaux et les charges avancés par l'un ou l'autre pendant l'indivision : taxe foncière, assurance, ravalement, mise aux normes. Chacun ouvre potentiellement droit à créance.
- Le calendrier et la condition de financement. Fixez une date limite d'obtention du prêt par le repreneur, et dites explicitement ce qui se passe si elle n'est pas tenue — le plus souvent, le basculement vers une vente classique.
- Le scénario de repli, écrit à l'avance : si le rachat échoue, met-on le bien en vente, et à quel prix de départ ? Notre article sur la vente d'une part d'indivision à un tiers décrit l'autre issue possible, et le guide de la vente d'un bien en indivision l'ensemble des voies de sortie.
Un dernier conseil de bon sens : faire évaluer le bien par un tiers, même quand tout le monde s'entend. Ce n'est pas un signe de défiance, c'est ce qui permet aux relations de survivre au partage. Si la famille hésite encore entre conserver, louer ou vendre, notre article garder, louer ou vendre la maison héritée pose les trois branches de l'arbitrage.
Questions fréquentes
Un héritier peut-il racheter la maison sans l'accord des autres ?
Non, pas dans le cadre d'un partage amiable, qui suppose l'accord de tous. Il peut en revanche demander l'attribution préférentielle du bien devant le tribunal dans le cadre d'un partage judiciaire : le juge tranchera alors, en tenant compte notamment de l'occupation effective du logement. Pour le conjoint survivant, l'attribution préférentielle de la résidence principale est de droit et ne peut pas lui être refusée.
Le rachat par un héritier est-il soumis aux frais de notaire de 7 à 8 % ?
Non, et c'est l'un des grands avantages de l'opération. Un partage entre cohéritiers n'est pas une vente : il n'y a pas de droits de mutation à titre onéreux. S'appliquent à la place le droit de partage de 2,5 % sur l'actif net partagé et les émoluments du notaire, soit de l'ordre de 4 % de la masse au total au lieu de 7 à 8 % du prix.
La soulte se calcule-t-elle sur la valeur au décès ou sur la valeur actuelle ?
Sur la valeur au jour du partage, conformément à l'article 829 du code civil, qui impose une date « la plus proche possible du partage ». La valeur figurant dans la déclaration de succession sert à liquider les droits de succession et à établir le prix d'acquisition fiscal du bien, pas à calculer la soulte.
Comment estimer la maison pour une succession ?
En croisant au minimum trois sources : les avis de professionnels implantés dans le secteur, les prix de vente réels des biens comparables consultables sur la base DVF, et une estimation en ligne pour le cadrage. Pour les biens de valeur élevée, atypiques ou lorsqu'un désaccord se dessine, seule une expertise écrite apporte un document opposable. Notre estimateur gratuit fournit la première fourchette en quelques minutes.
Combien de temps faut-il pour racheter la maison d'une succession ?
Comptez généralement de six à douze mois à partir du décès, dont une bonne partie est absorbée par les formalités successorales préalables — acte de notoriété, déclaration de succession, attestation immobilière — avant même qu'on puisse partager. Ajoutez le délai d'obtention du prêt finançant la soulte. En cas de partage judiciaire, l'horizon se compte en années plutôt qu'en mois.
Que se passe-t-il si l'héritier repreneur n'obtient pas son prêt ?
Le partage ne peut pas être signé en l'état. Soit un autre héritier se porte repreneur, soit le bien est mis en vente et le prix réparti entre les héritiers. C'est précisément pour cette raison qu'il faut fixer, dès le départ, une date limite de financement et un scénario de repli écrit.
Peut-on revendre rapidement après avoir racheté la part des autres ?
Rien ne l'interdit. Deux points d'attention cependant : une revente rapide avec une plus-value notable, après un rachat consenti à une valeur basse, peut raviver le conflit familial, voire nourrir une contestation ; et la fiscalité de la plus-value s'appliquera sur la base de la valeur déclarée au décès, non sur la valeur du partage. Notre guide de la plus-value après succession détaille ce calcul.