Quand vous vendez une maison reçue en héritage, votre « prix d'achat » fiscal n'est pas celui payé autrefois par le défunt : c'est la valeur que vous avez déclarée au notaire au moment de la succession. Tout l'écart entre cette valeur et le prix de vente est une plus-value imposable à 36,2 %, surtaxe éventuelle en plus.
C'est ce qui rend la sous-évaluation si coûteuse. Déclarer la maison familiale en dessous de sa valeur réelle fait baisser les droits de succession de quelques milliers d'euros, puis gonfle la plus-value de plusieurs dizaines de milliers au moment de la vente. Avant de remplir la déclaration, faites-vous une idée sérieuse de ce que vaut le bien : une estimation en ligne du bien fournit un premier ordre de grandeur, à confronter ensuite à l'avis d'un professionnel.
Comment se calcule la plus-value sur une maison héritée ?
Le mécanisme est le même que pour n'importe quel bien, à une différence près, décisive : l'origine du prix d'acquisition.
La plus-value brute est la différence entre le prix de cession (le prix de vente, diminué des frais supportés par le vendeur : diagnostics obligatoires, mainlevée d'hypothèque, commission d'agence si elle est à votre charge) et le prix d'acquisition. Pour un bien hérité, ce prix d'acquisition est la valeur vénale retenue pour le calcul des droits de succession, c'est-à-dire la valeur inscrite dans la déclaration de succession déposée par le notaire.
Cette valeur peut être majorée de deux postes, à condition de pouvoir les justifier :
- Les frais d'acquisition à titre gratuit — droits de succession effectivement payés, émoluments du notaire, frais de déclaration — retenus pour leur montant réel et au prorata du bien concerné, dès lors qu'ils ont été supportés par l'héritier vendeur. Le forfait de 7,5 % applicable aux achats classiques, lui, ne joue pas sur une transmission gratuite.
- Les travaux, pour leur montant réel facturé par une entreprise, ou forfaitairement à hauteur de 15 % du prix d'acquisition si le bien est détenu depuis plus de cinq ans au jour de la vente.
La plus-value nette obtenue après abattements est imposée à 19 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %, à quoi s'ajoute une surtaxe progressive de 2 à 6 % au-delà de 50 000 € de plus-value imposable.
Pourquoi la valeur déclarée dans la succession devient votre prix d'achat
Beaucoup d'héritiers découvrent cette règle le jour de la vente, et elle surprend : le prix payé par les parents trente ans plus tôt n'entre nulle part dans le calcul. Fiscalement, la transmission a « purgé » la plus-value accumulée du vivant du défunt. Le compteur repart de zéro au jour du décès, sur la base de la valeur déclarée à ce moment-là.
Deux conséquences en découlent. D'abord, la durée de détention se compte à partir du décès, et non de l'achat initial : un bien dans la famille depuis quarante ans mais hérité il y a deux ans est fiscalement un bien de deux ans, sans aucun abattement. Ensuite, la déclaration de succession n'est pas un simple formulaire administratif : c'est l'acte qui fixe votre prix d'achat pour les années à venir.
La déclaration de succession n'est pas seulement le document qui déclenche les droits à payer aujourd'hui : c'est celui qui fixe le prix d'achat retenu par le fisc le jour où vous vendrez.
C'est aussi la raison pour laquelle la question « garder, louer ou vendre » se pose dès les premières semaines et pas seulement une fois les comptes réglés : nous l'avons détaillée dans notre grille de décision sur une maison reçue en succession.
Que coûte vraiment une sous-évaluation ? L'exemple chiffré
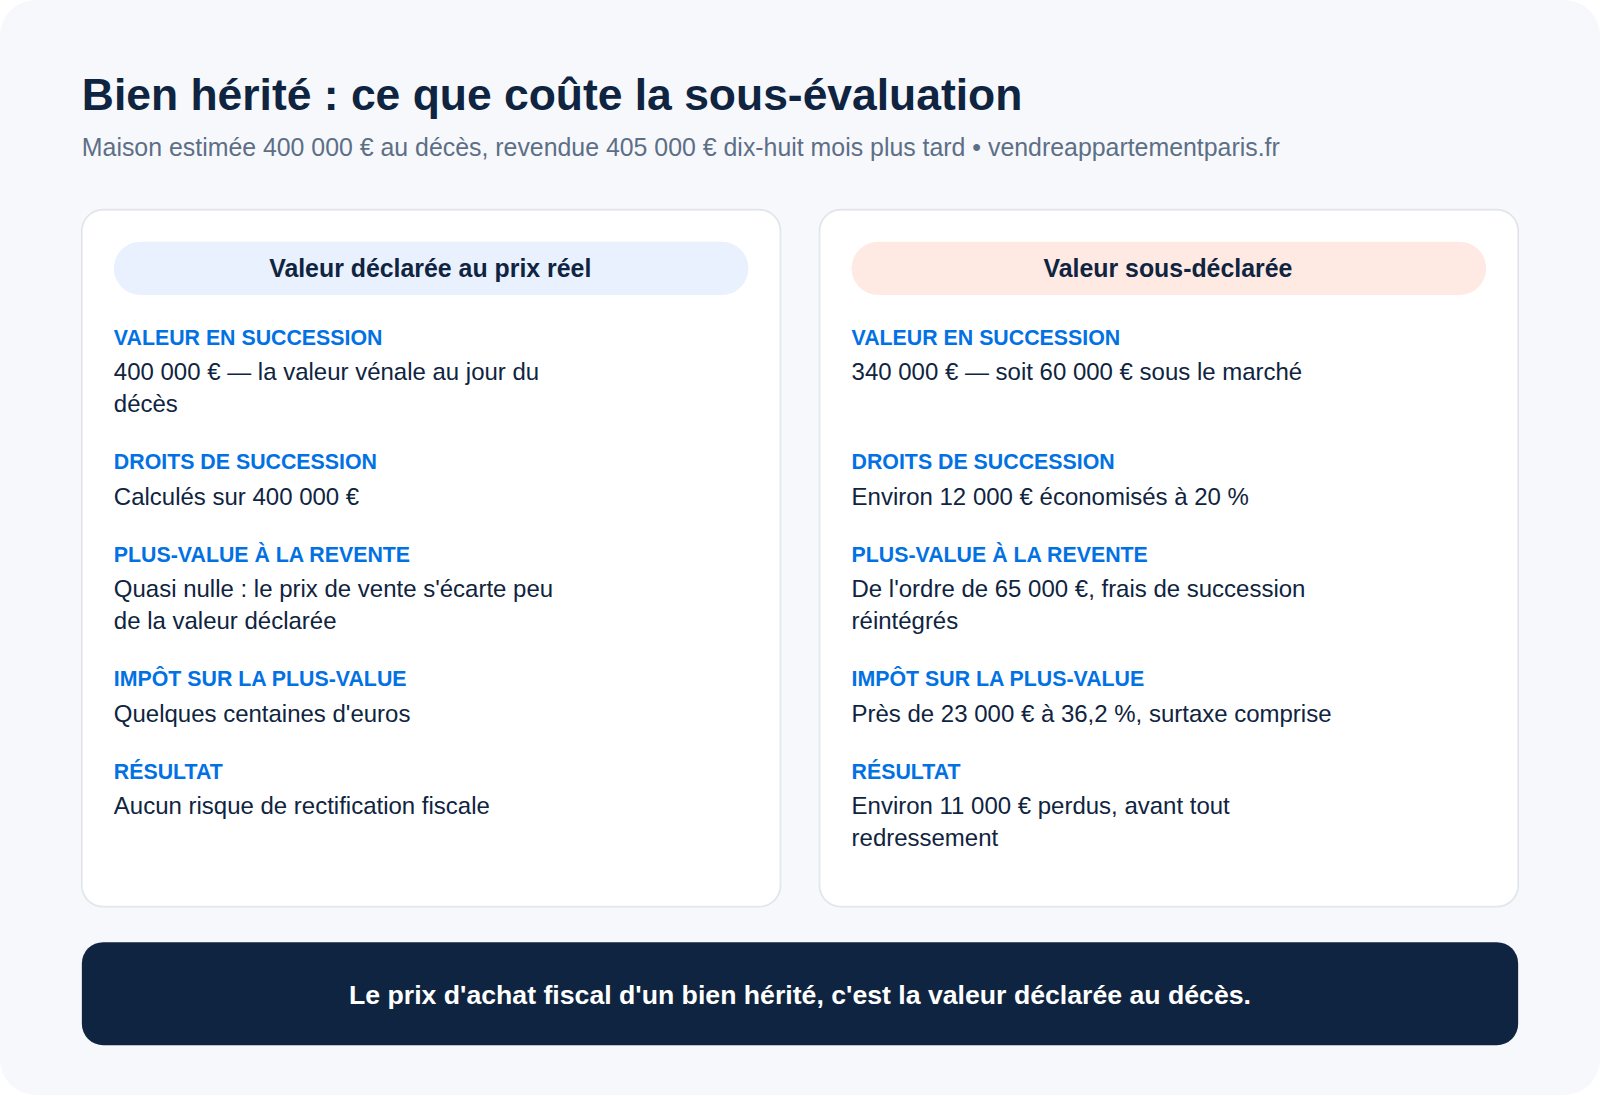
Prenons une maison dont la valeur de marché au décès est d'environ 400 000 €, transmise à deux enfants, et vendue dix-huit mois plus tard 405 000 €. Les ordres de grandeur ci-dessous illustrent le mécanisme ; votre situation réelle dépend du barème applicable et de votre abattement personnel.
- Valeur déclarée au prix réel (400 000 €) : la plus-value à la revente est quasi nulle, de l'ordre de 5 000 € avant même la prise en compte des frais de succession. L'imposition est marginale, quelques centaines d'euros.
- Valeur sous-déclarée (340 000 €) : l'économie immédiate sur les droits de succession est d'environ 12 000 € pour une tranche marginale à 20 %. Mais la plus-value devient de l'ordre de 65 000 € une fois les frais de succession réintégrés, soit près de 23 000 € d'impôt et de prélèvements sociaux, surtaxe comprise.
Le solde est sans appel : environ 12 000 € gagnés d'un côté, près de 23 000 € perdus de l'autre. Et ce calcul suppose que l'administration ne conteste rien. Si elle redresse la valeur déclarée, s'ajoutent les droits complémentaires, les intérêts de retard et, en cas de manquement délibéré caractérisé, une majoration qui peut atteindre 40 %.
La logique s'inverse uniquement quand le bien ne sera pas vendu avant longtemps : au-delà de vingt-deux ans de détention, la plus-value échappe à l'impôt sur le revenu, et au-delà de trente ans aux prélèvements sociaux. Autrement dit, la sous-évaluation n'est « rentable » que pour un héritier certain de conserver le bien plusieurs décennies — ce qui, dans les faits, concerne une minorité de successions.
Quel impôt paie-t-on en cas de vente d'une maison reçue en héritage ?
Il faut distinguer trois prélèvements, qui ne portent pas sur la même chose et ne tombent pas au même moment.
Les droits de succession
Ils sont dus sur la valeur du patrimoine transmis, après l'abattement personnel de chaque héritier, et doivent être réglés dans les six mois suivant le décès — donc, très souvent, avant même que le bien soit vendu. Ils n'ont rien à voir avec une plus-value : c'est un impôt sur la transmission. Leur articulation avec les frais du notaire est expliquée dans notre guide des frais de notaire en succession.
L'impôt sur la plus-value immobilière
Il est dû au moment de la vente, prélevé directement par le notaire sur le prix, et versé au Trésor public. Vous n'avez aucune démarche à effectuer ensuite, hormis le report de la plus-value exonérée ou imposée sur votre déclaration de revenus.
La surtaxe sur les plus-values élevées
Au-delà de 50 000 € de plus-value imposable, une taxe additionnelle de 2 à 6 % s'applique par tranches. Elle se calcule par vendeur : dans une indivision, chaque héritier est apprécié sur sa quote-part, ce qui permet fréquemment de rester en dessous du seuil. Ce point mérite d'être vérifié avec le notaire avant de décider qui vend quoi — la mécanique de la vente à plusieurs est détaillée dans notre article sur la vente d'un bien en indivision successorale.
Combien de temps faut-il garder un bien hérité pour ne plus payer de plus-value ?
Vingt-deux ans pour être exonéré d'impôt sur le revenu, trente ans pour l'être également de prélèvements sociaux. Entre les deux, l'abattement progresse par paliers annuels, faibles les premières années puis plus rapides.
Concrètement, les six premières années ne donnent droit à aucun abattement. De la sixième à la vingt et unième année, l'abattement est de 6 % par an pour l'impôt sur le revenu, puis de 4 % la vingt-deuxième année. Pour les prélèvements sociaux, le rythme est beaucoup plus lent : 1,65 % par an de la sixième à la vingt et unième année, 1,60 % la vingt-deuxième, puis 9 % par an jusqu'à la trentième.
Le calendrier part du jour du décès. Un héritier qui vend deux ou trois ans après ne bénéficie donc d'aucun abattement, et c'est précisément la configuration la plus fréquente : la majorité des biens hérités sont vendus dans les trois ans, souvent pour régler les droits ou partager entre héritiers.
Une vente rapide après le décès est-elle exonérée de plus-value ?
Non, et c'est une idée reçue tenace. Vendre trois mois après le décès n'exonère de rien. Ce qui est vrai, en revanche, c'est qu'une vente rapide produit mécaniquement une plus-value faible, puisque le prix de vente s'écarte peu de la valeur déclarée — à condition, encore une fois, que cette valeur ait été déclarée au bon niveau.
Quelques cas d'exonération existent, mais ils tiennent à la situation du vendeur ou du bien, jamais au fait qu'il s'agisse d'une succession :
- un prix de vente inférieur ou égal à 15 000 € pour votre quote-part ;
- la première cession d'un logement autre que la résidence principale, sous condition de remploi du prix dans l'achat de votre propre résidence principale dans les vingt-quatre mois, et si vous n'en avez pas été propriétaire dans les quatre années précédentes ;
- certaines situations de retraite ou d'invalidité, sous conditions de ressources ;
- le cas où le bien constituait votre propre résidence principale au jour de la vente, ce qui suppose que vous y viviez effectivement.
Le fait que la maison ait été la résidence principale du défunt ne crée, lui, aucune exonération pour les héritiers : à leur égard, le bien est une résidence secondaire dès l'ouverture de la succession. Les conditions précises figurent sur service-public.fr, et méritent d'être confirmées par votre notaire avant de compter dessus.
Que peut-on ajouter au prix d'acquisition pour réduire la plus-value ?
C'est le levier le plus sous-utilisé, et le seul entièrement légal. Trois catégories de dépenses viennent augmenter le prix d'acquisition, donc réduire la plus-value imposable.
Les frais liés à la succession : droits de succession payés, émoluments et frais d'acte du notaire, frais de déclaration, retenus au prorata de la valeur du bien dans l'actif successoral. Il faut les avoir effectivement supportés et pouvoir les justifier, d'où l'intérêt de conserver l'intégralité des décomptes du notaire.
Les travaux : construction, reconstruction, agrandissement ou amélioration, réalisés par une entreprise et facturés. Les travaux d'entretien et les réparations courantes ne comptent pas, pas plus que le matériel acheté et posé par vous-même. Si le bien est détenu depuis plus de cinq ans, vous pouvez opter pour le forfait de 15 % du prix d'acquisition, même sans avoir fait de travaux : il est souvent plus favorable que les factures réelles quand la maison a peu bougé.
Les frais de cession : diagnostics obligatoires — dont le DPE, devenu opposable —, honoraires d'agence si le mandat les met à votre charge, frais de mainlevée d'hypothèque. Ils se déduisent du prix de vente, ce qui produit le même effet.
Sur un bien détenu depuis plus de cinq ans, le cumul du forfait travaux et des frais de succession représente couramment 20 à 25 % du prix d'acquisition : c'est rarement anecdotique.
Comment faire évaluer correctement un bien pour une succession ?
L'objectif n'est ni de gonfler ni de minorer, mais de retenir la valeur vénale au jour du décès, c'est-à-dire le prix auquel le bien se serait vendu à cette date dans des conditions normales de marché.
Trois sources se recoupent utilement. La base publique des ventes immobilières, consultable sur app.dvf.etalab.gouv.fr, donne les transactions réellement signées dans le secteur. Les outils d'estimation en ligne fournissent un cadrage rapide. Un avis de valeur écrit, demandé à un professionnel local ou à un notaire, apporte l'argumentaire qui vous servira en cas de question de l'administration.
Deux précautions valent d'être prises. La première : documenter l'état réel du bien au jour du décès, photos à l'appui, si des travaux importants sont à prévoir — un logement classé F ou G, par exemple, ne vaut pas le prix moyen du quartier, et cette décote est légitime si elle est justifiée. La seconde : conserver l'évaluation et ses pièces justificatives, car le délai de reprise de l'administration en matière de droits de succession s'étend bien au-delà de l'année du décès.
Pour un bien parisien, notre guide sur la plus-value immobilière à Paris détaille le calcul poste par poste, et le parcours complet d'une vente après décès figure dans notre guide de la vente d'un appartement en succession.
Questions fréquentes
La plus-value d'un bien hérité est-elle calculée sur le prix payé par le défunt ?
Non. Le prix d'acquisition retenu est la valeur vénale déclarée dans la succession, au jour du décès. Le prix d'achat initial du défunt n'intervient pas, et la plus-value accumulée de son vivant est purgée par la transmission.
Les droits de succession sont-ils déductibles de la plus-value ?
Ils ne sont pas déductibles à proprement parler, mais ils s'ajoutent au prix d'acquisition, ce qui revient à réduire la plus-value imposable d'autant. Il faut les avoir payés personnellement et pouvoir les justifier, et ils sont retenus au prorata du bien concerné.
Que se passe-t-il si le fisc estime que le bien a été sous-évalué ?
L'administration peut rectifier la valeur déclarée et réclamer les droits complémentaires, assortis d'intérêts de retard. En cas de manquement délibéré caractérisé, une majoration peut s'y ajouter. À l'inverse, une valeur déclarée cohérente avec des ventes comparables documentées est difficilement contestable.
Vendre au-dessus de la valeur déclarée est-il un problème ?
Pas en soi : le marché évolue, et une vente conclue plusieurs mois après le décès peut légitimement s'écarter de la valeur retenue. Mais un écart important et rapide attire l'attention et peut conduire l'administration à s'interroger sur l'évaluation initiale, en plus de générer une plus-value imposable.
Peut-on demander la réévaluation de la valeur déclarée après coup ?
Une déclaration rectificative est possible, dans certaines limites de délai, et le supplément de droits versé vient alors augmenter le prix d'acquisition. C'est une démarche à étudier avec le notaire quand une sous-évaluation manifeste est constatée avant la vente, et non après.
Chaque héritier paie-t-il la plus-value sur sa part ?
Oui. En indivision, la plus-value est calculée et imposée au niveau de chaque indivisaire, sur sa quote-part, avec sa propre situation au regard des exonérations. C'est aussi pour cela que le seuil de 50 000 € déclenchant la surtaxe s'apprécie part par part.
Une précision pour finir : les règles présentées ici sont des principes généraux, et la fiscalité d'une succession dépend toujours de la composition du patrimoine, du lien de parenté et des donations antérieures. Faites valider votre situation par votre notaire — la chambre des notaires propose des consultations pour cela.