Dans une succession, la maison doit être déclarée à sa valeur vénale réelle au jour du décès — c'est-à-dire le prix auquel elle se serait vendue à cette date, libre de toute occupation. Ce n'est pas une estimation d'agence arrondie à la baisse, ce n'est pas la valeur cadastrale, et ce n'est pas le prix que la famille aimerait en tirer. C'est le chiffre que les héritiers portent eux-mêmes sur la déclaration de succession, sous leur responsabilité, et que l'administration fiscale peut contester pendant trois ans.
La question que tout le monde se pose vraiment, c'est s'il faut annoncer un chiffre prudent pour payer moins de droits. La réponse, dans la grande majorité des successions, est non — et pas pour des raisons morales : avec 100 000 € d'abattement par enfant et par parent, beaucoup de successions ne génèrent aucun droit à payer, si bien que sous-évaluer ne rapporte rien aujourd'hui et coûte à la revente. Cette page détaille comment déterminer la valeur, ce que couvre l'abattement de 20 % sur la résidence principale, combien de temps le fisc peut revenir dessus, et comment se déroule un redressement. Pour un premier ordre de grandeur sur le bien, notre outil d'estimation en ligne donne un cadrage en quelques minutes.
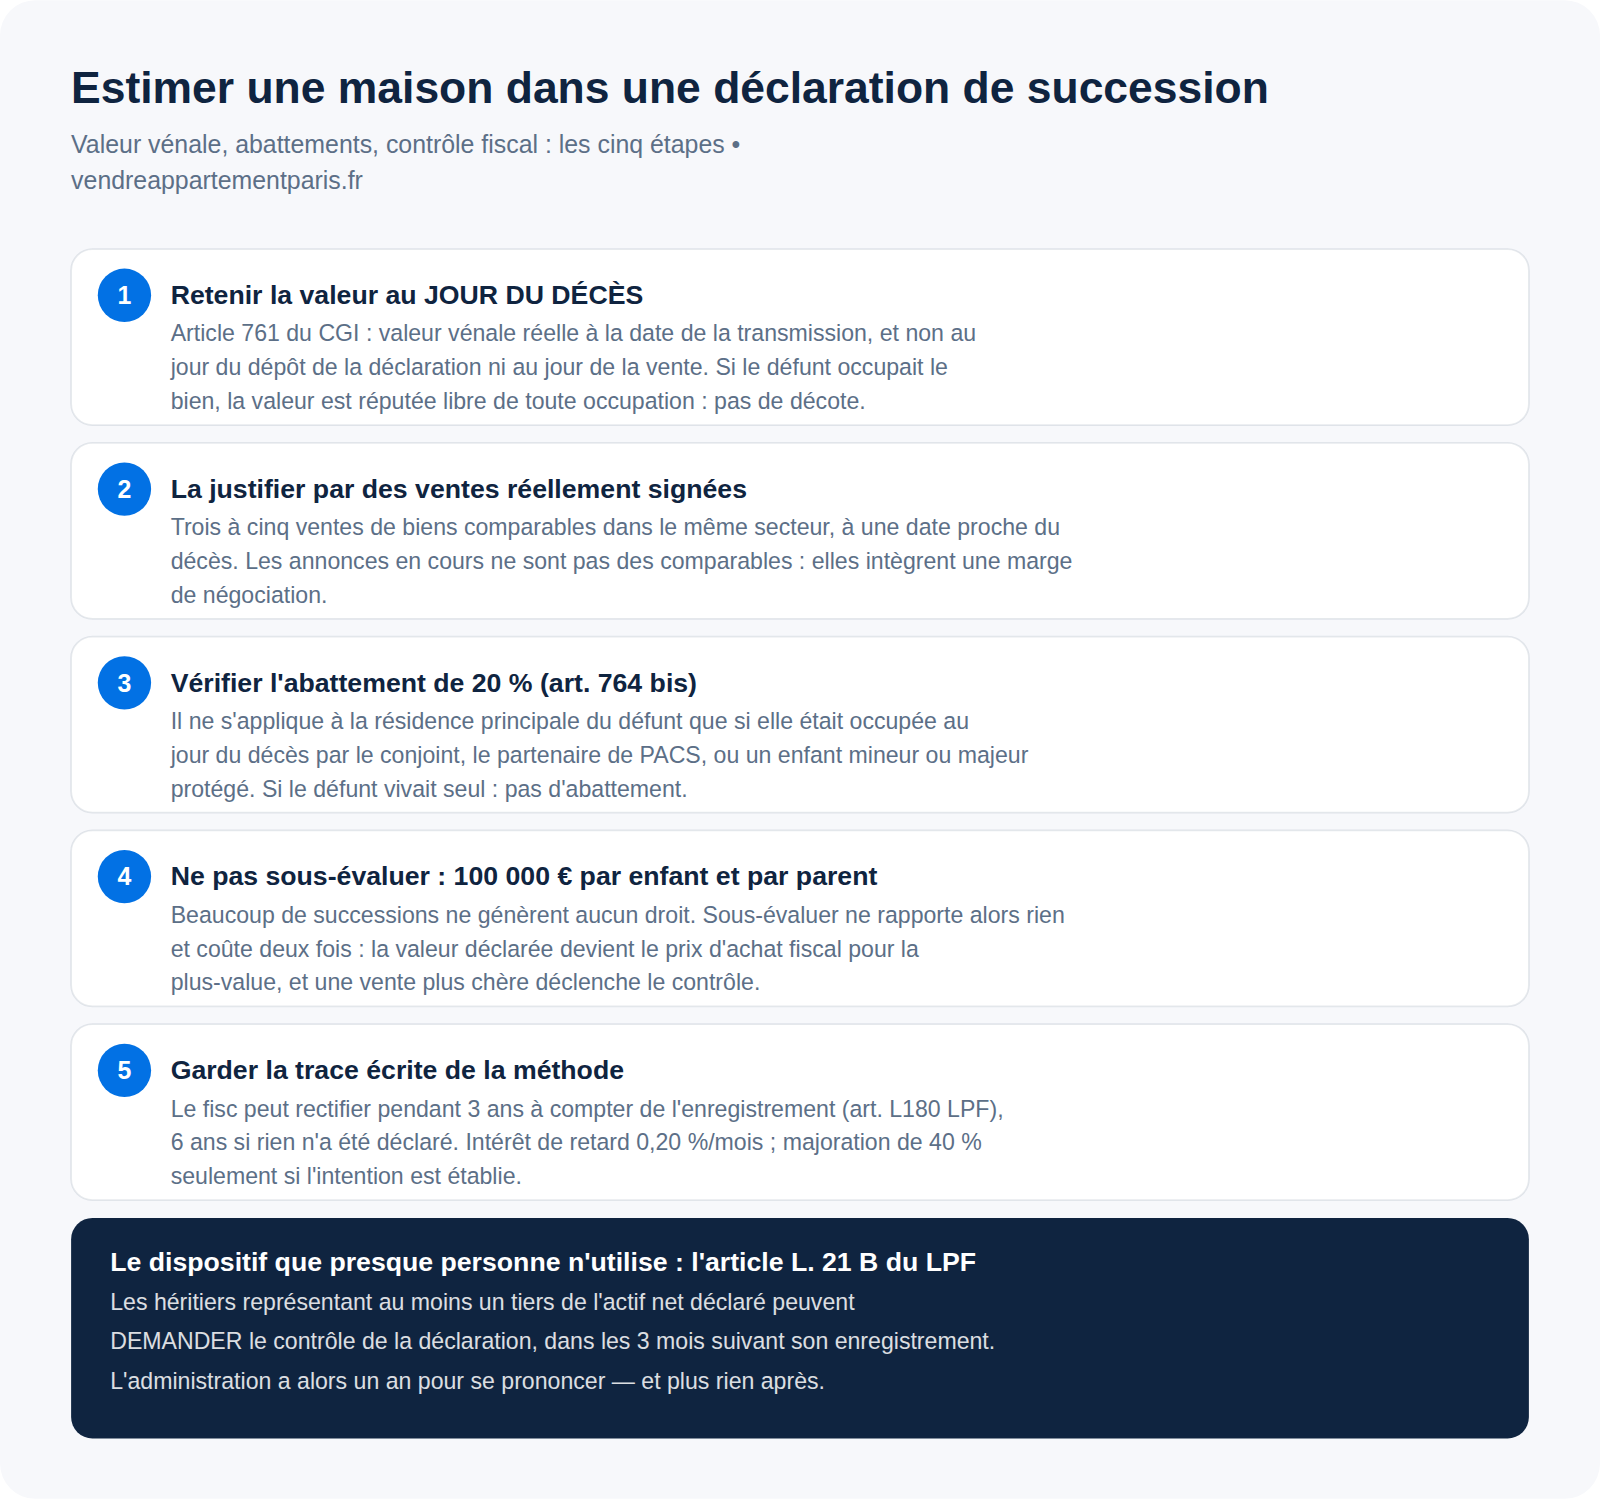
Quelle valeur faut-il déclarer pour une maison dans une succession ?
La règle tient dans un article du Code général des impôts. L'article 761 dispose que les immeubles sont estimés d'après leur valeur vénale réelle à la date de la transmission, sur la base d'une « déclaration détaillée et estimative des parties ». Trois mots comptent dans cette phrase.
Réelle : il s'agit du prix de marché, pas d'une valeur de convenance. À la date de la transmission : c'est le jour du décès qui fait foi, et non le jour où la déclaration est déposée, ni le jour où la maison finit par se vendre. Si le marché monte de 8 % dans les six mois qui suivent le décès, la valeur à déclarer reste celle du jour du décès. Déclaration des parties : personne ne vous transmet ce chiffre, ce sont les héritiers qui le produisent — le notaire les y aide, mais il ne se substitue pas à eux.
Une précision technique qui surprend souvent : lorsque le défunt occupait lui-même le logement, la valeur vénale à retenir est réputée égale à la valeur libre de toute occupation. Autrement dit, on ne pratique pas de décote pour occupation. En revanche, si la maison était louée à un tiers au jour du décès, la présence d'un bail en cours est un élément objectif de valeur, et elle se traduit dans le prix de marché du bien.
Comment construire un chiffre défendable
Un chiffre défendable, c'est un chiffre qu'on peut justifier par des ventes réellement signées de biens comparables, dans le même secteur, à une date proche du décès. Concrètement : trois à cinq ventes de maisons de surface, d'époque et d'état voisins, situées dans le même quartier ou le même village, dans les douze mois entourant le décès. C'est exactement la méthode que l'administration utilisera si elle conteste, et c'est donc la seule qui permette de discuter d'égal à égal.
Les ventes signées sont publiques et consultables librement sur la base DVF de l'État. Les annonces en cours, elles, ne sont pas des comparables : elles affichent un prix demandé, qui intègre presque toujours une marge de négociation. Fonder une valeur de succession sur des annonces conduit mécaniquement à surestimer, ce qui n'est pas un problème fiscal mais fait payer des droits inutiles.
Sur un bien atypique — maison de famille très grande, bien en mauvais état, terrain constructible, dépendances —, les comparables manquent et le chiffre devient discutable dans les deux sens. C'est le cas où il faut plusieurs avis professionnels convergents, et où une expertise écrite prend tout son sens : elle ne garantit rien, mais elle donne à la valeur déclarée une justification que l'administration devra combattre sur son propre terrain. Une plateforme de mise en relation permet d'obtenir plusieurs avis de professionnels du secteur concerné sans multiplier les démarches.
L'abattement de 20 % sur la résidence principale : qui y a droit ?
C'est le dispositif le plus mal connu de la déclaration de succession, et il peut réduire la base taxable d'un cinquième. L'article 764 bis du Code général des impôts prévoit un abattement de 20 % sur la valeur vénale de l'immeuble qui constituait, au jour du décès, la résidence principale du défunt.
Mais il est assorti d'une condition stricte, et l'énumération des personnes concernées est limitative. Pour que l'abattement s'applique, l'immeuble doit être occupé au jour du décès, à titre de résidence principale, par l'une des personnes suivantes :
- le conjoint survivant ;
- le partenaire lié au défunt par un pacte civil de solidarité ;
- un ou plusieurs enfants mineurs ou majeurs protégés du défunt ;
- un ou plusieurs enfants mineurs ou majeurs protégés du conjoint du défunt ;
- un ou plusieurs enfants majeurs incapables de travailler en raison d'une infirmité physique ou mentale.
Ce qui en découle est net, et c'est ce qui explique que tant de familles passent à côté : si le défunt vivait seul dans sa maison, l'abattement ne s'applique pas. C'est la situation la plus fréquente dans les successions de parents âgés. Un enfant majeur autonome qui habitait avec son père ou sa mère n'ouvre pas non plus droit à l'abattement — il faut qu'il soit mineur, sous mesure de protection, ou dans l'incapacité de travailler.
Un arbitrage à poser avec son notaire, et que peu de pages mentionnent : l'abattement réduit les droits aujourd'hui, mais il porte sur la valeur retenue pour les droits de mutation, celle qui servira aussi de référence en cas de revente ultérieure. Le gain immédiat peut donc se retrouver, en partie, du côté de la plus-value. Notre article sur la plus-value lors de la vente d'une maison reçue en succession détaille ce mécanisme.
Faut-il sous-évaluer la maison pour payer moins de droits ?
Non, et le calcul est plus simple qu'on ne le croit. Commencez par vérifier si votre succession génère effectivement des droits : chaque enfant bénéficie d'un abattement de 100 000 € sur sa part, et le conjoint survivant comme le partenaire de PACS sont totalement exonérés. Une maison de 300 000 € partagée entre trois enfants, sans autre actif, ne produit aucun droit à payer.
Dans ce cas de figure — qui est le plus courant —, sous-évaluer ne rapporte rien du tout, puisqu'il n'y a rien à économiser. Et cela coûte deux fois plus tard.
Premier coût : la plus-value. La valeur déclarée au décès devient le prix d'acquisition fiscal du bien. Déclarer 220 000 € une maison qui en vaut 280 000 € et la vendre 285 000 € deux ans plus tard, c'est se créer 65 000 € de plus-value imposable au lieu de 5 000 €. L'économie de droits, quand elle existe, est presque toujours inférieure à l'impôt de plus-value ainsi fabriqué.
Second coût : le redressement. Une vente à un prix nettement supérieur à la valeur déclarée, peu de temps après le décès, est le déclencheur de contrôle le plus classique. L'administration n'a alors aucun travail de démonstration à faire : le prix de vente est son propre comparable.
Il existe toutefois une nuance importante et honnête : une déclaration prudente n'est pas une fraude, et le marché peut réellement avoir monté entre le décès et la vente. Si l'écart s'explique par le marché, par des travaux réalisés entre-temps ou par une négociation favorable, il est défendable — à condition d'avoir conservé les pièces qui le démontrent.
Quels sont les abattements et le barème des droits de succession en 2026 ?
Les abattements applicables selon le lien de parenté, avant application du barème :
- Enfant (et ascendant : père, mère) — 100 000 € par personne et par parent ;
- Petit-enfant — 1 594 €, sauf s'il vient en représentation de son parent prédécédé, auquel cas il bénéficie de l'abattement de 100 000 € ;
- Frère ou sœur — 15 932 € ;
- Neveu ou nièce — 7 967 € ;
- Personne handicapée — 159 325 €, cumulable avec l'abattement lié au lien de parenté ;
- Conjoint survivant et partenaire de PACS — exonération totale de droits de succession.
Ces montants et le barème ci-dessous sont ceux publiés par l'administration sur la fiche officielle des droits de succession. Ils s'apprécient par héritier et par parent : deux enfants qui héritent de leur père bénéficient chacun de 100 000 € d'abattement, et à nouveau chacun de 100 000 € au décès de leur mère.
Le barème en ligne directe, appliqué à la part nette de chaque héritier après abattement : 5 % jusqu'à 8 072 €, 10 % de 8 073 à 12 109 €, 15 % de 12 110 à 15 932 €, 20 % de 15 933 à 552 324 €, 30 % de 552 325 à 902 838 €, 40 % de 902 839 à 1 805 677 €, et 45 % au-delà.
Entre frères et sœurs, le barème est de 35 % jusqu'à 24 430 € et 45 % au-delà. Entre parents jusqu'au quatrième degré, le taux est de 55 %. Au-delà du quatrième degré, et entre personnes non parentes, il est de 60 %.
Ces deux derniers taux expliquent pourquoi la valeur déclarée pèse très différemment selon qui hérite. Sur une maison déclarée 50 000 € de trop, un enfant paiera 10 000 € de droits en trop dans la tranche à 20 % ; un neveu ou un concubin en paiera 27 500 à 30 000 €. À l'inverse, c'est dans ces configurations que la tentation de sous-évaluer est la plus forte, et que le contrôle est le plus attentif.
La valeur que vous inscrivez sur la déclaration de succession n'est pas un chiffre administratif : c'est le prix d'achat fiscal de la maison pour tous les héritiers, et il vous suivra jusqu'à la revente. La sous-évaluer, c'est déplacer l'impôt, pas le réduire.
Pendant combien de temps le fisc peut-il contester la valeur déclarée ?
Trois ans dans le cas normal, six ans dans le cas où rien n'a été déclaré. La distinction est importante et elle tient à la nature de l'information dont dispose l'administration.
Le délai abrégé de l'article L. 180 du Livre des procédures fiscales court jusqu'à l'expiration de la troisième année suivant celle de l'enregistrement de la déclaration. Il s'applique lorsque l'exigibilité des droits est suffisamment révélée par la déclaration elle-même, sans recherche extérieure — ce qui est précisément le cas d'une maison déclarée à une valeur que l'administration juge insuffisante : le bien est identifié, sa valeur est chiffrée, il n'y a rien à découvrir. Une déclaration enregistrée en mars 2026 est donc contestable jusqu'au 31 décembre 2029.
Le délai de droit commun de l'article L. 186 est de six ans et court à compter du fait générateur, c'est-à-dire du décès. Il s'applique quand l'administration doit chercher : succession non déclarée, bien omis de la déclaration, donation antérieure non révélée. C'est la différence entre déclarer trop bas et ne pas déclarer du tout, et elle double la durée d'exposition.
Une précision utile lorsqu'une déclaration est déposée tardivement : si l'insuffisance figure dans une déclaration déposée moins de trois ans avant l'expiration du délai de six ans, l'administration ne dispose plus que du temps restant avant ce terme pour notifier un rehaussement.
Comment se passe un redressement sur la valeur d'une maison ?
Par une procédure écrite et contradictoire, pas par une décision unilatérale. L'article L. 17 du Livre des procédures fiscales autorise l'administration à rectifier une évaluation qu'elle estime insuffisante, mais il l'oblige à en faire la démonstration.
Elle adresse aux héritiers une proposition de rectification motivée, qui doit exposer la valeur qu'elle retient et la façon dont elle y parvient — le plus souvent par des termes de comparaison, c'est-à-dire des ventes de biens intrinsèquement similaires. Ce point est votre principal terrain de discussion : des comparables mal choisis, situés dans un autre secteur, portant sur un bien rénové quand le vôtre ne l'était pas, ou postérieurs de deux ans au décès, sont contestables.
Les héritiers disposent de trente jours pour répondre, délai prorogeable de trente jours supplémentaires sur simple demande. En cas de désaccord persistant sur la valeur d'un immeuble, l'affaire peut être portée devant la commission départementale de conciliation, instance paritaire qui rend un avis avant la mise en recouvrement. Ce n'est ni un tribunal ni une formalité : c'est une étape où une expertise sérieuse et des comparables solides pèsent réellement.
Quelles sanctions en cas de sous-évaluation ?
Le socle est l'intérêt de retard de 0,20 % par mois, soit 2,4 % par an, prévu à l'article 1727 du Code général des impôts. Il n'a pas le caractère d'une sanction : il compense simplement le paiement tardif, et il s'applique dès qu'un complément de droits est dû, même de bonne foi.
S'y ajoutent, selon les cas, des majorations : 10 % en cas d'insuffisance ou de retard simple, 40 % en cas de manquement délibéré, et 80 % en cas de manœuvres frauduleuses. Ces deux dernières changent complètement l'ordre de grandeur de l'affaire.
Un point que les pages sur le sujet passent souvent sous silence, et qui mérite d'être dit : la majoration de 40 % suppose que l'administration établisse l'intention d'éluder l'impôt. Un écart de valeur, même significatif, ne suffit pas par lui-même à la caractériser — la charge de la preuve pèse sur l'administration. C'est précisément pour cela que la trace écrite de la façon dont la valeur a été construite, au moment où elle a été construite, est le meilleur investissement d'une succession : elle ne vous met pas à l'abri d'un rehaussement, mais elle sépare très nettement l'erreur d'appréciation de la dissimulation.
Peut-on demander au fisc de contrôler la déclaration pour être tranquille ?
Oui, et c'est le dispositif le moins utilisé de toute la matière. L'article L. 21 B du Livre des procédures fiscales permet aux héritiers de demander eux-mêmes le contrôle de la déclaration de succession.
Les conditions sont simples. La demande doit être présentée par le ou les bénéficiaires d'au moins un tiers de l'actif net déclaré, et déposée dans les trois mois qui suivent l'enregistrement de la déclaration. L'administration dispose alors d'un délai d'un an à compter de la réception de la demande pour se prononcer, et aucune proposition de rectification ne peut plus être adressée après ce délai sur ce qui a été contrôlé.
Autrement dit, ce dispositif permet d'échanger une incertitude de trois ans contre une réponse en un an. Il a un prix : il attire l'attention sur le dossier. Il a donc un domaine d'emploi précis — les successions dont la valeur immobilière est réellement difficile à établir, et celles où les héritiers doivent prendre une décision engageante, comme conserver ou vendre, sans vouloir la reconsidérer trois ans plus tard. C'est une option à discuter avec son notaire, pas une démarche à engager seul.
Questions fréquentes
Qui estime la maison dans une succession ?
Les héritiers, sous leur responsabilité. Le notaire chargé du règlement les accompagne, rassemble les éléments et alerte sur les valeurs manifestement hors marché, mais la valeur portée sur la déclaration est celle des parties. En pratique, la plupart des familles s'appuient sur un ou plusieurs avis de valeur de professionnels du secteur, et sur les ventes comparables publiées dans la base DVF. Sur un bien difficile, une expertise écrite est un investissement modeste au regard de l'enjeu.
La maison doit-elle être estimée au jour du décès ou au jour du partage ?
Les deux, et ce n'est pas une contradiction : ce sont deux opérations différentes. Pour la déclaration de succession et le calcul des droits, c'est la valeur au jour du décès. Pour le partage entre héritiers — par exemple lorsque l'un rachète la part des autres —, c'est la valeur au jour du partage qui s'applique. Une maison peut donc légitimement être déclarée 300 000 € au fisc et partagée sur la base de 330 000 € deux ans plus tard. Notre article sur le cas où un héritier veut acheter la maison détaille ce second mécanisme.
Quel est le délai pour déposer la déclaration de succession ?
Six mois à compter du décès lorsque celui-ci est survenu en France, douze mois lorsqu'il est survenu à l'étranger. Passé ce délai, l'intérêt de retard de 0,20 % par mois court, et des majorations peuvent s'ajouter. Attention à une confusion très répandue : ce délai concerne la déclaration, pas la vente. Rien n'oblige les héritiers à avoir vendu la maison dans les six mois. Notre article sur les délais de vente d'une maison en succession et celui sur la vente de la maison d'un parent décédé reviennent sur ce point.
Peut-on rectifier une valeur après le dépôt de la déclaration ?
Oui. Une déclaration rectificative peut être déposée, à la hausse comme à la baisse. À la hausse, elle limite le risque et l'intérêt de retard ne porte que sur le complément. À la baisse, elle ouvre une demande de restitution des droits trop versés, qui doit être justifiée et se heurte souvent au fait que la valeur initiale avait été déclarée par les héritiers eux-mêmes. C'est une démarche à faire passer par le notaire.
Une maison vide se déclare-t-elle moins cher qu'une maison occupée ?
Non, et c'est l'inverse de l'intuition courante. Lorsque le défunt occupait le logement, la valeur vénale est réputée égale à la valeur libre de toute occupation : il n'y a pas de décote. La seule réduction possible sur une résidence principale est l'abattement de 20 % de l'article 764 bis, qui suppose qu'une des personnes limitativement énumérées y habitait au jour du décès. Une maison réellement louée à un tiers, en revanche, vaut sur le marché ce qu'un investisseur accepte de payer pour un bien occupé, et cela se reflète dans les comparables.
Faut-il déclarer la maison si elle est en indivision entre plusieurs héritiers ?
La maison entre dans l'actif successoral pour sa valeur entière, et chaque héritier est taxé sur sa part. L'indivision qui naît du décès ne change ni la valeur à déclarer ni le calcul des droits : elle organise la propriété collective du bien en attendant le partage ou la vente. Notre guide sur la vente d'un bien en indivision successorale traite de cette étape.
Que se passe-t-il si la maison se vend beaucoup plus cher que la valeur déclarée ?
C'est le déclencheur de contrôle le plus fréquent, surtout si la vente intervient dans les mois qui suivent le décès, parce que le prix de vente constitue à lui seul un terme de comparaison. Deux conséquences se cumulent alors : un possible rehaussement des droits de succession, et une plus-value imposable calculée sur la différence entre le prix de vente et la valeur déclarée. Si l'écart s'explique — marché, travaux, acheteur particulièrement motivé —, il faut être en mesure de le documenter.
Estimer la maison, puis décider
La valeur de la maison est le premier chiffre d'une succession, et celui dont tous les autres dépendent : les droits à payer, le partage entre héritiers, la plus-value en cas de revente, et parfois la décision même de vendre ou de conserver. C'est aussi le seul que les héritiers produisent eux-mêmes.
La méthode qui protège est toujours la même : partir de ventes réellement signées dans le secteur, à une date proche du décès ; croiser plusieurs avis professionnels sur un bien difficile ; et conserver par écrit ce sur quoi la valeur a été construite. Pour un premier cadrage, notre outil d'estimation gratuit donne un ordre de grandeur en quelques minutes ; notre guide de la vente d'un bien en succession couvre la suite du parcours, et notre article sur les frais de notaire en succession lève la confusion fréquente entre ces frais et les droits de succession eux-mêmes. Les règles fiscales détaillées ici sont celles en vigueur en septembre 2026 ; une situation particulière se tranche avec un notaire ou un avocat fiscaliste.